LG에너지솔루션, ESS가 끌어올린 어닝서프라이즈, 지금은 조정 자리
결론부터 말한다
- ESS 효과로 3분기 영업이익 7,500억, 컨센서스 1,800억을 큰 폭으로 뛰어넘었다
- 주가는 실적 발표 전 이미 달려서 지금은 기간 조정 구간으로 본다
- 추세는 살아있지만 추격 매수보다는 눌림 확인이 먼저다
내가 이 종목을 보는 이유
이번 3분기 실적은 숫자로 증명됐다. 영업이익 7,500억 원, 컨센서스 1,800억 원 대비 압도적으로 상회했다. 핵심은 ESS 매출 증가다. 보조금 없이 흑자전환을 만들어낸 거라서 의미가 다르다. 나는 이걸 ‘기대감’이 아니라 ‘확인된 실적’으로 본다. 2차전지 업종 전체가 기대감 단계에서 실적 확인 단계로 넘어가는 신호탄으로 LG에너지솔루션을 주목하고 있다.
핵심 포인트
- ESS 사업이 터널아웃 수준을 넘어 실제 이익으로 찍혔다. 보조금 없는 흑자전환이라 지속성 측면에서 더 신뢰가 간다
- 3분기 실적은 좋았지만 배터리 3사 합산이익은 오히려 29% 감소 전망이다. LG에너지솔루션 혼자 선방한 그림이라는 뜻이다. 업종 전체가 다 좋아진 게 아니라는 점은 분명히 구분해야 한다
- 업종 전반은 10월 초·중순 고점을 찍고 기간 조정에 들어갔다는 시각이 있다. 11월 중순까지는 숨 고르기가 이어질 수 있다고 본다
- 북미 리튬 32만톤 확보, 탈중국 공급망 구축 뉴스는 중장기 방향성에서는 긍정적이다. 다만 당장의 주가를 끌어올리는 재료는 아니다
차트로 본 현재 위치
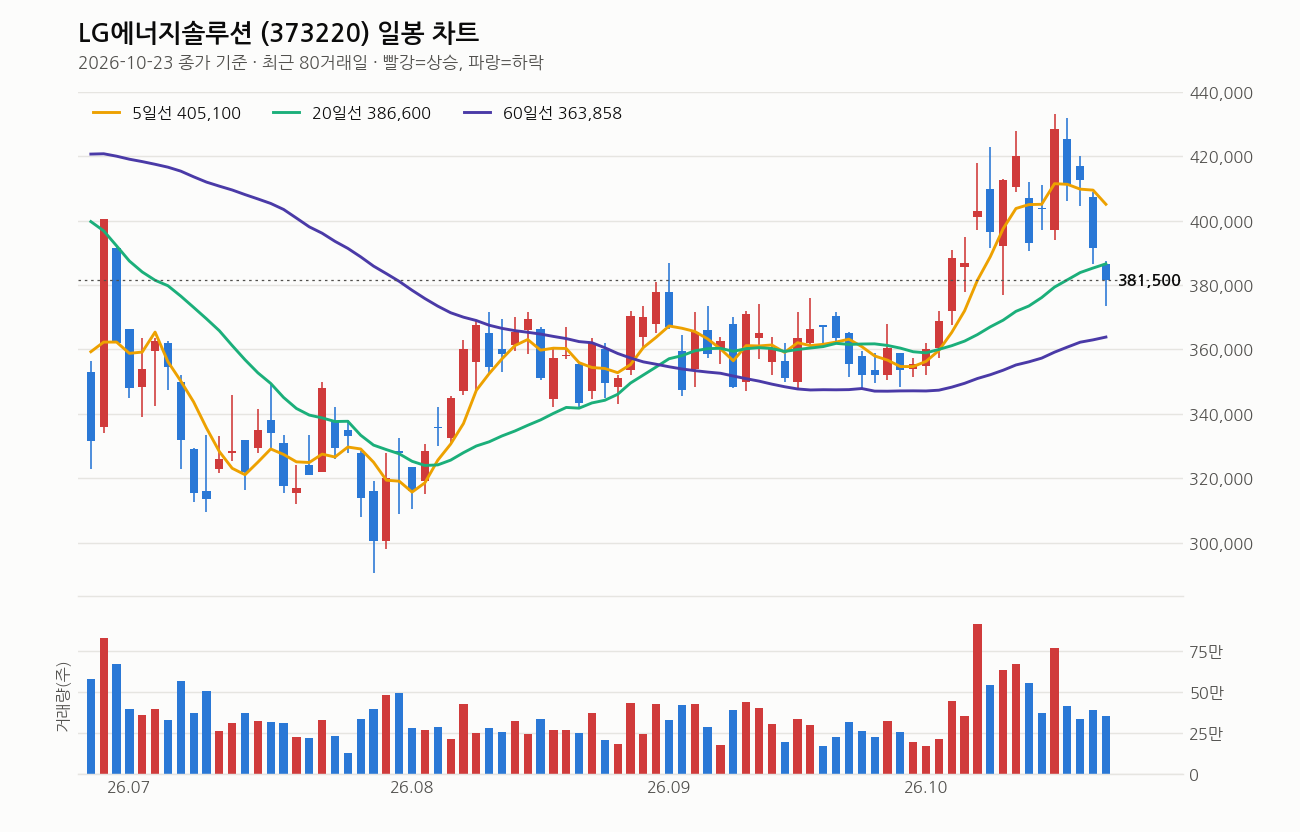
10월 23일 종가는 381,500원, 전일 대비 2.55% 빠졌다. 당일 고가 387,500원에서 저가 373,500원까지 변동폭이 컸다는 건 매수 매도 공방이 치열했다는 뜻이다.
이동평균선은 5일 > 20일 > 60일 정배열이고 20일선도 5거래일 전보다 올라오는 중이다. 추세 자체는 아직 살아있다. 다만 지금 종가는 5일선보다 5.8% 밑에 있고, 20일선(386,600원)도 1.3% 밑에서 이탈한 상태다. 단기 과열이 식으면서 20일선 쪽으로 눌리고 있는 흐름으로 본다. 반대로 60일선(363,858원)보다는 4.8% 위, 120일선(378,725원)보다는 0.7% 위에서 버티고 있어서 중기 추세선은 아직 깨지지 않았다.
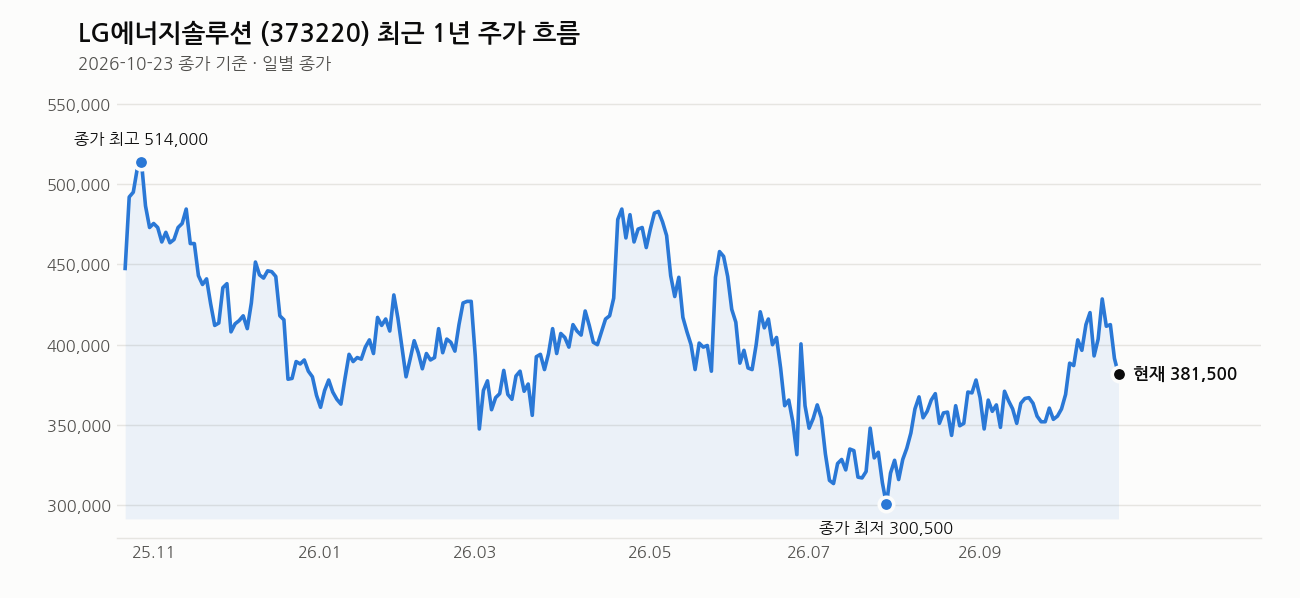
최근 1주 수익률은 -5.5%지만 1개월은 +7.3%, 3개월은 +15.8%다. 단기 급락처럼 보여도 중기 흐름은 여전히 우상향이라는 걸 숫자가 말해준다. 1년 최고가 527,000원 대비로는 27.6% 아래, 1년 최저가 290,500원 대비로는 31.3% 위다. 고점과 저점 중간보다 조금 아래쪽, 저점에서 상당히 반등한 자리다.
거래량은 354,664주로 20일 평균의 0.9배, 평소보다 오히려 적다. 급락인데 거래량이 안 실렸다는 건 패닉성 투매는 아니라는 신호다. 다만 매수세가 강하게 받쳐주는 것도 아니라는 뜻이라 당분간은 방향성을 좁게 두고 봐야 한다. RSI는 56으로 과열도 침체도 아닌 중립 구간이다.
내가 보는 가격대
지금 종가 381,500원은 20일선 386,600원 바로 아래에 걸려 있다. 최근 20거래일 고가 433,000원, 저가 348,000원 범위로 보면 중간보다 조금 아래쪽에 위치한다. 1차 고점 재돌파는 11월 중순 이후를 보는 시각이 있는데, 나도 지금은 돌파를 노리는 자리가 아니라 조정을 소화하는 자리로 본다. 20일선 부근에서 지지가 확인되는지, 아니면 60일선까지 밀리는지가 다음 흐름을 가를 변곡점이라고 본다.
최근 뉴스 흐름
북미 리튬 32만톤 확보, 북미 공급망 강화 소식이 눈에 띈다. 탈중국 공급망 구축 방향으로 가고 있다는 건 분명한 사실이다. 다만 이번 주 헤드라인 다수는 사회공헌 활동 기사라 주가에 직접 영향을 줄 재료는 아니다. 실적과 관련해서는 “최대 실적에도 배터리 3사 합산이익은 29% 감소 전망”이라는 기사가 핵심이다. LG에너지솔루션 혼자 잘했고 업종 전체 분위기는 아직 완전히 돌아선 게 아니라는 걸 보여주는 대목이다.
여기는 조심해라
테슬라 판매 부진, 중국 배터리와의 가격 경쟁, 리튬값 변동성, 환율 변동성까지 겹쳐 있는 업종이다. ESS 하나 잘됐다고 전체 리스크가 사라진 게 아니다. 특히 PER이 마이너스 368.60배, EPS도 -7,193원으로 적자 구간에 있는 종목이라는 점은 분명히 인지해야 한다. 이번 어닝서프라이즈는 ESS라는 단일 사업부 효과가 컸던 만큼, 다음 분기에도 이 흐름이 이어지는지 숫자로 재확인하기 전까지는 과도한 기대는 금물이다. 지금처럼 20일선 바로 아래서 흔들리는 구간에서는 분할 대응과 손절 기준을 미리 정해두는 게 맞다. 비중을 한 번에 싣지 말고 눌림 자리를 나눠서 보는 걸 권한다.
이 회사, 짧게 정리하면
LG에너지솔루션은 시가총액 89조 2,710억 원에 달하는 국내 대표 2차전지 기업이다. 아직 EPS가 마이너스인 적자 구간이지만, PBR 4.00배로 장부가치 대비 프리미엄을 받고 있다는 건 시장이 미래 성장성에 베팅하고 있다는 뜻이다. 이번 ESS 중심의 실적 턴어라운드가 적자 탈출의 신호탄이 될지가 앞으로의 핵심 관전 포인트다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- LG에너지솔루션, 북미 공급망 강화 구축…
에너지 플랫폼 기업도약 속도 (디지털데일리, 2026-10-23) - LG에너지솔루션 함솔이봉사단, 특수교육대상 학생과 ‘행복동행’ (중부매일, 2026-10-22)
- LG에너지솔루션, ‘희망을 전하는 행복동행’ 진행 (충청타임즈, 2026-10-22)
- 청주시장애인종합복지관-LG에너지솔루션, 고령 장애인 가을 나들이 지원 (복지타임즈, 2026-10-22)
- LG에너지솔루션, 증평 벨포레서 특수학급 학생 체험활동…’희망을 전하는 행복동행’ (BBS불교방송, 2026-10-22)
- LG에너지솔루션 최대 실적에도 배터리 3사 합산이익 29% 감소 전망 (토요경제, 2026-10-21)
- LG에너지솔루션·목령복지관, 오창 주민과 가을 나들이 (중부매일, 2026-10-21)
- LG에너지솔루션, 북미 리튬 32만톤 확보…ESS 배터리 ‘탈중국 공급망’ 구축 (핀포인트뉴스, 2026-10-21)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


