HMM, 실적은 1조 넘는데 5일선은 이미 꺾였다
결론부터 말한다
- 3분기 영업이익 1조원대, CCFI 38% 급등. 실적 하나는 확실히 좋다.
- 하지만 주가는 20일선 위, 5일선 아래. 최근 1주일은 -4.7% 조정 중이다.
- 노조 파업 이슈까지 겹친 애매한 구간. 추격 매수보다 이평선 지지 확인이 먼저다.
내가 이 종목을 보는 이유
해운 운임 상승 사이클이 실적으로 찍히고 있다. CCFI(중국컨테이너운임지수)가 전분기 대비 38% 급등했고, 3분기 영업이익은 전년 대비 245% 증가해서 1조원대를 다시 찍는다는 전망이 나온다. 2년 만의 1조원대 영업이익이다. 외국인 수급도 꾸준히 들어오고 있고, 배당수익률 3.11%에 주당배당금 700원까지 더하면 실적주로서 매력은 분명하다.
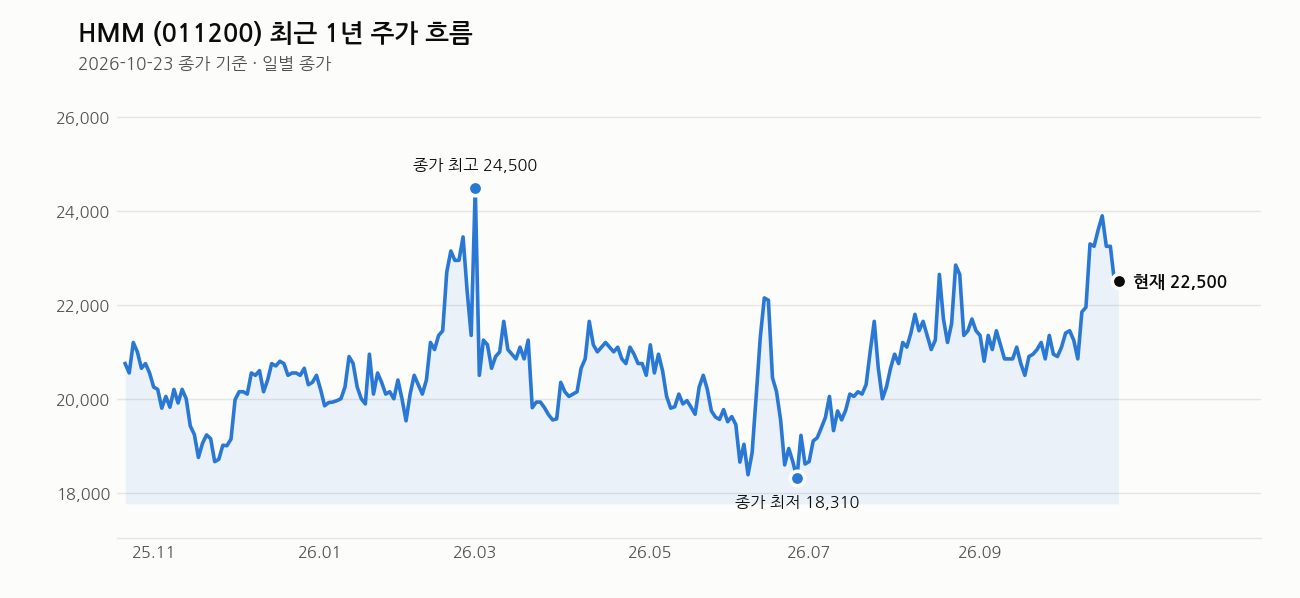
문제는 주가가 이 좋은 실적을 이미 상당 부분 선반영했다는 점이다. 최근 1개월 +6.9% 오른 자리에서 지금 1주일 새 -4.7% 빠졌다. 실적 기대와 주가 흐름이 엇박자를 내는 구간이다.
핵심 포인트
- 3분기 영업익 1조원대 회복, 전년 대비 245% 증가 전망. 고운임·공급 병목 수혜 명확
- 새 CEO 체제에서 12조 투자, 대형선·피더선 확충으로 장기 승부수 던지는 중
- 북극항로 등 신규 항로 확장 논의도 진행형
- 육상노조 부산 이전 반대로 총파업 불사 선언 — 단기 노이즈지만 무시할 수준은 아니다
- 추정PER 9.51배, PBR 0.74배. 밸류에이션 자체는 부담스럽지 않다
차트로 본 현재 위치
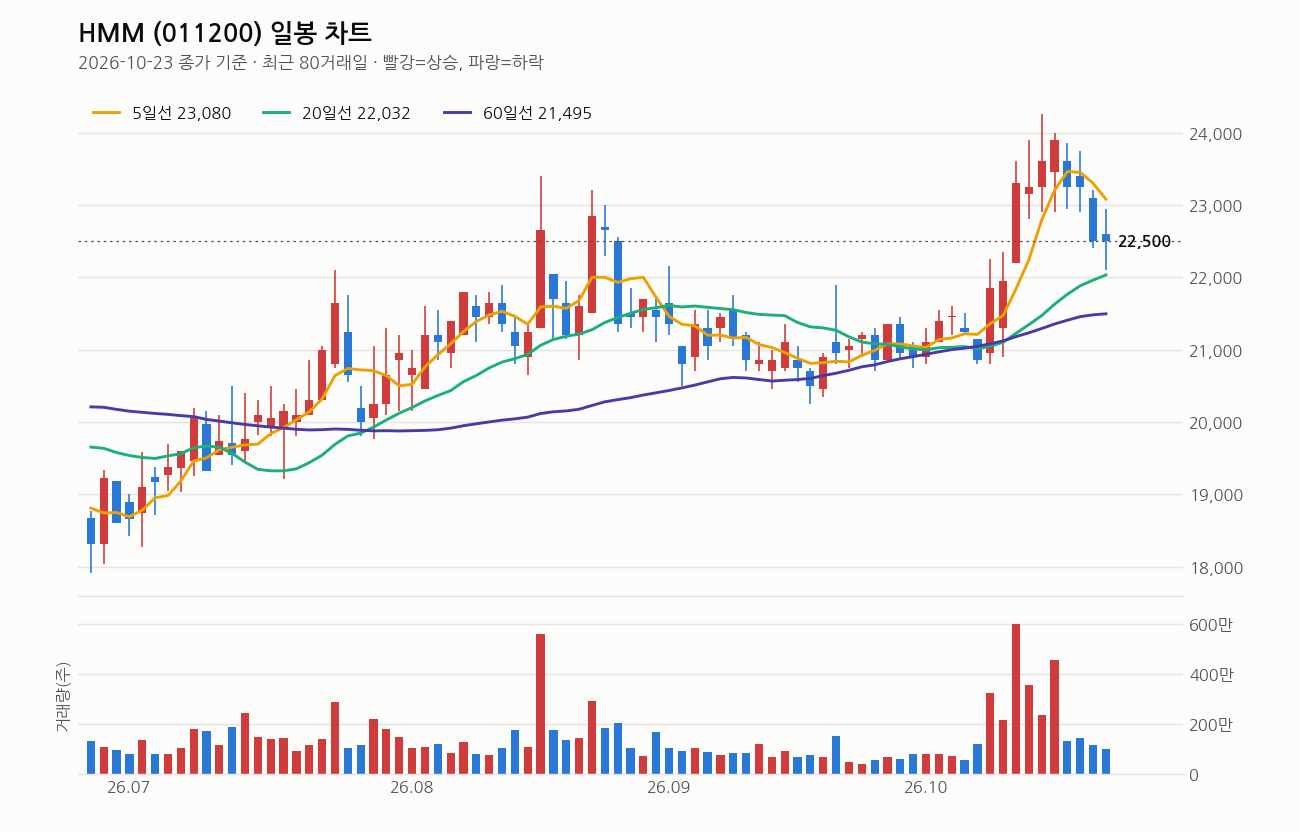
10월 23일 종가 기준 22,500원이다. 5·20·60일선이 정배열(23,080원 > 22,032원 > 21,495원)이지만, 종가는 5일선보다 2.5% 아래에 있다. 단기 추세가 살짝 꺾였다는 뜻이다. 20일선 방향은 아직 상승이라 중기 추세는 살아있다.
120일선 대비 8.7% 위, 60일선 대비 4.7% 위라 중장기 상승 흐름 자체는 유지되고 있다. 다만 최근 20거래일 고가 24,250원에서 지금 22,500원까지 밀려 있고, 1년 최고가 24,950원 대비로는 9.8% 아래다. 거래량은 직전 20일 평균의 0.6배로 눈에 띄게 줄었다. 상승 탄력이 약해진 상태에서 숨 고르기 중이라고 본다. RSI는 63으로 과열권은 아니지만 이미 꽤 올라와 있는 레벨이다.
정리하면, 중기 추세는 살아있지만 단기는 조정 국면. 거래량이 받쳐주지 않는 반등은 신뢰하기 어렵다.
내가 보는 가격대
지지선은 20일선 부근인 21,900원~22,000원대로 본다. 최근 20거래일 저가가 20,700원이니, 여기까지 밀리면 60일선(21,495원)도 흔들릴 수 있는 구간이다. 1차 목표가는 26,400원 선, 단기 목표는 25,000원~26,400원 사이로 잡는다. 현재가 22,500원 기준으로 목표가까지는 약 17~17.5% 거리다. 결코 가까운 거리가 아니다.
기술적으로는 20일선 혹은 61일선 이탈 여부가 핵심이다. 여기서 반등이 안 나오면 추가 하락 가능성을 열어둬야 한다.
최근 뉴스 흐름
실적 기대와 노이즈가 동시에 섞여 있다. 3분기 영업이익 1조원대 회복, CCFI 38% 급등이라는 호재성 숫자가 연이어 나왔고, 새 CEO 체제에서 12조 투자로 대형선·피더선을 동시에 확충한다는 장기 전략도 공개됐다. 북극항로 가능성까지 거론되며 중장기 그림은 긍정적이다.
반대로 10월 25일에는 육상노조가 부산 이전에 반대하며 총파업 불사를 선언했다. 29조원 투자 이후 “호황 이후 수익성 시험대”라는 지적도 같은 시기 나왔다. 실적은 좋은데 내부 갈등과 장기 수익성 검증이라는 숙제가 동시에 떠오른 그림이다.
여기는 조심해라
해운 운임은 변동성이 크다. 지금 좋은 숫자가 다음 분기에도 이어진다는 보장은 없다. 노조 파업이 실제로 벌어지면 단기 수급에 타격을 줄 수 있다. 글로벌 경기 둔화 신호가 나오면 운임부터 식는다는 걸 잊으면 안 된다.
기술적으로는 20일선·60일선 이탈 여부를 반드시 체크해라. 여기서 반등 없이 밀리면 손절 기준을 미리 정해두고 대응해야 한다. 좋은 실적이 나와도 추세가 꺾이면 주가는 따라가지 않는다. 분할 매수, 분할 매도로 비중 관리하는 게 기본이다.
이 회사, 짧게 정리하면
HMM은 컨테이너선과 벌크선을 운영하는 국내 최대 해운사다. 시가총액 21조 2,229억원, PER 15.12배지만 추정PER은 9.51배로 실적 개선을 반영하면 밸류에이션 부담은 크지 않다. PBR 0.74배로 자산가치 대비로도 저평가 구간에 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- HMM 육상노조 “부산 이전 반대…총파업 불사” (KBS 뉴스, 2026-10-25)
- (해운 호황의 수명①) HMM의 29조원 승부수···호황 이후 수익성 시험대 (서울파이낸스, 2026-10-24)
- HMM, 2년만에 1조원대 영업이익 달성 전망…올해 3분기 평균 CCFI는 전분기대비 38%나 급등 (쉬핑뉴스넷, 2026-10-21)
- ‘물류맨’ 최원혁號 HMM, 취임 후 12조 투자…장기 선대 승부수 (한국금융신문, 2026-10-21)
- “HMM 하반기 업황 긍정적”…주가도 열흘째 ‘우상향’ (글로벌이코노믹, 2026-10-21)
- 북극항로, HMM·팬오션도 올라탈까… 해운업계 복잡한 셈법 (이코노미톡뉴스, 2026-10-21)
- HMM, 3Q 영업익 245% 뛴 1조원 전망…고운임·공급 병목 수혜 (연합인포맥스, 2026-10-21)
- HMM, 대형선·피더선 동시 확충…인도·아프리카 항로 공략 ‘속도’ (뉴시스, 2026-10-21)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


