SK이노베이션, 15% 눌림목에서 60일선 지지 확인할 자리
결론부터 말한다
- 최근 1주 -15.7% 급락 후 136,100원, 60일선(135,400원) 바로 위에서 멈춰선 자리다
- 정유 실적 회복 기대와 ESS·데이터센터 수혜 스토리는 살아있지만 운임 급등이 단기 발목을 잡았다
- 실적 발표를 앞두고 변동성이 커진 구간이라 분할 대응과 손절선 설정이 그 어느 때보다 중요하다
내가 이 종목을 보는 이유
SK이노베이션을 오늘 다루는 이유는 단순하다. 정유사이면서 동시에 ESS·신재생 기업이라는 이중 포지션이 지금 시장 테마와 정확히 맞아떨어진다. 고유가 기조에 정유 마진 개선 기대가 얹히고, ESS LFP 미국 시장 공격 진입과 네오볼타 파워와의 2031년까지 장기 공급계약은 단기 재료가 아니라 구조적 성장 스토리다. 여기에 SK ENS 합병으로 LNG 발전·ESS·연료전지·액침냉각까지 사업 영역을 넓힌 점, AI 데이터센터 464조 원 규모 투자 계획에서 전력 수요를 ESS로 충당하겠다는 그림까지 더해지면 중장기 방향성은 나쁘지 않다고 본다.
다만 지난주 급락으로 진입 타이밍 얘기가 나올 만큼 가격이 빠르게 눌렸다. 이게 기회인지 추세 전환의 시작인지는 숫자로 냉정하게 봐야 한다.
핵심 포인트
- 정유 실적 회복 기대: 고유가 지속 시 마진 개선, 다만 운임 급등이 수익성을 갉아먹을 수 있다는 반대 신호도 분명히 있다
- ESS·에너지 확장: 네오볼타 파워와 2031년까지 장기 계약, SK ENS 합병으로 사업 포트폴리오 다각화
- 윤활기유 반사이익: 자회사 SK엔무브 스페인 ILBOC 공장 투어 후 고객사 확대 기대와 2027년 수주 퀀텀점프 전망이 나온다
- 이란전쟁 이후 기유 시장 재편: 수혜 가능성이 거론되는 변수다
- 1조 자금 조달 추진: SKIET를 품는 과정에서 자금 조달 이슈가 있다는 점은 주주가치 측면에서 체크해야 한다
- 실적 발표 임박: 이번 주 3분기 실적이 나온다. 2차전지 쪽 추이는 4분기까지 더 지켜봐야 한다는 신중론도 있다
차트로 본 현재 위치
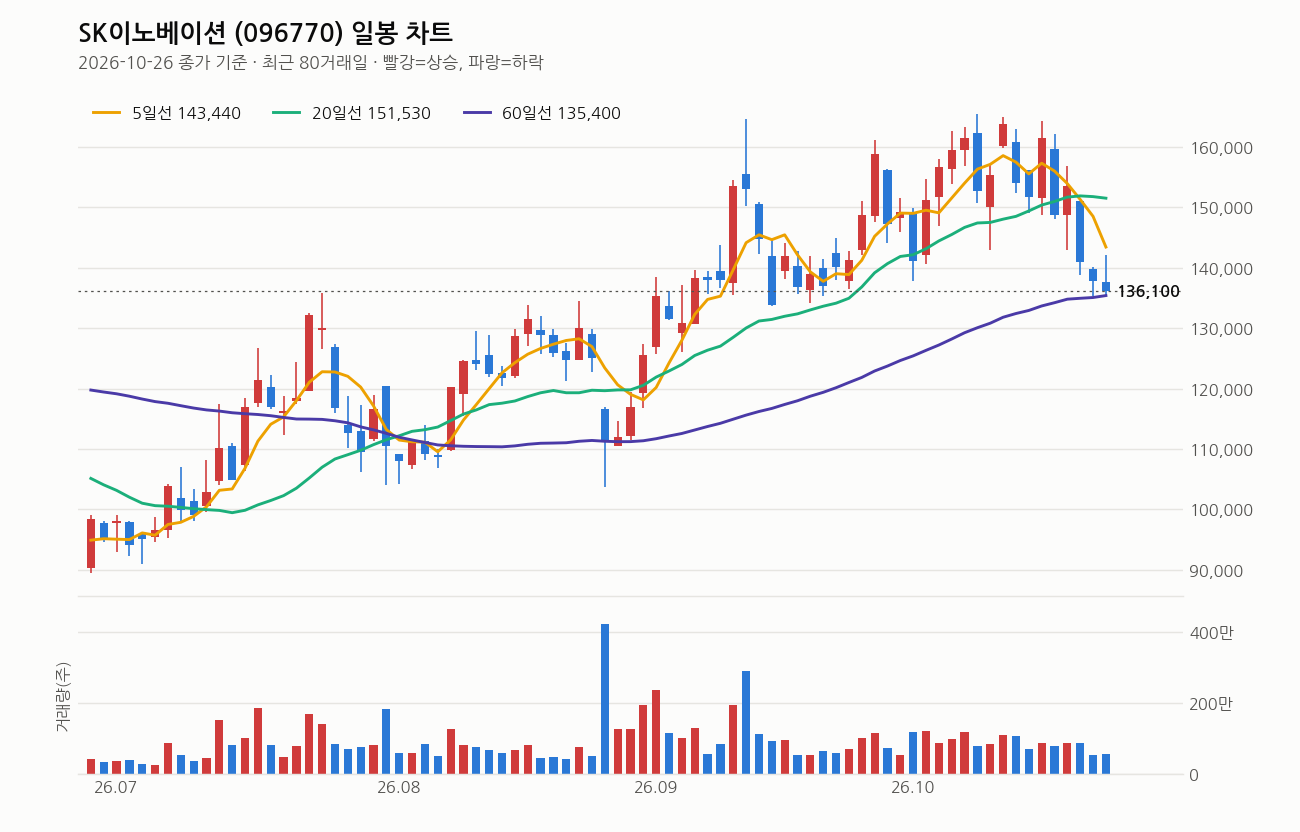
10월 26일 종가는 136,100원, 전일 대비 -1.23%다. 당일 고가 142,200원에서 저가 135,500원까지 흔들린 걸 보면 장중 변동성이 상당했다.
이동평균선을 보면 5일선(143,440원)과 20일선(151,530원)보다는 각각 5.1%, 10.2% 아래에 있고, 60일선(135,400원)은 0.5% 위, 120일선(125,029원)은 8.9% 위다. 정배열도 역배열도 아닌 혼조 배열인데, 이건 단기 급락으로 단기선들이 중장기선 아래로 꺾인 전형적인 조정 구간이라는 뜻이다. 다만 20일선 자체는 5거래일 전보다 상승 중이라 중기 추세가 완전히 꺾인 건 아니다.
핵심은 60일선이다. 지금 종가가 딱 그 위에 걸쳐 있다. 여기서 더 밀리면 60일선 이탈이고, 버텨내면 단기 지지 확인이다. 최근 1주 -15.7%라는 낙폭은 작지 않다. 반면 최근 3개월로 보면 여전히 +16.6%로 플러스다. 큰 그림에서는 상승 추세 속 눌림목, 짧은 그림에서는 급락이라는 두 시각이 공존하는 자리다.
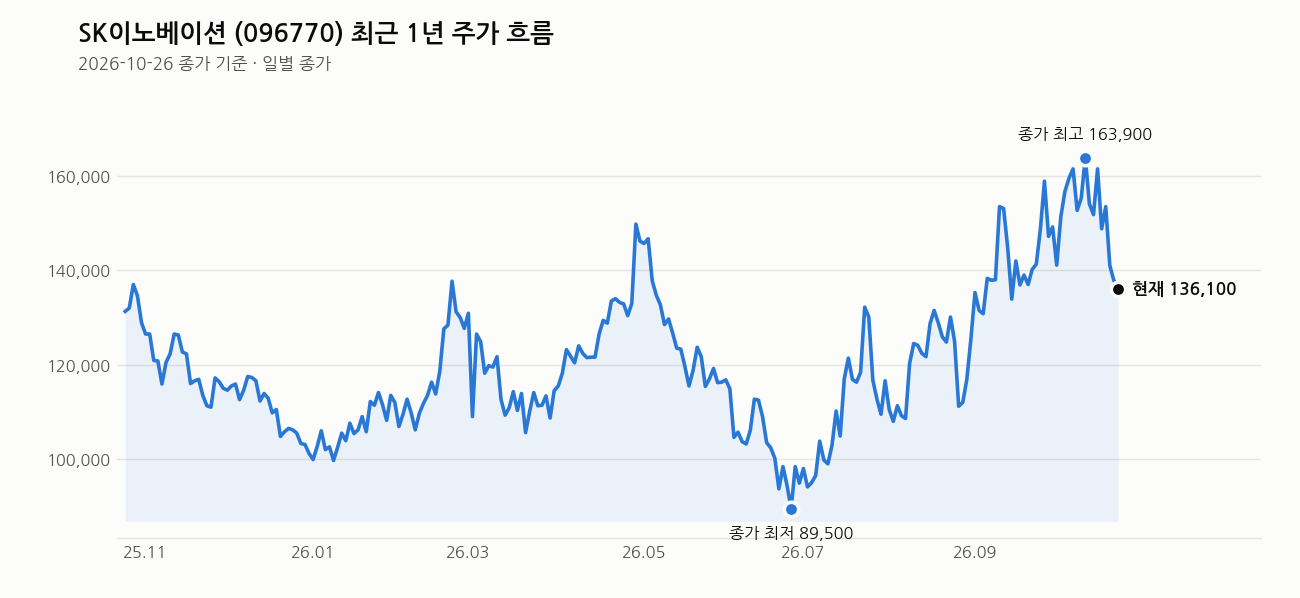
최근 1년 최고가 165,400원 대비 17.7% 아래, 최저가 87,700원 대비는 55.2% 위다. 중간보다는 고점 쪽에 가깝다. 거래량은 548,278주로 20일 평균의 0.6배, 평소보다 오히려 줄었다. 급락인데 거래량이 안 터졌다는 건 투매가 아니라 관망 속 매물 소화 과정에 가깝다고 본다. RSI는 41로 중립권, 과열도 침체도 아니다.
내가 보는 가격대
증권사 목표가로 25만 원이 나와 있다. 현재가 136,100원과 비교하면 거리가 83% 가까이 벌어져 있다. 이 정도 괴리는 짧게 메울 수 있는 거리가 아니다. 목표가는 방향성 참고용이지, 단기 기대치로 삼을 숫자가 아니라는 걸 분명히 해둔다.
현실적인 구간은 최근 20거래일 저가 135,300원과 60일선 135,400원이 겹치는 자리다. 지금 종가 136,100원은 바로 그 바로 위다. 이 구간이 버텨주느냐가 1차 관전 포인트고, 무너지면 120일선 125,029원까지 열어둬야 한다. 위로는 20일선 151,530원 회복이 추세 전환의 신호가 될 수 있다.
최근 뉴스 흐름
뉴스 흐름을 묶어보면 세 갈래다. 첫째, 증권가 콜과 리포트에서 목표가 25만 원, 윤활기유 반사이익, 2027년 수주 퀀텀점프 같은 긍정적 톤이 이어졌다. 둘째, SKIET를 품는 과정에서 1조 자금 조달을 추진한다는 소식, AI 데이터센터 전력 공급 역할에 주목하는 포럼 기사도 나왔다. 셋째, 10월 22일 운임 급등과 차익실현으로 6%대 급락했다는 특징주 기사가 있다. 긍정적 재료와 단기 수급 악재가 동시에 뉴스에 뜬 셈이다. 이 간극이 지금 주가 변동성의 근본 원인이라고 본다.
여기는 조심해라
운임 급등이 정유 수익성을 악화시킬 수 있다는 점, 그리고 트럼프발 러시아 제재 완화 가능성은 유가 상승 기대를 꺾을 수 있는 변수다. 이 두 가지가 겹치면 지금까지 믿었던 “고유가+ESS 성장” 시나리오의 전제가 흔들린다. ESS 쪽도 가격 변동성과 규제 리스크가 상존하고, 2차전지 시장 자체가 약세면 4분기까지 더 지켜봐야 한다는 신중론도 무시할 수 없다.
무엇보다 이번 주 3분기 실적 발표가 변동성의 분수령이다. 실적 숫자가 기대에 못 미치면 60일선 지지가 무의미해질 수 있다. 분할 매수, 분할 매도 원칙을 지키고 60일선 이탈 시 대응 기준을 미리 정해두는 게 맞다. 비중 과도하게 싣지 말고, 손절선 없이 버티는 전략은 이 구간에서 가장 위험하다.
이 회사, 짧게 정리하면
SK이노베이션은 정유·윤활유 사업에 ESS·신재생에너지, LNG 발전까지 더한 종합 에너지 기업이다. 시가총액 23조 81억 원, PBR 0.88배로 장부가 대비 저평가 구간에 있고, 추정PER 6.65배는 추정EPS 20,461원 기준으로 이익 정상화를 전제로 한 밸류다. 올해 EPS가 -6,951원인 걸 보면 지금은 적자에서 흑자 전환을 기대하는 국면이라는 점을 분명히 인지해야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (오늘의 증권가 콜) 기가비스, SK이노베이션, RF머트리얼즈, 서진시스템, 실리콘투, 아이파크현대산업개발 등 (한국경제, 2026-10-26)
- (2026 에너지포럼) 메가프로젝트 전력·열 공급 과제…SK이노베이션 역할 주목 (메트로신문, 2026-10-25)
- 이란전쟁 이후 기유 시장 재편 조짐…SK이노베이션 수혜 가능성 주목 (핀포인트뉴스, 2026-10-24)
- SKIET 품는 SK이노베이션, 1조 자금 조달 추진(시그널) (서울경제, 2026-10-23)
- (리포트 브리핑)SK이노베이션, ‘SK엔무브 스페인 ILBOC 공장 투어 후기’ 목표가 250,000원 – iM증권 (뉴스핌, 2026-10-23)
- SK이노베이션, 윤활기유 자회사 SK엔무브 고객사 확대 기대 By 알파경제 alphabiz (Investing.com 한국어, 2026-10-23)
- (버핏 리포트) SK이노베이션, ‘윤활기유’ 반사이익 본격화…2027년 수주 퀀텀점프 기대 – iM (버핏연구소, 2026-10-23)
- (특징주) SK이노베이션, 운임 급등·차익실현에 휘청…6%대 하락 (아주경제, 2026-10-22)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


