한미약품, 국산 1호 비만약 처방 개시, 주가는 역배열 속 반등
결론부터 말한다
- 국산 1호 GLP-1 비만치료제 에페, 오늘부터 처방 시작. 가격 경쟁력은 분명하다.
- 주가는 이틀 연속 강세로 5일선 위에 올라섰지만, 20일·60일선 아래 역배열은 아직 못 풀었다.
- 호재와 기술적 약세가 동시에 있는 자리다. 추격보다는 분할 대응이 맞는 구간이다.
내가 이 종목을 보는 이유
오늘 한미약품이 시장의 관심을 받는 이유는 명확하다. 국산 1호 비만치료제 에페가 오늘부터 실제 처방에 들어갔다. 글로벌 비만약 시장은 위고비, 마운자로가 선점하고 있지만, 한미약품은 가격을 절반 수준으로 낮춰서 들어간다. 4주 투여에 약 13만 원이면 해외 제품 대비 확실한 가격 메리트다. 여기에 바이오마린 대상 기술수출 소식까지 같은 날 겹쳤다. 나는 이 종목을 “비만약 하나만 보고 들어가는 종목”이 아니라 “기술수출 파이프라인 + 비만약 매출이 같이 움직이는 종목”으로 본다.
핵심 포인트
- 에페는 2mg~10mg까지 5단계로 제품화됐고, 가격은 12만 9천원부터 최상급 29만 9천원까지 차등화돼 있다. 저용량으로 진입장벽을 낮추고 고용량에서 수익을 내는 전략이다.
- 생산능력은 300만 도즈 수준으로 알려져 있다. 공급 측면 준비는 돼 있다는 뜻이다.
- 로슈향 계약은 4분기부터 계약금이 들어오는 구조다. 3분기 실적엔 반영이 안 됐고, 4분기 이후 실적에 변화를 줄 변수다.
- 다만 3분기 영업이익은 시장 기대치를 크게 밑돌았다. 북경한미 부진과 비용 부담이 발목을 잡았다. 본업(고지혈증 로수젯, 당뇨치료제 등)은 견조했지만, 기술료 감소분이 숫자를 끌어내렸다.
- 체중감량 효과는 4주 2.6%로 보고된 수준이다. 해외 1위 제품 대비 임상 데이터의 임팩트가 크다고 보긴 어렵다. 이 부분은 글로벌 경쟁력을 따질 때 냉정하게 봐야 한다.
차트로 본 현재 위치
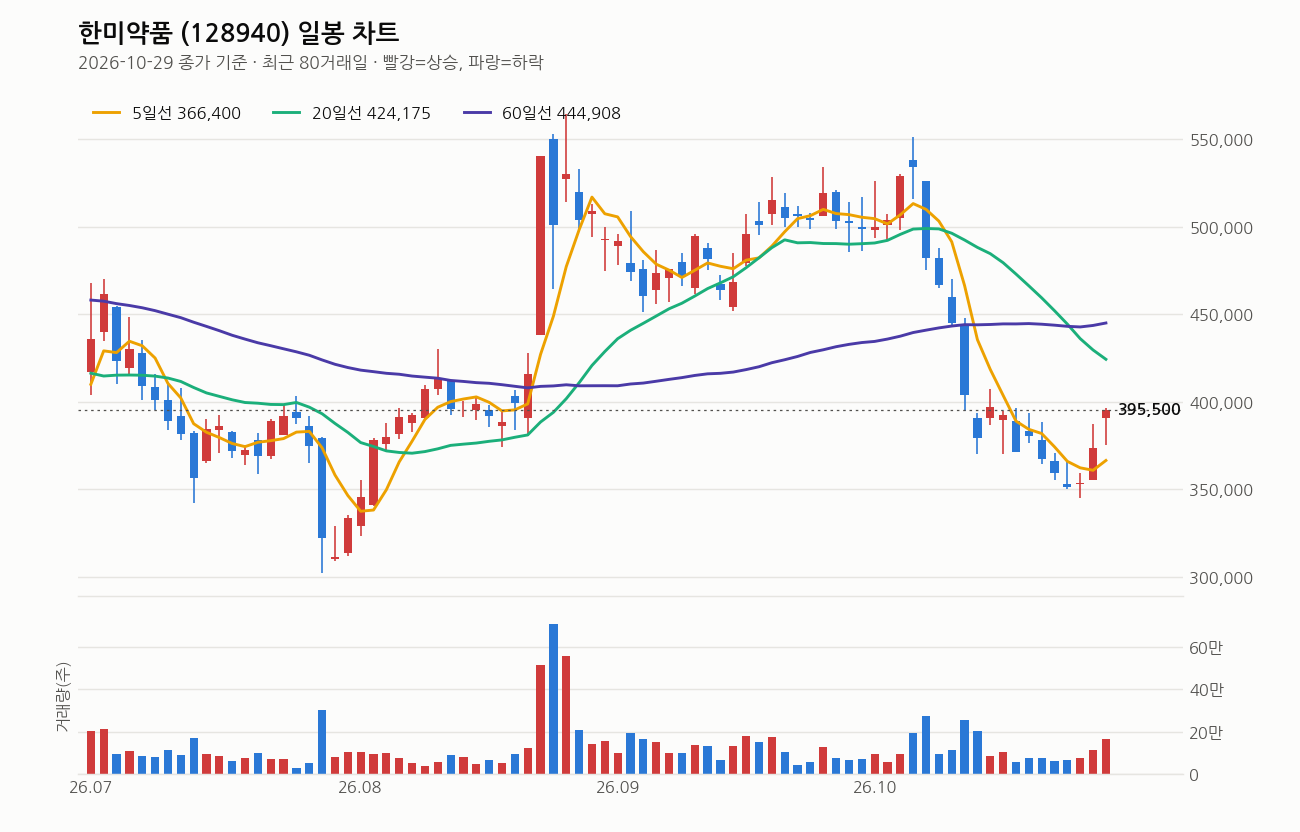
종가는 395,500원, 전일 대비 +5.89%로 거래량까지 평소보다 1.5배 실리면서 올라왔다. 5일선(366,400원) 위로는 확실히 올라섰지만, 20일선(424,175원)과 60일선(444,908원), 120일선(433,121원)은 전부 위에 떠 있다. 이동평균선 배열이 5일<20일<60일, 전형적인 역배열이고 20일선도 아직 하락 중이다. 즉 단기 반등은 나왔지만 중기 추세가 아직 꺾이지 않은 자리다.
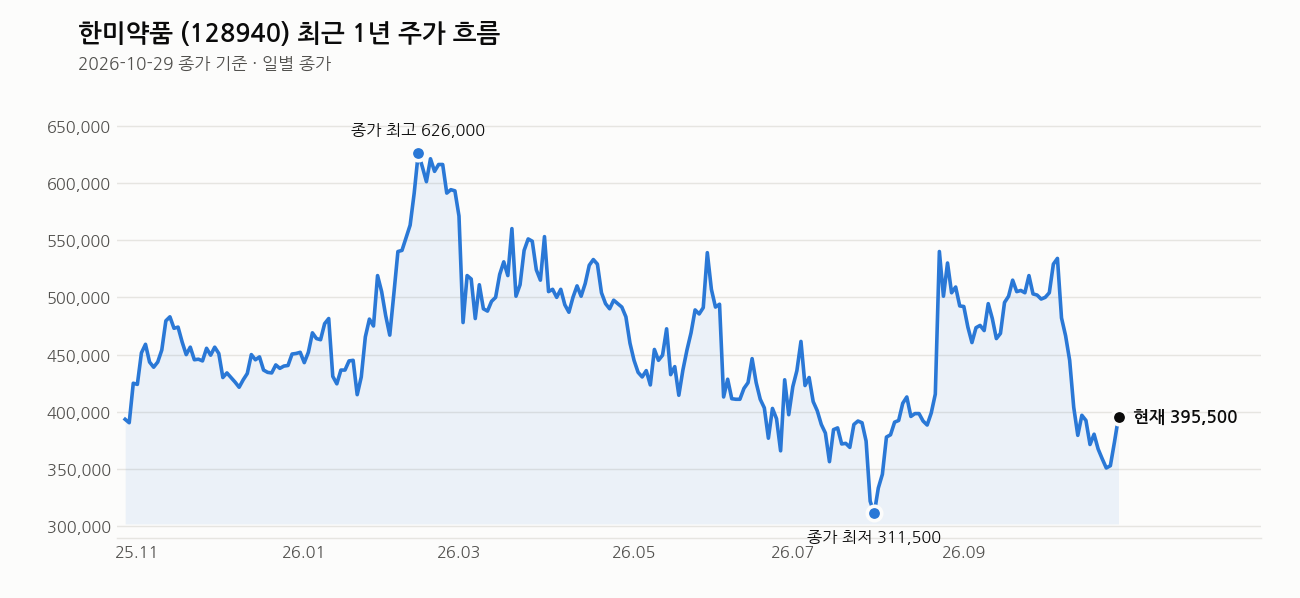
최근 1주 +7.6%로 급하게 올라왔지만 최근 1개월로 보면 -21.2%, 낙폭이 훨씬 크다. 최근 1년 최고가(647,000원) 대비는 38.9% 아래, 최저가(302,000원) 대비는 31.0% 위다. 고점에서 많이 빠진 뒤 저점에서도 어느 정도 반등한, 그 사이 어디쯤이다. RSI는 31로 침체권 근처다. 과매도에서 반등이 나오는 그림이지, 추세 전환을 확정 짓는 자리는 아니라고 본다.
내가 보는 가격대
최근 20거래일 고가는 551,000원, 저가는 345,000원이다. 지금 395,500원은 이 박스권의 하단 쪽에 가깝다. 목표가로 언급되는 70만원대는 현재가 대비 상승여력이 80%를 넘는 수준인데, 이건 어디까지나 실적 개선과 로슈 계약금 반영, 비만약 매출 확대가 모두 맞아떨어졌을 때 얘기다. 지금 주가와 그 목표가 사이의 거리는 상당히 멀다는 걸 먼저 인지해야 한다. 단기적으로는 20일선 424,175원 회복 여부를 1차 관문으로 보는 게 현실적이다.
최근 뉴스 흐름
오늘 하루에만 에페 처방 개시 소식이 여러 매체에서 집중적으로 다뤄졌다. 국산 첫 비만치료제라는 상징성과 가격 경쟁력이 핵심 키워드다. 동시에 바이오마린 대상 파브리병 신약 기술수출 소식도 같은 날 나왔다. 후속 비만약 개발에도 속도를 낸다는 기사도 있어, 단발성 이슈가 아니라 연속적인 파이프라인 흐름으로 봐야 한다. 다만 기술료 감소로 3분기 숫자 자체는 줄었다는 냉정한 평가 기사도 같이 나왔다. 경영권 분쟁 관련 주식담보대출·공개매수 쟁점 기사도 떠 있는데, 이건 실적과 별개로 수급에 영향을 줄 수 있는 변수로 체크해둘 필요가 있다.
여기는 조심해라
에페의 성공 여부는 아직 숫자로 증명된 게 아니다. 처방이 시작된 첫날일 뿐이고, 실제 판매량과 환자 반응은 몇 달은 지켜봐야 안다. 글로벌 제품 대비 체중감량 효과가 낮다는 점, 용량이 올라갈수록 가격 메리트가 줄어든다는 점은 분명한 약점이다. 북경한미 부진이 계속되면 4분기 실적도 기대만큼 안 나올 수 있다. 그리고 경영권 분쟁 이슈는 주가에 수급 변동성을 더할 수 있는 요인이다. 기술적으로는 역배열이 아직 안 풀렸다는 걸 잊지 마라. 단기 반등에 올라타더라도 20일선, 60일선 돌파를 확인하기 전까지는 비중을 크게 싣지 말고, 손절 라인을 먼저 정해두고 들어가는 게 맞다.
이 회사, 짧게 정리하면
한미약품은 국내 대표 제약사로 고지혈증·당뇨 치료제 등 본업이 탄탄하고, 다수의 글로벌 기술수출 파이프라인을 보유하고 있다. 시가총액은 5조 667억원, PER 23.34배지만 추정PER은 15.99배로 내려간다. 비만약과 로슈 계약금이 실적에 반영되기 시작하면 이 밸류에이션 레벨 자체가 다시 평가받을 수 있는 구간이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 한미약품·GC녹십자, 美 바이오마린에 파브리병 신약 기술수출 … 최대 6352억원 규모 (뉴데일리, 2026-10-29)
- (한미약품 분쟁-신동국과 백기사들㊥) 2342억 주식담보대출·공개매수 의무 쟁점 (시사저널e, 2026-10-29)
- 한미약품 에페 처방 시작…가격 경쟁력 앞세워 비만약 시장 도전 (스트레이트뉴스, 2026-10-29)
- 한미약품 첫 국산 비만치료제 ‘에페’ 처방 시작 (세이프타임즈, 2026-10-29)
- ‘비만 신약 출시’ 한미약품, 후속약 개발도 ‘고삐’ (톱데일리, 2026-10-29)
- 위고비·마운자로 잡을까…한미약품, ‘에페’ 기대에 이틀째 강세 (글로벌이코노믹, 2026-10-29)
- (1029시황레이더) 한미약품, 국산 첫 비만약 ‘에페’ 금일부터 처방 소식 등 (인포스탁데일리, 2026-10-29)
- 기술료 1128억 빠진 한미약품 성적표…숫자 줄었지만 본업은 컸다 (히트뉴스, 2026-10-29)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


