두산, 하루 만에 8% 빠진 자리, 지주사 저평가는 여전히 유효한가
결론부터 말한다
- 두산은 하루 만에 8.1% 급락하며 5일선, 20일선, 60일선을 모두 깨고 내려왔다. 역배열에 RSI 32, 추세는 명백히 약하다.
- 지주사 할인 논리와 동박적층판 호황 스토리는 여전히 유효하지만, 지금 차트는 그 스토리를 숫자로 증명해주지 못하고 있다.
- 단기 반등을 노리는 매매보다 분할 접근과 손절 기준이 먼저다. 지금은 쫓아가는 자리가 아니라 지켜보는 자리다.
내가 이 종목을 보는 이유
두산을 보는 핵심은 하나다. 지주사 몸값이 자회사 가치 합보다 싸다는 것. 두산에너빌리티, 로보틱스, 테스나 같은 자회사들의 시가총액을 다 더하면 지주사 자체 시총보다 크다는 계산이 나온다. 여기에 원익로보틱스까지 얹으면 격차는 더 벌어진다. 이론적으로는 지주사가 저평가돼 있다는 뜻이다.
본업도 나쁘지 않다. 동박적층판, 그러니까 AI·데이터센터용 고부가 기판 매출이 호황이고, 반도체 공정 초입에 들어가는 배관·가스 공급 장비 사업도 돌아가고 있다. 스토리 자체는 탄탄하다. 문제는 이 스토리가 최근 주가 흐름에서 전혀 힘을 못 쓰고 있다는 점이다.
핵심 포인트
- 지주사 할인(홀딩컴퍼니 디스카운트) 논리: 자회사 가치 합산 대비 모회사 시총이 낮게 거래되는 구조
- 동박적층판(CCL) 호황, AI·데이터센터향 고성능 제품 수혜 기대
- 반도체 공정 배관·가스 공급 장비 사업도 실적 받쳐주는 중
- 최근 기관·펀드 매수세가 들어왔다는 이야기가 있었지만, 지금 주가는 그 매수세를 무색하게 만드는 하락이다
차트로 본 현재 위치
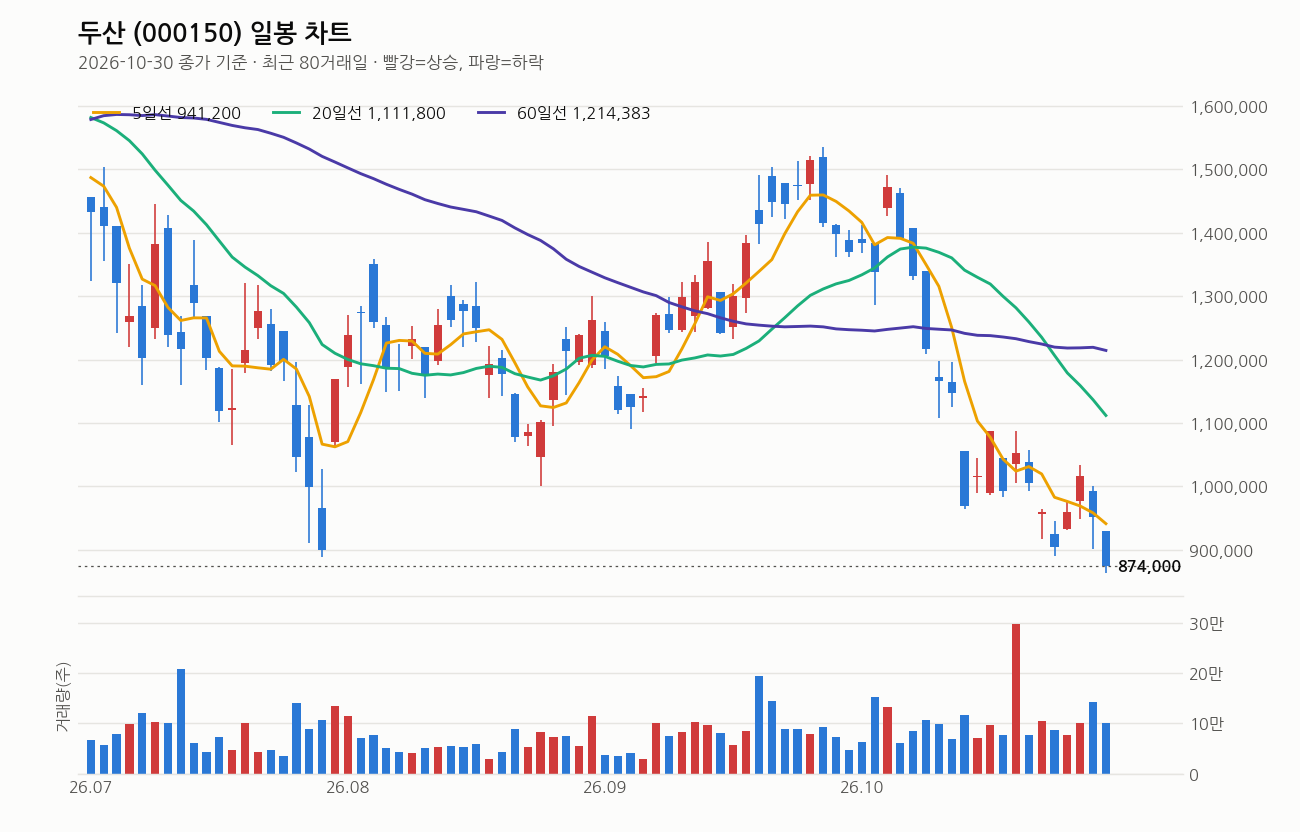
기준일(2026-10-30) 종가는 874,000원, 전일 대비 -8.10%다. 당일 고가 930,000원에서 저가 863,000원까지 하루 변동폭이 컸다. 이동평균선은 5일 941,200원, 20일 1,111,800원, 60일 1,214,383원, 120일 1,362,933원으로 완전한 역배열이고, 20일선은 5거래일 전보다 더 꺾여 내려오는 중이다. 종가는 5일선보다 7.1% 아래, 20일선보다 21.4% 아래, 60일선보다 28.0% 아래다. 단기·중기·장기 이평선을 전부 깨고 내려온 자리라는 뜻이다.
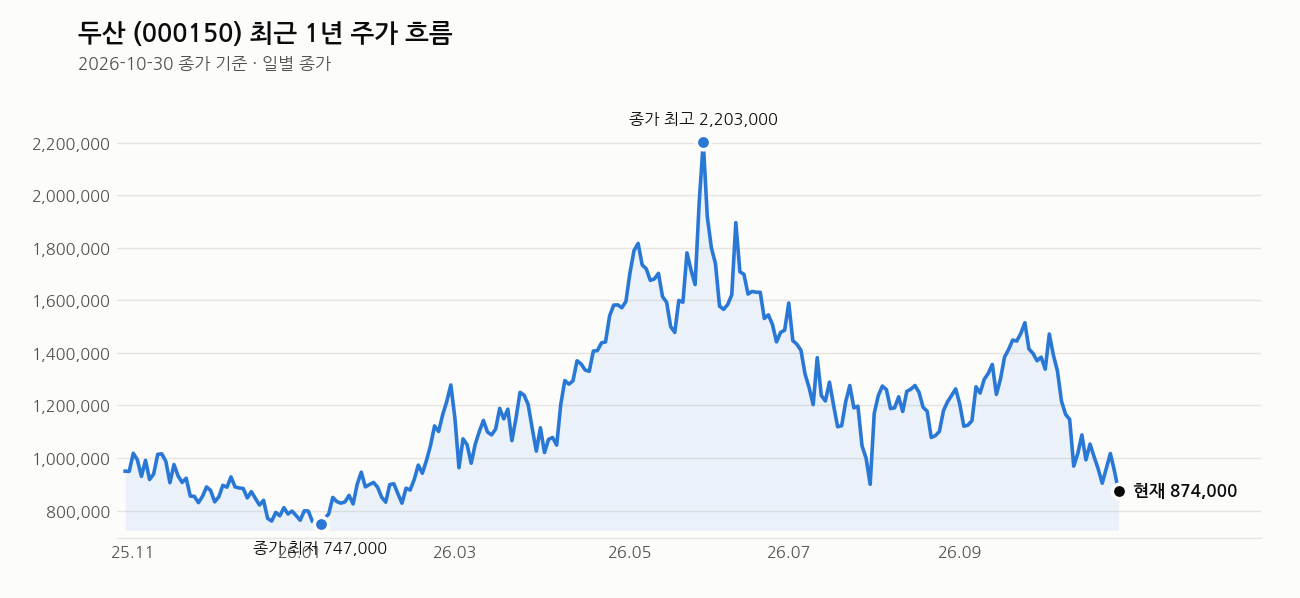
거래량은 99,952주로 직전 20일 평균의 1.0배 수준이다. 8%가 넘게 빠졌는데 거래량이 평소와 비슷하다는 건 투매가 터진 게 아니라 조용히 밀렸다는 의미다. 최근 1주 수익률 -8.9%, 1개월 -36.2%, 3개월 -25.3%. 1년 최고가 2,489,000원 대비로는 무려 64.9% 아래, 반대로 1년 최저가 734,000원보다는 19.1% 위에 있다. 고점에서 2/3 가까이 빠졌지만 저점은 아직 멀지 않다. RSI는 32로 침체권 경계선까지 내려왔다. 과매도 초입이지만 완전한 바닥 신호는 아니다. 지금은 떨어지는 칼날 한가운데다.
내가 보는 가격대
매수 관심 가격대는 123만 원으로 잡혔었고, 추가 매수 목표는 70만 원 수준, 이를 통해 평단가를 90만 원대 이하로 낮추는 게 목표였다. 지금 종가 874,000원은 이미 그 70만 원대 목표에 상당히 근접한 자리다. 최근 20거래일 고가 1,491,000원과 저가 863,000원을 보면, 한 달 사이 변동폭이 극단적으로 컸다는 걸 알 수 있다. 지금 종가 874,000원은 이 20일 저가 863,000원 바로 위에 걸쳐 있다. 즉 단기 지지선 테스트 구간이다.
70만 원이 1차 관심가로 거론됐던 만큼, 여기서 추가로 12% 정도 더 빠지는 구간까지는 저가 매수 시나리오가 남아있다고 볼 수 있다. 다만 이건 어디까지나 분할 대응의 영역이지, 한 번에 베팅할 자리는 아니다.
최근 뉴스 흐름
자회사 두산에너빌리티는 3분기 영업이익이 전년 대비 90.6% 증가했다는 소식이 나왔다. 본업 체력 자체는 나쁘지 않다는 걸 보여주는 숫자다. 다만 같은 시점에 체코 원전 시공 협상이 결렬됐다는 뉴스도 같이 떴다. 대형 수주 불확실성이 여전하다는 뜻이다. 공모채 시장에서는 BBB급 신용등급 투심이 위축되면서 두산이 관망세로 돌아섰다는 소식도 있다. 자금 조달 환경이 호락호락하지 않다는 신호다. 두산밥캣은 독일 법인을 매각했고, 방산 쪽에서는 미국 보안 인증 컨설팅 자격을 확보해 국내 기업 진출을 지원한다는 소식도 나왔다. 그룹 전반이 사업 재편과 해외 확장을 동시에 진행 중인 흐름이다.
여기는 조심해라
지금 차트는 역배열에 모든 이평선 아래, 20일선 방향도 하락이다. 추세가 꺾인 지 한 달이 넘었다는 뜻이다. 지주사 저평가 논리는 밸류에이션 이야기지 타이밍 이야기가 아니다. 쌀 때 사도 더 싸질 수 있는 게 하락 추세 종목의 특징이다. 체코 원전 협상 결렬이나 신용등급 투심 위축 같은 뉴스는 자회사 실적 호조만으로 상쇄되지 않을 수 있는 리스크다.
여기서 물타기나 추가 매수를 고려한다면 반드시 분할로 접근하고, 비중은 전체 포트폴리오에서 감당 가능한 수준으로 제한해야 한다. 손절 기준 없이 “싸니까 더 산다”는 접근은 지금 같은 역배열 구간에서 가장 위험한 습관이다.
이 회사, 짧게 정리하면
두산은 시가총액 12조 4,435억 원의 지주사로, 두산에너빌리티·로보틱스·테스나 등을 자회사로 두고 있다. PER은 50.39배로 낮지 않지만, 추정PER은 32.06배로 내려오고 추정EPS는 27,260원으로 현재 EPS 17,343원보다 높게 잡혀 있어 이익 성장을 기대하는 시장 컨센서스가 반영돼 있다. PBR은 5.99배로 장부가 대비 프리미엄이 상당히 붙어 있는 상태다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 두산에너빌, 3분기 영업이익 전년 대비 90.6%↑ (KBS 뉴스, 2026-10-31)
- 두산, 이렇게 팬들을 생각하다니…잠실구장과의 이별, 그라운드를 개방한다 (조선일보, 2026-10-31)
- (프로야구) 두산 마무리캠프 타격 재정비, 17명 야수 7개 케이지서 쉼 없이 스윙 (뉴스핌, 2026-10-31)
- ‘굿바이 잠실’ 두산, 팬 투어 프로그램으로 특별한 추억 선물한다…그라운드부터 선수단 시설까지 공개 (조선일보, 2026-10-31)
- 체코 원전 시공협상 결렬···두산에너빌 영향 어디까지 (시사저널e, 2026-10-31)
- (만기리포트) 두산, BBB급 투심 위축에 공모채 시장 관망 (딜사이트, 2026-10-30)
- 두산밥캣, 독일 법인 매각한 이유 (지디넷코리아, 2026-10-30)
- 두산, 美 방산 보안 인증 컨설팅 자격 확보…국내 기업 진출 지원 (지디넷코리아, 2026-10-30)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


