한화비전, 5거래일 +31% 급등 뒤 지금은 쫓아갈 자리 아니다
결론부터 말한다
- 3분기 영업이익 1,026억, 183% 증가라는 실적이 숫자로 증명됐다. 실적은 진짜다.
- 하지만 최근 1주 수익률 +31.1%, 당일 거래량은 평소의 5.4배. 단기 과열은 부정할 수 없다.
- 지금은 쫓아 살 구간이 아니라, 눌림목에서 라인 지키는지 지켜볼 구간이다.
내가 이 종목을 보는 이유
2,700개 넘는 종목 중에 실적 발표 이후 오히려 올라간 종목은 손에 꼽는다. 한화비전이 그 중 하나다. 이게 중요한 이유는 간단하다. 실적이 나쁘면 아무리 차트가 좋아도 흘러내리고, 실적이 좋아도 이미 선반영됐으면 재료 소멸로 빠진다. 그런데 이 종목은 실적 발표 후에도 사자가 붙었다. 시장이 숫자를 더 좋게 본다는 뜻이다.
영상 보안이 매출의 80%를 차지하는 본업이고, 여기에 반도체 장비(TSV 본드 쪽) 사업이 붙어 있다. 반도체 업황이 흔들리는 시기에 오히려 보안주라는 꼬리표보다 “반도체 장비주”로 재평가받는 흐름이 뉴스에서도 읽힌다. 본업과 신사업 두 축이 같이 돌아가는 그림이라 재료가 단발성이 아니다.
핵심 포인트
- 3분기 영업이익 1,026억, 183.3% 증가. 2분기 매출 5,200억(35% 증가), 영업이익 1,000억대(183% 증가)도 같은 흐름이었다. 한 분기가 아니라 연속된 실적 개선이다.
- 시큐리티와 세미콘(세미텍) 자회사를 같이 보유한 구조. 한미반도체와 겹치는 사업영역에서 과거 소송이 있었으나 지금은 해결된 상태다. 분쟁 리스크는 끝났다.
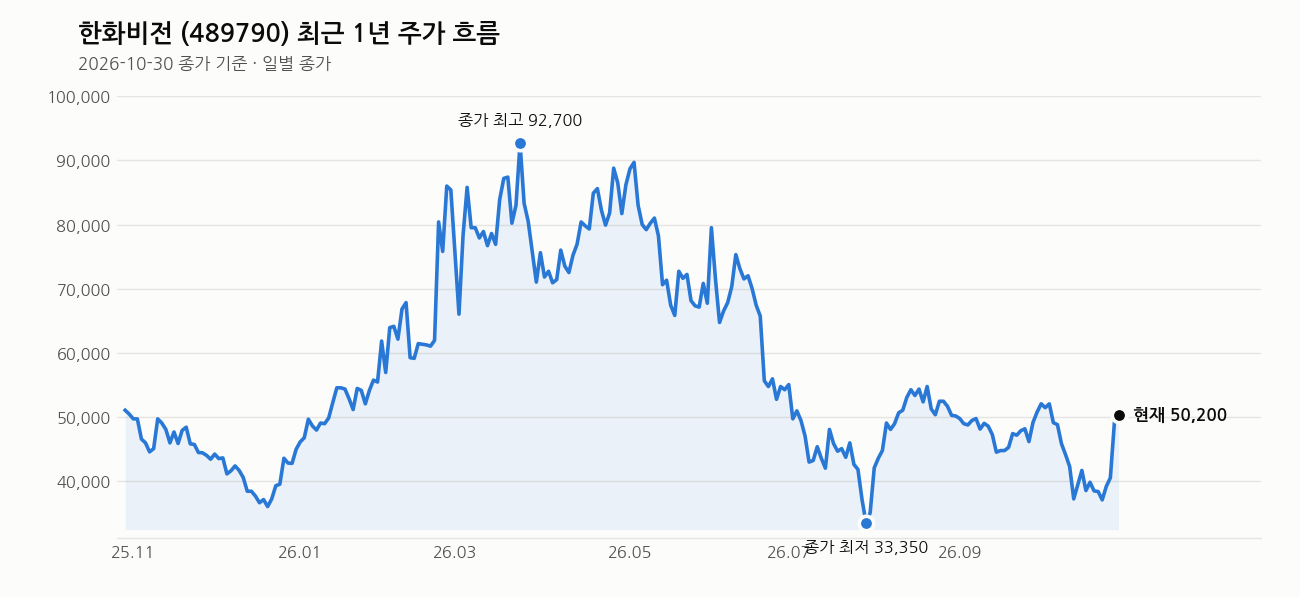
- 쌍바닥을 찍고 올라온 차트다. 최근 1년 최저가 30,950원에서 현재 50,200원까지 올라온 자리로, 저점 대비 62.2% 상승했다.
- 11월 2일 여의도에서 3분기 실적 설명회가 예정돼 있다. 시장이 숫자를 어떻게 받아들이는지 다시 확인할 자리다.
차트로 본 현재 위치
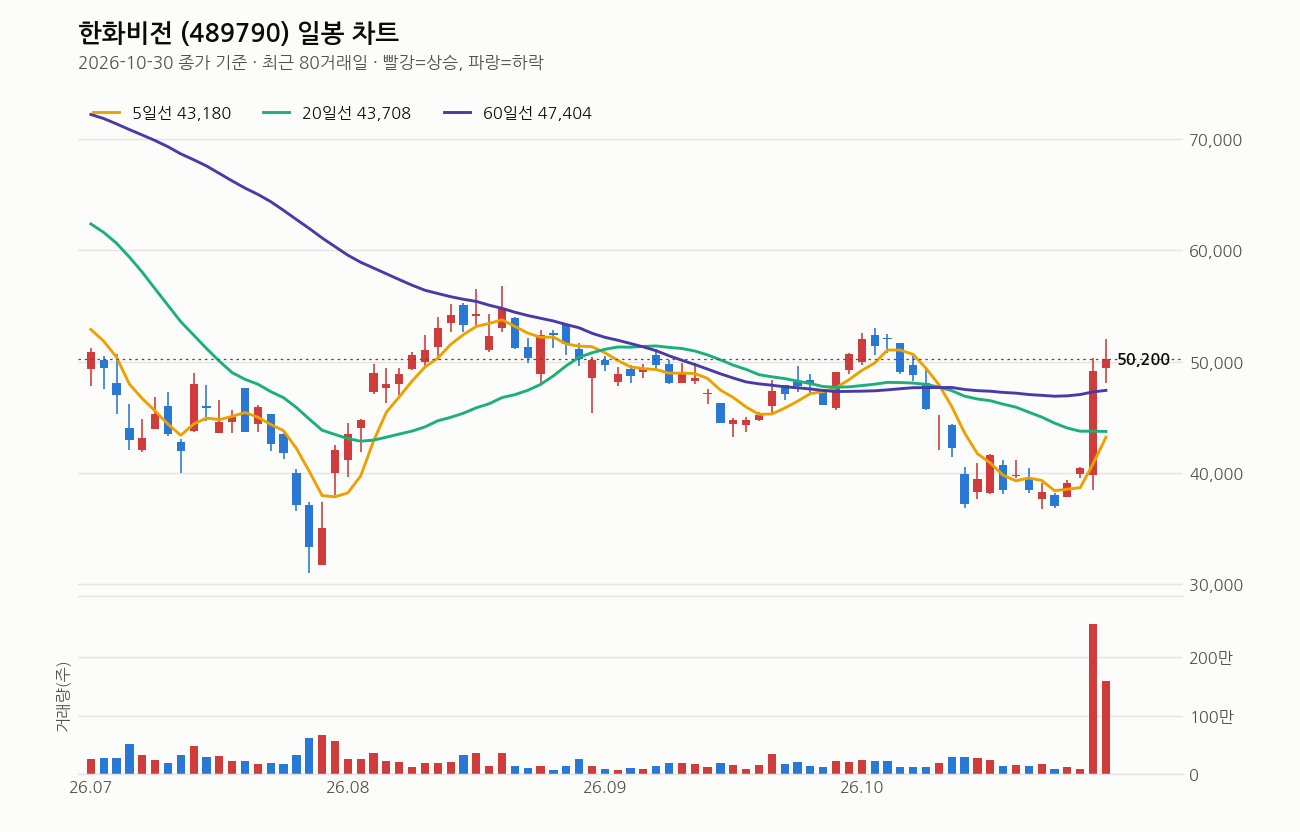
10월 30일 종가 50,200원 기준으로 본다. 당일 +2.14%, 고가 52,000원까지 찍었다가 저가 48,050원까지 밀린 뒤 마감했다. 변동성이 크다는 신호다.
이동평균선은 5일(43,180원) < 20일(43,708원) < 60일(47,404원) 역배열이고, 20일선 자체가 5거래일 전보다 오히려 내려와 있다. 그런데 현재가는 이 모든 단기 이평선 위에 16% 안팎 떠 있다. 이게 뭘 말하냐면, 최근 급등이 단기 이평선을 한참 앞질러서 올라왔다는 거다. 120일선(53,872원)은 아직 위에 있고 그 선 대비로는 6.8% 아래라서, 중기 추세는 아직 완전히 돌아선 게 아니다.
거래량은 평소의 5.4배가 터졌다. 매집이든 추격매수든 거래가 몰렸다는 건 확실하다. RSI는 57로 과열권(70)에는 못 미친다. 숫자만 보면 아직 여유는 있지만, 최근 1주 +31.1%라는 상승폭을 감안하면 단기 피로도는 이미 쌓였다고 봐야 한다. 1년 고점(97,900원) 대비로는 여전히 48.7% 아래라서 멀리 보면 바닥권에서 올라오는 초입 구간이다.
내가 보는 가격대
목표가는 67,000원, 증권사 목표가는 80,000원까지 나와 있다. 현재가 50,200원에서 67,000원까지는 33% 넘게 남은 거리고, 80,000원까지는 59%가 넘는 거리다. 멀다. 지금 가격에서 바로 노릴 자리가 아니라 단계별로 가는 자리다.
손절가는 36,000원으로 잡혀 있다. 최근 20거래일 저가가 36,700원이라는 점과 거의 일치한다. 이 라인이 깨지면 쌍바닥 지지가 무너진 것으로 봐야 한다. 60일선(47,404원)과 20일선(43,708원)이 1차, 2차 지지선 역할을 해줄 수 있는 자리고, 이 라인들을 순서대로 지켜내는지가 관전 포인트다. 지금처럼 단기 이평선과 괴리가 큰 상태에서는 조정이 와도 이상할 게 없다.
최근 뉴스 흐름
10월 29일 반도체 장비와 AI 카메라 순항 소식을 시작으로, 10월 30일 영업이익 183.3% 증가라는 실적이 복수 매체에서 보도됐다. SK증권은 시큐리티·세미텍 모두 예상보다 좋은 실적이라고 평가했다. 10월 31일에는 36% 반등했다는 제목과 함께 “반도체 업황 연동 보안주”로 재평가받는 흐름이 나왔고, 11월 1일에는 밀릴 때마다 물량을 모아둘 기회로 보는 시각과 함께, 11월 2일 실적 설명회 일정이 공지됐다. 흐름을 종합하면 실적 호조 → 재평가 → 단기 급등 → 설명회를 앞둔 숨 고르기, 이 순서로 가고 있다.
여기는 조심해라
최근 1주 +31.1%는 정상적인 속도가 아니다. 거래량 5.4배가 터진 날 고가와 저가 차이가 4,000원 가까이 난다는 건 단타 세력이 이미 들어와 있다는 뜻이다. 11월 2일 실적 설명회에서 추가 호재가 안 나오거나 기대에 못 미치면 차익실현 매물이 쏟아질 수 있다. 20일선(43,708원)이 꺾여 있는 역배열 상태라는 것도 기억해야 한다. 추세가 완전히 돌아선 게 아니라 급등 구간 중이라는 뜻이다.
손절가 36,000원 이상에서 들어간다면 기계적으로 라인을 지킬 각오를 해야 한다. 지금처럼 단기 이평선 위로 많이 띄워진 상태에서 물려서 들어가면 손절 라인까지 거리가 너무 멀어진다. 비중은 반드시 나눠서, 조정 받을 때 분할로 접근하는 게 맞다.
이 회사, 짧게 정리하면
한화비전은 영상 보안(CCTV·감시카메라)이 매출의 80%를 차지하는 회사고, 여기에 반도체 장비(세미콘) 자회사를 더해 성장 축을 넓히고 있다. 시가총액 2조 5,345억, PER 21.29배지만 추정PER은 12.75배로 내려온다. 이익이 빠르게 늘고 있다는 뜻이다. PBR은 2.67배, 외인소진율은 23.82%로 적지 않은 외국인 관심도 확인된다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 한화비전(489790)밀릴때마다 물량 모아둘 기회로 보이며 이후 전망 및 대응전략. (ThinkPool, 2026-11-01)
- 한화비전, 2일 여의도서 3분기 실적 설명회 (비건뉴스, 2026-11-01)
- “‘반도체 업황 연동’ 보안株라 불러주세요”…36% 반등한 한화비전 (이주의 Bull기둥) (매일경제, 2026-10-31)
- (고래사냥) ‘PS일렉트로닉스·디케이락·삼성SDI·한화비전! 내일장 고래 종목은?! – 머니투데이 (머니투데이, 2026-10-31)
- 한화비전 3분기 영업익 1026억… SK증권 “시큐리티∙세미텍 예상보다 좋은 실적” (아시아타임즈, 2026-10-30)
- 김동선 ‘반도체 승부수’…한화비전 3분기 영업익 1026억 (아이뉴스24, 2026-10-30)
- (기업이슈) 한화비전, 보안·반도체 장비 힘입어 영업익 183.3% (SBS Biz, 2026-10-30)
- 한화비전, 3분기 성장 중심 ‘반도체 장비’…AI 카메라도 순항 (금융신문, 2026-10-29)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


