삼성전기, 반등 7.9% 뒤에도 역배열은 그대로다
결론부터 말한다
- 3분기 영업이익 급증, MLCC 가격 인상, AI 서버향 수요까지 재료는 탄탄하다.
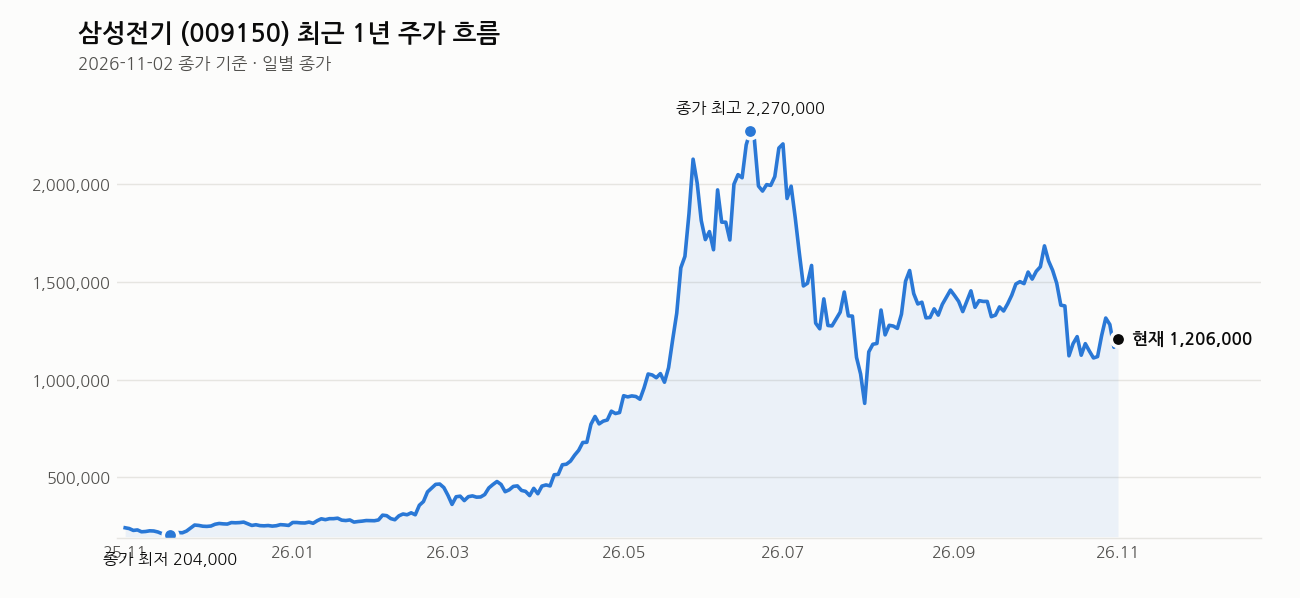
- 하지만 주가는 여전히 전 이동평균선 아래 역배열이고, 최근 한 달은 -22.4%다.
- 지금은 바닥을 다지는 자리인지 아닌지 저항선 돌파로 확인해야 하는 구간이다.
내가 이 종목을 보는 이유
삼성전기는 MLCC 국내 원탑이다. 여기에 무라타가 MLCC 가격을 올리기로 했다는 소식, AI 서버용 고다층 제품 공급 부족이 내년 상반기 정점을 찍을 거라는 전망, 유리기판 신사업까지 겹쳤다. 3분기 영업이익이 거의 두 배로 뛴 건 이 재료들이 실제 숫자로 찍히기 시작했다는 증거다. 나는 이 종목을 실적과 산업 사이클이 같이 돌아가는 몇 안 되는 케이스로 본다.
핵심 포인트
- 영업이익 100% 가까이 증가, FCB 사업 매출은 2배 이상 성장했다.
- 무라타의 MLCC 가격 인상은 업계 전체 단가 상승의 신호탄이다. 1위 업체가 움직이면 후발주자도 따라간다.
- AI 서버용 고용량·고다층 제품은 공급이 부족하다. 이 공급 부족이 내년 상반기 정점이라는 전망은 당분간 실적 개선 흐름이 이어질 거란 뜻이다.
- 기관이 최근 순매수 상위권에 삼성전기를 올렸다. 반도체 기판 수요 증가를 보고 들어오는 자금이다.
- 반대로 짚을 건 짚는다. 반도체 사이클이 다시 꺾이면 이 모든 기대는 희석된다. 고부가 메모리 시장이 과열 후 포화될 가능성도 열어둬야 한다.
차트로 본 현재 위치
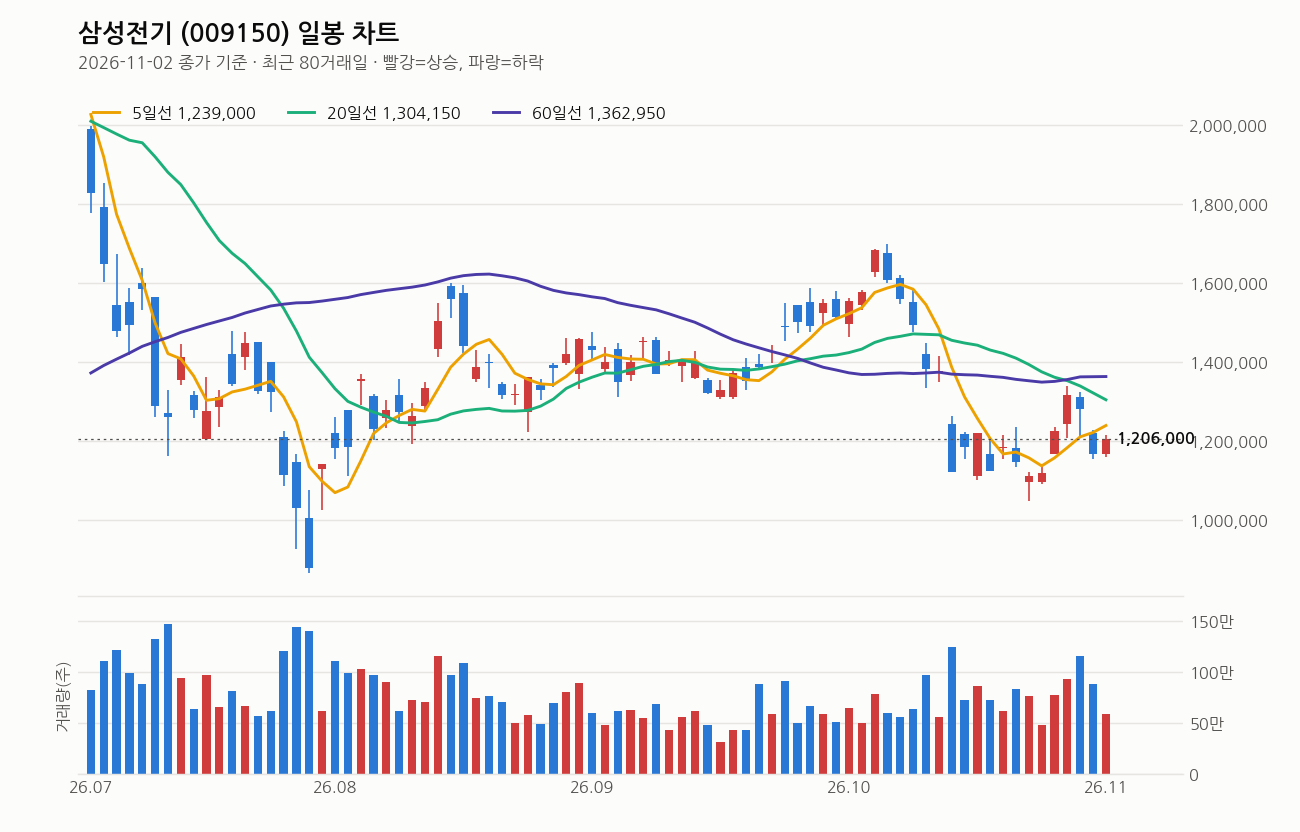
11월 2일 종가는 120만6천원, 전일 대비 3.43% 올랐다. 당일 고가 121만4천원, 저가 116만원이었으니 장중 변동폭도 꽤 컸던 하루다.
그런데 이 반등을 너무 반갑게만 보면 안 된다. 5일선(123만9천원), 20일선(130만4천원), 60일선(136만3천원), 120일선(146만원) 전부 위에 있다. 완전한 역배열이고 20일선은 5거래일 전보다 더 내려왔다. 최근 1주일은 +7.9%로 반등했지만 최근 한 달은 -22.4%, 낙폭이 워낙 컸던 뒤의 기술적 되돌림 성격이 강하다.
거래량은 58만4천주로 20일 평균의 0.8배밖에 안 된다. 3.43% 상승인데 거래량이 평균 이하라는 건, 이 반등에 힘이 실제로 얼마나 붙었는지 의심해볼 부분이다. 1년 최고가 241만7천원 대비해서는 아직 50.1% 아래에 있고, RSI는 41로 과열도 침체도 아닌 중립 구간이다. 결론적으로 이건 “바닥에서 확실히 턴했다”고 말할 자리가 아니라 “낙폭과대 구간에서 숨 고르는 중”이라고 보는 게 맞다.
내가 보는 가격대
145만원 저항선이 지금 가장 중요한 선이다. 현재가 120만6천원에서 145만원까지는 약 20% 떨어져 있고, 이 가격은 최근 20거래일 저가 104만8천원과 고가 169만9천원 사이, 상단에 가까운 위치다. 즉 145만원을 넘기는 순간 최근 한 달 박스권 상단을 뚫는 셈이고, 그걸 돌파해야 150만원 단기 목표, 그 다음 180만원 2차 목표가 현실성을 갖는다.
반대로 145만원을 못 넘기고 다시 눌리면 20거래일 저가인 104만8천원까지도 열어둬야 한다. 지금 자리는 딱 그 갈림길의 초입이다. 추가매수를 고려한다면 145만원 돌파를 확인한 뒤에 들어가는 게 순서라고 본다. 돌파 전에 미리 베팅하는 건 역배열 한복판에서 칼날을 잡는 것과 같다.
최근 뉴스 흐름
오늘이 삼성전기 창립 53주년이다. 여러 매체가 일제히 장덕현 사장의 기념사를 다뤘는데, 공통된 메시지는 MLCC와 기판 사업에서 “유례없는 대형 성장 기회”가 왔다는 것과 AI 산업이 아직 초기 단계(“1월 1일”)라 실행력이 관건이라는 것이다. 창립기념일 맞춰 CEO가 직접 MLCC·기판 성장성을 강조한 건, 회사 스스로도 지금이 중요한 변곡점이라고 보고 있다는 신호로 읽힌다.
여기는 조심해라
반도체 사이클은 항상 기대가 먼저 오고 숫자가 나중에 따라온다. AI 서버 수요, MLCC 가격 인상 모두 맞는 방향이지만 이미 주가에 상당 부분 선반영됐다가 꺾인 전력이 있다. 최근 한 달 -22.4% 낙폭이 그 증거다. 145만원 저항을 못 뚫고 다시 역배열이 심화되면 추가 하락 가능성도 열어둬야 한다. PER 92배, 추정PER도 54배로 밸류에이션 부담이 가볍지 않다는 점도 기억해야 한다. 분할 매수, 분할 매도 원칙 지키고 손절선 없이 물타기 하는 건 절대 하지 마라.
이 회사, 짧게 정리하면
삼성전기는 시총 90조 원 규모의 MLCC·카메라모듈·기판 전문 기업이다. 현재 PER 92.88배, 추정 PER은 54.51배로 미래 실적 개선을 상당히 반영한 가격이고 PBR도 8.91배로 낮지 않다. 배당수익률은 0.20%로 배당 매력보다는 성장 스토리로 보는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전기, 창립 53주년 기념식···”MLCC·기판에 대형 성장 기회” (팍스경제TV, 2026-11-02)
- 장덕현 삼성전기 사장 “MLCC와 기판 유례없는 대형 성장 기회” (디일렉, 2026-11-02)
- 장덕현 삼성전기 사장 “AI 산업 이제 1월1일…실행력이 관건” (매일일보, 2026-11-02)
- 장덕현 삼성전기 사장 “AI 성장 기회, 성과로 증명해야” – 머니투데이 (머니투데이, 2026-11-02)
- ‘창립 53주년’ 삼성전기 장덕현 “AI 산업, 실행력 발휘해 고성장” (신아일보, 2026-11-02)
- 삼성전기 창립 53주년…장덕현 “AI 산업, 대형 성장 기회” (연합뉴스TV, 2026-11-02)
- 삼성전기 창립 53주년…장덕현 사장 “AI 시대, 실행력으로 성장 기회 잡자” (이로운넷, 2026-11-02)
- 삼성전기, 창립 53주년 기념식 개최…장덕현 “AI 산업, 이제 1월 1일” By EBN (Investing.com 한국어, 2026-11-02)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


