태광, 17% 급등 뒤 29,000원 지지선이 관건이다
결론부터 말한다
- 알래스카 LNG 투자 기대감에 거래량 2.9배 터지며 17.65% 급등, 종가 30,000원
- 29,000원 지지 여부가 1차 분수령, 3만4천원 부근은 분할 익절 구간으로 본다
- 확정된 재료가 아니라 기대감 재료다. 뉴스에 나오는 태광그룹 계열사 이슈와 종목 자체는 분리해서 봐야 한다
내가 이 종목을 보는 이유
태광은 피팅·밸브를 만들어 조선, 플랜트, 에너지 섹터에 납품하는 기자재 제조사다. 오늘 하루 만에 17.65% 오르면서 거래량이 평소의 3배 가까이 터졌다. 이 정도 거래량 실린 양봉이면 그냥 지나칠 자리가 아니다.
재료는 알래스카 LNG 프로젝트다. 다만 나는 이 재료를 액면 그대로 받아들이지 않는다. 조선, 인프라, 원전, LNG 발전소 쪽은 일부 확정된 게 있지만 알래스카 LNG 자체는 아직 검토 단계다. 트럼프 측 발표와 한국 정부 입장에 온도차가 있고, 200억 달러 연간 투자 한도 안에서 여러 사업이 중복으로 거론되는 상황이라 “확정”이라고 부를 수 있는 단계는 아니다. 기대감과 불확실성이 동시에 주가에 실려 있다고 보는 게 맞다.
핵심 포인트
- 동종업계 대비 멀티플 격차가 점진적으로 벌어지고 있다는 점은 긍정적이다. PER 6.31배, PBR 1.09배면 밸류 자체는 부담스러운 수준이 아니다.
- 중동전쟁 리스크가 풀리면 중동 수주 회복 기대감도 걸려 있다. 반대로 중동 리스크가 길어지면 이 기대감은 뒤로 밀린다.
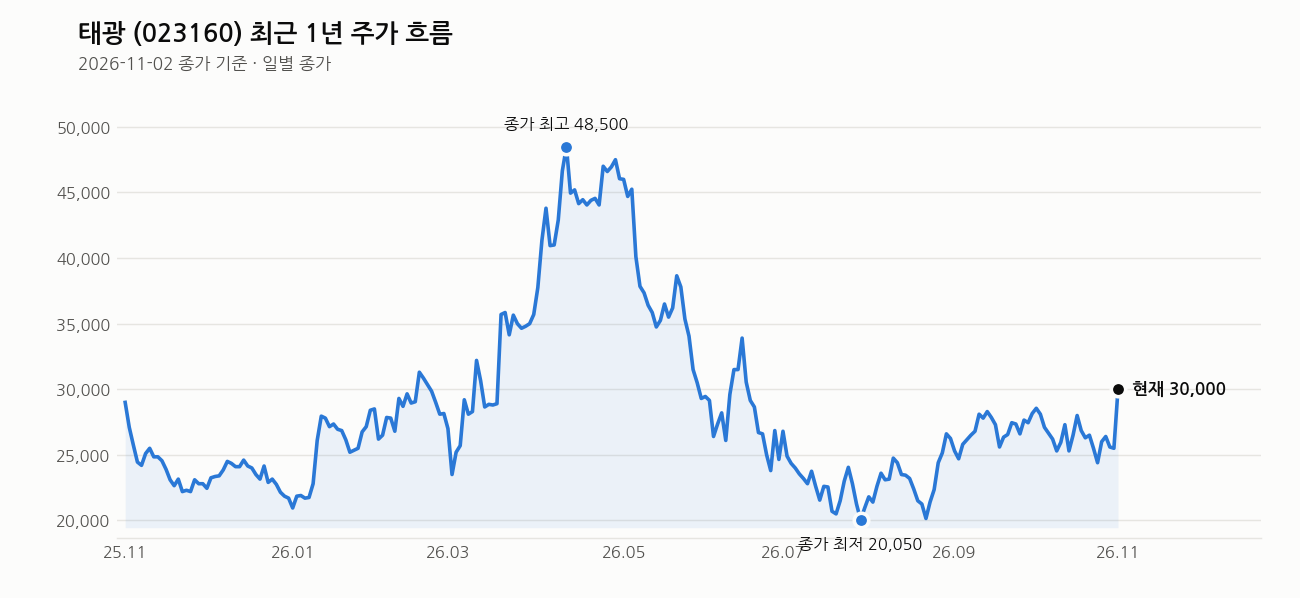
- 2월 저점 이후 오늘 상승으로 새로운 고점을 돌파했고, 최근 2~3거래일 저항선 상단에 안착하는 흐름이다. 단발성 급등이 아니라 추세적으로 올라온 흐름이라는 점은 눈여겨볼 만하다.
차트로 본 현재 위치
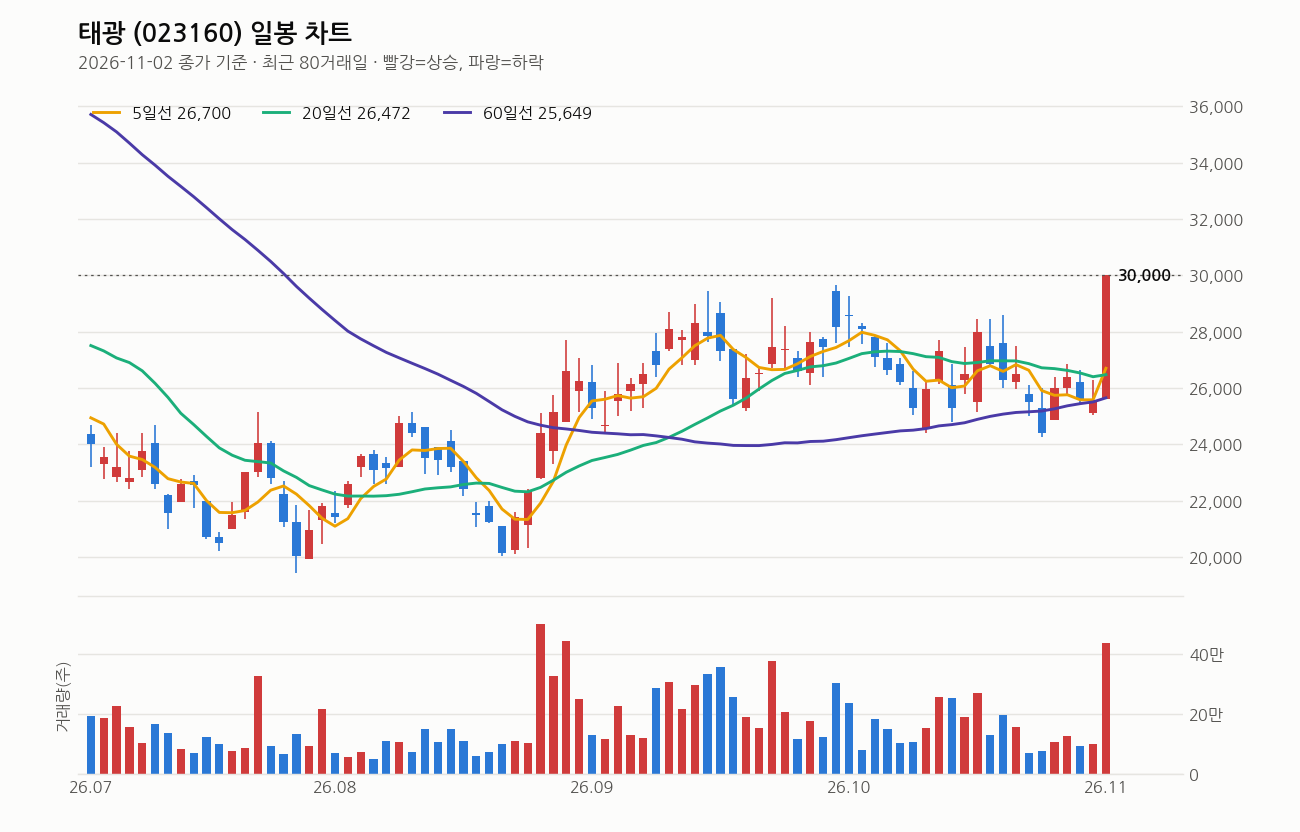
2026년 11월 2일 종가 30,000원 기준이다. 5일선(26,700원), 20일선(26,472원), 60일선(25,649원) 모두 정배열이다. 종가는 5일선 대비 12.4%, 20일선 대비 13.3%, 60일선 대비 17.0% 위에 있다. 단기 이평선 위로 많이 벌어진 상태라 과열 부담은 있다.
다만 20일선 방향 자체는 5거래일 전보다 하락 중이었다가 오늘 급등 하나로 분위기가 바뀐 모습이라, 추세 전환 초입인지 일시적 급등인지는 며칠 더 지켜봐야 한다. 거래량이 평소 대비 2.9배 터진 건 세력이든 개인이든 자금이 확실히 들어왔다는 신호다.
1년 최고가 51,300원 대비는 41.5% 낮은 자리고, 1년 최저가 19,420원 대비는 54.5% 높은 자리다. 바닥은 확실히 벗어났지만 전고점까지는 아직 거리가 꽤 남아있다. RSI는 62로 과열권(70) 진입 직전이다. 단기 과열 경계 구간에 들어섰다고 본다.
내가 보는 가격대
29,000원이 1차 지지선이다. 최근 20거래일 저가가 24,250원이고 오늘 당일 저가도 25,600원이었던 걸 감안하면, 29,000원이 무너지면 눌림폭이 꽤 깊어질 수 있다. 이 라인은 반드시 지켜봐야 한다.
위로는 3만4천원 부근에서 절반 정도 익절하는 전략이 유효하다고 본다. 다른 메모 기준 목표가는 38,500원, 손절가는 27,000원으로 제시돼 있다. 오늘 종가 30,000원 기준으로 보면 목표가까지는 아직 28% 넘게 남아있고, 손절가까지는 10% 거리다. 과열권 진입 직전인 만큼 추격 매수보다는 눌림 구간에서 지지를 확인하고 접근하는 게 리스크 관리 측면에서 낫다.
최근 뉴스 흐름
오늘 나온 뉴스 중 상당수는 태광그룹 계열사인 티알엔·티캐스트 합병 건이다. 방미통위가 서류 미비를 이유로 합병 승인 신청을 반려했고, 태광 측은 서류를 보완해 재도전한다는 입장이다. 애경산업 쪽은 태광 편입 이후 외형은 커졌지만 3분기 수익성은 적자라는 내용도 있다.
이 뉴스들은 태광그룹 전체의 사업 구조조정 이슈이지, 오늘 주가를 끌어올린 알래스카 LNG 기대감과는 직접 연결된 내용이 아니다. 그룹 뉴스와 종목 자체 재료를 혼동하지 않는 게 중요하다.
여기는 조심해라
알래스카 LNG 프로젝트는 아직 검토 단계지 확정이 아니다. 이 기대감이 꺼지면 오늘 올라온 폭만큼 빠질 수 있다는 걸 염두에 둬야 한다. 중동 리스크가 길어지면 수주 회복 기대감도 뒤로 밀린다. 업황 회복 시점도 아직 불확실하다.
단기 급등 이후라 RSI가 과열권에 근접했고, 이평선 대비 괴리율도 10% 넘게 벌어진 상태다. 추격 매수는 피하고, 29,000원 지지 확인 후 접근하거나 분할로 비중을 나눠가는 게 맞다. 손절 라인은 미리 정해두고 들어가라. 재료성 급등주일수록 손절 기준 없이 들어가면 크게 다친다.
이 회사, 짧게 정리하면
태광은 시가총액 7,638억원 규모의 피팅·밸브 제조사다. PER 6.31배, PBR 1.09배로 밸류 부담은 크지 않고, 배당수익률도 1.78% 수준으로 나쁘지 않다. 외인소진율은 16.45%로 외국인 관심도 일정 수준 유지되고 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (여의도 투자본부 2부) 디아이 vs 삼기에너지솔루션즈 vs 티엘비 vs 태광, 공략법은? – 머니투데이 (머니투데이, 2026-11-02)
- 태광 편입 후 외형 키우는 애경산업…3분기 매출은 최대, 수익성은 적자 (아시아투데이, 2026-11-02)
- 방미통위, 태광 티알엔·티캐스트 합병 승인 제동…”서류 미비” (디지털데일리, 2026-11-02)
- 태광그룹 티알엔·티캐스트 합병 급 제동…방미통위, 승인 신청 반려 (CEO스코어데일리, 2026-11-02)
- 태광 미디어 계열사 합병, 정부 문턱 못 넘었다…태광 “서류 보완해 재도전”(종합) (뉴시스, 2026-11-02)
- 방미통위, 태광계열 ‘티알엔-티캐스트’ 합병 신청 반려 이유는 (뉴데일리, 2026-11-02)
- 방미통위, 티알엔·티캐스트 합병 신청 반려…태광그룹 미디어 통합 차질 (뉴시스, 2026-11-02)
- 태광그룹 티알엔·티캐스트 합병 제동…방미통위, 승인 신청 반려 – 머니투데이 (머니투데이, 2026-11-02)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


