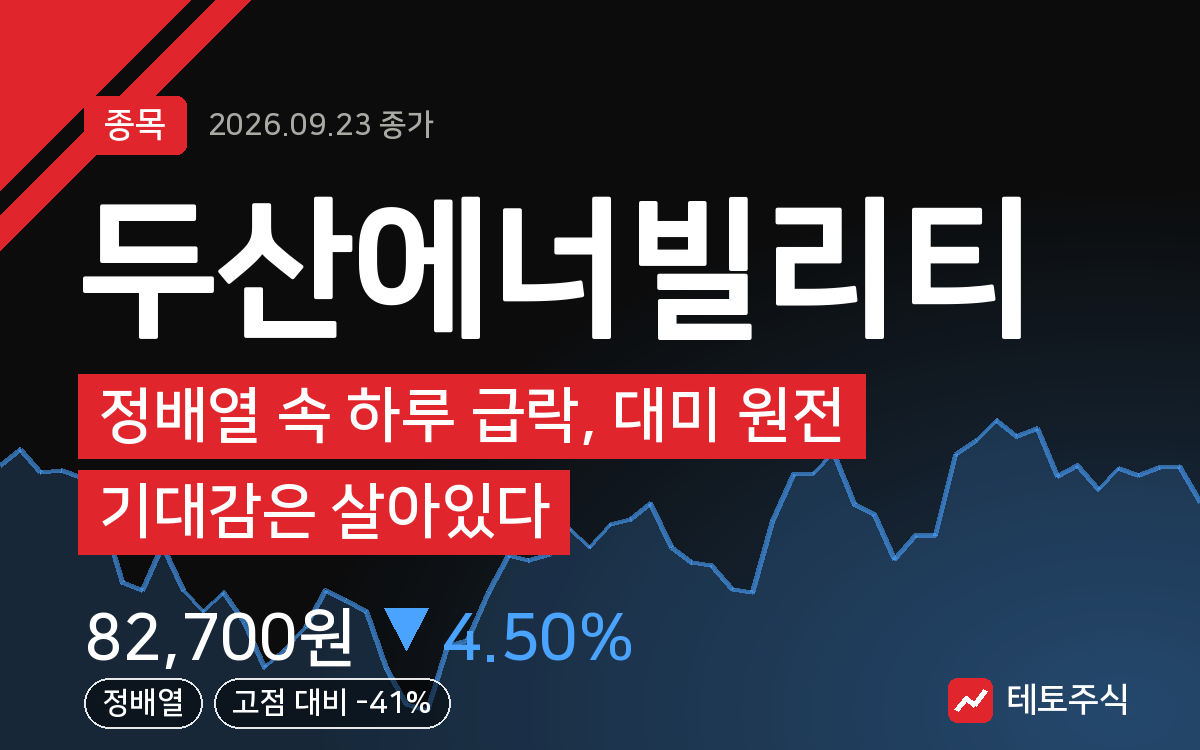
두산에너빌리티, 정배열 속 하루 급락, 대미 원전 기대감은 살아있다
결론부터 말한다
- 4세대 원자로 핵심 기자재를 만드는 유일한 대형 단조 설비 보유, 이게 이 종목의 본질이다.
- 오늘 하루 4.5% 빠졌지만 20일선은 여전히 상승 중이고 정배열은 안 깨졌다.
- 대미 투자發 원전 확대 기대감은 살아있다. 다만 고점 대비 40% 넘게 빠진 자리라는 것도 잊지 마라.
내가 이 종목을 보는 이유
두산에너빌리티가 가진 카드는 명확하다. 테라파워 원자로에 들어가는 핵심 기자재와 단조 설비를 만드는 회사다. 국내에서 이 정도 대형 단조 시설을 가진 곳이 없다. 이게 핵심이다. X-energy, NuScale Power 같은 글로벌 차세대 원전 기업들도 이 회사 설비를 써야 할 수 있다는 뜻이다. 4세대 원전 시장이 열리는 초입에서 이런 독점적 위치를 가진 회사는 흔치 않다. 내가 이 종목을 계속 주목하는 이유다.
핵심 포인트
- 유일한 대형 단조 시설로 원자로 핵심 기자재 제작에 참여한다.
- X-energy, NuScale Power 등 글로벌 SMR 기업으로 공급 확장 가능성이 있다.
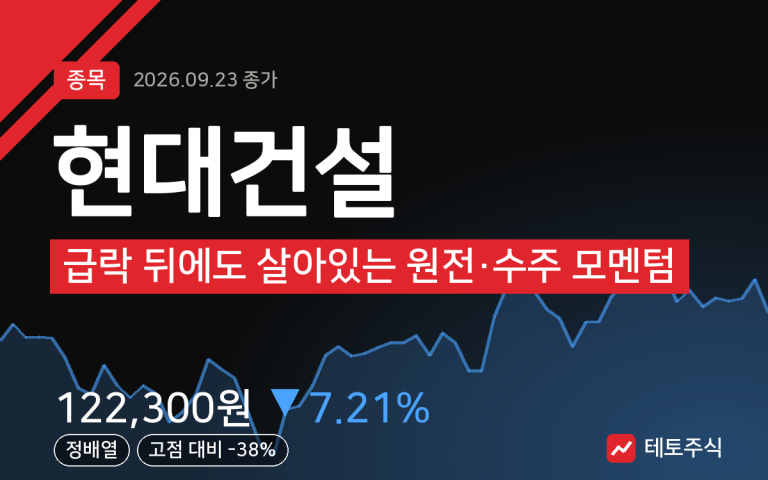
- 최근 대미 투자 확대 국면에서 원전 8기 건설 검토 이야기가 나오며 수혜 종목으로 거론되고 있다.
차트로 본 현재 위치
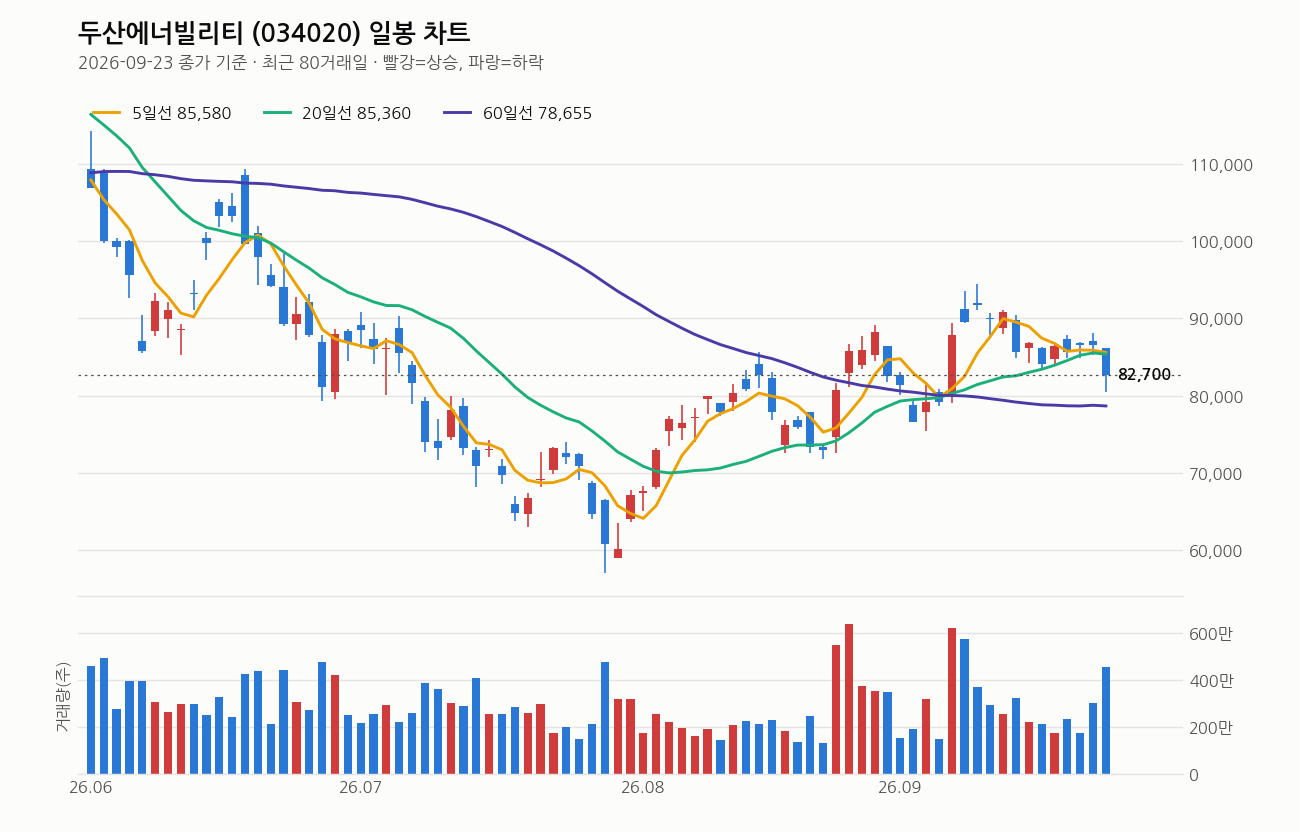
2026년 9월 23일 종가 기준으로 본다. 종가 82,700원, 전일 대비 4.50% 빠졌다. 당일 고가 86,100원에서 저가 80,500원까지 밀리면서 변동성이 컸던 하루다.
이동평균선은 5일선 85,580원, 20일선 85,360원, 60일선 78,655원 순으로 5일>20일>60일 정배열을 유지하고 있다. 20일선 방향도 5거래일 전보다 올라가는 중이다. 다만 종가는 5일선 대비 3.4%, 20일선 대비 3.1% 아래로 밀린 상태라 단기 조정이 붙은 걸로 봐야 한다. 반면 60일선보다는 5.1% 위에 있고, 120일선(92,582원)과 비교하면 10.7% 아래다. 중기 추세는 살아있는데 상단 저항선인 120일선까지는 아직 거리가 있다는 얘기다.
거래량은 4,585,876주로 직전 20일 평균의 1.5배다. 하락하면서 거래량이 실렸다는 건 매도 물량이 나온 거다. 눌림목인지 추세 전환의 시작인지는 다음 며칠 흐름을 봐야 판단이 선다.
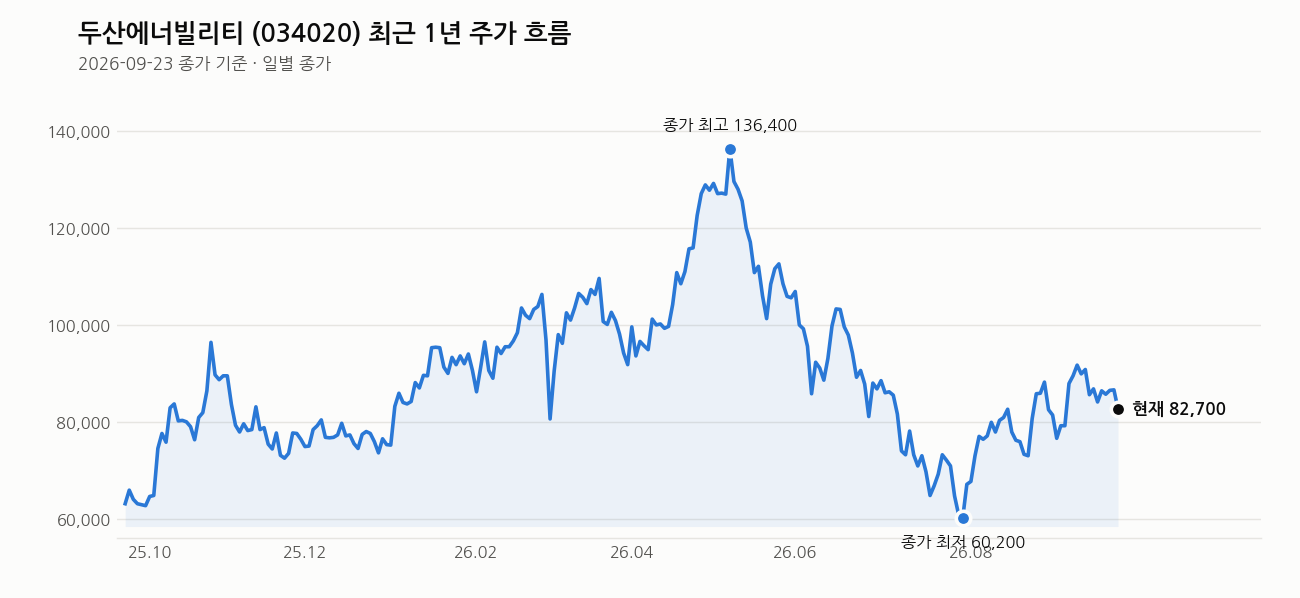
1년 최고가 139,200원(5월 7일) 대비로는 40.6% 빠진 자리다. 반대로 1년 최저가 57,000원(7월 29일) 대비로는 45.1% 오른 자리이기도 하다. 최근 20거래일 박스권은 고가 94,400원, 저가 75,400원인데, 지금 82,700원은 이 박스권 중간보다 살짝 아래 쪽이다. RSI는 55로 과열도 침체도 아닌 중립 구간이다. 종합하면 큰 그림에서는 상승 추세 안에 있지만, 단기 눌림이 진행 중인 자리로 본다.
최근 뉴스 흐름
9월 24일부터 나온 뉴스들을 보면 대미 투자 확대 국면에서 원전 8기 건설 검토 얘기가 거론되고 있고, 두산에너빌리티와 현대건설이 수혜 종목으로 함께 언급되고 있다. 가스발전에 이어 원전까지 두 축에서 동시에 기대감이 붙는 그림이다. 반면 9월 25일 기사에서는 원전주 대부분이 추석 연휴 앞두고 약세를 보였다는 흐름도 같이 전해졌다. 기대감과 단기 차익 실현 매물이 동시에 나오는 구간으로 읽힌다. 네팔 현지 수색 지원 관련 뉴스는 주가와 직접 연결되는 사안은 아니니 참고만 하면 된다.
여기는 조심해라
지금 이 종목은 밸류에이션이 싼 자리가 아니다. PER 292배, PBR 6.48배다. 추정 실적 기준으로 봐도 추정PER 162배다. 이 숫자는 지금 주가가 현재 이익이 아니라 미래 원전 사이클에 대한 기대를 크게 반영하고 있다는 뜻이다. 기대가 현실로 확인되지 않으면 되돌림 폭도 클 수 있는 구조다.
오늘처럼 거래량 실리며 4.5% 빠지는 날은 변동성이 크다는 신호다. 5일선, 20일선 아래로 밀린 지금 자리에서 추가로 20일선 지지가 깨지고 60일선(78,655원)까지 밀리는지 확인하고 대응해야 한다. 원전 테마는 정책과 대외 뉴스에 따라 하루 만에 크게 출렁이는 업종이다. 분할 대응, 확실한 손절선 설정, 비중 관리는 기본이다. 절대 몰빵하지 마라.
이 회사, 짧게 정리하면
두산에너빌리티는 시가총액 52조 9,744억원 규모의 대형 원전·에너지 설비 기업이다. 외국인 소진율은 23.03%로 관심이 꾸준한 편이다. 다만 EPS 283원, PER 292배로 현재 이익 대비 주가는 상당히 고평가된 상태이고, 추정EPS 510원 기준으로도 추정PER은 162배에 달한다. 지금 주가는 실적이 아니라 미래 원전 사이클에 대한 시장의 베팅이 실려 있다고 보는 게 맞다.
관련 기사
- 두산에너빌리티, 추석에도 네팔 수색 지속… 누적 660명 투입 (팩트인뉴스, 2026-09-25)
- 두산에너빌리티, 추석 연휴에도 네팔 현지 대응…”누적 660여명 투입해 수색 총력” (뉴시스, 2026-09-25)
- 조현 외교부 장관 “두산에너빌리티 (이투데이, 2026-09-25)
- 두산에너빌리티 우리기술 등 원전주 대부분 약세…추석 연휴 이후 흐름은? (CBC뉴스, 2026-09-25)
- 두산에너빌리티 박지원 호(號), 가스·원전 ‘쌍끌이’로 대미투자 최대 수혜주 되나 (이코노미트리뷴, 2026-09-24)
- 대미 투자에 원전 8기 건설 검토…두산에너빌리티·현대건설 美 사업 확대 기대 (더트래커, 2026-09-24)
- 미국 원전 8기 협의…두산에너빌리티·현대건설 수혜 (자본시장뉴스, 2026-09-24)
- 가스발전 이어 원전까지…두산에너빌리티, 대미투자 기대감 솔솔 (v.daum.net, 2026-09-24)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.