LG에너지솔루션, ESS가 끌고 정책 불확실성이 잡아당긴다
결론부터 말한다
- 3분기 영업이익 7,560억, ESS가 실적을 끌어올렸다. 오늘 +4.37% 급등도 그 결과다.
- 미국 세금정책 불확실성과 4분기 일회성 보상금 감소는 분명한 암초다.
- 20일선 아래, 60일·120일선도 아래. 오늘 반등은 추세 전환이 아니라 눌린 자리에서의 반발로 본다.
내가 이 종목을 보는 이유
3분기 영업이익 7,560억, 보조금 빼고도 흑자다. 이건 숫자로 증명된 업황 회복 신호다. 국민 ESS로 불리는 에너지저장장치 쪽 수요가 확실히 외형 성장을 받쳐주고 있고, 여기에 AI 데이터센터향 ESS 공급 확대, 빅테크 기업들과의 직접 계약 확대까지 겹치면서 스토리가 탄탄해지고 있다. 미시간, 오하이오, 애리조나까지 미국에 생산기지를 여러 곳 깔아놓은 건 이 회사만의 확실한 이점이다. 미국 친환경 정책이 어느 방향으로 가든 현지 생산 기지를 가진 쪽이 유리한 건 당연한 이치다. 오늘 엘앤에프와 1조원대 공급계약 소식까지 나오면서 수급에 불을 붙였다.
핵심 포인트
- 3분기 영업이익 7,560억, 보조금 제외해도 흑자. 업황 회복의 실체가 숫자로 나왔다
- ESS 수요가 실적을 끌고 있고, 신재생에너지·태양광 연계 수요까지 구조적으로 성장 중
- 유럽 전기차 공장 가동률 60%대 회복은 전기차 쪽도 바닥은 다졌다는 신호
- 미국 선거 이후 세금정책 불확실성, 민주당 증세 시 세공제 감소 우려는 현재진행형 리스크
- 4분기는 일회성 보상금 감소로 오히려 실적이 꺾일 수 있다는 경고가 나온다
- 증권사들 목표가는 46만~50만원으로 여전히 높지만, 고평가 부담을 지적하며 목표가를 내린 곳도 있다. 시각이 완전히 갈린다
차트로 본 현재 위치
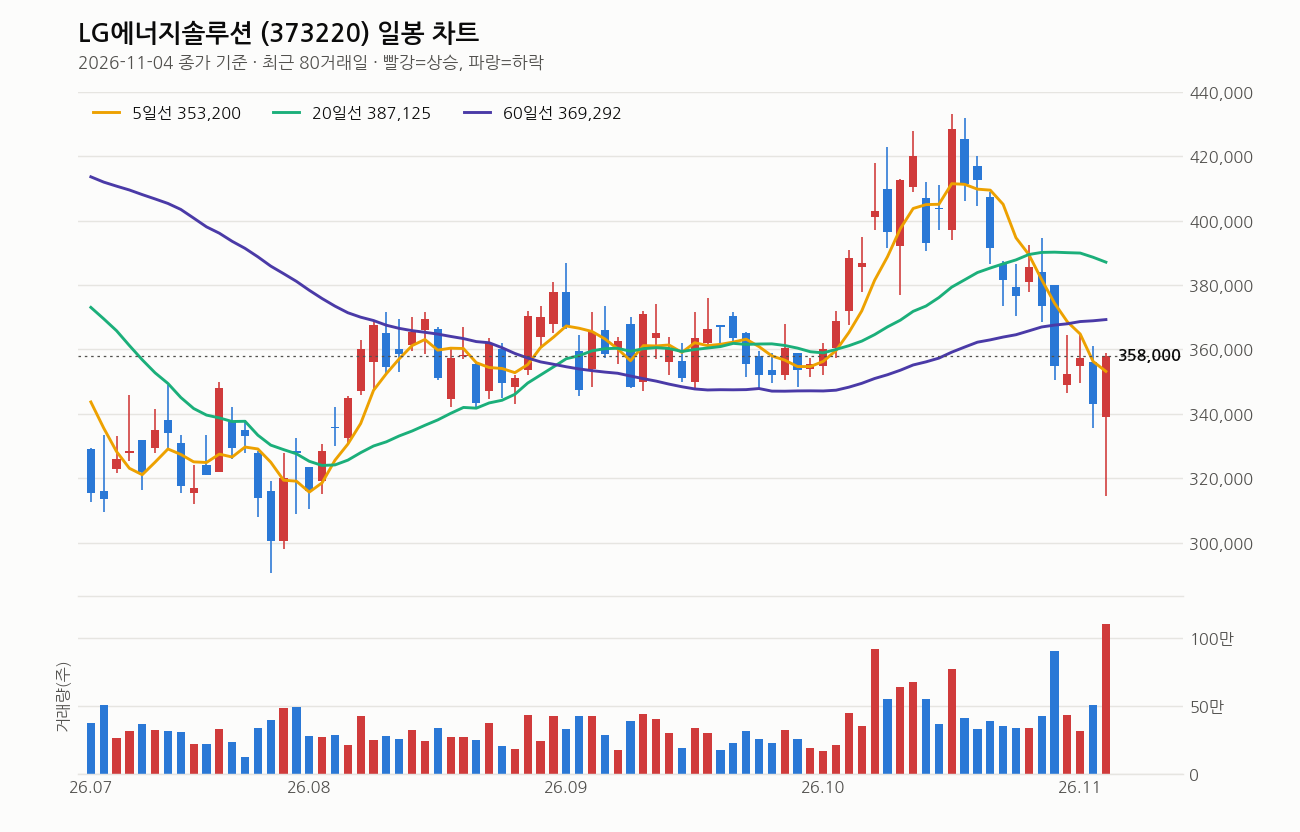
종가 358,000원, 전일 대비 +4.37% 급등했지만 당일 저가가 314,500원이었다는 걸 봐야 한다. 장중 변동폭이 상당히 컸다는 뜻이다. 5일선(353,200원)은 겨우 넘어섰지만 20일선(387,125원)은 7.5% 아래, 60일선(369,292원)과 120일선(371,379원)도 모두 위에 있다. 정배열도 역배열도 아닌 혼조 상태고, 20일선 자체가 5거래일 전보다 꺾여 있다. 거래량은 평소의 2.2배로 터졌다. 관심은 분명히 몰렸다.
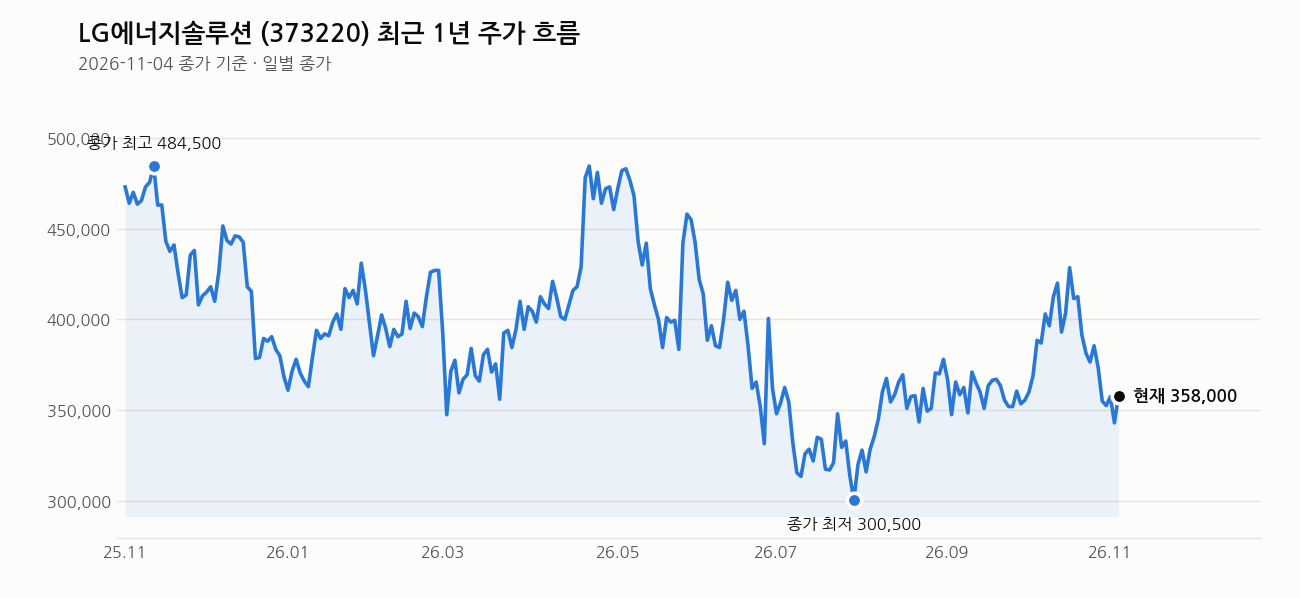
1년 최고가 497,500원 대비 28% 빠진 자리, 최저가 290,500원 대비는 23.2% 위에 있다. 최근 한 달은 -7.9%로 눌렸고 3개월로 보면 +6.7%로 플러스다. 단기 조정 구간에서 오늘 하루 반발한 그림이다. RSI는 39로 중립에서 침체권 경계다. 과매도는 아니지만 눌린 건 맞다. 나는 이걸 추세 전환의 시작이 아니라, 빠진 구간에서 거래량 실리며 한 번 튀어준 자리로 본다. 20일선을 다시 돌파하고 그 위에서 버텨주는지가 다음 확인 포인트다.
내가 보는 가격대
직전 매물대로 언급된 375,000원이 1차 저항이다. 20일선(387,125원)과도 가까운 자리라 겹겹이 막힐 가능성이 있다. 최근 20거래일 고가가 433,000원이니 그 구간까지는 거리가 꽤 남아있다. 목표가는 증권사별로 46만~50만원까지 나오는데, 현재가 355,500원 기준으로는 최소 30% 가까운 거리다. 목표가와 현재가 괴리가 크다는 건 그만큼 기대와 현실 사이 간극이 넓다는 뜻이기도 하다. 이 거리를 메우려면 실적과 업황 모두 뒷받침돼야 한다. 단기적으로는 375,000원 돌파 여부, 그리고 20일선 재탈환 여부를 먼저 보는 게 맞다.
최근 뉴스 흐름
오늘 하루에만 관련 뉴스가 쏟아졌다. ESS 성장성을 인정하면서도 “시선은 수익성으로” 넘어가고 있다는 보도, 목표가를 48만원으로 유지한 곳, 46만원·50만원으로 제시한 곳이 있는 반면 “고평가 부담”을 이유로 목표가를 낮춘 곳도 있다. 같은 날, 같은 실적을 두고 시각이 완전히 갈린다는 뜻이다. 엘앤에프와의 1조원대 공급계약 체결 소식은 오늘 급등의 직접적인 재료로 읽힌다. 뉴스 흐름만 보면 ESS라는 성장축은 공통적으로 인정받고 있지만, 밸류에이션 부담과 수익성에 대한 의구심은 여전히 남아있다.
여기는 조심해라
미국 세금정책 불확실성은 말로만 끝날 리스크가 아니다. 증세와 세공제 감소가 현실화되면 실적 추정치 자체가 흔들릴 수 있다. 4분기 일회성 보상금 감소로 실적이 꺾일 수 있다는 경고도 가볍게 볼 게 아니다. 오늘 급등은 거래량이 터지면서 나온 자리인데, 추세 전환인지 단기 반발인지는 아직 확인이 안 됐다. 기관이 매도 중이라는 점도 수급상 부담이다. PER이 적자로 의미가 없고 PBR도 3.75배로 싸지 않다. 이 자리에서 들어간다면 20일선 회복 여부를 손절 기준으로 삼고, 비중은 분할로 접근해야 한다. 한 번에 몰빵해서 들어갈 자리는 절대 아니다.
이 회사, 짧게 정리하면
LG에너지솔루션은 시총 83조 7,720억의 2차전지 대형주다. 전기차 배터리와 ESS를 양대 축으로 하고, 미국에 여러 생산기지를 보유한 게 강점이다. 다만 EPS -7,193원으로 적자고 추정PER도 마이너스라 밸류에이션은 실적이 아니라 미래 기대로 받쳐지고 있는 구조다. PBR 3.75배는 결코 싼 가격이 아니라는 점은 분명히 인지하고 접근해야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (고래사냥) ‘디케이락·태성·LG에너지솔루션·나무가! 내일장 고래 종목은?! (MTN 머니투데이방송, 2026-11-04)
- 오늘 LG에너지솔루션 주가가 급등한 이유는? (Investing.com 한국어, 2026-11-04)
- ESS 성장성 입증한 LG에너지솔루션···시선은 수익성으로 (시사저널e, 2026-11-04)
- LG에너지솔루션, ESS 성장에 3분기 실적 개선…목표가 48만 원 유지 (한국증권신문, 2026-11-04)
- 엘앤에프, LG에너지솔루션과 1조원 대 공급계약 체결 (Tbc.co.kr, 2026-11-04)
- LG에너지솔루션, 실적 개선에도 고평가 부담…목표가↓-LS (인포스탁데일리, 2026-11-04)
- (리포트 브리핑)LG에너지솔루션, ‘내년에는 회복의 이유가 더 많아진다’ 목표가 460,000원 – 신한투자증권 (뉴스핌, 2026-11-04)
- (리포트 브리핑)LG에너지솔루션, ‘견조한 ESS 수요, 수익성 확보가 핵심’ 목표가 500,000원 – 키움증권 (뉴스핌, 2026-11-04)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


