하이브, 사상 최대 실적에도 52주 신저가 찍은 날
결론부터 말한다
- 분기 영업이익 1885억 역대 최대 찍고도 하루에 9% 넘게 빠졌다. 환율이 발목 잡았고 시장은 숫자보다 수급에 더 크게 반응했다.
- 증권가는 목표가를 26만~29만원대로 걸어놓고 있다. 오늘 종가 13만9100원과는 거리가 한참 멀다. 그 괴리를 메울지는 시간이 말해줄 문제다.
- 역배열에 52주 신저가, RSI 33까지 내려온 자리다. 실적은 좋은데 주가는 바닥을 찾아가는 전형적인 디커플링 구간이다.
내가 이 종목을 보는 이유
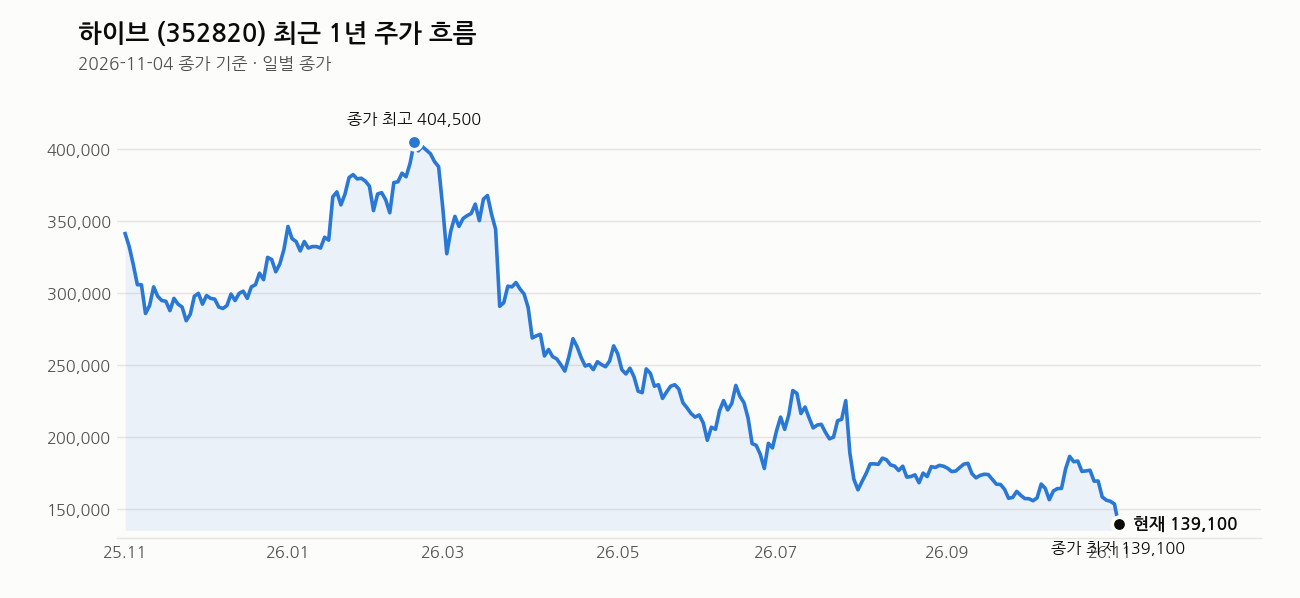
사상 최대 실적을 내고도 주가가 신저가를 찍는 종목은 자주 나오지 않는다. 이게 숫자의 문제가 아니라 심리와 수급의 문제라는 뜻이다. BTS 월드투어 효과로 분기 영업이익 1885억을 냈다. 역대 최대다. 그런데 주가는 40만원대 고점에서 13만원대까지 깎여 내려왔다. 나는 이 괴리 자체가 지금 하이브를 주목해야 할 이유라고 본다. 좋은 쪽이든 나쁜 쪽이든, 실적과 주가가 이렇게 벌어진 상태는 오래 가지 않는다.
핵심 포인트
- 3분기 영업이익 1885억원, 분기 역대 최대 실적. BTS 월드투어가 핵심 동력이다.
- 환율 하락이 복병으로 작용해 순이익 쪽에서 쇼크가 났다는 게 오늘 급락의 표면적 이유다.
- 10월부터 기관이 100만 주 근처까지 매수해왔는데, 오늘은 로스컷 매도가 나오면서 분위기가 꺾였다. 기관도 손절매에서 자유롭지 않다.
- 증권가 리포트는 대부분 긍정적이다. 26만~29만원대 목표가가 줄줄이 나왔다. “실적은 BTS, 주가는 저연차 IP에 달려있다”는 코멘트가 핵심을 찌른다. BTS는 확인됐고, 다음 성장 스토리는 신규 그룹과 IP 확장이라는 얘기다.
- 신규 그룹 아티스트 출현, 남미 시장 확장 같은 성장 스토리는 살아있다. 다만 시장이 지금은 그걸 볼 여유가 없어 보인다.
차트로 본 현재 위치
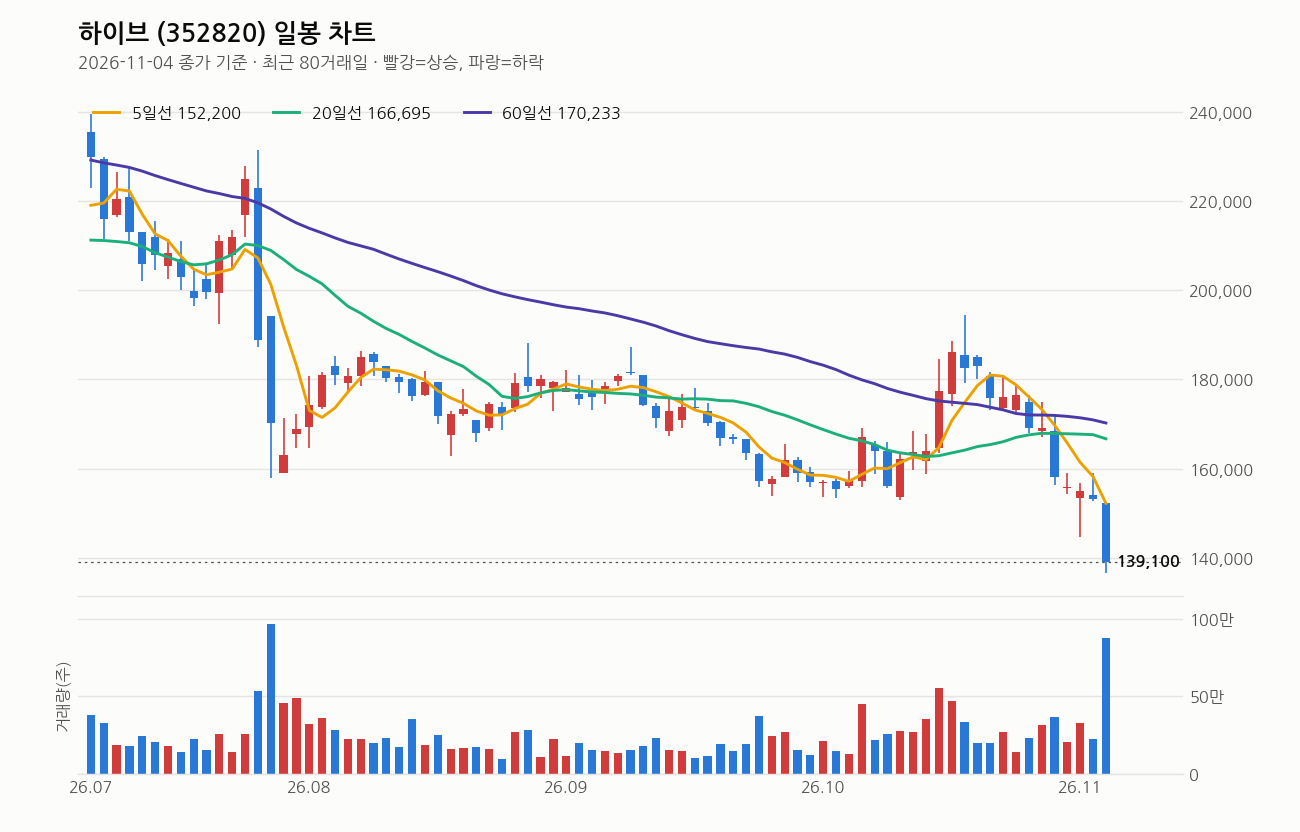
종가 13만9100원, 전일 대비 -9.14%. 당일 고가 15만2200원에서 저가 13만6500원까지 밀렸다가 저점 근처에서 마감했다. 5일선(15만2200원), 20일선(16만6695원), 60일선(17만233원), 120일선(19만1012원) 전부 위에 있고 역배열이다. 20일선은 5거래일 전보다 내려오고 있다. 추세가 꺾인 게 아니라 이미 꺾여서 가속하고 있는 모양새다.
거래량은 직전 20일 평균의 3배. 신저가를 뚫으면서 거래량이 터졌다는 건 손절 물량과 신규 매도가 동시에 쏟아졌다는 뜻이다. 최근 1년 최고가 40만5500원 대비는 65.7% 하락했고, 오늘이 바로 최근 1년 최저가다. 1년 전 고점에서 지금까지 3분의 1 토막이 난 셈이다. RSI는 33. 과매도 경계선인 30에 가깝다. 바닥을 더듬는 자리라고 볼 수는 있지만, 역배열에 20일선이 꺾인 상태에서 RSI 하나만 보고 반등을 기대하는 건 위험하다.
내가 보는 가격대
증권가 목표가는 26만~29만원대로 몰려 있다. 현재가 13만9100원 대비 두 배 가까운 거리다. 이 괴리가 바로 지금 하이브의 상황을 압축해서 보여준다. 실적 펀더멘털과 주가 사이의 간극이 이렇게 크다.
20만원 저항선, 19만원 박스권 상단은 이미 20일선(16만6695원)보다도 위에 있다. 지금 주가가 그 구간까지 가려면 20일선과 60일선, 120일선을 차례로 넘어서야 한다. 최근 20거래일 고가가 19만4500원, 저가가 13만6500원이다. 오늘 종가는 그 저가 바로 위에 붙어 있다. 지금은 반등을 노리는 자리가 아니라, 추가 하락이 멈추는지부터 확인해야 하는 자리다.
최근 뉴스 흐름
오늘 나온 기사들을 보면 온도차가 뚜렷하다. 머니투데이와 비즈니스포스트는 “환율 복병”, “순익 쇼크”에 방점을 찍었다. 실적은 사상 최대인데 환율 하락이 순이익 쪽을 깎아먹었다는 거다. 반면 증권사 리포트들은 “마진 서프라이즈”, “한 단계 높아진 외형 체력 입증” 같은 표현을 쓰며 목표가를 26만~29만원대로 유지하거나 제시했다. 다만 조세일보 기사 제목처럼 “실적은 사상 최대인데 목표가는 줄하향”이라는 흐름도 같이 보인다. 시장의 단기 반응과 증권가의 중장기 시각이 갈리고 있는 상태다.
여기는 조심해라
오늘 급락의 핵심은 실적이 아니라 수급이다. 기관·외국인이 같이 팔았고, 오늘은 로스컷 매도까지 겹쳤다. 이런 날은 저가 매수가 통하지 않는다. 떨어지는 칼날을 손으로 잡으려 하지 마라.
사업 구조상 아티스트 의존도가 높다는 건 하이브의 구조적 리스크다. BTS 월드투어가 언제 끝날지, 끝난 뒤 공백을 신규 그룹과 저연차 IP가 메울 수 있을지가 다음 승부처다. 증권가 리포트도 이 지점을 명확히 짚는다. 연예인 스캔들, 팬덤 변동성도 이 업종 특유의 리스크다.
진입을 고민한다면 분할로 접근하고, 비중은 반드시 제한해라. 손절 기준 없이 들어가는 건 이 종목에서 가장 위험한 선택이다. 역배열 구간에서 섣불리 물타기 하다가 더 깊은 손실을 보는 경우를 숱하게 봤다.
이 회사, 짧게 정리하면
하이브는 BTS를 필두로 한 K팝 아티스트 IP와 월드투어 사업을 중심으로 하는 엔터테인먼트 기업이다. 시가총액은 5조 9962억원, PBR 1.72배, 추정 PER은 36.47배로 아직 저평가 구간이라 보기는 어렵다. 배당수익률은 0.36%로 배당보다는 성장과 실적 모멘텀으로 평가받는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 하이브 52주 신저가…3Q 환율복병에 순익쇼크 – 머니투데이 (머니투데이, 2026-11-04)
- 하이브도 ‘환율 하락’ 앞에서 커지는 고민, 이재상 BTS 월드투어 효과에도 못 웃는다 (비즈니스포스트, 2026-11-04)
- 실적은 사상 최대인데…하이브, 증권가 목표가 줄하향 이유는? (주가동향) (조세일보, 2026-11-04)
- (리포트 브리핑)하이브, ‘한 단계 높아진 외형 체력 입증’ 목표가 260,000원 – 흥국증권 (뉴스핌, 2026-11-04)
- (리포트 브리핑)하이브, ‘실적은 BTS, 주가는 저연차 IP에 달려있다’ 목표가 280,000원 – KB증권 (뉴스핌, 2026-11-04)
- (리포트 브리핑)하이브, ‘마진 서프라이즈’ 목표가 260,000원 – LS증권 (뉴스핌, 2026-11-04)
- (리포트 브리핑)하이브, ‘이제는 더 이상 물러설 곳이 없다’ 목표가 290,000원 – iM증권 (뉴스핌, 2026-11-04)
- (리포트 브리핑)하이브, ‘좋았고, 좋을 예정’ 목표가 290,000원 – 유진투자증권 (뉴스핌, 2026-11-04)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


