SK하이닉스, 110만원대 공포 속 100만원 지지선 싸움
결론부터 말한다
- 종가 117만 6천원, 하루 만에 6.81% 급락. 5일선부터 120일선까지 전부 역배열, 추세는 명백히 꺾였다.
- PER 5.24배, 추정PER 3.31배까지 떨어진 저평가 구간이지만 지금은 밸류에이션보다 수급과 심리가 주가를 끌고 간다.
- 100만원 지지선 공방이 핵심이다. 여기 깨지면 추가 하락, 버티면 반등 시도. 지금은 쫓아갈 자리가 아니라 지켜볼 자리다.
내가 이 종목을 보는 이유
오늘 하루만 봐도 이 종목이 왜 시장의 중심에 섰는지 알 수 있다. 메모리 반도체 전체가 흔들리는 가운데 SK하이닉스는 그 충격의 한복판에 있다. ADR이 13%대 급락했고, 필라델피아 반도체 지수도 두 자릿수 폭락했다. AI 데이터센터발 수요 둔화 우려가 메모리 업종 전체를 짓누르는 구조다. 문제는 SK하이닉스가 그동안 HBM 수혜로 가장 많이 오른 종목이었다는 점이다. 오를 때 제일 많이 오른 종목은 꺾일 때도 제일 많이 맞는다. 지금이 딱 그 국면이다.
핵심 포인트
- 외국인이 하루 1조 9천억원 규모로 순매도했다. 데이터센터 규제 우려가 다른 반도체주보다 이 종목에 더 직격으로 꽂힌다는 평가가 많다.
- 나스닥 솔리다임 상장이 무산되면서 자금 조달 계획에 차질이 생겼다. 여기에 미 정부가 중국 공장 첨단 장비 반입을 불허하면서 생산 일정 리스크까지 겹쳤다.
- 반대로 펀더멘탈 쪽은 나쁘지 않다. HBM4에서 업계 최상위 수율을 확보했다는 소식이 있고, 경쟁사 마이크론은 대만 HBM 공장 건설을 중단했다. 공급 경쟁 구도만 보면 오히려 SK하이닉스에 유리한 그림이다.
- PBR 1배 수준까지 저평가됐다는 시각과, PBR 3.19배로 여전히 비싸다는 시각이 공존한다. 기준이 다른 자료가 섞여 있으니 숫자 하나로 단정하지 말고 “역사적으로 싼 구간에 들어온 건 맞다” 정도로만 받아들여라.
- 10월 29일부터 자사주 매입이 진행 중이라는 점은 회사 스스로 지금 주가를 바닥권으로 본다는 신호다.
차트로 본 현재 위치
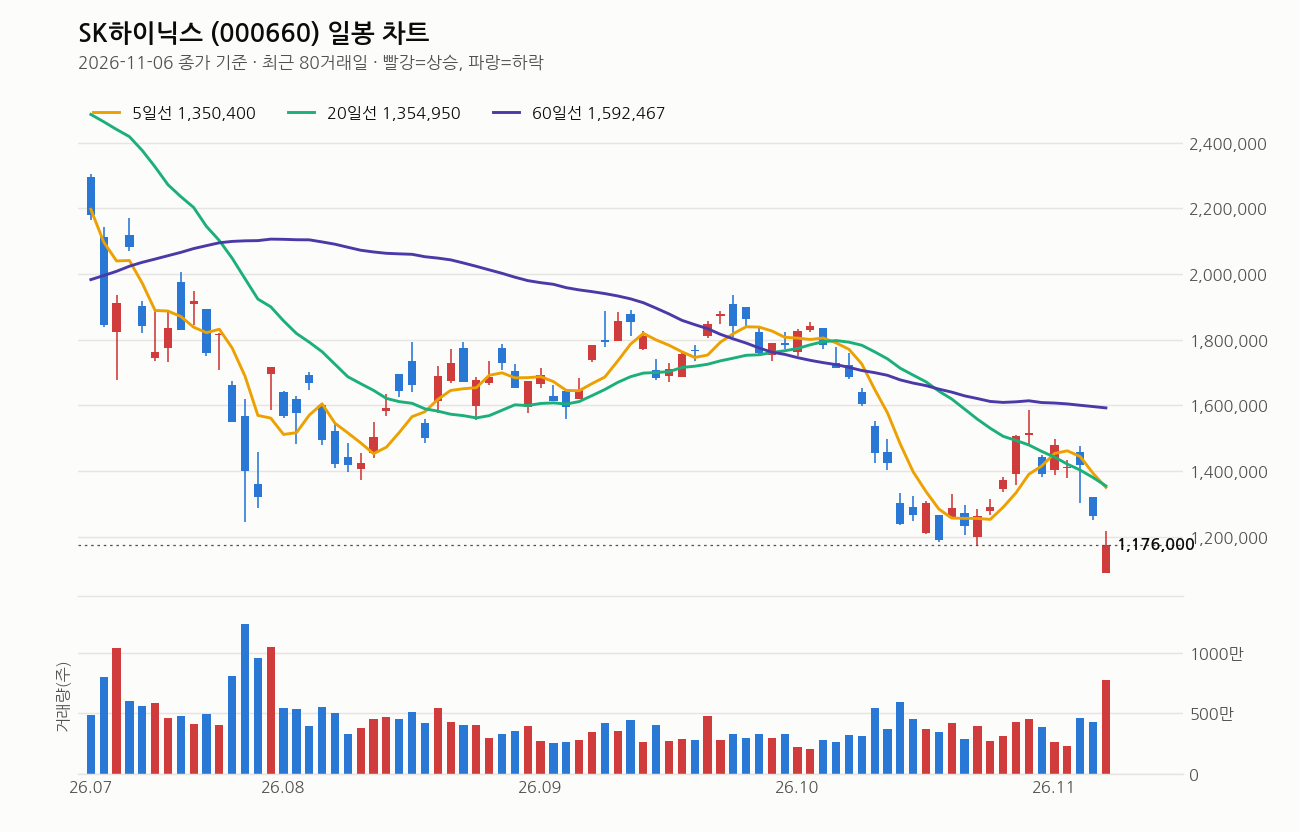
2026년 11월 6일 종가 기준으로 본다. 종가 117만 6천원, 전일 대비 6.81% 하락했고 당일 변동폭도 고가 121만 7천원에서 저가 108만 9천원까지 컸다. 5일선 135만원, 20일선 135만 5천원, 60일선 159만원, 120일선 184만원까지 모든 이동평균선이 역배열로 쌓여 있고 20일선 자체도 5거래일 전보다 내려가고 있다. 단기·중기·장기 추세 전부가 아래를 보고 있다는 뜻이다.
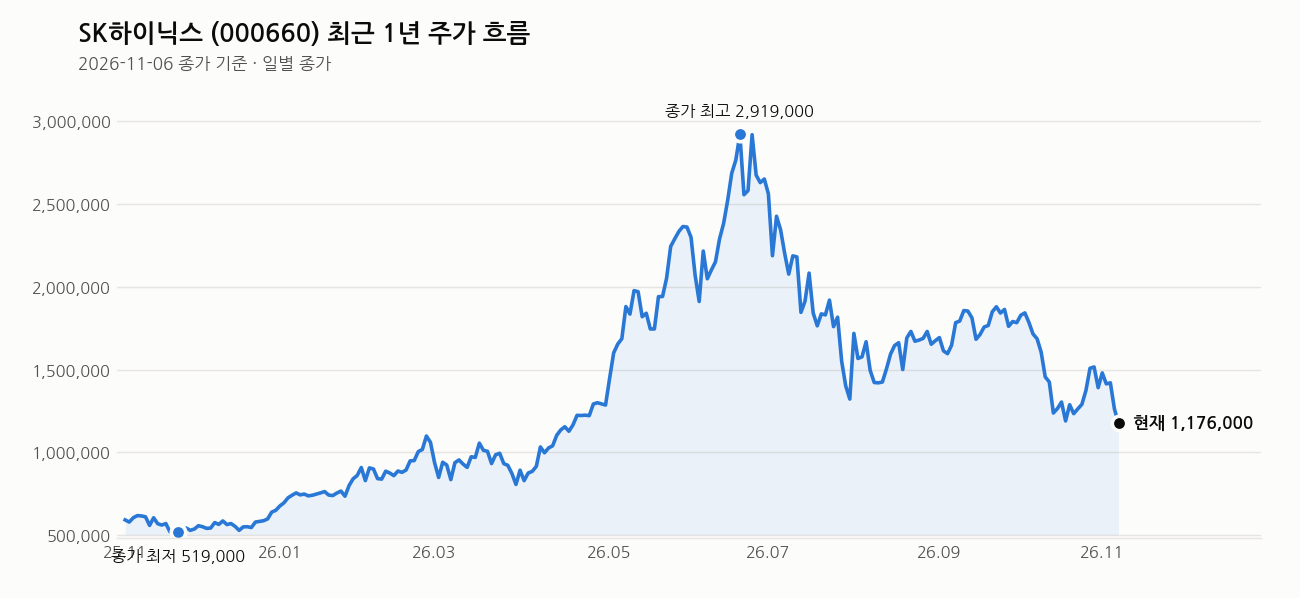
거래량은 직전 20일 평균의 2배로 터졌다. 급락 속에 거래량이 실렸다는 건 매물이 쏟아졌다는 얘기지 매수세가 붙었다는 얘기가 아니다. 최근 1주 수익률 -15.5%, 1개월 -30.2%, 3개월 -17.3%로 단기 낙폭이 특히 가팔랐다. 1년 최고가 298만 7천원 대비로는 60.6% 아래까지 내려왔다. 1년 최저가 50만 1천원 대비로는 아직 134.7% 위에 있으니 폭락장이라고 해도 1년 전체로 보면 상승 사이클의 되돌림 구간이라는 점도 함께 봐야 한다. RSI는 44로 과매도 침체권인 30 아래까지는 아직 아니다. 즉 “공포에 질린 투매”보다는 “추세 전환 확인 중”인 자리로 본다.
내가 보는 가격대
100만원이 지금 가장 중요한 선이다. 지지선으로 반복해서 거론되는 가격이고, 오늘 저가 108만 9천원까지 내려갔다가 종가는 117만 6천원으로 마감했다. 아직 100만원을 깨지는 않았다. 최근 20거래일 고가가 165만 3천원이었던 걸 생각하면 한 달 사이 고점 대비 30% 넘게 빠진 셈이고, 지금 가격은 그 20일 박스권 저가 108만 9천원과 가까운 수준이다.
5일선(135만원), 20일선(135만 5천원)까지는 반등 시 1차 저항으로 볼 수 있는데 지금 종가와는 13% 가까이 떨어져 있다. 단번에 그 거리를 좁힐 걸 기대하기보다는 100만원 지지가 먼저 확인돼야 그 다음 구간을 논할 수 있는 순서라고 본다.
최근 뉴스 흐름
오늘 나온 뉴스를 종합하면 악재와 호재가 동시에 섞여 있다. 악재 쪽은 미 상무부와의 갈등이 61조원 규모 미국 공장 투자에 중대 변수가 될 수 있다는 지적, 그리고 레버리지 ETF가 고점 대비 90% 폭락했다는 소식이다. 레버리지 상품이 이 정도로 무너졌다는 건 그만큼 단기 변동성이 극심했다는 방증이다. 호재 쪽은 HBM4 업계 최상위 수율 확보, 경쟁사 마이크론의 대만 HBM 공장 건설 중단, 트리니티팹 가동 준비 소식이다. 경쟁 구도상으로는 SK하이닉스가 불리하지 않다는 그림이 계속 나오고 있다.
여기는 조심해라
지금 가장 큰 위험은 100만원 지지선이 깨지는 상황이다. 이 선이 뚫리면 추가 하락이 더 이어질 수 있다는 의견이 많고, 역배열 추세에서 지지선 하나 믿고 들어가는 건 위험한 베팅이다. 미국 정부의 규제 리스크, 데이터센터 투자 지연 여부, 외국인 매도 지속 여부까지 변수가 겹겹이 쌓여 있다. 저평가라는 말에 혹해서 물타기로 접근하는 건 금물이다. 분할로 접근하든, 지지선 확인 후 들어가든 반드시 손절 기준을 먼저 세우고 비중을 제한해라. 이 자리는 확신으로 베팅할 자리가 아니라 관찰하면서 대응할 자리다.
이 회사, 짧게 정리하면
SK하이닉스는 D램·낸드 등 메모리 반도체와 HBM을 생산하는 국내 대표 반도체 기업이다. 시가총액 859조원, PER 5.24배, 추정PER은 3.31배까지 낮아진 상태로 숫자만 보면 싸다. 다만 PBR은 3.19배로 자산가치 대비로는 여전히 프리미엄을 받고 있다는 점도 함께 봐야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 단일 레버리지 우수수 추락…SK하이닉스 ETF 고점대비 90% 폭락 (연합뉴스, 2026-11-06)
- SK하이닉스, 10년 산업보건 성과 공유…사전 예방 체계 강화 (매일일보, 2026-11-06)
- SK하이닉스, 산업보건 선진화 10년 성과 공유…안전한 근무환경 조성 By EBN (Investing.com 한국어, 2026-11-06)
- SK하이닉스 양산 노하우 담은 트리니티팹…내년 10월 문 연다 (디일렉, 2026-11-06)
- SK하이닉스 HBM4 ‘업계 최상위 수율’ 확보…삼성 추격에 생산 효율 높인다 (뉴스핌, 2026-11-06)
- 마이크론, 대만 HBM 공장 건설 중단…삼성·SK하이닉스 수혜 촉각 By EBN (Investing.com 한국어, 2026-11-06)
- 삼성·SK하이닉스, 日 반도체 두뇌 삼킨다… 연봉 1800만엔 파격 채용 (글로벌이코노믹, 2026-11-06)
- 美증권사 “SK하이닉스·美상무부 갈등, 美공장 건설에 중대 변수” 61조 투자 발목 잡나 (더구루, 2026-11-06)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

