SK하이닉스, 300만원에서 117만원까지 밀린 자리의 선택
결론부터 말한다
- 역배열 완전체. 5일선도 20일선도 60일선도 다 아래로 꺾였고 종가는 120일선보다 36% 밑이다.
- 외국인 7.6조 매도, 다롄 인허가 변수까지 겹치며 펀더멘탈과 무관한 수급 충격이 진행 중이다.
- 63만원대·50만원대가 장기 지지선이고, 117,000원은 단기 지지 근처다. 반등은 수급 안정이 먼저다.
내가 이 종목을 보는 이유
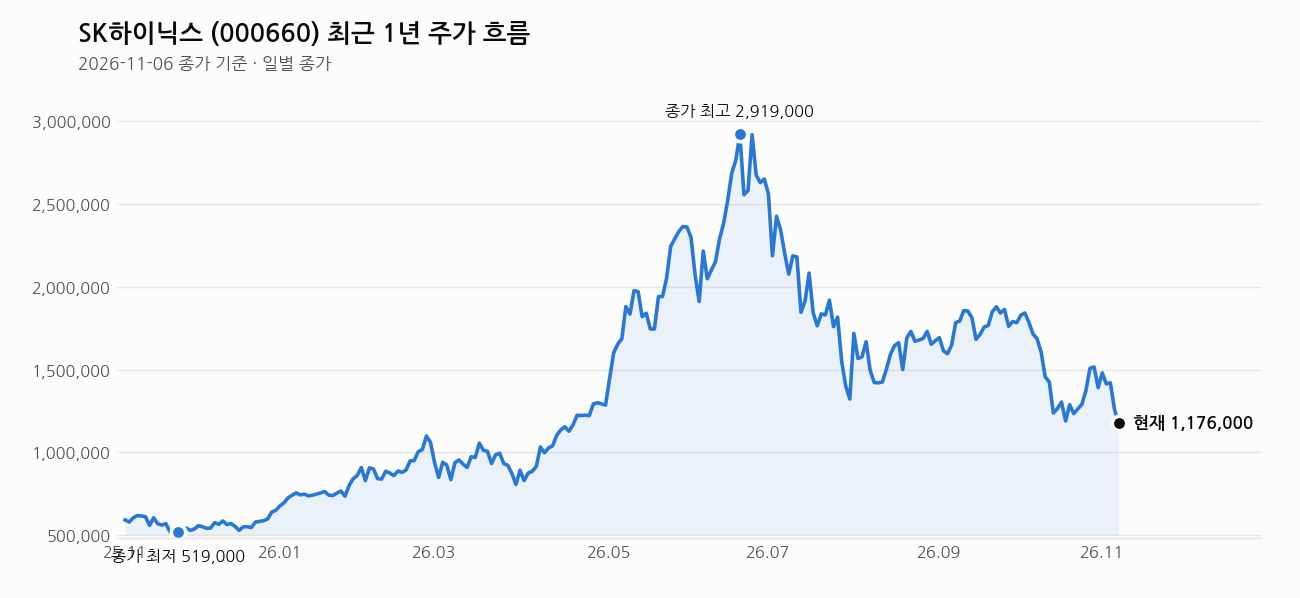
300만원 찍었던 종목이 117만원대까지 왔다. 60% 가까이 빠졌다. 이 정도 낙폭이면 기업이 망가진 건지, 시장이 겁에 질린 건지 구분해야 한다. 내 판단은 후자 쪽에 더 무게가 실린다. HBM 성장성, 장기 공급계약, 주주환원 정책까지 펀더멘탈 쪽은 멀쩡하다. 문제는 AI 데이터센터 규제 우려, 외국인 수급 이탈, 원화 강세 같은 시장 외부 변수다. 이게 선반영된 건지, 아니면 내년 더 본격화될 리스크인지 시각이 갈린다. 나는 둘 다 맞다고 본다. 단기 낙폭은 과했지만, 규제 리스크는 내년에 다시 테이블 위에 올라올 수 있다.
핵심 포인트
- PER 5.24배, 추정PER 3.31배다. 숫자만 보면 싸다. 하지만 지금 시장은 밸류에이션보다 수급과 정치 리스크에 더 민감하게 반응하고 있다.
- PBR 3.19배는 싼 구간은 아니다. 1.2배대는 과거 특정 시점 얘기로 보이고, 지금 수치와는 괴리가 있다. 숫자는 항상 기준일 데이터로 판단해라.
- 자사주 매입과 주주환원 정책은 주가 하단을 받치는 요인이지만, 외국인이 하루 7.6조씩 파는 장에서는 힘이 부친다.
- 마이크론 자사주 매입 동조화 기대는 12월 이벤트로 거론되는데, 그 전까지 버티는 체력이 관건이다.
차트로 본 현재 위치
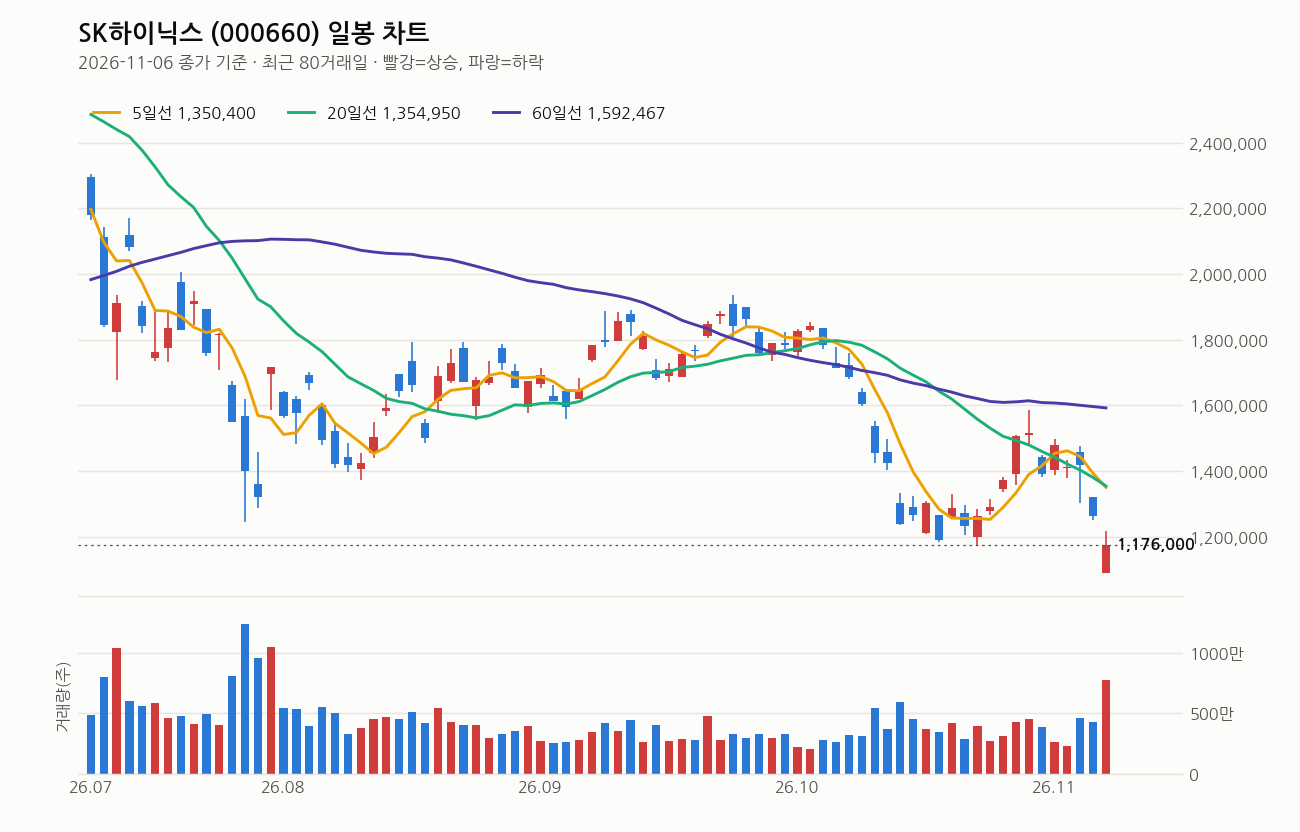
2026년 11월 6일 종가 1,176,000원. 전일 대비 -6.81% 급락이고 당일 변동폭도 고가 1,217,000원에서 저가 1,089,000원까지 11% 넘게 흔들렸다. 거래량은 직전 20일 평균의 2배, 패닉성 매물이 터졌다는 뜻이다.
이동평균선은 5일선 1,350,400원, 20일선 1,354,950원, 60일선 1,592,467원, 120일선 1,841,692원 순으로 완전한 역배열이다. 20일선도 5거래일 전보다 하락 중이니 단기 추세는 아직 꺾인 채다. 1년 최고가 2,987,000원 대비 60.6% 밀렸고, 최근 1주 수익률 -15.5%, 1개월 -30.2%라는 숫자가 지금 낙폭의 강도를 말해준다. 다만 1년 최저가 501,000원 대비로는 여전히 134.7% 위에 있다. RSI는 44로 과열도 침체도 아닌 중립 구간. 기술적으로만 보면 추가 하락 여지도, 반등 시도도 둘 다 열려 있는 애매한 자리다. 역배열 한복판에서 RSI가 중립이라는 건, 아직 바닥을 확인하는 과정이라는 뜻으로 읽는다.
내가 보는 가격대
장기 관점에서는 63만원대가 1차 지지, 50만원대가 2차 지지로 거론된다. 현재가 117만원대와는 상당한 거리가 있어서, 저 구간까지 밀리면 낙폭이 지나치다는 공감대가 커질 자리다. 단기로는 117,000원대 근처 지지, 175만원이 1차 저항이고 190~195만원이 적정가 상단으로 제시된다. 현재가에서 175만원까지는 48% 넘게 올라야 하는 거리다. 단기 반등 목표로 93만원이 언급된 메모도 있는데, 이건 이미 현재가 아래 자리라 상황이 더 악화될 경우를 대비한 숫자로 봐야 한다. 결론적으로 지금은 저항선과 거리가 멀고, 지지선 후보들과도 거리가 있는 애매한 중간 지대다.
최근 뉴스 흐름
외국인이 삼성전자·SK하이닉스를 합쳐 7.6조원 매도했고 보유율도 최저 수준으로 떨어졌다는 소식이 오늘 흐름의 중심이다. 미국 반도체주가 4%대 상승했는데도 이 매도세가 변수로 작용하면서 국내 반등 여부가 불투명하다는 보도가 나왔다. 여기에 다롄 공장 인허가 이슈가 정치적 변수로 부상했다는 소식도 겹쳤다. 동시에 삼성·SK하이닉스 합산 현금 329조원, 투자·주주환원 경쟁력이라는 기초 체력을 짚는 기사와, 목표가 470만원을 제시한 외신 분석도 같이 보도됐다. 낙폭과 펀더멘탈 사이의 간극을 두고 시각이 크게 갈리고 있다는 걸 보여주는 뉴스 지형이다.
여기는 조심해라
역배열 구간에서 단기 반등을 노리는 건 쉬운 매매가 아니다. 지금은 추세가 아니라 변동성 장세다. 외국인 수급이 돌아서지 않으면 기술적 반등도 오래가지 못한다. 다롄 인허가, AI 데이터센터 규제 같은 정치적 리스크는 내가 통제할 수 없는 변수다. 이런 변수가 살아있는 동안은 비중을 크게 싣지 마라. 분할로 접근하고, 지지선이 깨지면 미련 없이 손절 기준을 지켜라. 반등이 나와도 저항선까지는 거리가 멀다는 걸 항상 염두에 둬야 한다.
이 회사, 짧게 정리하면
시가총액 859조원, PER 5.24배, 추정PER 3.31배로 밸류에이션 자체는 부담스럽지 않다. HBM과 메모리 수요 사이클의 핵심 수혜주라는 지위는 변함없고, 배당수익률은 0.26%로 낮은 편이라 배당보다는 성장과 밸류 매력으로 접근하는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- SK하이닉스, ‘300만닉스’에서 120만원이 되기까지 (네이버 프리미엄콘텐츠, 2026-11-08)
- 삼성·SK하이닉스 현금 329조…반도체 양강, 투자·주주환원 경쟁도 커진다 (중앙일보, 2026-11-08)
- 삼성전자·SK하이닉스 월요일 반등할까…미국 반도체주 4%대 상승에도 외국인 7.6조 매도 ‘변수’ (시사프리즘, 2026-11-08)
- SK하이닉스 목표가 470만 원, 숫자만 보면 놓친다ㅣ월가는 이렇게 읽는다(2화) (매플 위켄드) (매일경제, 2026-11-08)
- 외국인, 삼성전자·SK하이닉스 7조6천억 원 매도…보유율도 최저 (대구MBC, 2026-11-08)
- 삼성·SK하이닉스 안방 넘보나 했더니… TSMC, 3D D램 진출설 선 그어 (IT조선, 2026-11-08)
- ‘블루 쓰나미’에 외국인 삼성·SK하이닉스 7.6조 팔아치워 (천지일보, 2026-11-08)
- 美 민주당 의회 탈환에 증시 촉각… SK하이닉스 다롄 인허가 변수 부상 (글로벌이코노믹, 2026-11-08)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

