LG에너지솔루션, 급락 끝에 RSI 20 과매도권 진입
결론부터 말한다
- 3분기 영업이익 흑자 전환, ESS·NVIDIA 파트너십이라는 호재는 분명하다
- 그런데 주가는 호재를 거꾸로 받아내며 1개월에 16% 빠졌다
- 지금은 추격 매수 자리가 아니라 바닥 확인하며 기다리는 자리다
내가 이 종목을 보는 이유
실적은 돌아섰다. 3분기 매출 9조 6,434억원에 영업이익 7,560억원을 냈다. 적자 터널을 지나 흑자로 돌아선 거다. 여기에 ESS 시장이 새로운 성장축으로 올라오고 있고, NVIDIA AI 데이터센터向 에너지 저장장치 파트너로 선정됐다는 소식도 있다. 전기차 캐즈 구간에서 ESS와 AI 데이터센터라는 이중 동력을 확보한 그림이다. 북미 생산 비중 덕에 트럼프발 정책 리스크도 상대적으로 덜 받는다.
문제는 이 좋은 소식들이 주가에 전혀 반영되지 않고 있다는 거다. 오히려 최근 한 달 새 16% 넘게 빠졌다. 펀더멘털과 주가 흐름이 따로 노는 구간이다. 이럴 때일수록 숫자를 냉정하게 봐야 한다.
핵심 포인트
- 3분기 영업이익 7,560억원으로 실적 회복 확인
- ESS·AI 데이터센터 이중 성장동력, NVIDIA 파트너십이 중장기 스토리
- 최근 ESS 중앙계약시장 입찰은 의도적으로 불참 — 단기 수주보다 수익성 우선 전략
- 북미 생산 비중으로 정책 리스크는 상대적으로 낮음
- 하지만 주가는 1개월 -16.1%, 3개월 -6.1%로 하락 추세 지속 중
차트로 본 현재 위치
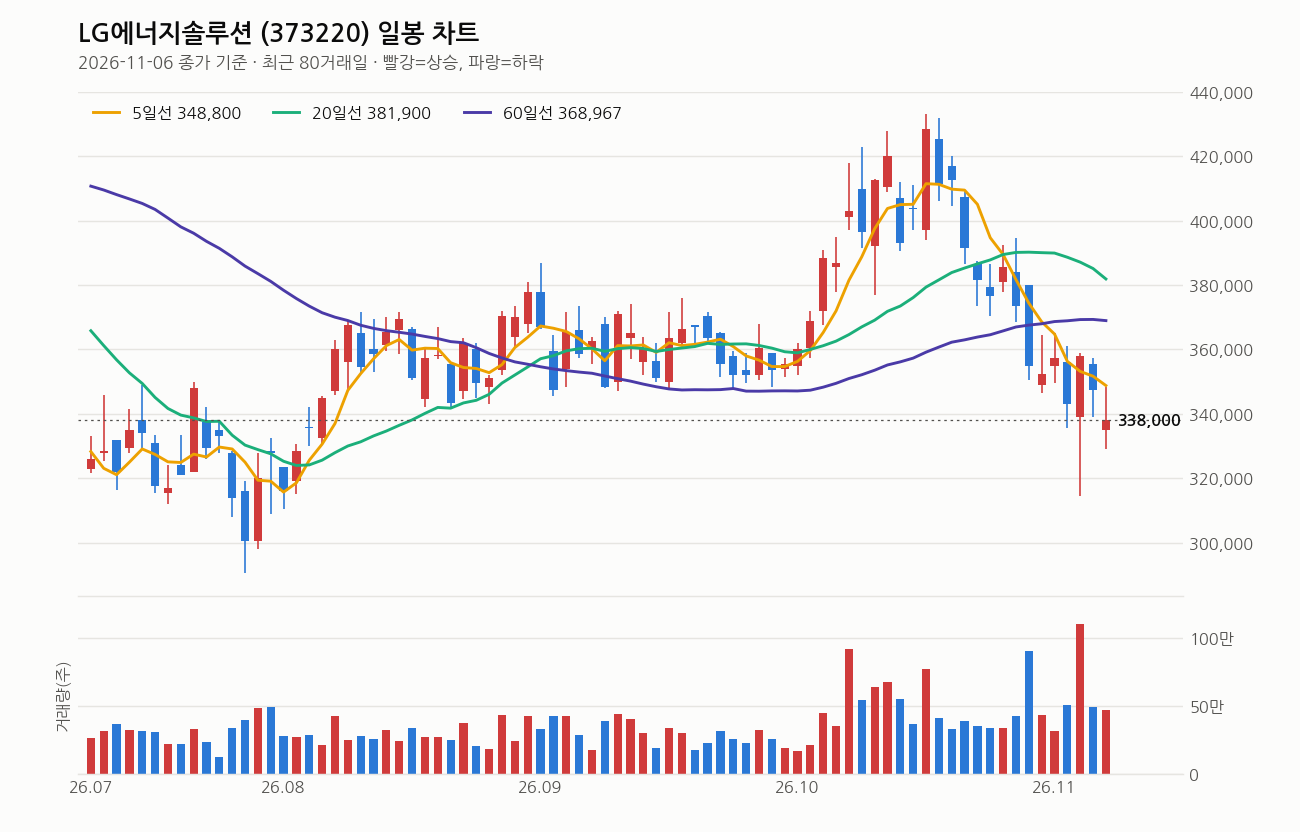
2026년 11월 6일 종가 기준 338,000원이다. 전일 대비 -2.73%, 당일 고가 348,500원에서 저가 329,000원까지 밀리며 변동폭이 컸다.
이동평균선을 보면 5일선 348,800원보다 3.1% 아래, 20일선 381,900원보다 11.5% 아래, 60일선과 120일선도 다 위에 있다. 전형적인 역배열에 가까운 혼조세다. 20일선 자체도 5거래일 전보다 꺾여 내려오고 있다. 단기·중기·장기 이평선이 전부 현재가 위에서 짓누르고 있는 구조라는 뜻이다.
거래량은 직전 20일 평균의 0.9배로 평범하다. 급락인데 거래량이 안 실렸다는 건 공포에 의한 투매보다는 매수세 실종에 가깝다.
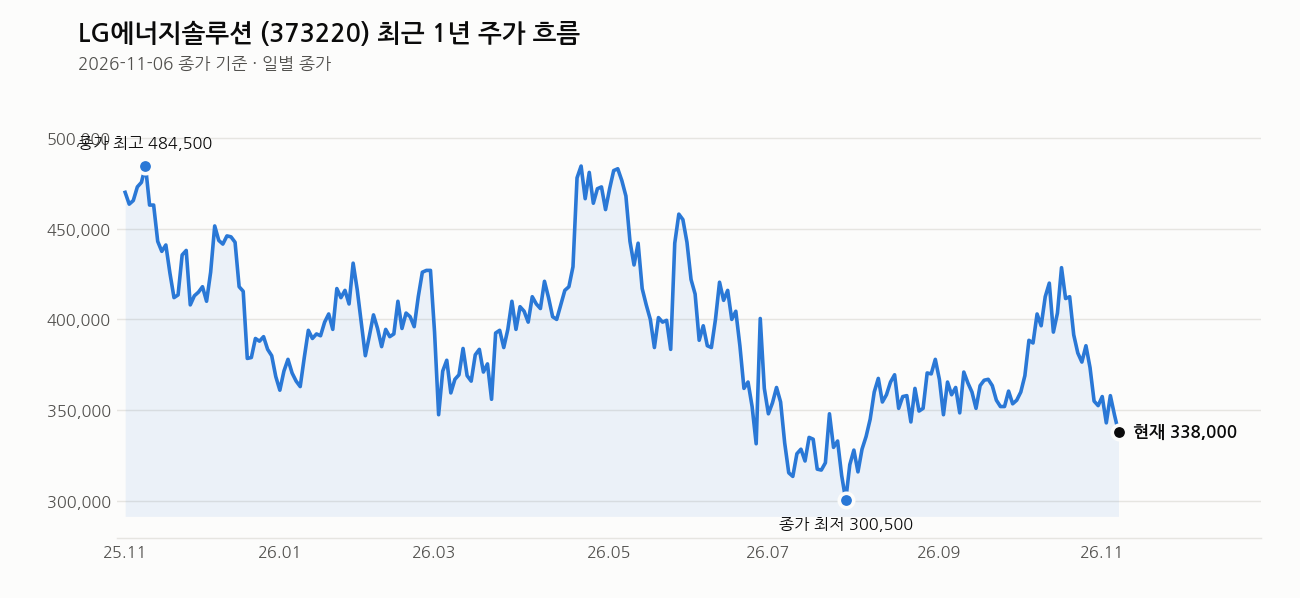
1년 최고가 497,500원 대비 32.1% 빠진 자리고, 1년 최저가 290,500원보다는 16.4% 위다. 최고점에서 고점 대비 3분의 1이 날아갔다. RSI는 20. 30 이하 침체권을 더 뚫고 들어간 과매도 영역이다. 기술적으로는 단기 반등이 나올 수 있는 자리까지 왔다. 다만 RSI 과매도는 “더 안 빠진다”는 보장이 아니라 “빠질 만큼 빠졌다”는 신호일 뿐이다. 추세 전환 신호는 아직 안 나왔다.
내가 보는 가격대
진입 구간으로 보는 300,000~330,000원 회복 여부를 먼저 확인해야 한다. 지금 종가 338,000원은 이 구간 바로 위다. 최근 20거래일 저가가 314,500원이었으니, 여기를 깨고 내려가는지가 중요한 분기점이다. 지지선으로 거론되는 280,000원까지는 아직 여유가 있지만, 지금 추세라면 아예 안전한 구간이라 보기도 어렵다.
1차 목표로 보는 430,000원은 현재가 대비 27% 넘게 떨어져 있다. 최근 20거래일 고가 433,000원과 거의 겹치는 자리인데, 그 가격을 찍은 게 불과 한 달 전이다. 한 달 만에 그 거리가 벌어졌다는 건 그만큼 추세가 꺾였다는 뜻이다. 목표가를 보고 들어가기보다, 지금은 하락 추세가 멈췄는지부터 확인하는 게 순서다.
최근 뉴스 흐름
가장 눈에 띄는 건 3차 ESS 중앙계약시장 입찰 불참이다. 요지는 하나다. 단기 수주 욕심보다 가격 경쟁을 피하고 기존 수주와 기술 개발, 사업 효율화에 집중하겠다는 선언이다. 출혈 경쟁 대신 수익성을 택한 거다. 이건 ESS 시장 성장동력 확보라는 그림과 결이 맞닿아 있다. 물량 늘리기보다 질을 택하겠다는 신호로 읽힌다. 단기 매출 기여는 늦춰질 수 있지만, 중장기 수익성 관리 측면에서는 나쁘지 않은 선택이다.
여기는 조심해라
실적과 모멘글은 좋은데 주가가 안 따라주는 구간은 가장 판단하기 어려운 자리다. “싸 보인다”는 느낌만으로 들어가면 역배열 추세 속에서 물릴 수 있다. ESS 입찰 불참이 단기적으로는 매출 공백으로 해석될 수 있고, AI 데이터센터 투자 자체가 규제로 지연될 가능성도 열려 있다. 2차전지 업계 경쟁 심화도 여전한 변수다.
RSI 과매도는 반등 가능성을 높이는 신호지 바닥 확정 신호가 아니다. 지금 들어간다면 300,000~330,000원 구간 회복 여부를 먼저 확인하고, 비중은 분할로 가져가야 한다. 손절선 없이 “실적 좋으니까 버틴다”는 식의 접근은 역배열 구간에서 특히 위험하다.
이 회사, 짧게 정리하면
시가총액 79조 920억원의 2차전지 대장주다. 추정 PER -78.50배, PBR 3.54배로 밸류에이션 지표는 실적 회복 초기 국면의 불안정성을 그대로 보여준다. BPS 95,479원 대비 주가는 여전히 프리미엄을 받고 있는 구조다. 실적은 흑자 전환했지만 주가가 미래 성장성을 어디까지 선반영하고 있는지는 여전히 지켜볼 문제다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- LG에너지솔루션, 충북 소방관 자녀에 학업장려금 4천만원 전달 (충청타임즈, 2026-11-07)
- LG에너지솔루션, ESS 입찰 불참…출혈 경쟁 대신 수익성 (뉴스저널리즘, 2026-11-06)
- (고래사냥) ‘디케이락·태성·LG에너지솔루션·나무가! 내일장 고래 종목은?! – 머니투데이 (머니투데이, 2026-11-06)
- LG에너지솔루션, 제3차 ESS 중앙계약시장 입찰 불참…“중장기 경쟁력 집중” (핀포인트뉴스, 2026-11-05)
- LG에너지솔루션 제3차 중앙계약시장 입찰 미참여 선언 (뉴스클레임, 2026-11-05)
- LG에너지솔루션, 3차 중앙계약시장 입찰 불참…”가격 경쟁 대신 기존 수주·기술 개발 집중” (인더스트리뉴스, 2026-11-05)
- LG에너지솔루션, 3차 ESS 중앙계약시장 입찰 불참 선언 (연합인포맥스, 2026-11-05)
- LG에너지솔루션, 3차 ESS 입찰 불참…”단기 수주보다 사업 효율화” (아이뉴스24, 2026-11-05)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

