삼성SDI, 조정 마친 자리서 ESS 랠리 재점화 기대
결론부터 말한다
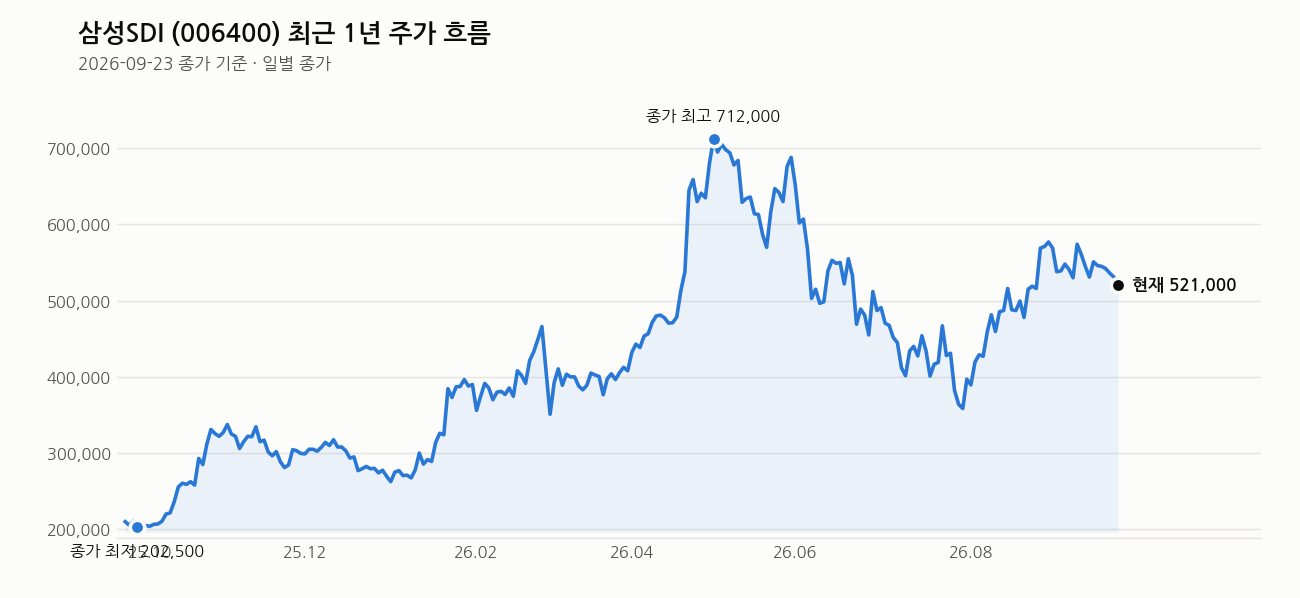
- 1년 고점 대비 27.9% 빠진 조정 구간, 최근 1주는 -4.6%로 단기 눌림이 심하다.
- ESS·UP·BBO 확장에 북미 정책 수혜까지 겹치며 전력 인프라주로 재평가받는 흐름이 뚜렷하다.
- 7분기 만의 흑자전환 소식은 반갑지만, 추정PER 52배는 아직 기대치가 실적을 앞서간다는 뜻이다.
내가 이 종목을 보는 이유
AI 데이터센터는 24시간 멈추면 안 되는 전력 소비처다. 그 전력을 안정적으로 저장하고 끊김 없이 공급하는 장치가 ESS와 UPS다. 삼성SDI는 이 시장에서 정부 정책과 미국 시장 진출이라는 두 개의 우호적 바람을 동시에 맞고 있다. 여기에 신재생에너지 확대라는 구조적 흐름까지 겹치니, 나는 이 종목을 단순 배터리주가 아니라 전력 인프라주로 다시 봐야 한다고 생각한다.
핵심 포인트
- ESS·UPS·BBO 사업 동시 확장, AI 데이터센터의 필수 전력 인프라 포지션 확보
- 정부 정책 수혜와 미국 시장 진출 재료가 동시에 살아있는 구간
- 신재생에너지와 연계한 전력 저장 수요 증가가 중장기 성장 동력
- 최근 가격대는 50만~60만 원대 박스권에서 형성
차트로 본 현재 위치
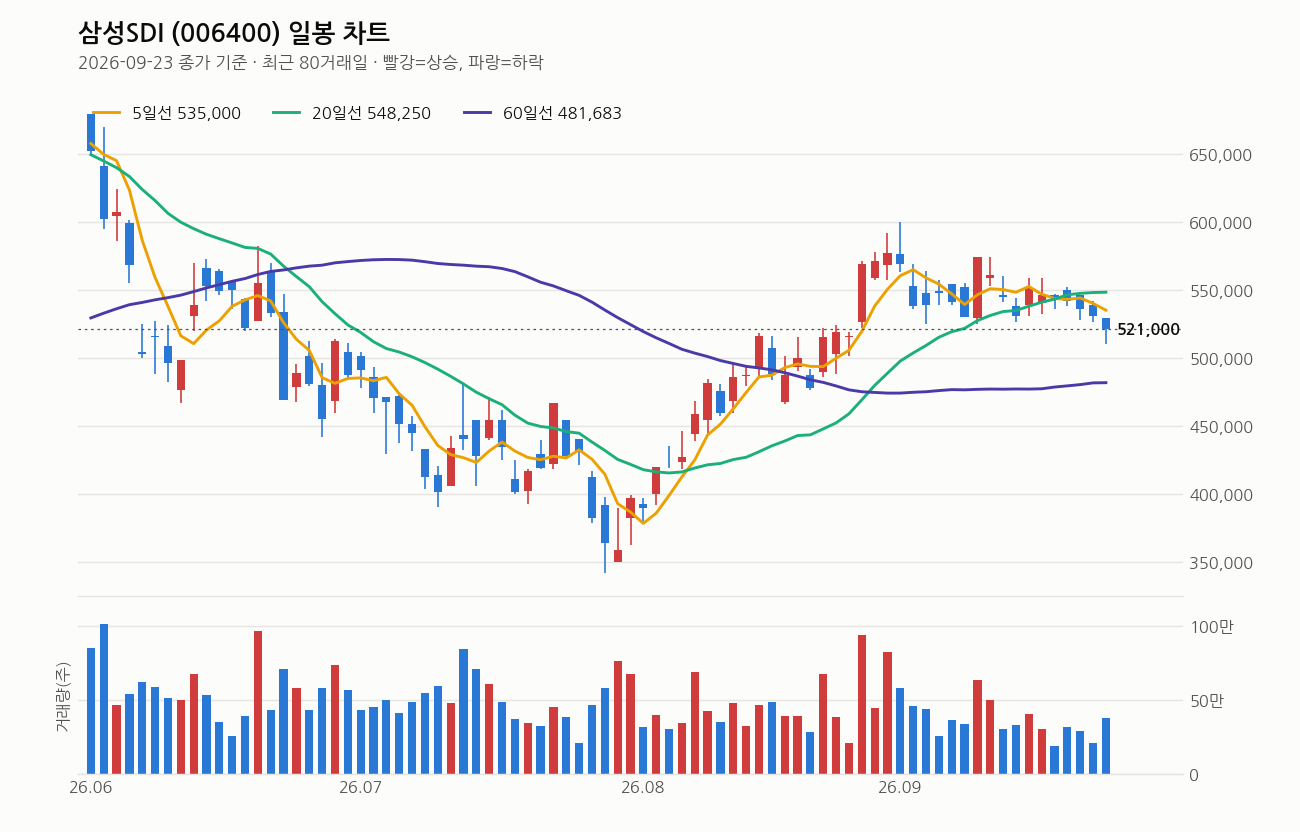
2026년 9월 23일 종가 521,000원, 전일 대비 -1.88%다. 5일선(535,000원)과 20일선(548,250원) 아래에 있고 120일선(525,771원)도 살짝 밑돈다. 60일선(481,683원)만 위에 있는 상태라 정배열도 역배열도 아닌 혼조 배열이다. 다만 20일선 방향은 5거래일 전보다 위로 꺾였다는 점은 눈여겨볼 만하다.
거래량은 376,430주로 20일 평균의 0.9배, 즉 평소보다 힘이 실리지 않은 하락이다. 최근 1년 최고가 723,000원 대비 27.9% 내려온 자리, 반대로 최저가 201,500원 대비로는 158.6% 위에 있다. RSI는 45로 과열도 침체도 아닌 중립 구간이다. 정리하면 지금은 고점에서 조정받은 뒤 힘을 다시 모으려는 자리이지, 추세가 완전히 살아났다고 보기는 이르다.
내가 보는 가격대
최근 20거래일 고가는 600,000원, 저가는 510,000원이다. 현재가 521,000원은 이 박스권 하단에 붙어 있는 자리로, 저가권 근처에서 지지를 시험하는 흐름으로 읽힌다. 시장에서는 지금 가격이 목표가의 절반 수준에 불과하다는 시각도 있지만, 나는 이 부분은 냉정하게 볼 필요가 있다고 본다. 실제 증권가에서 나온 목표가는 640,000원 수준으로, 현재가 대비 약 23% 위쪽이다. 절반 수준이라는 평가와는 거리가 있는 숫자다. 나는 확인된 숫자인 640,000원을 기준으로 삼는 게 합리적이라고 본다. 20일선 548,250원을 회복하느냐가 단기 반등의 1차 관문이 될 것이다.
최근 뉴스 흐름
전기차 배터리를 넘어 전력 인프라로 기업가치를 재평가받자는 기사가 나왔고, ESS·전고체 기술로 업황 캐즘을 정면돌파하고 있다는 흐름도 함께 보인다. 배터리 3사가 동반 흑자를 냈는데 보조금·보상금을 빼면 삼성SDI만 이익을 냈다는 대목은 실적 체력을 보여주는 신호로 읽힌다. ESS 수주 경험(629MW)을 바탕으로 1.18GW 규모 국내 시장에 도전한다는 소식, 헝가리 공장 재가동 소식도 생산 정상화 측면에서 긍정적이다. 여기에 북미 ESS 증설 기대를 담은 목표가 640,000원 리포트와 7분기 만의 흑자전환 소식까지, 최근 뉴스 흐름은 대체로 우호적인 방향으로 모이고 있다.
여기는 조심해라
PER이 1,137배로 찍히는 이유는 현재 실적(EPS 458원)이 아직 얇기 때문이다. 추정PER 52배도 결코 싼 수준은 아니다. 즉 지금 주가는 미래 실적 개선을 상당 부분 미리 반영하고 있다는 뜻이다. 거래량도 평균 이하라 아직 매수 주체가 확신을 갖고 들어오는 국면은 아니다. 20일선을 다시 하회하며 밀린다면 조정이 더 길어질 수 있다는 점도 열어둬야 한다. 진입한다면 분할로 접근하고, 목표가와 손절가를 미리 정해두는 게 필수다. 비중을 한 번에 싣는 방식은 이런 혼조 구간에서 특히 위험하다.
이 회사, 짧게 정리하면
삼성SDI는 시가총액 약 42조 원, PBR 1.69배 수준의 배터리·에너지 저장장치 전문기업이다. 현재 실적 기준 PER은 1,137배로 높지만 추정PER은 52배로 내려오는데, 이는 시장이 향후 이익 개선을 강하게 기대하고 있다는 뜻이다. 전기차 배터리에서 ESS·UPS 중심의 전력 인프라 기업으로 사업 무게중심이 옮겨가는 과정에 있는 회사다.
관련 기사
- 삼성SDI, 전기차 배터리 넘어 전력 인프라로…기업가치 재평가 기대 (핀포인트뉴스, 2026-09-26)
- 삼성SDI, 보수적 기조가 결실로… ESS·전고체로 캐즘 정면돌파 (글로벌이코노믹, 2026-09-26)
- 배터리 3사 동반 흑자, 보조금·보상금 빼면 삼성SDI만 (smedaily.co.kr, 2026-09-25)
- 코트라, ‘배터리데이 유럽’ 컨퍼런스 개최…삼성SDI·LG화학 참여 (theguru.co.kr, 2026-09-24)
- 삼성SDI, ESS 629MW 경험 안고 1.18GW 시장 맞는다…커진 국내 수주판 (토요경제, 2026-09-24)
- 오염 논란에 닫혔던 헝가리 괴드, 삼성SDI가 연 24시간 하늘길 (글로벌이코노믹, 2026-09-23)
- (리포트 브리핑)삼성SDI, ‘북미 ESS 증설 가시화와 북미 정책 효과 기대’ 목표가 640,000원 – 삼성증권 (뉴스핌, 2026-09-23)
- (창간기획) 최주선號 삼성SDI, 7분기만 흑자 전환…AI데이터센터가 살렸다 (이지경제, 2026-09-23)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


