세미파이브, 수주 역대 최대지만 차트는 여전히 약한 자리
결론부터 말한다
- AI 칩 설계 수주가 폭발적으로 늘었고, 내년 흑자 전환도 기대되지만 현재 수익성은 여전히 음수다.
- 15% 상승했지만 1년 최고가 대비 75% 하락한 바닥권이고, 이동평균선 역배열이 풀리지 않아 추세 전환이 확실하지 않다.
- 수주 모멘텀은 강하지만 실적이 뒤따르는 과정에서 조정받을 가능성, 연말 게임오버 물량 리스크를 함께 봐야 한다.
내가 이 종목을 보는 이유
AI 반도체의 맞춤형 설계(ASIC) 시장이 급성장하는 가운데, 이 시장의 직접 수혜 기업이다. GPU 독점이 약해지면서 대형 AI 팹리스 업체들이 자신들의 용도에 맞춘 칩을 설계하려고 하는데, 세미파이브는 이런 설계를 대신하는 아웃소싱 전문가다.
3분기 신규 수주가 1784억원으로 역대 최대였고, 수주잔고는 2455억원으로 누적됐다. 미국 AI 팹리스 업체 703억 규모 수주도 나왔다. 1·2분기 수주를 합친 것보다 3분기 한 분기가 크다는 건 수요 폭증이 얼마나 심한지를 보여준다. 내년 흑자 전환 기대까지 겹치면서 기관도 7일 연속 순매수 중이다.
핵심 포인트
3분기 현실은 비용. 영업손실이 97억원으로 전년 같은 분기 대비 34% 악화했다. 수주는 미래의 수익이지만 현재 손실을 메우지는 못한다. 지금 EPS가 -1,250원이고 추정 EPS도 -457원이다. 수주가 아무리 늘어도 이걸 실적으로 바꾸는 데는 시간이 걸린다.
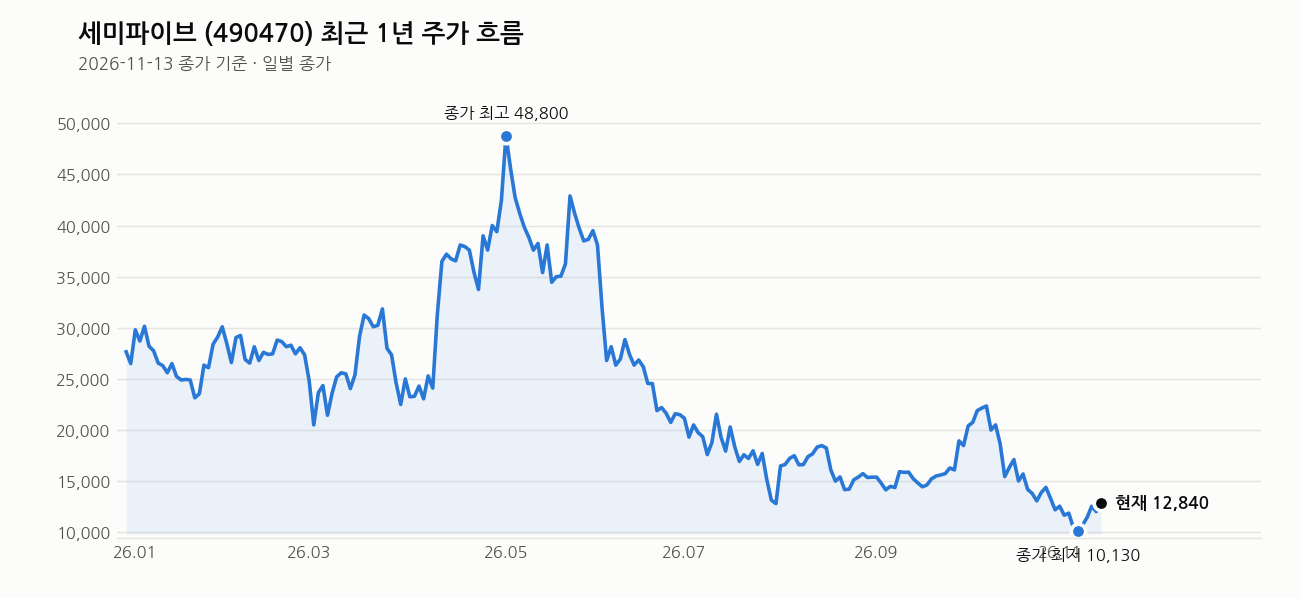
차트도 약하다. 5일선은 올라갔지만 20·60·120일선이 모두 위에 있는 역배열이 계속되고 있다. 20일선마저 하락 중이다. 1년 최고가 51,300원에서 75% 떨어진 상태다. 최근 1주일에 26.8% 올랐지만, 최근 한 달에는 21.4% 떨어졌고 3개월에는 29.6% 떨어졌다. 이건 강한 반등이 아니라 극도의 약세 속 단기 모멘텀일 수도 있다는 뜻이다.
거래량은 오늘 20일 평균의 2.2배로 늘었는데, 이 정도 거래량이 지속되지 못하면 추세 전환으로 보기 어렵다.
차트로 본 현재 위치
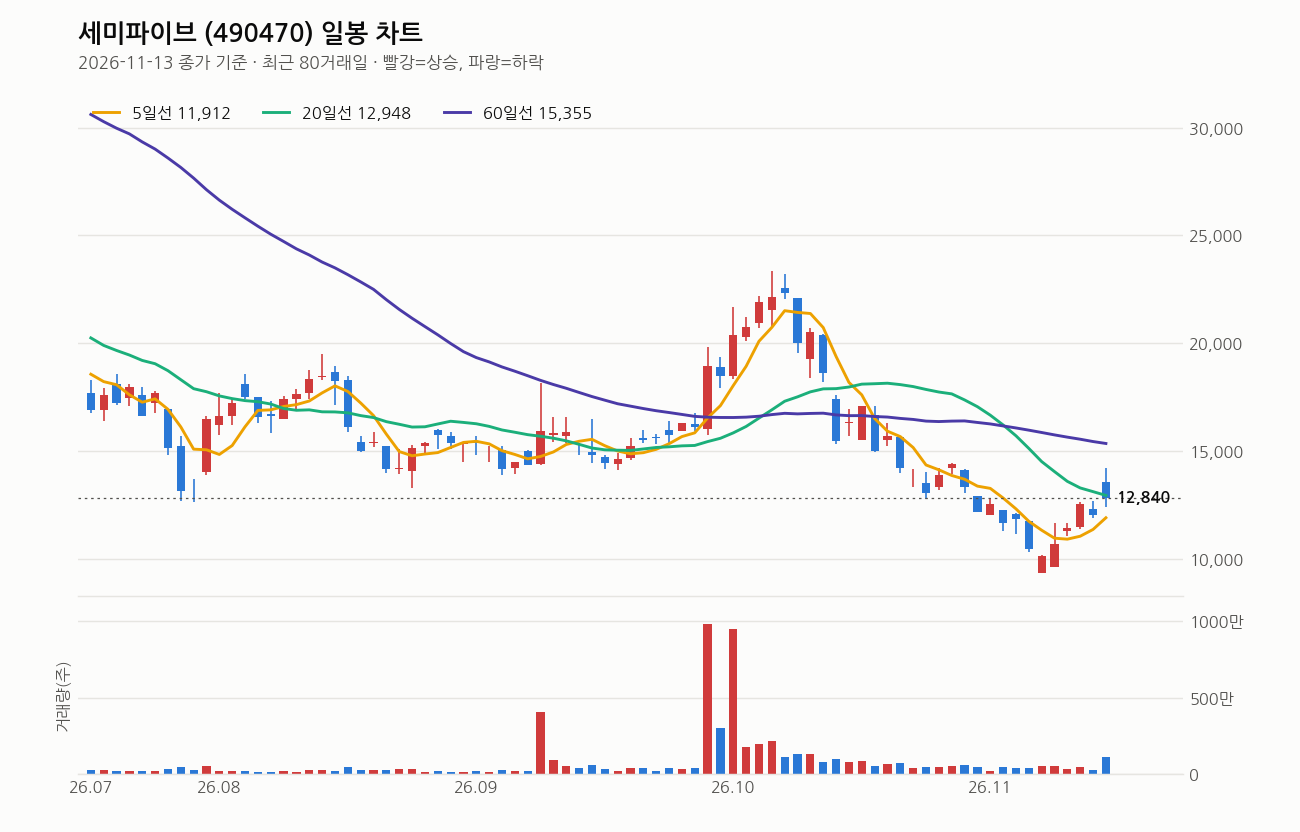
기준일(11월 13일) 종가 기준, 세미파이브는 12,840원이다.
이동평균선 배열이 5일 < 20일 < 60일로 역배열이 풀리지 않았다. 5일선(11,912원)에는 현재가가 7.8% 위지만, 20일선(12,948원)에는 0.8% 아래다. 즉 5일선 반등일 뿐 중기 하락 추세는 깨지지 않았다. 20일선도 5거래일 전보다 하락 중이다.
거래량은 오늘 대폭 늘었지만 극도의 약세 과정에서의 순간적 매수일 수 있다. RSI는 49로 중립권이고, 극단적 침체도 과열도 아닌 상태다.
1년 최고가(51,300원) 대비 75% 하락했고, 최근 1주일 최저가(9,340원) 대비 37.5% 위에 있다. 바닥권에서의 반등이 맞지만, 본격적인 반등인지 여전히 불확실하다.
내가 보는 가격대
키움증권이 제시한 목표가는 20,000원이다. 현재가 12,840원에서 55.8% 올라야 한다. 목표가는 20일선(12,948원)보다는 크게 높지만, 20일선이 지금 하락 중인 상황에서 바로 20,000원으로 가기는 무리가 있다.
먼저 현재 고점인 14,200원(오늘 당일 고가)을 돌파하고, 그 위의 최근 20거래일 고가 17,110원까지 가는 게 먼저 과제다. 거기까지도 거래량 확보가 필수적이다. 목표가는 “수주는 들어왔으니 내년 실적이 나올 때까지의 목표”로 봐야 한다.
최근 뉴스 흐름
3분기 수주 결과가 시장 기대를 뛰어넘었다. 신규 수주 1784억원, 수주잔고 2455억원 모두 역대 최대다. 글로벌 ASIC 수요 증가가 그 배경이다.
하지만 현재 분기 실적은 정반대다. 3분기 영업손실이 97억원으로 전년 같은 분기보다 34% 더 악화했다. 수주 폭증과 손실 심화가 동시에 일어나고 있다. 이건 “수주는 먼저 도착했지만 실적은 배송 중”이라는 평가와 일치한다.
기관이 7일 연속 순매수 중인 건, 이 “배송 중인 실적”이 내년에 분명히 나타날 것이라는 베팅이다.
여기는 조심해라
지금 가장 큰 위험은 두 가지다.
첫째, 현재 실적이 음수인 상태에서 수주가 실적으로 변환되는 과정에서 조정을 받을 수 있다. “수주 역대 최대”는 시장을 흥분시켰지만, 진짜 수익성은 내년 이후다. 그 과정에서 기대치 조정이나 타이밍 지연이 있으면 주가는 크게 흔들린다.
둘째, 연말 게임오버 물량 리스크다. 대형 고객이 연말 전에 수주를 마무리하고 가격 협상 압력을 높이거나, 기대했던 물량을 삭감할 가능성이 있다는 뜻이다.
셋째, 차트상 추세 전환이 확실하지 않다. 이동평균선 역배열이 풀리고, 거래량이 지속적으로 확보되지 않으면 오늘의 상승은 단기 반등에 그칠 수 있다. 손절 기준과 목표가를 명확히 한 뒤, 비중 관리를 철저히 해야 한다.
이 회사, 짧게 정리하면
AI 칩 설계 아웃소싱 전문 기업. 시총 4,369억원에 PBR 1.96배로 장부가에서 거의 두 배 평가받고 있다. 현재 EPS는 -1,250원으로 적자 중이지만, 수주 폭발로 내년 흑자 전환을 기대하는 것이 투자 시나리오다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- “글로벌 ASIC 수요 증가에”…세미파이브, 수주잔고 2455억원 ‘역대 최대’ (헤럴드경제, 2026-11-13)
- 세미파이브, 3분기 수주잔고 2455억원…역대 최대 (Chosunbiz, 2026-11-13)
- 세미파이브, 3분기 영업손실 97억…전년비 34% 악화 (디지털투데이, 2026-11-13)
- 세미파이브, 3분기 신규 수주 1784억원…AI 칩 확대에
역대 최대(디지털데일리, 2026-11-13) - (장중수급포착) 세미파이브, 기관 7일 연속 순매수행진… 주가 +14.30% (뉴스핌, 2026-11-13)
- 수주 늘어난 세미파이브, 키움 목표가 2만원으로 낮춰 (비건뉴스, 2026-11-10)
- (리포트 브리핑)세미파이브, ‘수주 먼저 도착, 실적은 배송 중’ 목표가 20,000원 – 키움증권 (뉴스핌, 2026-11-09)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

