삼성전자, 과도한 낙폭 뒤 저평가 국면에서 메모리 경기 회복 대기
결론부터 말한다
- 현재 상황: PER 8.75배, 추정PER 4.27배로 역사적 저평가 중이지만 여전히 하락 압력에 직면해 있다.
- 중기 관점: 내년 영업이익 627~640조원 전망(올해 370조원)과 메모리 반도체 호황, 탈 엔비디아 추세 속 고객사 다각화가 실적 재평가의 기초다.
- 조심할 것: 엔비디아 경영 불확실성, 중국 규제, 소송 리스크, 외국인 지속 매도 등이 단기 변동성을 높인다. 손절 기준을 명확히 세우고 비중을 나눠 진입해야 한다.
내가 이 종목을 보는 이유
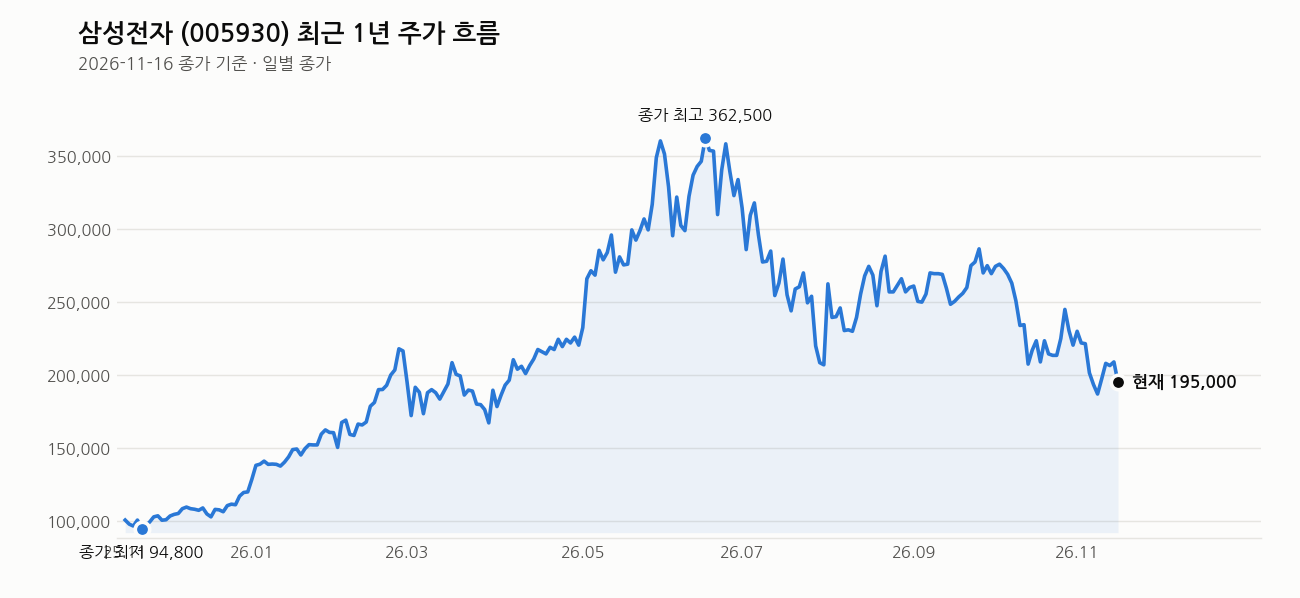
삼성전자는 지난 반년 동안 38만원 고점에서 18만원까지 50% 가까이 조정받았다. 그런데 주의 깊게 봐야 할 것은 주가만 떨어진 게 아니라는 점이다.
실적은 살아 있다. 3분기 누적 매출이 500조원을 돌파했고, 반도체 매출이 주력을 담당 중이다. 내년 영업이익이 627~640조원까지 나올 것으로 중권사들이 전망하고 있다. 올해 370조원과 비교하면 약 70% 이상 성장하는 셈이다. 2년 누적 첨조 이익이 1천조원 이상 발생할 거라는 분석도 나온다.
고객 다각화가 진행 중이다. 엔비디아 의존도를 낮추고 구글, AMD, 아마존 같은 고객사를 확보했다. 내년 HBM 물량의 65%가 엔비디아가 아닌 다른 고객으로 향할 전망이다. 파운드리 사업도 HBM4 베이스 다이 생산 등으로 성장할 가능성이 높다.
지금 밸류에이션은 현실성을 잃었다. PER이 8.75배인데 추정PER은 4.27배다. 반도체 사이클 고점이라는 불안감이 반영된 것 같지만, 메모리 경기와 AI 가속기 시장 경쟁 심화로 비메모리 고객 다변화가 진행 중인 상황과는 맞지 않는다.
핵심 포인트
1. 실적의 질 변화
지난 1~2분기는 엔비디아 단일 의존도가 높았다면, 이제는 멀티 고객사 체제로 전환 중이다. 구글·AMD 등과의 장기공급계약이 선금 50~70% 수준으로 체결됐다고 한다. 이는 실적의 가시성과 안정성을 높인다.
2. 외국인의 이중 움직임
지난 4일간 외국인이 827만주, 약 1조 6천억원을 매수했다는 보도가 있는 반면, 메모 5·6에서는 외국인 지속 매도를 언급한다. 선물 시장에서는 꾸준히 매수한다는 분석도 있다. 현물과 선물의 시차, 그리고 글로벌 펀드의 비중 조정 차이가 혼재된 상태로 보인다.
3. 차트의 삼각수렴형 패턴
11월 10일 저가 179,200원을 기준으로 11월 말~12월 초 상방 돌파가 예상된다. 현재 추가 대폭락 가능성은 낮다.
차트로 본 현재 위치
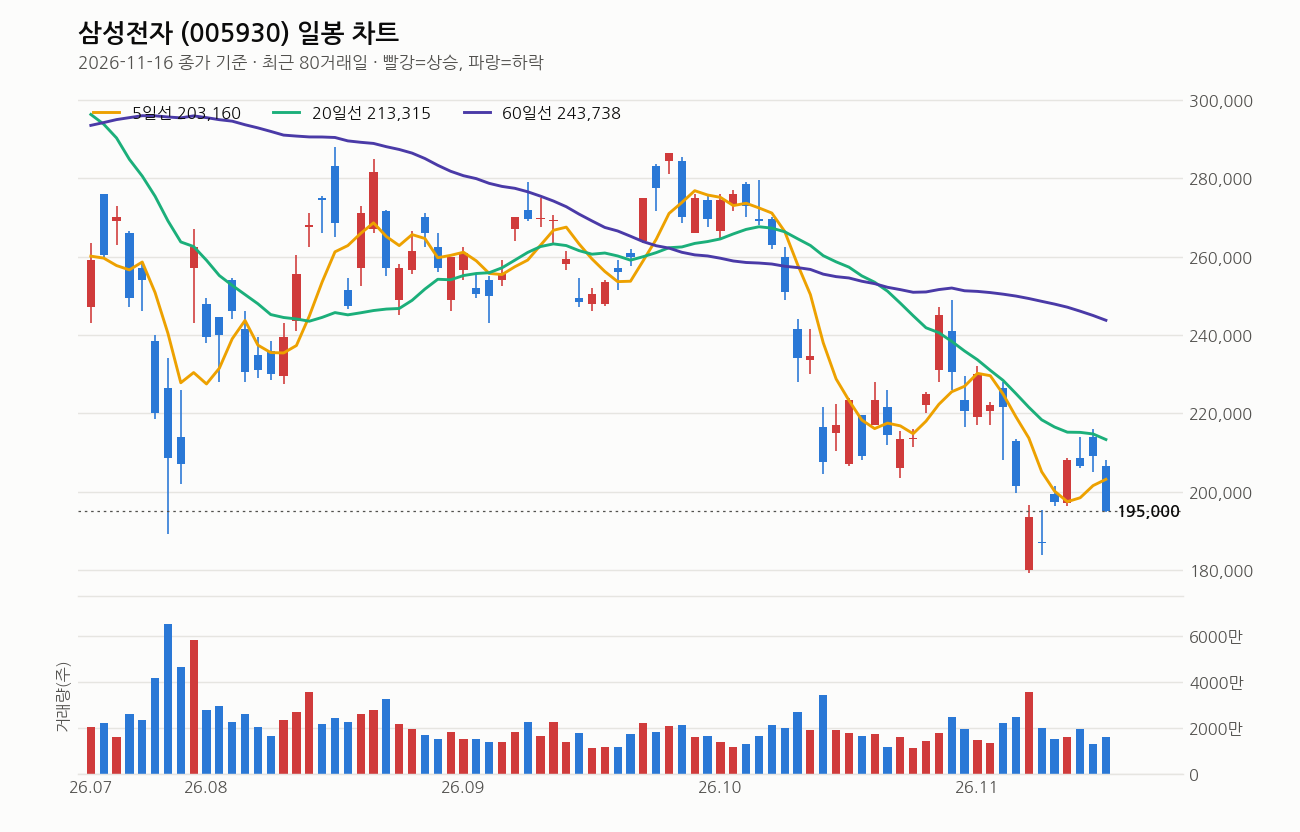
기준일 종가 19만 5천원. 지금 삼성전자는 모든 이동평균선 아래에 있다. 5일선 20만 3천원에서 4% 아래, 20일선 21만 3천원에서 8.6% 아래, 60일선에서는 20% 아래다. 이동평균선이 역배열(5일 < 20일 < 60일)을 이루며 하락 중이다.
근 1주일은 반등했다. 최근 5거래일 수익률이 +4.3%다. 하지만 근 1개월은 -12.8%, 근 3개월은 -27.4%다. 1년 최고가 37만 4천500원에서 47.9% 떨어졌다.
거래량은 약하다. 당일 거래량이 직전 20일 평균의 0.9배로 모멘텀이 크지 않다.
RSI는 침체 경계선 근처다. 14일 RSI가 39로, 30 이하인 과침체권에는 아직 들어가지 않았지만 약한 상태를 나타낸다.
가격대로는 저점이 명확하다. 최근 20거래일 최저가가 179,200원인데, 현재가가 그 위에서 약 9% 위에 있다. 11월 10일 저점 이후 갭을 띄워놓은 상태다.
내가 보는 가격대
지지선은 11월 10일의 179,200원이다. 저항선은 최근 5거래일 고가인 208,000원과 20일선 213,315원이다. 현재는 그 사이에서 움직이고 있다.
여러 분석에서 11월 말~12월 초 상방 돌파를 예상하고 있고, 추가 대폭락 가능성은 낮다고 본다. 하지만 단기적으로 5만원선(5만 원을 의미하는 것 같음, 메모 11의 “5,000선”은 오류로 보임)을 살짝 깨고 더 내려갈 수도 있다는 경고도 있다. 외국인의 지속 매도가 현재 주요 약세 요인이다.
최근 뉴스 흐름
기준일 뉴스들은 대부분 3분기 실적 관련이다. 누적 매출 500조원 돌파, 반도체 매출 314% 급증, 시설투자 57조원·R&D 42조원 등이 주요 내용이다. 반도체가 영업익의 98%를 견인했다. 원재료비는 1년 새 10조원 증가했다.
동시에 당일 필라델피아 반도체지수 급락에 동조하며 삼성전자도 4~7% 급락했다. 미국 발 반도체 약세가 긍정적 실적 발표의 임팩트를 압도했다는 뜻이다.
여기는 조심해라
첫째, 엔비디아의 불확실성이다. CEO 교체로 GPU 로드맵 방향이 바뀔 가능성이 있다. 한때는 엔비디아가 주요 고객이었는데, 경영진 변화가 발주 패턴을 바꿀 수 있다.
둘째, 중국 규제 리스크다. 데이터센터 규제 우려가 계속 나온다. 이는 삼성전자의 주요 수출처와 고객사에 영향을 미친다.
셋째, 디렘 관련 소송이다. 미국 법원에서 소송 기각 신청이 불수용되어 법적 부담이 추가됐다. 이게 얼마나 실적에 영향을 미칠지는 여전히 불명확하다.
넷째, 반도체 사이클 고점이라는 현실이다. 분기별 성장률 둔화가 시작됐다는 분석이 있다. 3분기 이후 20~10% 또는 마이너스 성장도 가능하다는 예측도 나온다. 메모리 가격이 하락할 수 있다.
다섯째, 경영 공백이다. 리더십 후임자 결정이 미정이라고 한다. 투자 집행 과정에서 직관적 의사결정 불안감이 있을 수 있다.
손절과 비중 관리가 필수다. 현재가 저평가 국면이라는 것에는 여러 근거가 있지만, 단기 변동성은 크다. 자신의 자본 여력과 심리 한계를 고려해서 비중을 나누고, 떨어질 때 더 떨어질 가능성에 대비해야 한다. 추가 대폭락 가능성이 낮다는 평가도 있지만, 그렇다고 절대 보장은 아니다.
이 회사, 짧게 정리하면
삼성전자는 세계 최대 메모리 반도체 제조사이자 파운드리 서비스 제공자다. 올해 3분기까지 누적 매출 500조원, 반도체 매출이 주력을 담당 중이며 내년 영업이익은 627~640조원까지 나올 것으로 전망된다. 현재 시총 1천조 원대, PER 8.75배, 추정PER 4.27배로 극도로 저평가된 상태지만, 엔비디아 경영 불확실성, 중국 규제, 소송 리스크, 메모리 가격 하락 가능성 등 위험 요인도 복합되어 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전자, 3분기 누적 매출 500조 첫 돌파…반도체 영업익 98% 견인 (메트로신문, 2026-11-16)
- 삼성전자, 3분기 누적 시설투자 57조…93% 반도체에 집행 (뉴스핌, 2026-11-16)
- 삼성전자, 3분기 누적 시설투자 56.9조·R&D 41.8조 (뉴스웍스, 2026-11-16)
- 삼성전자 올해 3분기 누적매출 500조… 원재료비 1년 새 10조 늘어 (글로벌이코노믹, 2026-11-16)
- 김영진 삼성전자 파트장 은탑훈장 (한국경제, 2026-11-16)
- 삼성전자, 3분기 누적 매출 500조 돌파…반도체 매출 314% 급증 (아이뉴스24, 2026-11-16)
- 삼성전자 “역대최대 미래투자”…3분기 누적 시설 57조·R&D 42조 (금융소비자뉴스, 2026-11-16)
- (특징주) 삼성전자·하이닉스, 장중 낙폭 키워 4∼7%대 급락(종합) (연합뉴스, 2026-11-16)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

