삼성전자, 외국인 매도 주도로 하락세 지속 중 반전 신호 모색
결론부터 말한다
- 외국인 대량 매도로 189,800원까지 내려앉았고, 모든 이동평균선 아래 위치한 약세장. RSI 27로 침체권 깊숙이 있다.
- 메모리 가격은 오르고 AI 수요도 여전하지만, 엔비디아 CEO 교체 불확실성과 AI 데이터센터 우려가 주가를 짓누르는 중이다.
- 18만원 ELS 낙인 구간이 지지선이고, 애플과의 DRAM 장기공급 계약 체결은 긍정 신호지만, 지금은 외국인 매도 압력에서 벗어날 때까지 조심스럽게 접근해야 한다.
내가 이 종목을 보는 이유
삼성전자는 지금 모순된 상황에 놓여 있다. 펀더멘털은 나빠지지 않았는데 주가만 집중 타겟이다. DRAM 메모리 가격이 저점 대비 270% 올랐고, AI 서버용 메모리 수요는 여전히 타이트한 상황이다. 오는 연말 애플과의 장기공급 계약 체결이 임박한 것도 긍정 신호다. 내년 영업이익 600조 원 이상이라는 전망도 나온다.
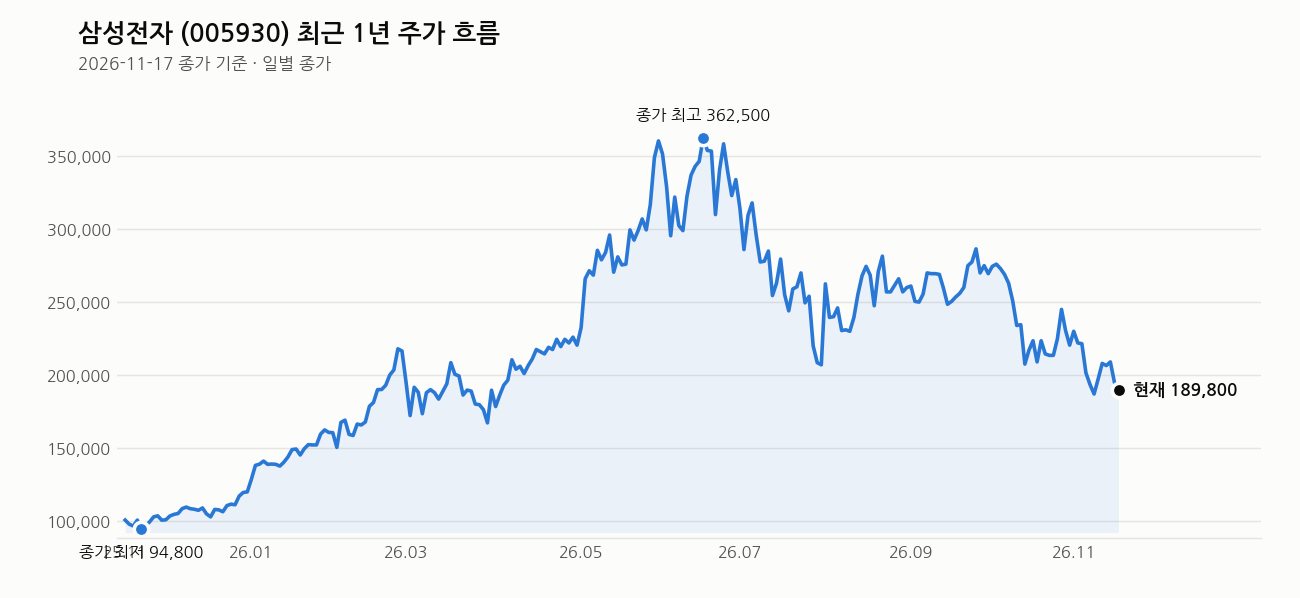
그런데 왜 주가는 반년 고점 374,500원에서 50% 가까이 내려왔나. 외국인이 지속해서 매도하고 있기 때문이다. 근본 원인은 엔비디아 CEO 교체로 촉발된 AI 데이터센터 수요 불확실성이다. HBM 성장도 전체 실적 하락을 보완하기에 충분하지 않다는 판단이 시장에 나돌고 있다. 여기에 미국 법원이 DRAM 카르텔 소송 기각 신청을 거부하면서 3년간 소송 불확실성이 가중됐다.
지금은 수급 공백 상태다. 기관이 보호하려 해도 외국인 매도 압력이 더 크다. 현재 위치가 정말 중요한 시점이다.
핵심 포인트
메모리 가격과 AI 수요는 여전히 양호하다. DRAM이 저점 대비 270% 올랐고, 메모리 공급은 고객 수요 대비 70% 수준으로 타이트하다. 이것만 보면 올해 같은 약세는 이상하다.
외국인이 반도체주 약세를 주도하고 있다. 삼성전자는 외국인 순매도 최대 규모 종목이다. 에스케이하이닉스보다 낙폭도 크다. 이건 개별 회사 펀더멘털 때문이 아니라 거시 심리의 문제다.
소송 불확실성이 본격 커졌다. 미국 법원이 DRAM 카르텔 소송 기각을 거부했고, 내년 1월부터 본격 소송이 시작된다. 2000년 사례도 일부만 인정된 선례가 있지만, 현재 시장은 이 소송을 과도하게 반응하고 있다는 평가도 있다. 3년 소송 불확실성이 가격에 반영되는 중이다.
애플 DRAM 계약은 실질적 호재다. 장기공급 계약이 임박했다는 보도가 나왔다. 이건 반도체 수요 약세 국면에서 최소한의 매출 확보를 의미한다. 주주환원과 투자 가이드도 1월 말에 나온다.
차트로 본 현재 위치
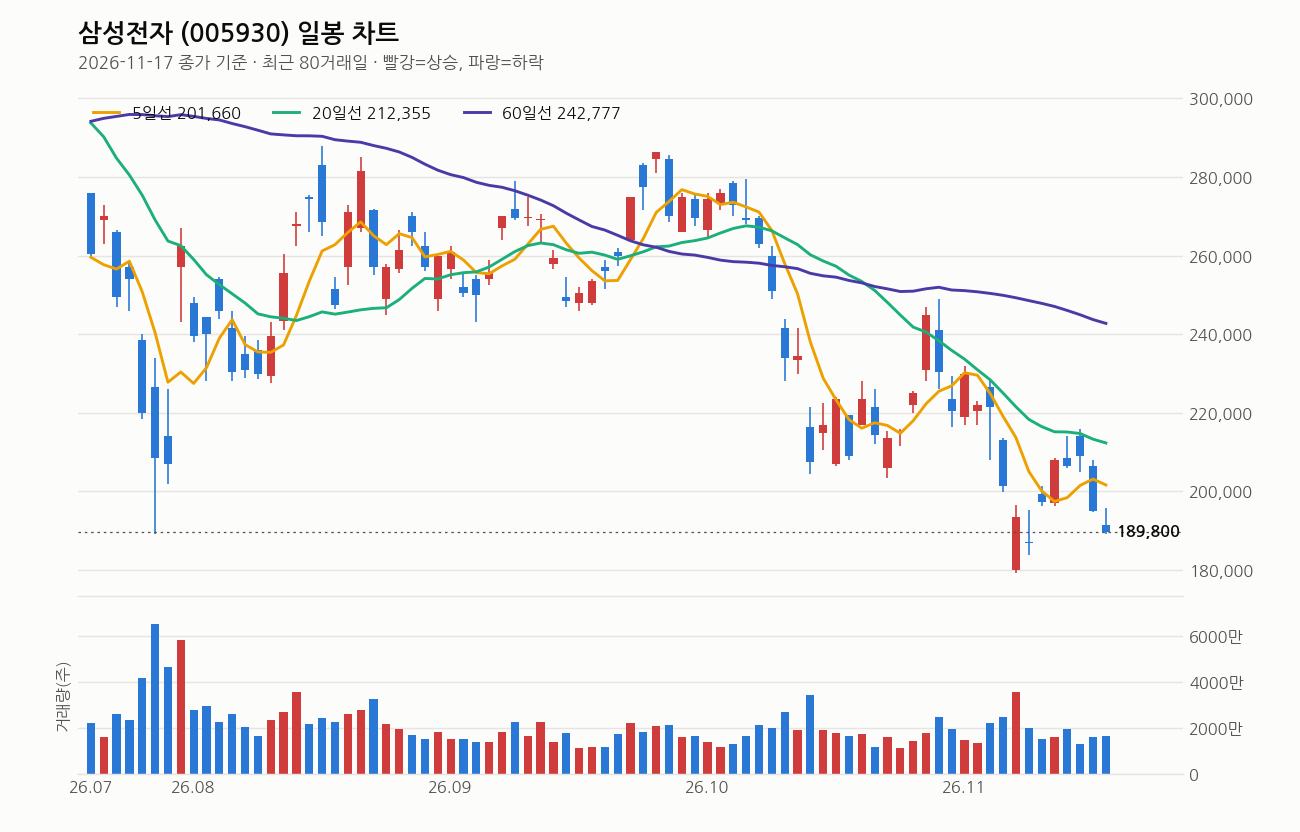
현재가 189,800원. 5일선(201,660원)보다 5.9% 아래, 20일선(212,355원)보다 10.6% 아래, 60일선(242,777원)보다 21.8% 아래 있다. 이동평균선이 역배열(5일 < 20일 < 60일)을 이루고 있고, 20일선도 계속 하락 중이다. 모든 선이 위에 있고 주가가 아래 있는 명백한 약세장이다.
거래량은 20일 평균의 0.9배 수준이다. 외국인 매도는 계속되지만, 거래량 자체는 그리 많지 않다. 이건 시장이 혼란스럽다는 신호다.
RSI는 27. 침체권(30 이하) 깊숙이 있다. 과매도 상태다.
최근 1주일에 -3.8%, 1개월에 -9.2%, 3개월에 -23.3%의 수익률을 기록했다. 반년 고점(374,500원, 6월 19일)에서는 49.3% 하락했다. 올해 최저가(94,500원, 11월 21일 기준)보다는 100% 이상 위에 있지만, 최근의 하락폭은 가팔랐다.
지금이 어떤 자리인가. 약세장의 중간 정도다. 최저가에서 반등한 상태지만, 아직 이동평균선의 아래 영역에서 헤매고 있다.
내가 보는 가격대
18만원 선이 ELS 낙인 구간이자 주요 지지선이다. 여기를 뚫리면 추가 하락이 겹칠 수 있다. 17만8천원 아래로 내려가면 본격적인 연쇄 하락 신호로 봐야 한다.
현재 189,800원은 이 지지선에서 겨우 1만 원 위에 있다는 뜻이다. 여유가 많지 않은 위치다.
저항선은 20만원 초반이다. 여기를 넘으면 최근 20거래일 고가인 249,000원까지 도달하려면 어느 정도 거리가 남아 있다. 반등이 나와도 완만할 가능성이 높다.
메모 8에서 본전(23만3천원) 근처와 27~28만원을 반등 저항으로 제시했는데, 현재 위치에서 본전까지는 22% 올라야 한다. 이는 단기 목표가 아니라 중기 목표로 봐야 한다.
최근 뉴스 흐름
애플과의 DRAM 장기공급 계약이 임박했다. 이건 긍정 신호다. 불확실한 시장에서 최소한의 매출 확보를 의미한다.
이번 주 사장단 인사가 유력하다. 반도체는 안정, 완제품은 리더십 쇄신에 방점을 두겠다는 의도로 보인다. 조직 개편 가능성을 보여준다.
중국 매출이 4배 급증했다. 고객과 지역 다변화가 진행 중이다는 의미다.
미국 파운드리 법인의 1~3분기 적자 전환이 보도됐다. 테일러팹 양산 전 비용 부담이 늘어나고 있다는 뜻이다. 이건 단기 실적 부담 요인이다.
여기는 조심해라
외국인 매도가 멈출 신호가 명확하지 않다. AI 데이터센터 우려가 풀리고, 엔비디아의 리더십 불확실성이 해소되지 않는 한 외국인 매도는 지속될 가능성이 높다. 이건 개별 회사의 호재로 대응하기 어렵다.
DRAM 카르텔 소송이 내년 1월부터 본격화된다. 3년 긴 소송 불확실성이 가격에 반영될 것이다. 최악의 경우 배상액이 얼마나 될지 아무도 모른다.
ELS 낙인 구간 근처다. 18만원 아래로 내려가면 ELS 보유자들의 대량 매도 압박이 나타날 수 있다. 이는 추가 하락을 가속화할 위험이 있다.
반도체 범용 메모리 가격 하락 전망도 있다. AI 수요가 완화되면 가격 상승 모멘텀도 사라질 수 있다.
손절 관리는 필수다. 18만원 선이 뚫리는 순간 추가 위험을 고려해야 한다. 비중도 과하게 집중하지 말고, 여러 번에 나눠 접근하는 것이 현명하다.
이 회사, 짧게 정리하면
삼성전자는 세계 최대 메모리 반도체 제조사로, 현재 시총 1,109조 원. PER 8.51배, 추정PER 4.16배로 밸류에이션이 매우 저평가된 상태다. 배당수익률도 0.88%로 배당주로서의 가치도 있다. 메모리 가격 상승과 AI 수요 증가가 내년 영업이익 600조 원 이상을 뒷받침할 것으로 예상되지만, 현재는 외국인 매도와 거시 심리 악화로 충분히 평가받지 못하고 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전자·애플, 장기 DRAM 공급 계약 체결 임박 By Investing.com (Investing.com 한국어, 2026-11-17)
- 삼성전자, 이번주 사장단 인사 유력… “반도체는 안정, 완제품은 리더십 쇄신에 방점” (Chosunbiz, 2026-11-17)
- (기업) 삼성전자, 청소년 AI 교육에 ‘갤럭시 XR’ 체험 도입 (YTN, 2026-11-17)
- (단독) 삼성전자·애플, D램 장기공급계약 ‘초읽기’ (매일경제, 2026-11-17)
- 신제윤 삼성전자 이사회 의장 “회계사는 경제 핵심 인프라” (아시아경제, 2026-11-17)
- 삼성전자·SK하이닉스, 中 매출 4배 급증…고객·지역 다변화 결실 (녹색경제신문, 2026-11-17)
- 삼성전자·LG전자, 수능 시험장 시스템에어컨 점검·긴급 대응 나서 (냉동공조저널, 2026-11-17)
- (실적+) 삼성전자, 美 파운드리 법인 1~3분기 적자전환…테일러팹 양산 전 비용 부담↑ (녹색경제신문, 2026-11-17)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

