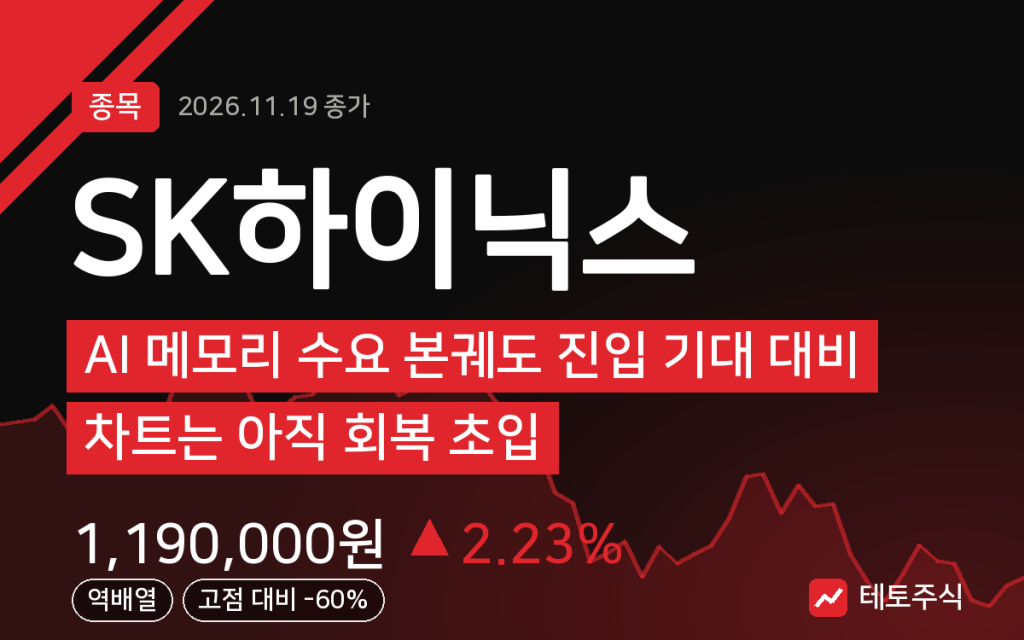
SK하이닉스, AI 메모리 수요 본궤도 진입 기대 대비 차트는 아직 회복 초입
엔트로픽 상장과 AI 데이터센터 투자 확대로 HBM 수요가 본격화하면서 호재 증가, 2029년까지 완판 전망으로 중장기 성장성 확인됨 다만 현재 주가는 1년 고점 대비 60% 이상 내려앉은 상태로, 가격과 실적 기대 사이에 괴리가 있는 상황 거래량 부진과 약한 기술적 신호(RSI 39, 역배열 이동평균)…
읽어보기 →
엔트로픽 상장과 AI 데이터센터 투자 확대로 HBM 수요가 본격화하면서 호재 증가, 2029년까지 완판 전망으로 중장기 성장성 확인됨 다만 현재 주가는 1년 고점 대비 60% 이상 내려앉은 상태로, 가격과 실적 기대 사이에 괴리가 있는 상황 거래량 부진과 약한 기술적 신호(RSI 39, 역배열 이동평균)…
읽어보기 →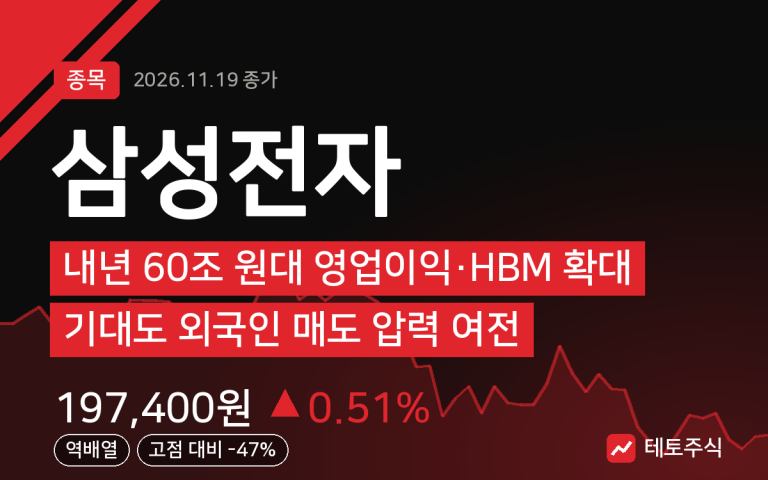
올해 38조 원에서 내년 60조 원 이상으로 점프할 영업이익, HBM 비중 50~60% 확대와 주주환원이 메인 스토리다. 차트는 고점 대비 47% 내려온 약한 상황. 5일선 근처지만 20·60·12…
읽어보기 →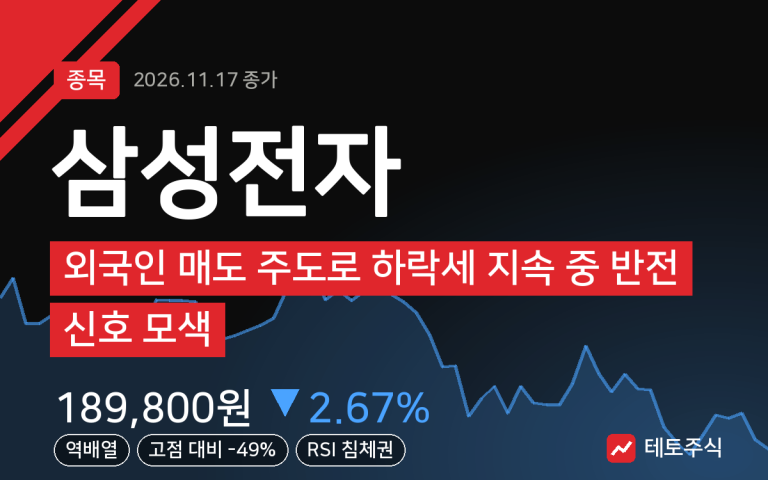
외국인 대량 매도로 189,800원까지 내려앉았고, 모든 이동평균선 아래 위치한 약세장. RSI 27로 침체권 깊숙이 있다. 메모리 가격은 오르고 AI 수요도 여전하지만, 엔비디아 CEO 교체 불확…
읽어보기 →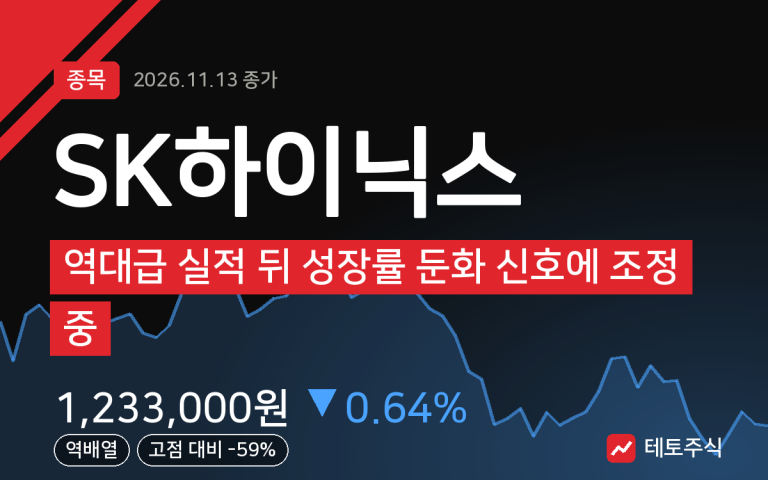
역대급 영업이익을 기록했지만 분기별 성장이 급격히 둔화될 것으로 예상된다. DRAM 수출 단가 하락 신호가 나타났고, 외국인 투자자들이 AI 인프라 투자 우려로 한국 반도체주를 정리하고 있다. 기술…
읽어보기 →
3분기 영업이익 100조 원 돌파, 영업이익률 70% 이상으로 실적 탄탄. SK하이닉스보다 엔비디아 의존도 낮아 상대적 방어력 우수. 고점 대비 44% 내려온 현재가에서 주주환원정책 모멘텀과 함께…
읽어보기 →
역대급 실적과 AI 수혜는 확실하지만, 반도체 사이클 둔화 국면에서 외국인이 먼저 포지션을 정리하고 있다 기술적으로 20일선 이하로 내려앉았고 상위 이동평균선들과 거리가 멀어, 단기 반등 가능성보다…
읽어보기 →
3분기 실적은 영업이익 100조 원대, 영업마진 70% 이상으로 매우 강하지만 시장 분위기에 밀려 고점 대비 44% 하락한 자리에 있다. 18일 IR 예정과 1월 주주환원 정책 기대, 그리고 구글·…
읽어보기 →