삼성전기, 엔비디아 AI 부품 협력 확대로 대폭 반등
결론부터 말한다
- 엔비디아가 직접 언급한 기판·MLCC 공급처로서 AI 서버 수요 급증의 가장 직접적 수혜주다.
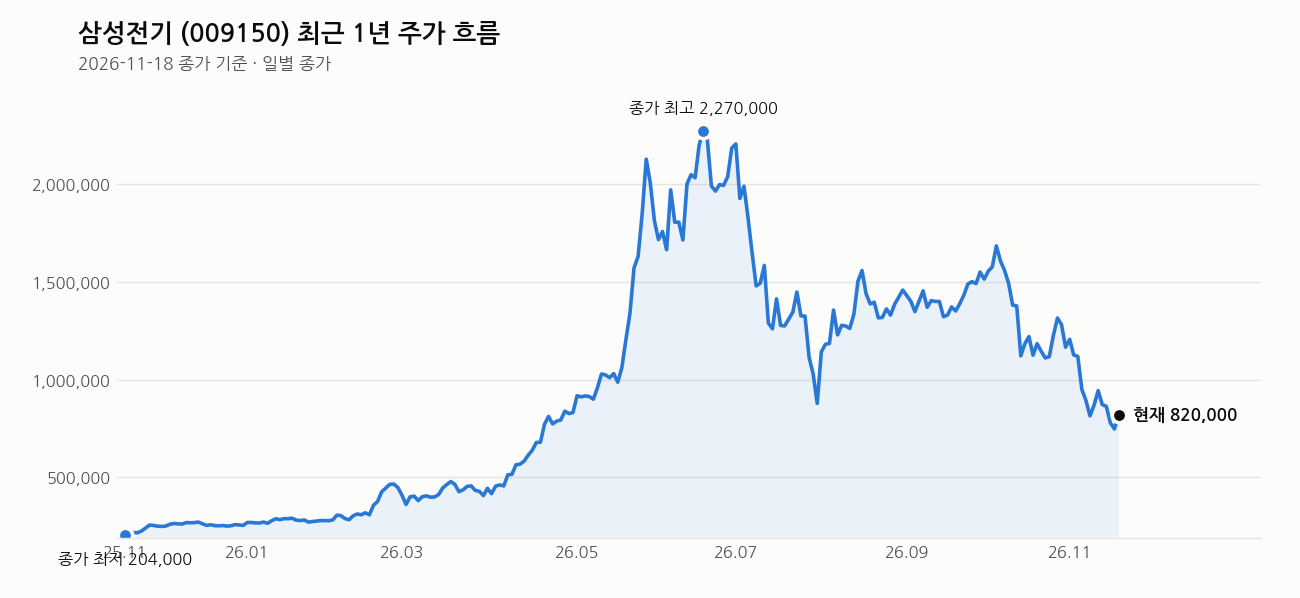
- 9월 대비 60% 낙폭을 조정한 후 오늘 반발했지만 아직 20일선(101만원) 아래에 머물러 있다.
- 엔비디아 협력 확대는 구조적으로 긍정적이지만 현재 가격대에서도 조정 위험을 남겨두고 있다.
내가 이 종목을 보는 이유
삼성전기는 단순히 호황 사이클의 수혜주가 아니라 엔비디아 공급망의 핵심 파트너로 자리 잡았다. 기판과 MLCC를 동시에 공급하는 유일한 기업이라는 점이 중요하다.
AI 서버는 일반 서버보다 MLCC를 10배 이상 사용한다. 3분기 AI 서버용 MLCC 장기계약이 5조 1,800억원, 9월 단일 계약이 1조 700억원에 달한다. 이것이 단순한 주문 호황이 아니라 향후 양산 확대가 보증되는 계약이라는 뜻이다.
기판도 마찬가지다. 베라루빈(엔비디아 차세대 고성능 칩) 양산으로 고부가 패키지 기판 수요가 급증한다. MLC·FCBGA 비중이 현재 60%에서 다음 분기·1분기 70%로 올라간다는 것은 단가 인상이 함께 움직인다는 뜻이다.
5월·8월 가격 인상(중국 고객사 8월 30% 인상)이 이미 진행됐고, 공급 부족이 지속되는 상황이다. 3분기 패키지 솔루션 매출이 9,395억원으로 58% 성장했다. 이건 호황 사이클이 아니라 구조적 경기 상승이다.
핵심 포인트
엔비디아와의 협력 범위가 명확하게 확대됐다. 기존 패키지 기판에서 MLCC, MHC까지 세 가지 제품 카테고리로 협력이 넓어졌다. 엔비디아가 직접 컨퍼런스콜에서 삼성전기를 언급했다는 것 자체가 공급 중요도를 증명한다.
세종·부산 공장 증설에 엔비디아 자금 지원이 검토 중이다. 이건 단순한 주문이 아니라 엔비디아가 공급 안정성을 위해 직접 투자하려는 단계라는 뜻이다. 수주가 확실하다는 신호다.
공급 부족으로 인한 가격인상이 본격화하고 있다. 3분기 MLCC 평균 판매가격이 20% 올랐다. MLC·FCBGA 비중이 고부가 제품으로 올라가는 것과 겹쳐서 수익성이 개선된다.
AI 데이터센터 인프라 구축은 이제 시작이다. 미국이 2032년까지 100GW를 갖춰야 한다는 것은 앞으로 6년간 지속적인 수요가 보장된다는 뜻이다.
차트로 본 현재 위치
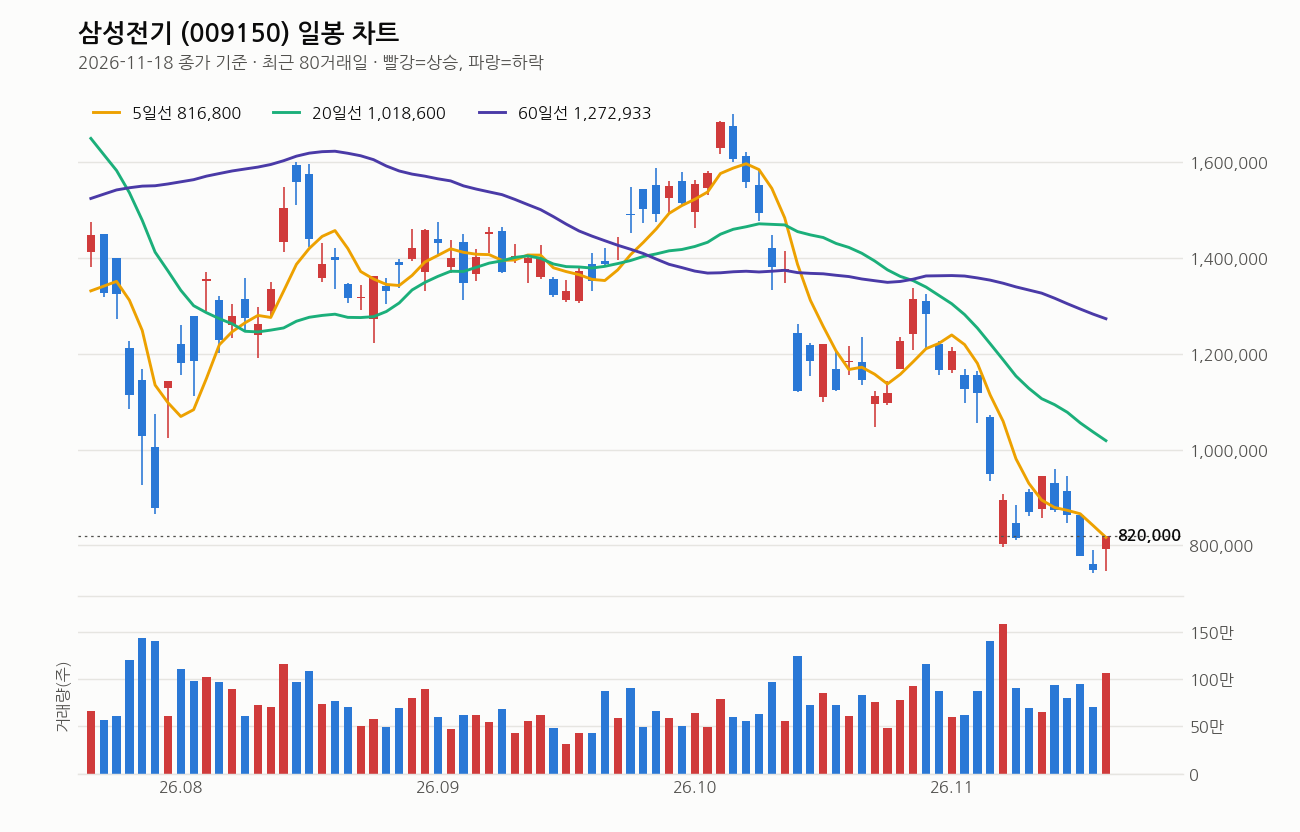
기준일 종가 기준 82만원. 지난 며칠 반발력이 나타났지만 현재가는 여전히 큰 조정 중이다.
5일선(81만 6,800원)은 겨우 넘었지만 20일선(101만 8,600원)에서 19.5%, 60일선(127만 2,933원)에서 35.6%, 120일선(144만 7,617원)에서 43.4% 아래다. 이동평균선이 역배열(5일 < 20일 < 60일)을 이루고 있고 20일선이 하락 중이다.
최근 1주일 -13.1%, 1개월 -30.7%, 3개월 -41.3%. 올해 최고가(241만 7,000원)에서 66.1% 하락했다. 반면 RSI는 26으로 침체 구간에 들어섰다는 뜻이기도 하고, 과도하게 팔린 상태라는 뜻이기도 하다.
오늘 거래량은 1,068만 주로 최근 20일 평균의 1.2배. 상승장에서 거래량이 나왔다는 건 반발의 신뢰도가 그만큼 높다는 의미다.
당일 고가 82만원, 저가 74만 7,000원. 7만 3,000원 범위의 소폭 변동이지만 아래쪽 지지(최근 20거래일 저가 74만 2,000원)를 지켜냈다.
내가 보는 가격대
지금은 뭔가를 사고팔기에 좋은 자리가 아니다. 호재가 명확하지만 가격대가 너무 흐릿하기 때문이다.
20일선 101만원이 명확한 저항이자 추세 전환의 기준이다. 여러 번 돌파 시도 후 실패했다. 반등 나올 때마다 이 선에서 걸려나간다. 반등을 사고 싶다면 최소한 이 선을 돌파하는 것을 보고 나서야 한다.
70만원대는 이미 치고 나왔다. 여기서 떨어지는 것보다는 올라가는 쪽이 더 확률 높아 보인다. 하지만 80만원 근처에서 한 번씩 걸려나가는 패턴이 반복되고 있다는 것도 사실이다.
목표가를 보면 증권사마다 220만~260만원을 제시하고 있다. 현재 82만원에서 그 절반 수준까지도 가려면 한참 멀다. 비중 관리가 중요한 이유다.
최근 뉴스 흐름
엔비디아 컨퍼런스콜에서 삼성전기를 직접 언급하면서 기판·MLCC 공급 협력 확대를 발표했다. 세종·부산 공장 증설에 추가 자금 지원도 검토 중이라고 했다.
기판은 AI 서버의 고부가 고성능 컴퓨팅 장비용으로 확대 공급된다. MLCC는 협력 범위가 명시적으로 넓어졌다. 이미 AI 서버용은 삼성전기의 점유율이 40% 초과 수준이다.
오늘 뉴스들은 대부분 같은 소식을 다각도로 조명했다. 삼성전기와 비교되는 코리아써키트는 같은 기판주인데 최근 낙폭이 작았고 오늘 상승률이 더 컸다는 점이 흥미롭지만, 삼성전기의 엔비디아 협력 강도가 더 직접적이다.
여기는 조심해라
첫째, 아직 조정 과정 중이다. 호재가 나왔어도 추세는 여전히 하락이다. 반발은 중장기 상승의 신호일 수도, 고점 형성 과정일 수도 있다. 20일선 돌파 없이는 반등이 꺾일 가능성이 크다.
둘째, 대형주의 수급 변동성이 크다. 메릴린치가 최근 약 13만 주(약 천억원)를 매도하는 알고리즘 매도 현상이 감지됐다. 반면 JP모건·외국계 증권사는 매수 중이라고 했지만, 큰 손들 간의 견해 차이가 가격을 흔들 수 있다.
셋째, 정치적 불확실성이 남아 있다. 미국 1월 민주당 의회 마무리까지 정치 리스크가 존재한다. 중국 규제 리스크도 마찬가지다. 엔비디아 협력이 확대될수록 미·중 갈등의 영향을 더 받는다.
넷째, MLCC 가격 인상 사이클이 언제까지 지속될지 불명확하다. 지금은 공급 부족이 가격인상을 뒷받침하지만 경쟁사들이 증설해서 공급이 풀리면 가격 상승이 둔화될 수 있다.
손실을 감당할 수 없는 비중은 피하고, 떨어질 때마다 평균 단가를 낮추되 20일선 아래는 조심해라. 반등을 탈 거면 명확한 추세 전환 신호(20일선 돌파 등)를 기다려라. 무리할 종목이 아니다.
이 회사, 짧게 정리하면
삼성전기는 반도체 부품 제조사로 패키지 기판과 MLCC(칩코일)를 주력으로 한다. 시총 61조 2,488억원, 추정 PER 36.85배, 추정 EPS 22,250원. AI 인프라 구축의 가장 직접적 수혜주지만 아직 조정 과정 중이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전기, 엔비디아와 ‘AI 부품 동맹’…기판·MLCC 공급 확대 (서울경제TV, 2026-11-18)
- ‘엔비디아’ 계약에 삼성전기 생산 확장 (부산일보, 2026-11-18)
- 엔비디아, 삼성전기와 AI 기판 공급 협력 확대…세종·부산 생산 강화 (매일일보, 2026-11-18)
- 엔비디아와 손잡은 삼성전기, 주가 8% 급등한 이유는? (네이버페이 머니스토리, 2026-11-18)
- 삼성전기 32% 빠질 때 43% 뛴 코리아써키트…수주 두 배에 증설 효과까지 (한국경제, 2026-11-18)
- 엔비디아, 삼성전기·앰코 등 글로벌 공급망 파트너 협력 확대 (AI타임스, 2026-11-18)
- 젠슨 황 떠나도 AI는 계속된다… 삼성전기·리노공업 등 K-소부장 역할 ‘주목’ (인더스트리뉴스, 2026-11-18)
- 삼성전기, 엔비디아와 AI 인프라 확충 위한 협력 강화 外 (톱데일리, 2026-11-18)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

