SK텔레콤, 엔트로픽 IPO 지분가 평가 후 현실화의 갈림길
결론부터 말한다
- 엔트로픽 IPO로 4조 3천억 원대 지분가 평가받았으나, 기대감이 이미 충분히 반영된 상태에서 상장 초동 성과에 따라 추가 평가가 결정된다.
- 오늘 장중 7%대까지 밀린 것은 사전 기대감의 현실화 판정 시작. 차익실 매물이 나오면서 상승 모멘텀이 꺾인 것이 맞다.
- 단기는 엔트로픽 상장 후 수급 변동성 불가피하고, 중기는 AI 데이터센터 인프라 확대와 배당 수혜 평가가 갈릴 포인트다.
내가 이 종목을 보는 이유
SK텔레콤이 화제인 이유는 명확하다. 2023년부터 엔트로픽에 초기 투자한 지분이 오늘 상장으로 평가되면서 4조 3천억 원대 가치를 인정받은 것. 투자금 16배 수익이라는 숫자는 충분히 주목할 만하다.
하지만 지금 현장에서 벌어지는 일을 읽어야 한다. 뉴스로는 “잭팟”이라고 표현하지만, 차트는 다른 말을 하고 있다. 오늘 종가 기준 -1.32%인데, 장중에는 7%대까지 밀렸다. 이건 “좋은 뉴스가 나왔는데 왜 떨어지나”의 단순한 의문이 아니다. 상장 전부터 이 지분 가치가 충분히 가격에 반영됐다는 뜻이고, 이제는 현실화 단계에 들어섰다는 뜻이다.
핵심 포인트
엔트로픽 IPO의 의미는 명확하지만, 가격에 반영된 정도도 명확하다.
투자자들이 사전에 기대한 시나리오가 오늘 현실로 나타났다. 그 순간 “더 오를 여지”가 사라진다. 엔트로픽이 상장하고 SK텔레콤의 보유 지분 평가가 4조 대로 확인된 것은 사실이지만, 주가는 이미 그걸 반영한 뒤였다는 뜻이다.
오늘 나온 뉴스 중 주목할 대목은 엔트로픽 상장 임박 시점에 “장중 급락”이 나왔다는 것. 이건 단순 조정이 아니라 차익실 매물의 신호다. 초기 투자로 큰 수익을 본 사람들이 현실화하는 모습이 보이는 거다.
실적은 별개로 견고하다.
3분기 영업이익이 시장 전망을 상외 달성했고, 데이터센터 향 매출 비중도 양호한 상태. SK 브로드밴드 인적 분할으로 SKHyperscale, SKHorizon 같은 AI 데이터센터 전담 회사도 가동 중이다. 효성 중공업과의 협약도 AI 인프라 확대 모멘텀을 뒷받침한다.
다만 3분기 영업이익은 해킹 사태 보상금이 1,000% 이상 반영된 결과라는 점은 짚고 넘어가야 한다. 이건 일회성 비용이므로, 다음 분기 실적 평가는 별도로 봐야 한다.
차트로 본 현재 위치
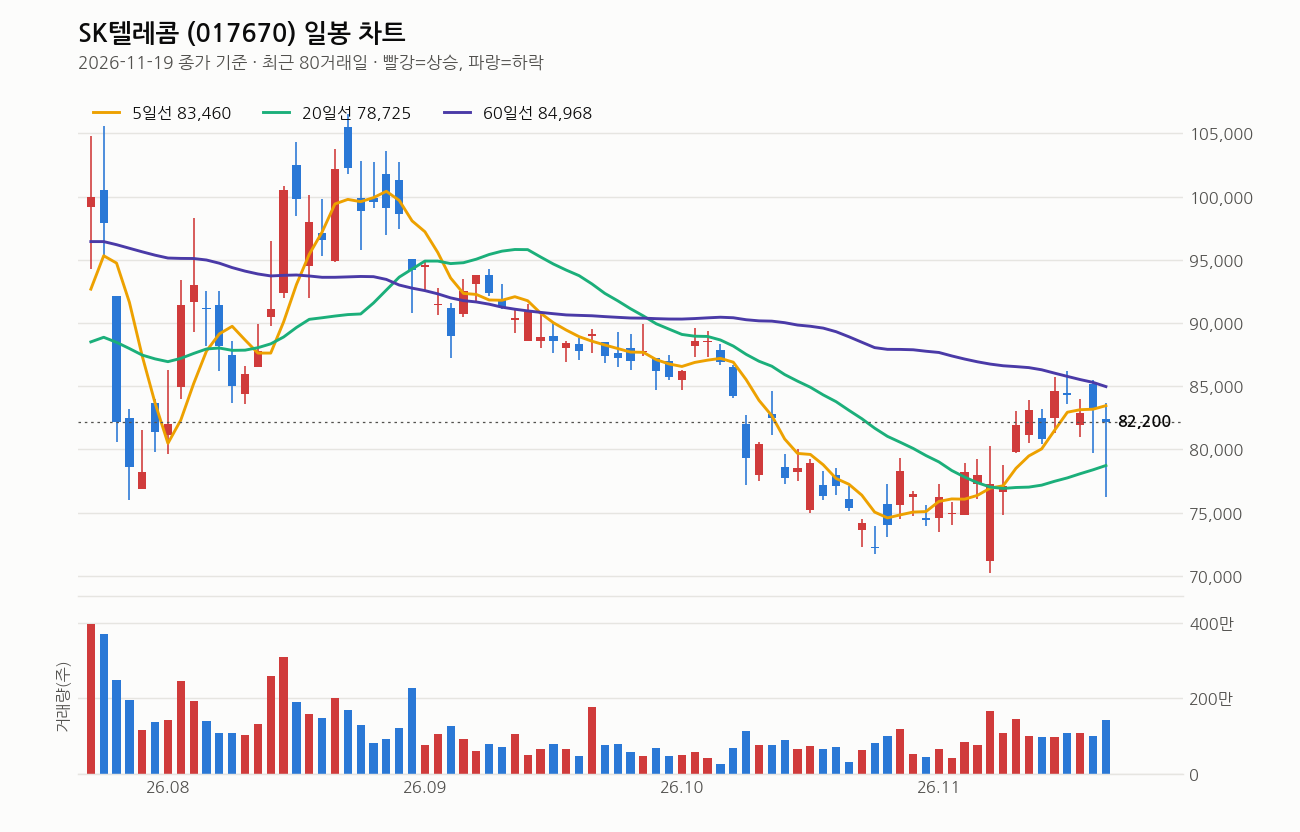
82,200원 종가 기준으로 현재는 약한 모멘텀 상태다.
5일선(83,460원)보다 1.5% 아래, 20일선(78,725원)보다는 4.4% 위. 60일선(84,968원)과 120일선(89,292원)보다는 각각 3.3%, 7.9% 아래다. 이동평균선이 정배열도 역배열도 아닌 혼조 상태. 20일선은 상승 중이지만, 더 위의 선들은 여전히 하향 압력을 주고 있다는 뜻이다.
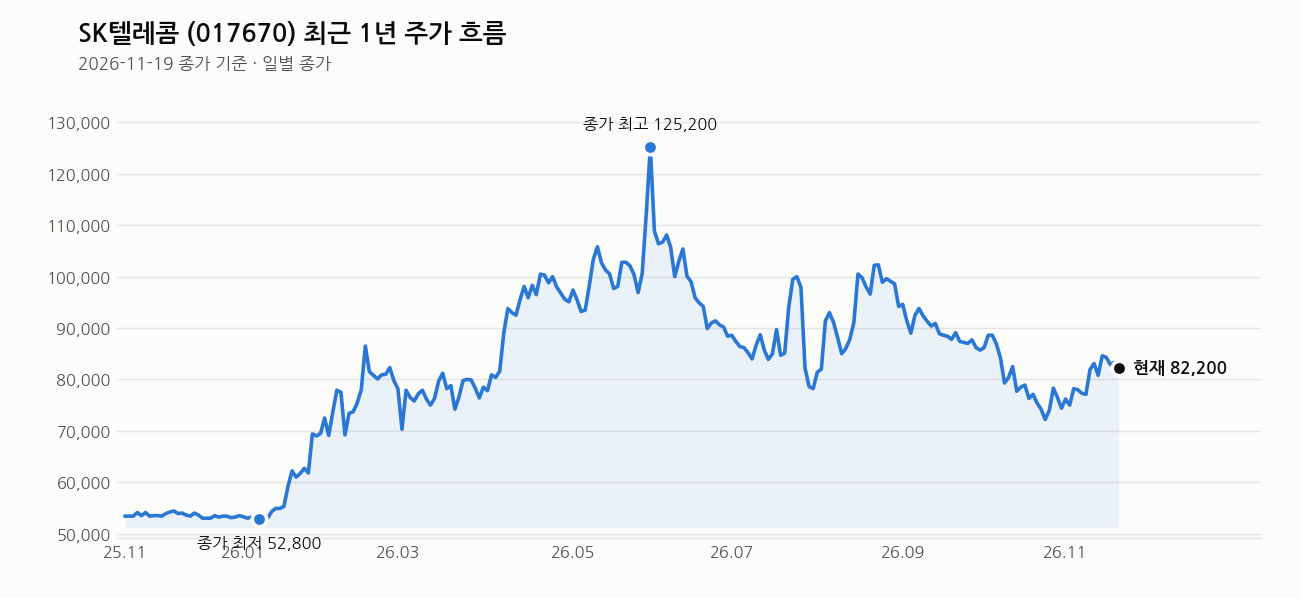
거래량은 평균의 1.6배로 나왔지만, 이건 차익 실현의 거래량이다. 최근 1주는 +1.7%, 1개월은 +9.0%로 나머지를 보지만, 3개월은 -19.6%로 휘청거린 상태. 1년 최고가(139,500원) 대비 41.1% 아래고, 최저가(52,400원) 대비는 56.9% 위.
RSI 67은 아직 과열권(70 이상)에 진입하지 않았지만 상승 추세를 보여주던 모습이 현재 약화되고 있다. 최근 20거래일 고가 86,200원 대비 종가는 4.6% 아래. 단기 저항 구간은 85,000원대로 봐야 한다.
내가 보는 가격대
단기 목표가 9만 원대와 손절가 24.1선(실제로는 85,000원대로 읽힘)이다.
현재 82,200원에서 9만 원대까지는 약 9~10% 올라야 한다. 그런데 현재 상황을 보면 그 거리를 확신 있게 갈 모멘텀이 약한 상태다. 차익 매물이 나온 상황이고, 60일·120일 이동평균선이 여전히 저항으로 작용하고 있기 때문이다.
단기 목표가 현실화되려면 엔트로픽 상장 후 추가 성장 뉴스(좋은 초동, 고평가 유지 등)가 뒷받침되거나, AI 데이터센터 사업의 가시적 성과가 나와야 한다. 지분 가치 평가 재고가 2주~1개월 이후라는 말도 있지만, 그때까지 기다렸다가 추가 평가가 지연되면 오를 명분이 약해진다. 현재 PER 23.62배는 추정PER 12.40배에 비해 고평가 상태인 것도 고려해야 한다.
손절 수준은 85,000원 아래로 20일선이 깨지는 순간을 봐야 한다.
최근 뉴스 흐름
엔트로픽 상장이 임박하면서 SK텔레콤의 지분 가치가 4조 3천억 원대로 평가받는 뉴스가 연쇄적으로 나왔다. 투자금 16배 수익이라는 임팩트 있는 숫자도 함께. 그런데 그 직후 “상장 D-1에 주가는 급락”, “상장 앞두고 약세” 같은 헤드라인이 나왔다.
이건 모순처럼 보이지만 현실이다. 좋은 뉴스와 주가 움직임이 항상 같은 방향인 건 아니다. 사전에 충분히 반영된 호재는 발표 순간 오히려 매도 신호가 되기도 한다. 대신 텔레콤 사업 실적 개선과 AI 데이터센터 인프라 협약 같은 본질적 뉴스는 흐려지고 있다.
여기는 조심해라
첫째, 엔트로픽 상장 후 수급 변동성은 불가피하다. 초기 투자자들의 차익 실현, 신규 매수자들의 주가 반응, 지분 평가 재고에 따른 변동성이 2주~1개월간 계속될 수 있다. 단기 등락폭이 클 수 있으니 비중 조절이 중요하다.
둘째, 엔트로픽의 IPO 초동 성과가 부진할 가능성도 있다. 2조 달러 기대감에서 하향 조정되는 순간 심리가 위축될 수 있다. AI 대형주들의 초기 평가가 얼마나 현실적인지 판단해야 한다.
셋째, 국내 증시 약세 국면도 무시할 수 없다. 외인소진율이 72.20%로 높은 상태에서 글로벌 약세가 계속되면 개별 호재도 먹혀들기 어렵다.
넷째, AI 데이터센터 사업의 가시적 성과가 나올 때까지는 추가 평가 가능성이 열려 있지만, 그때까지 기다리는 동안 시간 비용도 고려해야 한다. 지분 가치 평가 재고가 지연되면 오를 명분이 약해질 수 있다.
손절과 비중 관리를 명확히 하고 들어가자. 현재 모멘텀이 약하고 차익 매물이 나오는 상황이므로, 익절 타이밍도 미리 정해 두는 게 현명하다.
이 회사, 짧게 정리하면
SK텔레콤은 엔트로픽 지분 가치 평가로 화제지만, 본업인 텔레콤 사업도 AI 데이터센터 인프라 확대로 이익 개선 중이다. 시총 17조 6,557억 원, 추정EPS 6,629원 기준 추정PER 12.40배로 현재 PER 23.62배에 비해 저평가 여지가 있지만, 엔트로픽 평가 불확실성과 차익 실현 압력이 단기를 압박하는 중이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (포토뉴스) SK텔레콤, 수능 마친 수험생 고객에게 혜택 제공 (CNB뉴스, 2026-11-19)
- SK 최태원 회장, AI 투자 결실…SK텔레콤, 앤트로픽 IPO로 지분 가치 4조3천억 원 (데일리연합, 2026-11-19)
- ‘앤트로픽 IPO’ SK텔레콤 4.3조원 ‘잭팟’…투자금 16배 잭팟 (포쓰저널, 2026-11-19)
- 앤트로픽 상장에 SK텔레콤
잭팟…주가는? (디지털데일리, 2026-11-19) - 앤트로픽 ‘상장 D-1’…초기 투자자 SK텔레콤 장중 급락 (뉴스퀘스트, 2026-11-19)
- 앤트로픽 IPO로 SK텔레콤 4조 원 번다… 투자수익 15.7배|Global Money Club (중앙일보, 2026-11-19)
- SK텔레콤, 수능 마친 수험생에 공연·영화·AI 서비스 혜택 제공 (매일일보, 2026-11-19)
- (특징주) 앤트로픽 상장 앞두고 SK텔레콤 약세…장중 7%대 하락 (아주경제, 2026-11-19)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

