삼성SDI, ESS·전고체 재료는 살았는데 주가는 아직 눌려있다
결론부터 말한다
- AI데이터센터용 ESS·UPS, 전고체·소듐이온까지 재료는 두텁게 쌓여있다. 그런데 주가는 여전히 20일선 밑이다.
- 7분기 만에 흑자 전환한 실적이 확인됐고, 증권가 목표가는 현재가보다 20% 이상 위에 있다.
- 다만 밸류에이션은 트레일링 기준으로 부담스럽다. 재료와 숫자를 따로 봐야 한다.
내가 이 종목을 보는 이유
ESS는 이제 신재생 에너지 저장 창고를 넘어 AI데이터센터의 24시간 전력 공급을 받치는 필수 인프라로 자리 잡고 있다. 삼성SDI는 이 시장에서 정부 정책 수혜와 미국 시장 진출이라는 두 가지 모멘텀을 동시에 쥐고 있다고 본다. 배터리 하나만 팔던 회사에서 전력 인프라 기업으로 체질이 바뀌고 있다는 시각이 나오는 이유도 여기 있다.
핵심 포인트
- ESS 판매 확대로 실적이 개선됐고, 전고체·소듐이온으로 다음 시장까지 준비 중이다.
- 중국이 나트륨 배터리로 빠르게 치고 나오고 있다는 점은 미국 ESS 공략에 부담 요인으로 지목된다.
- 헝가리 괴드 공장을 다시 정상 가동시킨 점, AI데이터센터 수요가 실적을 끌어올렸다는 점은 확인된 팩트다.
- 삼성증권은 북미 ESS 증설 가시화와 정책 효과를 근거로 목표가 64만 원을 제시했다.
차트로 본 현재 위치
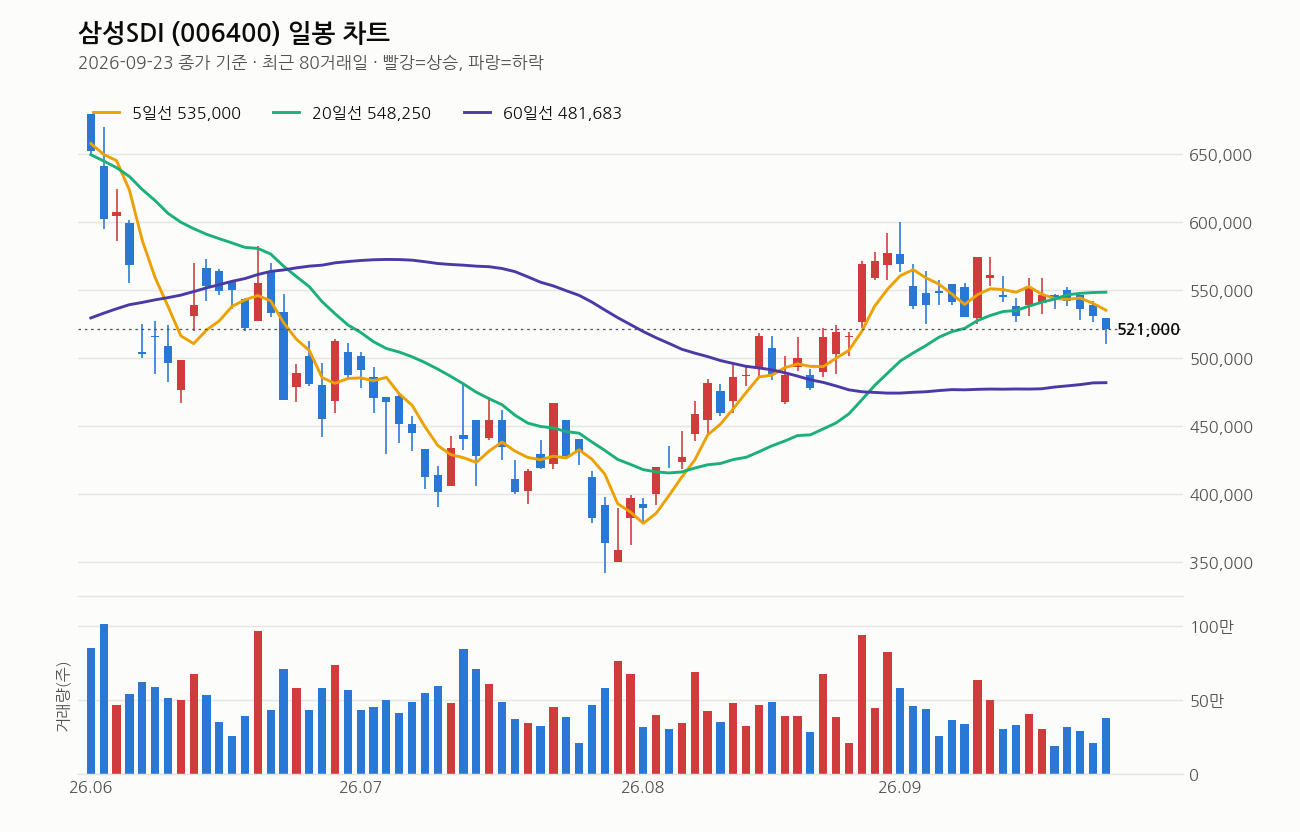
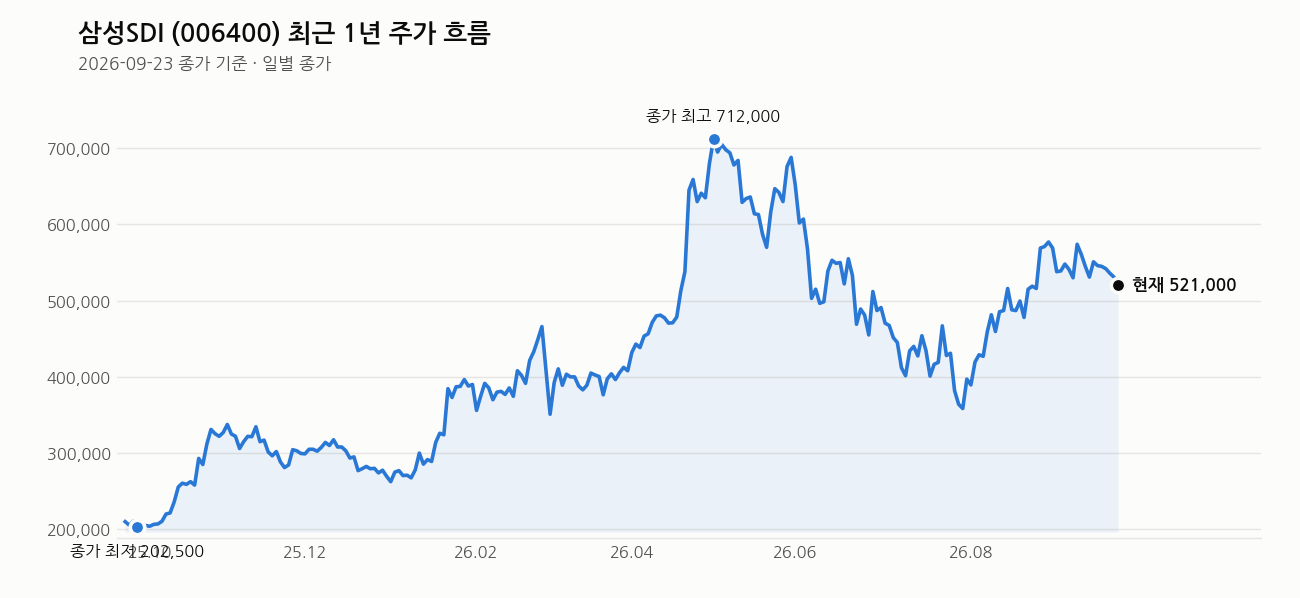
2026년 9월 23일 종가 기준이다. 종가는 521,000원, 전일 대비 -1.88%로 밀렸다. 5일선(535,000원)과 20일선(548,250원)을 모두 밑에 두고 있고, 120일선(525,771원)도 근소하게 하회했다. 다만 60일선(481,683원)은 8.2% 위에서 지지하고 있어 이동평균선 배열은 정배열도 역배열도 아닌 혼조다. 20일선이 5거래일 전보다 방향을 위로 틀었다는 점은 눈여겨볼 만하다. 거래량은 376,430주로 20일 평균의 0.9배, 즉 힘을 실은 매수도 매도도 아닌 눈치보기 구간이다. 1년 최고가 723,000원 대비 27.9% 낮은 자리, 1년 최저가 201,500원 대비는 158.6% 높은 자리다. RSI는 45로 과열도 침체도 아닌 중립. 요약하면 단기 하락 추세 속에서 20일선만 방향을 틀기 시작한, 방향성이 아직 정해지지 않은 자리다.
내가 보는 가격대
최근 20거래일 고가는 600,000원, 저가는 510,000원이다. 지금 종가 521,000원은 이 구간 하단에 가깝다. 55만 원~60만 원대에서 반등했다가 다시 눌린 흐름인데, 이 구간을 다시 회복하지 못하면 단기 수급은 계속 무거울 수 있다. 증권가 목표가 640,000원과 비교하면 현재가와의 거리는 약 22.8% 위다. 목표가와 현재가 사이 거리가 짧지 않다는 뜻이고, 그 거리를 채우려면 20일선(548,250원)과 20일 고가(600,000원)를 순서대로 넘어서는 그림이 나와야 한다.
최근 뉴스 흐름
ESS 판매 확대와 전고체·소듐이온 신시장 공략이 실적 개선으로 이어졌다는 소식이 이어졌다. 같은 흐름에서 전기차 배터리를 넘어 전력 인프라 기업으로 재평가받을 수 있다는 시각도 나왔다. 배터리 3사 중 보조금·보상금을 빼고도 흑자를 낸 건 삼성SDI뿐이라는 점, 헝가리 괴드 공장이 다시 24시간 가동에 들어갔다는 점도 확인됐다. 증권가에서는 북미 ESS 증설과 정책 효과를 근거로 목표가 64만 원을 제시했다. 다만 중국이 나트륨 배터리로 빠르게 추격하고 있다는 점은 미국 ESS 시장 공략에 부담으로 지목된다.
여기는 조심해라
PER 1,137배는 트레일링 기준으로 정상적인 밸류에이션이 아니다. 추정PER 51.99배로 낮아진다는 건 미래 실적 개선을 상당 부분 미리 가격에 반영해야 한다는 뜻이다. 재료가 좋다고 밸류에이션 부담이 사라지는 건 아니다. 중국 나트륨 배터리와의 경쟁, 미국 정책 변수도 언제든 재료를 흔들 수 있는 요인이다. 20일선 아래에서 머무는 지금 구간은 추세가 완전히 살아난 자리가 아니다. 진입한다면 20일선 회복 여부를 확인하고, 손절선과 비중은 미리 정해두는 게 맞다. 재료 하나만 보고 비중을 키우는 건 이 종목에서 특히 위험하다.
이 회사, 짧게 정리하면
삼성SDI는 시가총액 약 41조 9,851억 원의 배터리·에너지 저장장치 기업이다. PBR 1.69배, 추정EPS 10,021원 기준 추정PER은 51.99배로, 트레일링 PER 1,137배보다는 훨씬 현실적인 숫자다. 배터리에서 전력 인프라로 사업 축이 넓어지고 있는 회사라는 점이 지금 시장이 이 종목을 다시 보는 핵심 이유다.
관련 기사
- 삼성SDI, ESS 판매 늘려 실적 개선…전고체·소듐이온으로 신시장 공략 (메트로신문, 2026-09-27)
- 중국 LFP 이어 나트륨 배터리 ‘독주’ 준비, LG엔솔 삼성SDI ESS 미국 공략 부담 가중 (비즈니스포스트, 2026-09-27)
- 삼성SDI, 전기차 배터리 넘어 전력 인프라로…기업가치 재평가 기대 (핀포인트뉴스, 2026-09-26)
- 삼성SDI, 보수적 기조가 결실로… ESS·전고체로 캐즘 정면돌파 (g-enews.com, 2026-09-26)
- 배터리 3사 동반 흑자, 보조금·보상금 빼면 삼성SDI만 (smedaily.co.kr, 2026-09-25)
- 오염 논란에 닫혔던 헝가리 괴드, 삼성SDI가 연 24시간 하늘길 (g-enews.com, 2026-09-23)
- (리포트 브리핑)삼성SDI, ‘북미 ESS 증설 가시화와 북미 정책 효과 기대’ 목표가 640,000원 – 삼성증권 (뉴스핌, 2026-09-23)
- (창간기획) 최주선號 삼성SDI, 7분기만 흑자 전환…AI데이터센터가 살렸다 (이지경제, 2026-09-23)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


