뷰노, 이틀 연속 급등 뒤엔 반드시 숨 고르기가 온다
결론부터 말한다
- 중국 하이난성 딥카스 독점 판매계약이 진짜 재료다. 근거 있는 급등이다.
- 다만 RSI 78에 최근 1주 수익률 +70.5%. 단기 과열은 부정할 수 없다.
- 지금 쫓아가는 자리 아니다. 조정 나올 때 대응 여부를 고민하는 자리다.
내가 이 종목을 보는 이유
뷰노는 의료 AI 영상판독 회사다. 이번 급등의 핵심은 중국 하이난성과 맺은 딥카스 2년 독점 판매계약이다. 심정지 예측 AI를 보아오 특구 우회 승인으로 허가 기간을 2년 단축시켰다는 점이 시장에 먹혔다. 상반기 딥카스 실적이 104억원 나왔고 하반기도 성장이 예상된다는 점까지 겹치니, 단순 테마가 아니라 실적으로 연결될 여지가 있는 재료다. 여기에 메디아나 같은 다른 의료기기사와 딥카스 연동을 확대한다는 뉴스까지 나오면서 생태계가 넓어지는 그림도 보인다. 나는 이 종목을 “중국발 실적 성장 스토리 + 단기 수급 과열”이 동시에 붙어있는 자리로 본다.
핵심 포인트
- 중국 거룬사와 딥카스 2년 독점 판매 계약, 상반기 실적 104억원
- 보아오 특구 활용해 허가 기간 2년 단축 — 진입장벽을 우회한 구조적 이점
- 유상증자 314억원(발행가 4,300원)으로 한때 주가 눌렸으나 현재가는 그보다 훨씬 위. 시장은 이 악재를 이미 소화했다고 본다
- 이틀 연속 급등, 어제 상한가 + 오늘도 장중 상한가 근접, 거래량 평소 20일 평균의 12.8배
차트로 본 현재 위치
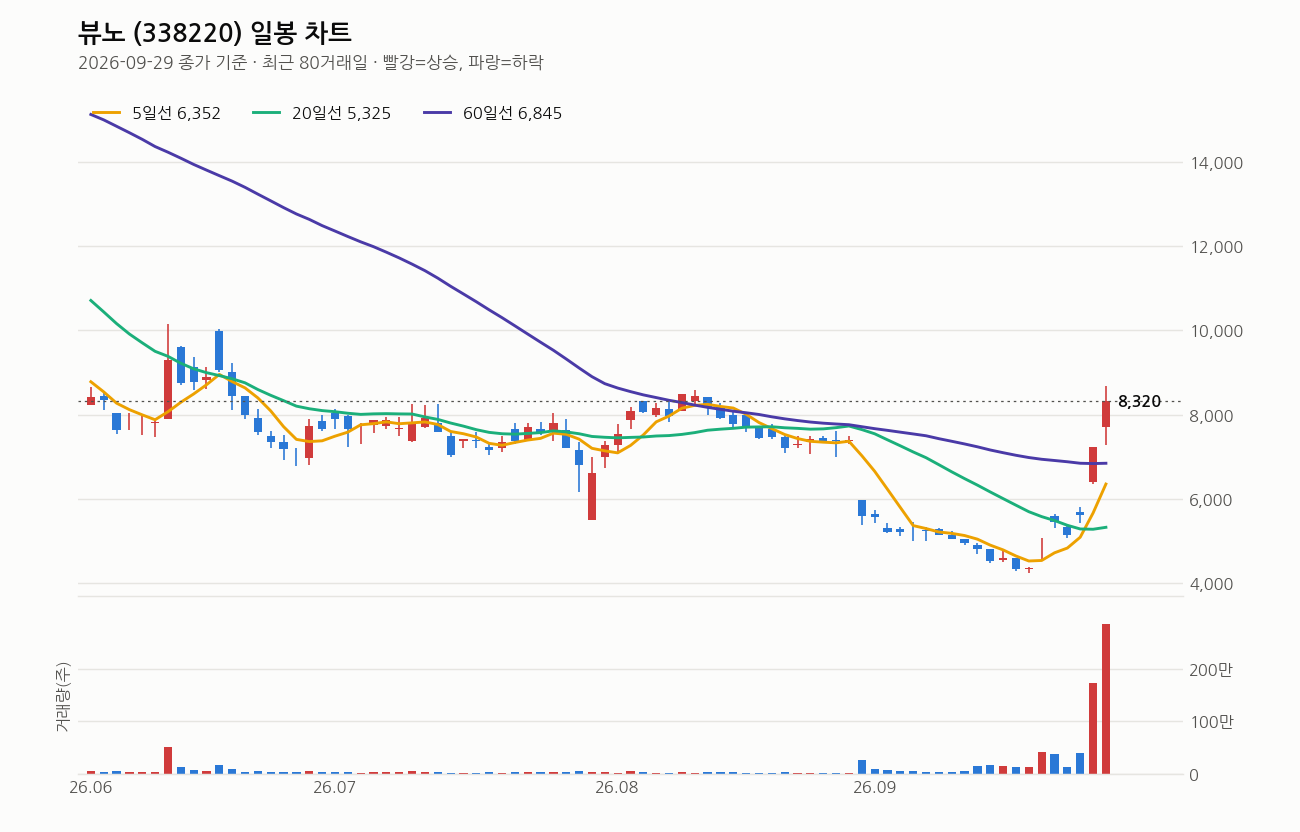
2026년 9월 29일 종가 기준이다. 종가 8,320원, 전일 대비 +14.92%. 당일 변동폭도 저가 7,270원에서 고가 8,690원까지 컸다. 5일선(6,352원)보다 31% 위, 20일선(5,325원)보다는 56.2%나 위에 있다. 이동평균선 배열은 정배열도 역배열도 아닌 혼조 상태고, 20일선 자체는 5거래일 전보다 하락 중이었다. 즉 큰 하락 추세 바닥권에서 최근 며칠 급하게 튀어오른 그림이다.
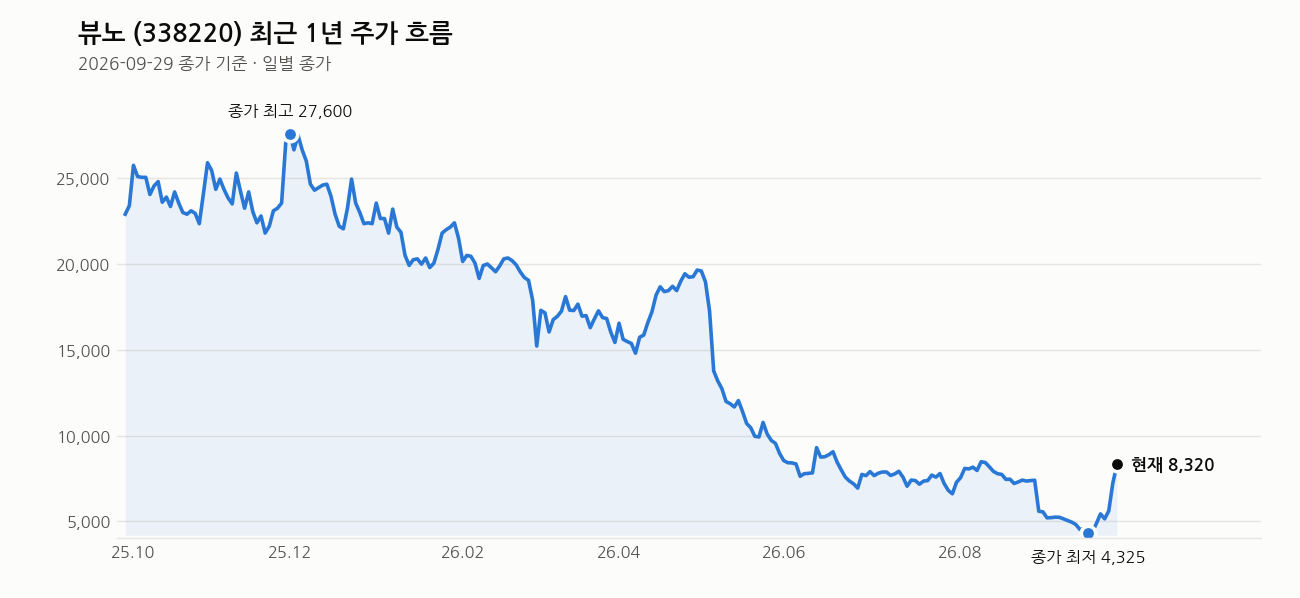
1년 최고가 28,350원 대비로는 아직 70.7% 아래에 있다. 큰 그림에서는 여전히 고점 대비 반토막 이하 자리라는 뜻이다. 반면 1년 최저가(4,235원, 9월 17일)와 비교하면 불과 열흘 남짓 만에 96.5%나 올라온 것이다. 이게 이 종목의 진짜 성격이다. 극저가에서 출발한 단기 폭등이지 안정적인 우상향 추세가 아니다. RSI는 78로 과열권 깊숙이 들어가 있고, 거래량은 평소의 12.8배 터졌다. 한마디로 지금은 “쉬어가야 할 타이밍”이 이미 꽉 찬 자리다.
내가 보는 가격대
20거래일 기준 고가 8,690원, 저가 4,235원. 오늘 종가 8,320원은 그 박스권 상단 근처다. 5만원대 진입 후 조정 시 매수를 검토하자는 시각도 있었지만, 이건 과거 메모 기준이고 현재 주가는 이미 8천원대로 올라온 구간이다. 1차 지지는 5일선인 6,352원 부근, 그보다 더 밀리면 20일선인 5,325원까지 열어둬야 한다. 120일선(9,601원)은 아직 위에 있어 저항으로 작용할 수 있는 구간이다. 지금 가격은 단기 저항과 지지 사이 어중간한 자리라고 본다.
최근 뉴스 흐름
오늘 하루에만 뷰노 관련 기사가 쏟아졌다. 하이난성 딥카스 독점 판매계약 소식이 특징주 기사로 먼저 나왔고, 메디아나와의 딥카스 연동 확대 소식이 여러 매체에서 동시에 보도됐다. 매일경제 인기검색 상위권에도 이름을 올렸고, 골든크로스 돌파 종목으로도 언급됐다. 바이오 섹터 전반 투심이 살아나는 흐름 속에서 뷰노가 중국 진출 성공 사례로 부각되는 그림이다. 뉴스 밀도 자체는 확실히 뜨겁다.
여기는 조심해라
RSI 78에 최근 1주 수익률 +70.5%면 언제 조정이 나와도 이상하지 않다. 유상증자 물량 부담이 완전히 소화됐다고 보기도 아직 이르다. 발행가 4,300원 대비 현재가가 많이 올라있어 차익 실현 매물이 나올 수 있는 가격대라는 점도 염두에 둬야 한다. 중국 정책 리스크, 의료기기 승인 관련 변수도 여전히 살아있다. 이런 급등 이후엔 반드시 눌림이 온다. 지금 신규 진입한다면 분할 매수, 손절선 미리 정하는 습관이 필수다. 수익이 났다면 일부 익절로 리스크를 줄이는 것도 방법이다. 절대 몰빵으로 쫓아가지 마라.
이 회사, 짧게 정리하면
뷰노는 시가총액 1,165억원의 코스닥 의료 AI 기업이다. 아직 EPS는 -789원으로 적자 구간에 있고, PBR은 3.26배로 자산가치 대비 프리미엄이 붙어있는 상태다. 중국 시장 딥카스 실적이 얼마나 빠르게 흑자전환을 이끄느냐가 앞으로의 밸류에이션을 결정할 핵심 변수다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 메디아나, 뷰노 ‘딥카스’ 등 의료 AI와 연동 확대 (DealSite경제TV, 2026-09-29)
- (인기검색TOP5) HLB제약, 테라뷰, 뷰노, MDS테크, 한미반도체 (매일경제, 2026-09-29)
- 메디아나, 뷰노 ‘딥카스’ 연동 등 의료 AI 결합 확대 (MEDI:GATE NEWS, 2026-09-29)
- “의료AI 확장”…메디아나, ‘뷰노 딥카스’ 연동확대 (뉴시스, 2026-09-29)
- (MK 골든크로스 돌파종목 : 라메디텍(462510) & 뷰노(338220)) (매일경제, 2026-09-29)
- (특징주)뷰노, 中 하이난성 딥카스 독점 판매계약에 16.56% 강세…2년간 판매권 (남도일보, 2026-09-29)
- 투심 돌아왔다… HLB·뷰노·한국비엔씨 변곡점 중심(바이오맥짚기) (팜이데일리, 2026-09-29)
- 뷰노, 중국 시장 본격 진출 (씨원뉴스, 2026-09-29)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


