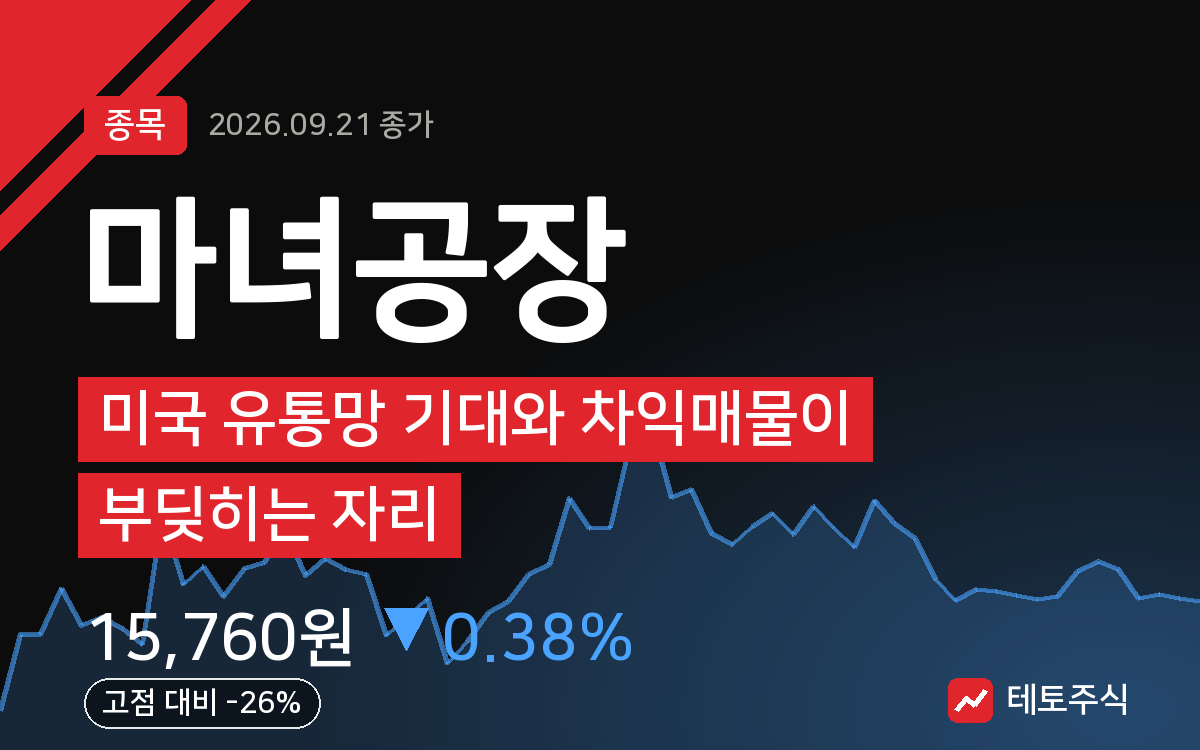
마녀공장, 미국 유통망 기대와 차익매물이 부딪히는 자리
결론부터 말한다
- 미국 현지 법인을 통한 자체 유통망 구축이 애프터마켓 급등의 배경이었지만, 지금은 그 물량이 빠지는 구간이다.
- 20일선과 60일선을 나란히 하회한 채 한 달째 밀리고 있고, RSI는 31로 침체권에 진입했다.
- 방향을 결정할 재료는 아직 남아있지만, 지금 이 가격은 기대와 매물이 힘겨루기를 하는 자리다.
내가 이 종목을 보는 이유
마녀공장이 미국 시장에서 기존 B2B 유통망에 자체 판매망을 더해 외형 성장을 노린다는 소식이 애프터마켓에서 대량 거래를 불러왔다. 나는 이 그림을 나쁘게 보지 않는다. 국내 화장품 브랜드가 미국에서 자체 채널을 갖는다는 건 단순 벤더 공급을 넘어서는 이야기고, 성공하면 외형과 마진 구조가 같이 바뀔 수 있는 재료다. 다만 문제는 시점이다. 급등 이후 물량이 출회되는 국면에서 나는 이 종목의 자리를 다시 봐야 한다고 본다.
핵심 포인트
- 미국 현지 법인 통한 자체 유통망 + 기존 B2B 병행 전략, 외형 성장의 핵심 축
- 애프터마켓 급등 후 일부 물량 출회, 상승폭이 빠르게 식은 배경
- 최근 뉴스에서 R&D 투자 비중이 낮다는 지적이 나온 점, 브랜드 확장 속도와 기술 투자 사이 균형 문제로 볼 필요 있다
- 대주주 측 지분 매각과 관련한 자금 흐름 이슈도 시장이 주목하고 있는 부분
차트로 본 현재 위치
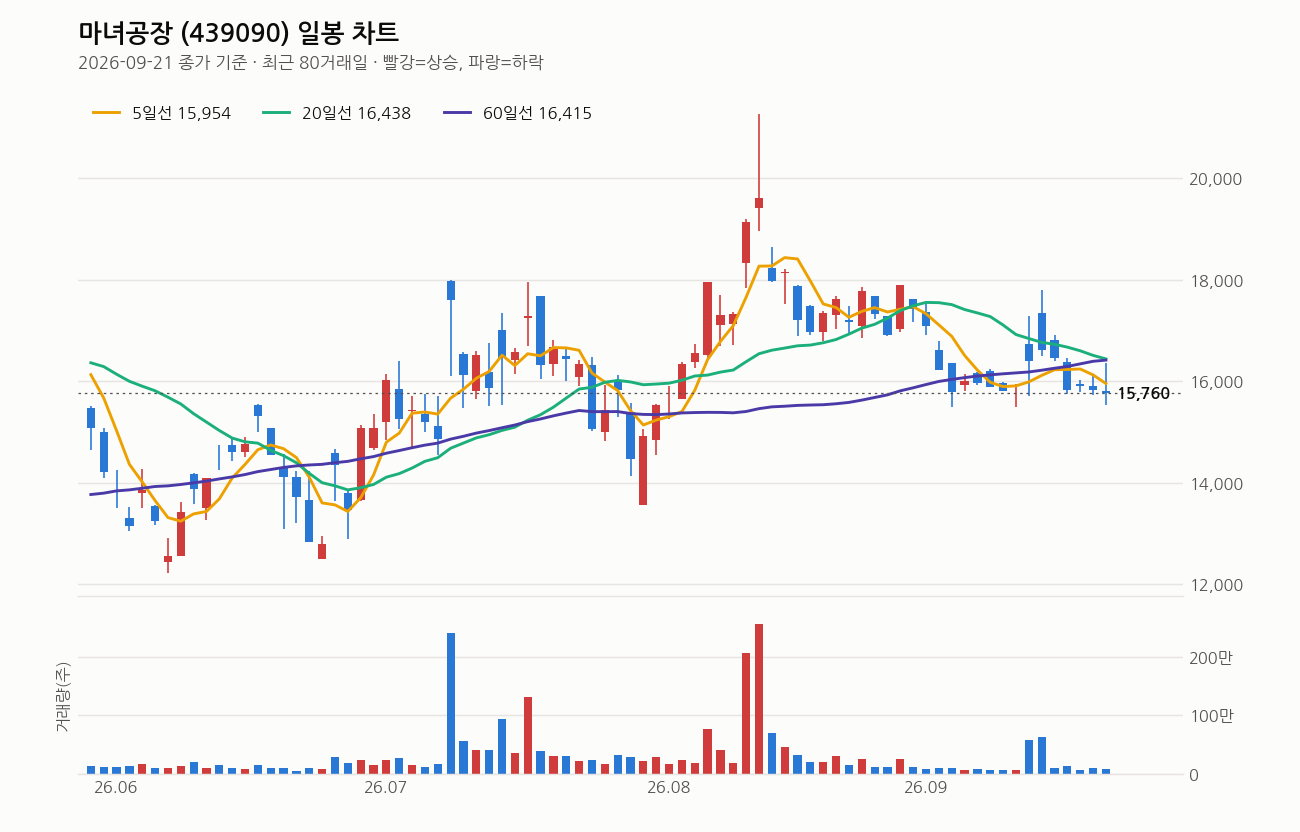
2026년 9월 21일 종가 기준으로 본다. 종가는 15,760원, 당일 -0.38%로 마감했다. 5일선(15,954원)보다 1.2% 아래, 20일선(16,438원)보다 4.1% 아래, 60일선(16,415원)보다 4.0% 아래에 있다. 120일선(15,406원)은 위에 있지만 그 차이는 2.3%뿐이다. 이동평균선이 정배열도 역배열도 아닌 혼조 상태고, 20일선은 5거래일 전보다 방향이 꺾여 내려오고 있다. 단기·중기 이동평균선이 모두 위에서 눌러주는 그림이라 나는 이 구간을 추세 전환보다는 조정 국면으로 본다.
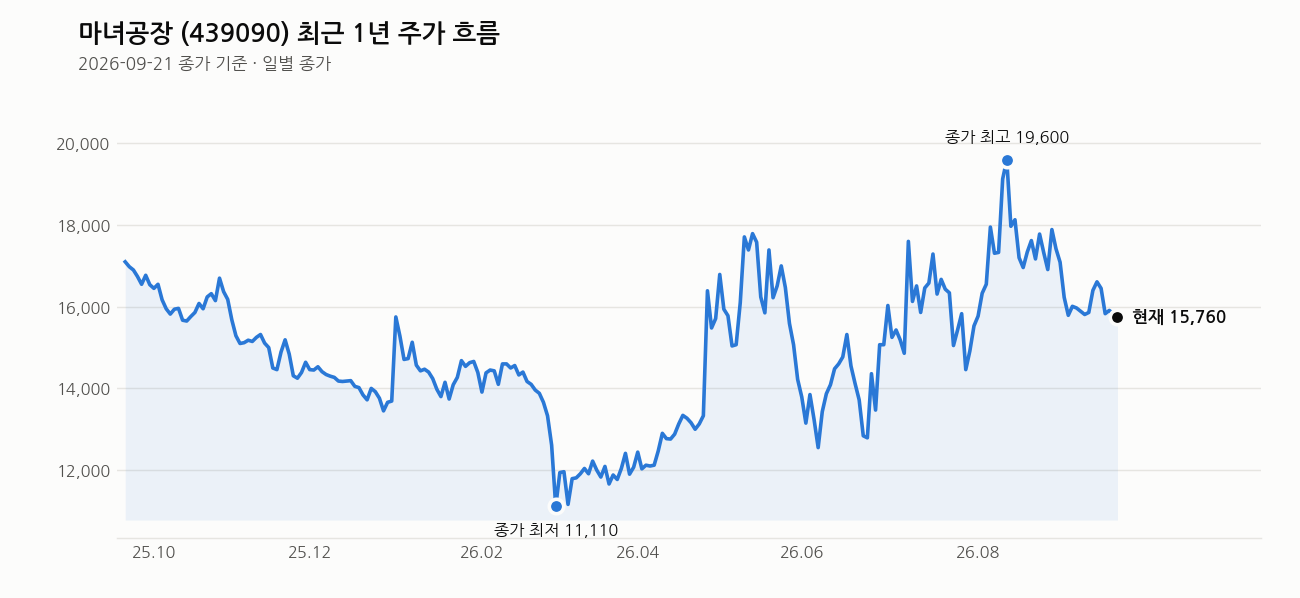
거래량은 87,112주로 직전 20일 평균의 0.5배밖에 안 된다. 이 정도면 매도든 매수든 큰 힘이 붙은 게 아니라 관망세가 짙다는 뜻이다. 1년 최고가(21,250원, 8월 12일) 대비 25.8% 아래, 1년 최저가(11,060원, 3월 9일) 대비 42.5% 위에 있어 위아래 여지는 다 남아있는 자리다. 최근 1주 -5.1%, 1개월 -8.2%로 단기 추세는 약하지만, 3개월로 보면 +9.7%로 여전히 양호하다. RSI는 31로 과열은 이미 다 빠진 상태다. 침체권 진입은 반등 여지를 만들어주지만, 20일선이 꺾인 채 거래량이 붙지 않는 지금은 성급하게 반등을 기대할 자리는 아니라고 본다.
최근 뉴스 흐름
9월 초부터 성수동 팝업스토어 ‘소이빈 방앗간’이 화제를 모으며 브랜드 노출은 확실히 늘었다. 대표는 인터뷰에서 클린뷰티를 넘어 액티브뷰티, 글로벌 스킨케어 브랜드 도약을 목표로 밝혔다. 반면 같은 시기 R&D 투자 비중이 매출 대비 0.2%에 불과하다는 지적이 나왔고, 최대주주 측인 엘앤피코스메틱이 지분을 팔아 1900억 규모의 현금을 확보했다는 기사도 나왔다. 마케팅과 브랜드력은 강해지는데, 그 이면의 R&D 투자와 대주주 자금 이동은 시장이 계속 체크하고 있는 포인트다.
여기는 조심해라
가장 큰 위험은 애프터마켓 급등을 만든 기대가 실제 미국 매출로 확인되기 전까지는 심리 재료라는 점이다. 그 사이 차익매물이 계속 나올 수 있고, 지금처럼 거래량이 마른 상태에서 큰 매도가 나오면 하락폭이 커질 수 있다. R&D 비중이 낮다는 지적은 장기 브랜드 경쟁력 문제로 이어질 수 있으니 단발성 뉴스로 넘기지 말고 계속 지켜봐야 한다. 대주주 지분 매각 이슈도 추가 물량 출회 가능성을 완전히 배제할 수 없다. 진입한다면 손절 기준을 미리 정하고, 비중을 한 번에 채우지 말고 나눠서 접근하는 게 맞다. 20일선 위로 회복하는지, 거래량이 평균을 회복하는지 이 두 가지를 다음 판단 기준으로 삼는다.
이 회사, 짧게 정리하면
마녀공장은 클린뷰티 콘셉트로 성장한 화장품 브랜드로, 최근 액티브뷰티·글로벌 스킨케어로 영역을 넓히고 있다. 시가총액은 2,584억원, PER 19.34배, PBR 2.06배로 코스닥 화장품주 중에서는 밸류에이션 부담이 크지 않은 편이지만, 외인소진율이 2.68%로 낮아 외국인 수급 영향력은 제한적이다.
관련 기사
- 엘앤피코스메틱, 마녀공장 팔아 번 1900억 어디로 (news.tf.co.kr, 2026-09-21)
- (가보니) 전세계인 이목 잡았다···마녀공장 성수 팝업 ‘소이빈 방앗간’ (ekn.kr, 2026-09-18)
- (워치독)1000억 쌓아둔 마녀공장, R&D는 0.2% (한스경제, 2026-09-18)
- (파워인터뷰) 송지혜 마녀공장 대표 “클린뷰티 넘어 액티브뷰티로…글로벌 스킨케어 브랜드 도약” (팍스경제TV, 2026-09-14)
- (르포) 콩 87g 맞추면 ‘클렌징 오일’이 공짜 … 마녀공장이 성수에 방앗간 차린 까닭은 (뉴데일리, 2026-09-11)
- 마녀공장, 성수에 첫 팝업스토어 문 열었다 ‘본품 증정’ 혜택 정리 (스포츠경향, 2026-09-09)
- (똑똑한케어) 마녀공장, 아모레퍼시픽, 더마블록, 신세계 비디비치, 크리스챤 디올 뷰티 (ekn.kr, 2026-09-09)
- (유통레이더) 아모레퍼시픽, 마녀공장, 동서식품, 롯데웰푸드, 정관장, 배달의민족 外 (데일리한국, 2026-09-09)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.