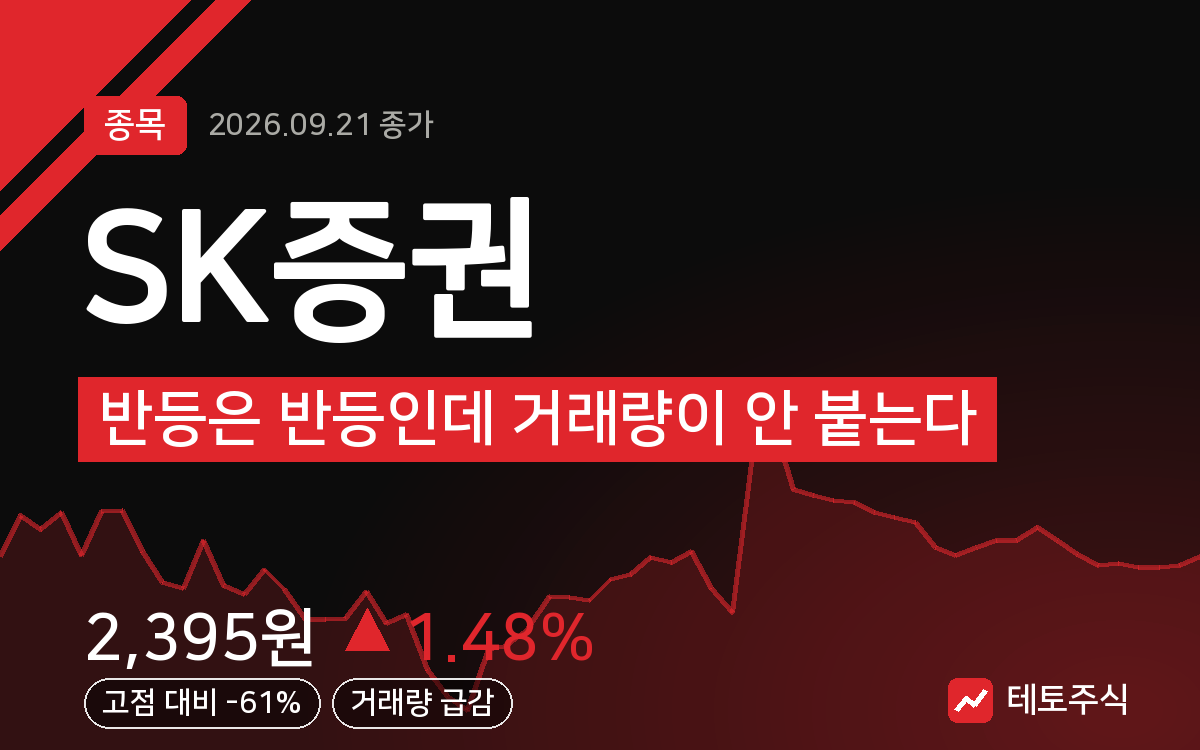
SK증권, 반등은 반등인데 거래량이 안 붙는다
결론부터 말한다
- 5일선 위로 올라섰지만 거래량은 평균의 0.4배, 힘이 실린 반등이 아니다.
- SK하이닉스 주관사 이슈는 이미 소멸, 지금은 뚜렷한 신규 모멘텀이 없는 구간이다.
- 20일선이 여전히 아래로 꺾여 있어 추세 전환을 논하기엔 이르다.
내가 이 종목을 보는 이유
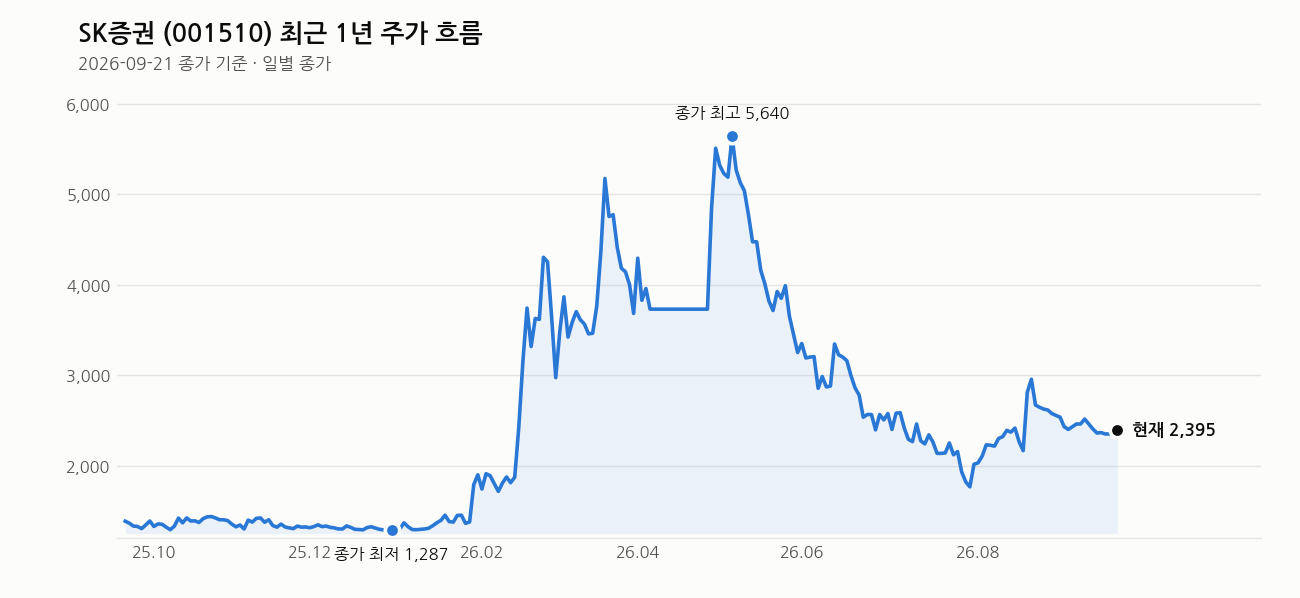
SK증권은 최근 1년 최고가 6,190원에서 종가 2,395원까지 61.3% 빠진 종목이다. 여기까지 밀린 뒤 최근 1주 동안 +1.5% 반등이 나왔길래 살펴봤다. 다만 나는 이 반등을 추세 전환의 신호로는 보지 않는다. SK하이닉스 자사주 매입·소각 주관사 이슈가 있었을 때는 주가가 힘을 받았지만 그 재료는 이미 다 반영되고 소멸됐다. 지금은 그 이슈를 대체할 새로운 재료가 안 보이는 구간이다.
핵심 포인트
- 연말 금융주 주주환원 기대감이 시장 전반에 퍼지고 있지만, SK증권은 뚜렷한 배당이나 자사주 소각 계획이 확인되지 않는다. 이 테마에서 SK증권이 소외될 가능성이 높다고 본다.
- 증권업종 자체가 거래대금 감소라는 업황 부담을 안고 있다. 개별 종목 이슈가 아니라 업종 전체의 문제라 SK증권 혼자 이겨내기 어려운 구조다.
- 최근 뉴스는 연금저축랩 출시, 연금 자산관리 강화 소식이 반복적으로 나오고 있다. 사업 확장 의지는 보이지만, 이게 주가를 즉시 움직일 만한 굵은 재료인지는 아직 판단하기 이르다.
- 코스닥 반등 관련 시황 코멘트도 나왔는데, 이건 시장 전체 분석이라 SK증권 개별 종목 모멘텀으로 보기는 어렵다.
차트로 본 현재 위치
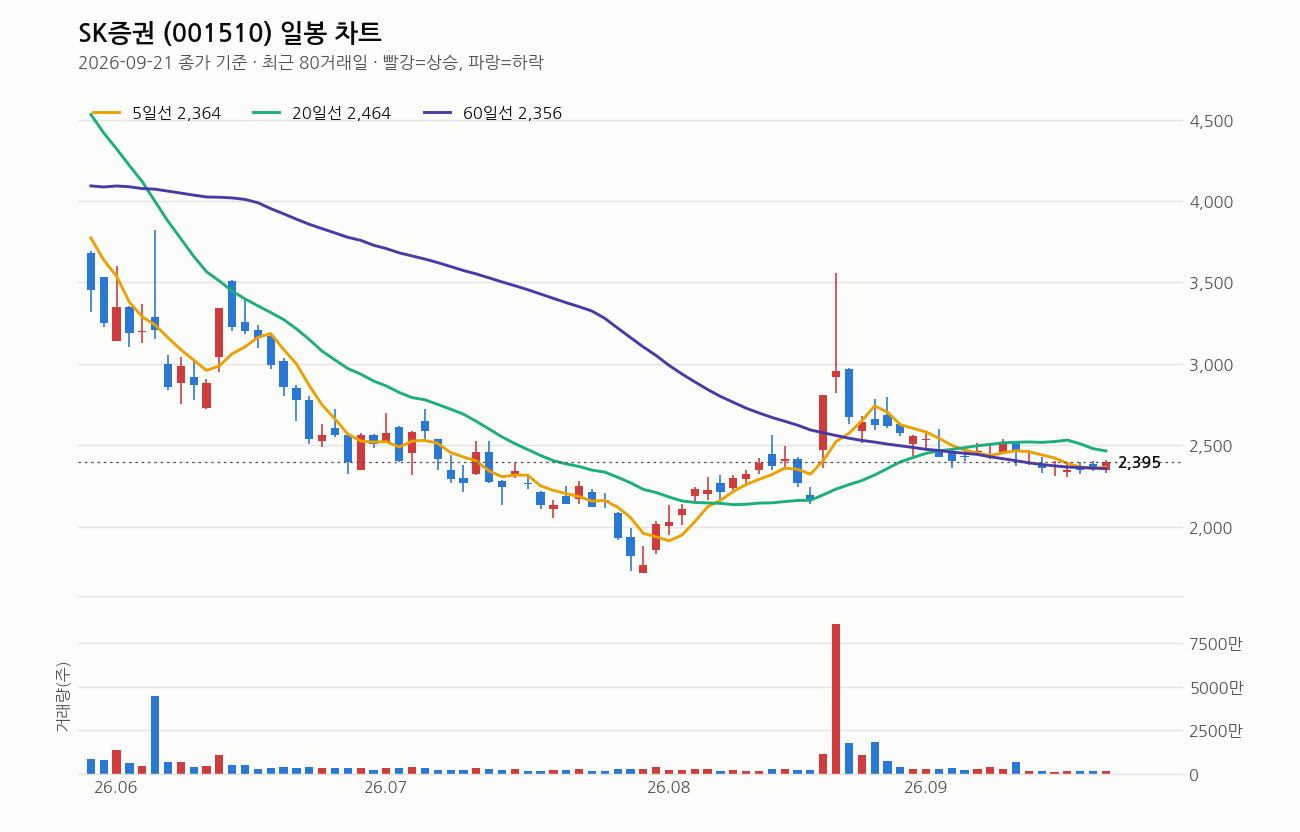
2026년 9월 21일 종가 2,395원 기준이다. 5일선(2,364원)은 위, 60일선(2,356원)도 위에 있지만 20일선(2,464원)은 아래, 120일선(3,080원)은 한참 아래다. 정배열도 역배열도 아닌 혼조 배열이고, 20일선 방향 자체가 5거래일 전보다 하락 중이다. 단기 바닥권에서 반등이 나오긴 했지만 중기 추세는 여전히 하방이라는 뜻이다.
당일 거래량은 172만주로 직전 20일 평균의 0.4배에 불과하다. 오늘 +1.48% 오른 건 사실이지만 거래량이 이 정도로 빠지면 매수 주체가 강하게 붙었다고 보기 어렵다. RSI(14일)는 35로 과열도 침체도 아닌 중립 하단이다. 최근 1년 저가 1,273원 대비로는 88.1% 위에 있어 바닥에서 어느 정도 올라온 상태지만, 최고가 대비로는 여전히 61.3% 아래다. 결론적으로 지금은 “바닥 다지기 시도는 하지만 힘이 확인되지 않은 자리”로 본다.
최근 뉴스 흐름
9월 18일부터 21일까지 연금저축랩 신규 출시, 연금 자산관리 강화 소식이 여러 매체에서 동시에 나왔다. 신규 상품 출시로 사업 영역을 넓히려는 움직임은 확인되지만, 이게 실적에 얼마나 기여할지는 현재 나온 헤드라인만으로는 알 수 없다. 그 외에는 코스닥 관련 시황 코멘트가 있는데 이건 SK증권만의 개별 재료가 아니라 시장 전체를 보는 코멘트다.
여기는 조심해라
지금 SK증권은 뚜렷한 상승 재료가 없는 상태에서 저점 대비 반등만 나온 구간이다. 20일선이 여전히 하락 중이고 거래량도 평균보다 한참 낮다는 건 추세가 완전히 바뀌었다고 보기엔 근거가 약하다는 뜻이다. 증권업종 전체가 거래대금 감소라는 업황 부담을 지고 있다는 점도 잊으면 안 된다. 이 종목을 접근한다면 반드시 손절 기준을 먼저 정하고, 비중은 확인된 재료 없이 크게 잡지 마라. 재료 없는 반등은 언제든 되돌림이 나올 수 있다.
이 회사, 짧게 정리하면
SK증권은 시가총액 5,540억원, PER 8.12배, PBR 0.76배 수준의 중소형 증권사다. BPS 3,135원 대비 현재가는 아직 저평가 구간에 있다고 볼 수 있지만, 자산가치 대비 저평가라는 게 곧 주가 상승을 보장하는 건 아니다. 외인소진율은 2.18%로 외국인 관심은 크지 않은 편이다.
관련 기사
- 단순 유치 넘어 ‘맞춤형 운용’으로…SK증권, 연금 자산관리 박차 (브릿지경제, 2026-09-21)
- SK증권, 전문가 일임 관리형 신규 연금저축랩 출시 (일간투데이, 2026-09-21)
- 추석 끝나면 코스닥 밀린다는 상식…SK증권 “올해는 다를 수도” (파이낸셜포스트, 2026-09-21)
- 추석 끝나면 코스피에 밀렸던 코스닥…SK증권 “올해는 다를 수도” (뉴시스, 2026-09-21)
- SK증권, 연금 전문가가 운용하는 ‘연금저축랩’ 출시 (ezyeconomy.com, 2026-09-18)
- SK증권, 전문가에 연금 맡기는 ‘연금저축랩’ 출시 (이코노미스트, 2026-09-18)
- 연금도 일임형으로…SK증권, 연금저축랩 선봬 (srtimes.kr, 2026-09-18)
- (증권 NOW) 삼성증권·키움증권·하나증권·현대차증권·SK증권·LS증권 (위키리크스한국, 2026-09-18)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.