주성엔지니어링, 11조 돌파하며 시총 2위 찍었지만 28만원은 아직
결론부터 말한다
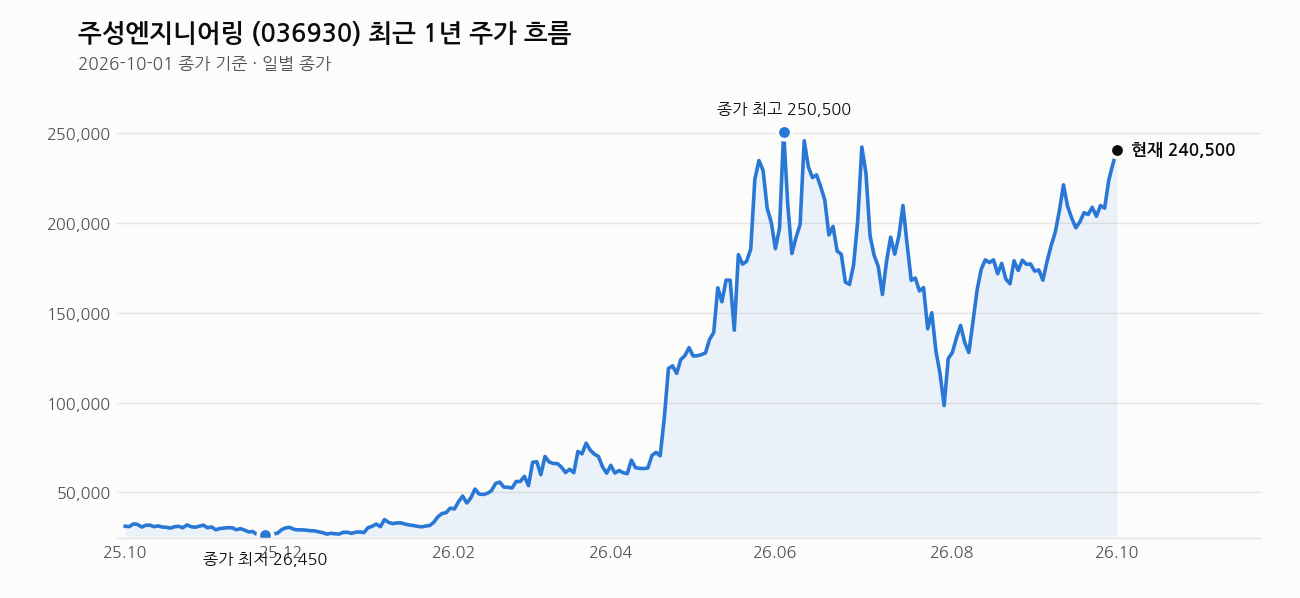
- 연초 대비 664% 급등, 시총 11조 넘기며 코스닥 2위까지 올랐다. 숫자 자체가 압도적이다.
- 오늘 종가 24만500원은 전고점 28만3000원 대비 아직 15% 아래다. RSI 68, 단기 과열 초입이다.
- 지금은 불타기보다 자리 관리할 때다. 추세는 살아있지만 속도가 너무 빠르다.
내가 이 종목을 보는 이유
이 종목을 오늘 주목하는 이유는 단순하다. 반도체 증착 장비, 그중에서도 ALD 쪽에서 독점적 위치를 갖고 있다는 점이다. 미세화 공정이 진행될수록 증착 기술의 중요도는 커진다. SK하이닉스와 중국 창신메모리(CXNT) 같은 고객사의 투자 확대가 실적으로 이어지는 구조고, 여기에 글로벌 빅테크 고객 개발 소식까지 겹치면서 시장이 밸류에이션을 다시 쓰고 있는 중이다.
오늘 장중에는 에코프로를 제치고 코스닥 시총 2위까지 올랐다. 결국 4위로 내려왔지만, 이 종목이 지금 코스닥 수급의 중심에 있다는 건 분명하다. 반도체 소부장 강세가 대형주로 쏠리는 흐름의 가장 앞줄에 서 있는 종목이다.
핵심 포인트
- ALD 증착 기술 독점적 지위, 미세화 공정 전환의 직접 수혜
- SK하이닉스·중국 창신메모리·글로벌 빅테크로 고객 다변화 진행 중
- 시총 5조에서 10조를 넘긴 게 최근 6개월 사이의 일이다. 속도가 빠르다는 뜻이다
- 내년 매출 5000억 첫 돌파를 바라본다는 경영진 발언이 나올 정도로 기대치가 높아지는 국면
- 2분기 실적은 다른 장비주 대비 특별히 양호하지 못했다는 점은 숫자로 확인해야 할 부분이다
차트로 본 현재 위치
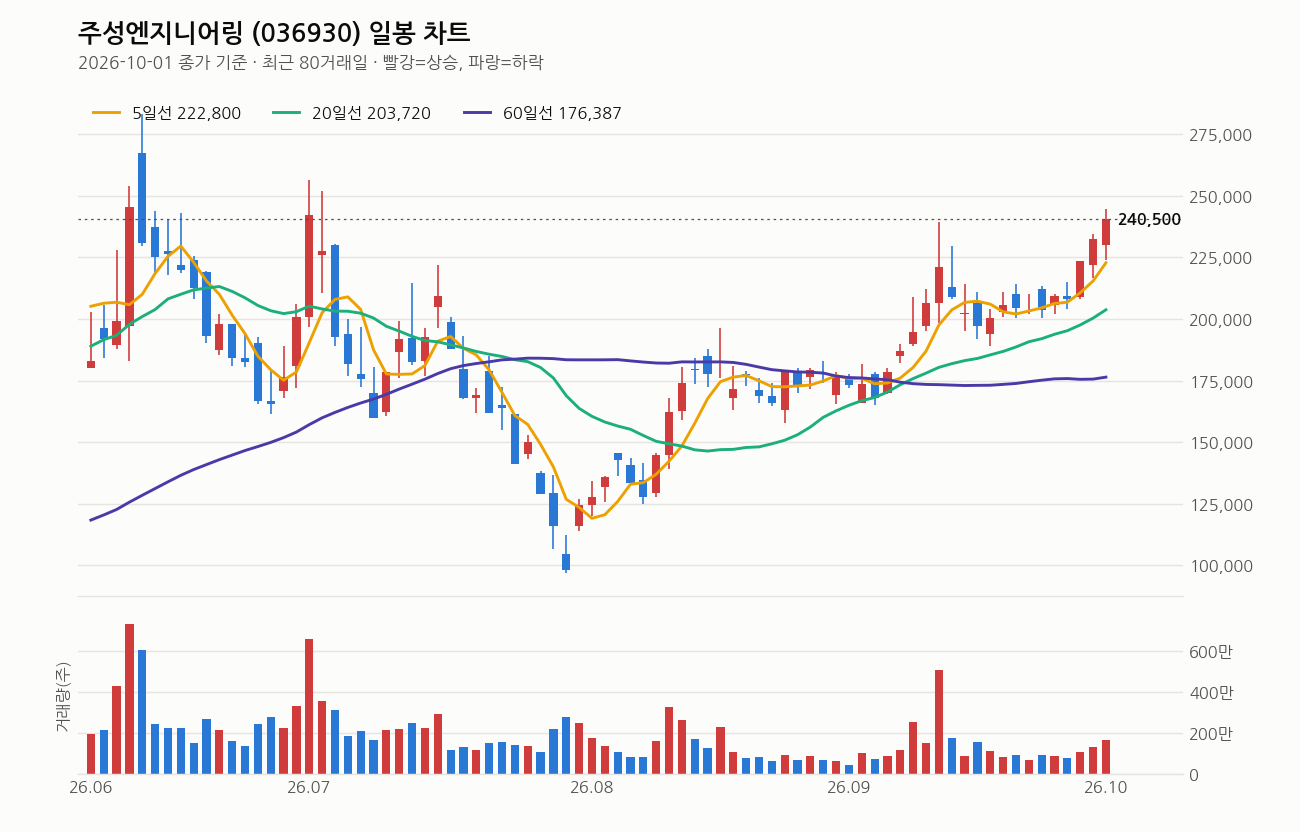
기준일 종가는 24만500원, 전일 대비 +3.44%다. 당일 고가 24만4500원까지 찍고 저가 22만4000원까지 흔들린 뒤 다시 올라붙었다. 변동성이 크다는 뜻이다.
이동평균선은 5일 22만2800원, 20일 20만3720원, 60일 17만6387원, 120일 16만9230원으로 완벽한 정배열이다. 20일선도 5거래일 전보다 올라오고 있어 중기 추세는 여전히 위를 보고 있다. 다만 종가가 60일선보다 36.3%, 120일선보다 42.1% 위에 있다는 건 단기적으로 이동평균선과의 거리가 너무 벌어졌다는 신호다.
거래량은 평균의 1.3배 수준으로 특별히 폭발적이진 않았다. 가격은 뛰었는데 거래량은 평이했다는 건, 적은 물량으로도 가격이 쉽게 밀리는 가벼운 구간에 들어섰다는 의미로 읽는다. 최근 1주 +18.2%, 1개월 +39.0%, 3개월 +24.9% — 최근 한 달의 속도가 유독 가파르다. RSI는 68로 과열권 진입 직전이다. 1년 최고가 28만3000원 대비 15% 아래, 최저가 2만6350원 대비는 812.7% 위다. 이 숫자 하나로 이 종목이 어떤 흐름을 타고 왔는지 충분히 설명된다.
내가 보는 가격대
단기 저항은 25만5000원~26만원 구간으로 본다. 7월 초에 세 번이나 막힌 자리고, 상승추세 채널 상단과도 맞물린다. 1차 목표도 이 구간이다. 그 위에 진짜 의미 있는 자리는 6월에 찍은 전고점 28만3000원이다. 아직 미달성 구간이고, 현재가에서 보면 약 17~18% 더 올라야 닿는 거리다.
20거래일 기준 고가 24만4500원, 저가 16만5000원이다. 저가 쪹은 이미 한 달 전 얘기고 지금 가격과는 체급이 다르다. 지지선으로 보려면 최근 가격대를 다시 그려야 한다. 지금 자리는 저항을 앞두고 숨 고르는 구간으로 본다.
최근 뉴스 흐름
오늘 하루 헤드라인이 전부 시총 2위 등극과 11조 돌파 소식으로 쏠려 있다. 장중 에코프로를 제치고 코스닥 시총 2위까지 올랐다는 기사가 여러 매체에서 동시에 나왔고, 연초 대비 664% 급등이라는 수치도 공통적으로 언급됐다. 설비투자 확대에 따른 증착장비 수주 증가, 내년 매출 5000억 첫 돌파 기대라는 경영진 발언도 같은 날 함께 보도됐다. 코스닥 전반이 반도체 소부장 중심으로 강세를 보이는 와중에 이 종목이 그 흐름의 선두에 서 있다는 게 오늘 뉴스의 공통된 그림이다.
여기는 조심해라
664% 급등, 시총 11조. 이 숫자 자체가 이미 리스크다. PER 1561배, PBR 18.56배는 실적이 아니라 기대로 가격이 만들어진 구간이라는 뜻이다. EPS 154원짜리 회사가 이 정도 밸류를 받고 있다는 건, 앞으로의 성장이 지금 가격에 얼마나 선반영됐는지를 늘 의식해야 한다는 얘기다.
2분기 실적이 다른 장비주 대비 특별히 좋지 못했다는 점도 걸린다. 수주장고가 늘어나는 건 긍정적이지만, 그게 매출과 이익으로 전환되는 속도를 다음 실적에서 확인해야 한다. 기술적으로는 25만5000원~26만원 저항을 못 뚫고 밀리면 단기 차익 매물이 쏟아질 수 있다. 10월 매크로 변동성도 변수다. 이미 많이 오른 종목일수록 손절선을 명확히 정해두고, 비중을 한 번에 몰아넣지 않는 원칙이 평소보다 더 중요하다.
이 회사, 짧게 정리하면
주성엔지니어링은 반도체 웨이퍼 증착(ALD) 장비를 만드는 회사다. 시총 11조1787억, PER 1561.69배, PBR 18.56배로 전형적인 성장 기대주의 밸류에이션을 보이고 있다. SK하이닉스와 중국 창신메모리 등 고객사의 투자 확대가 실적 성장의 핵심 동력이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 주성엔지니어링 반도체 기업의 설비투자 확대에 증착장비 수주 늘어난다, 황철주 내년 매출 첫 5천억 바라봐 (비즈니스포스트, 2026-10-01)
- (특징주) 주성엔지니어링, 장중 에코프로 제치고 코스닥 시총 2위 (아주경제, 2026-10-01)
- (특징주) 주성엔지니어링, 에코프로 제치고 코스닥 시총 2위 등극 (뉴스핌, 2026-10-01)
- 주성엔지니어링, 장중 시총 11조 돌파… 에코프로 제치고 2위까지 – 머니투데이 (머니투데이, 2026-10-01)
- (특징주) 주성엔지니어링, 장중 코스닥 시총 2위로…11조도 넘어 – 조선비즈 (Chosunbiz, 2026-10-01)
- 연초 대비 664% 급등…시총 10조 돌파한 ‘주성엔지니어링’ (한국경제, 2026-10-01)
- 주성엔지니어링, 에코프로비엠 제쳤다…코스닥 시총 상위 소부장 포진 (한국경제, 2026-10-01)
- 코스닥 올랐다…주성엔지니어링·에코프로비엠·HLB↑ (CBC뉴스, 2026-10-01)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


