한미반도체, 하루 3.88% 더 오른 자리, 이미 한 달에 24% 뛰었다
결론부터 말한다
- TC본더 점유율 70%, HBM 후공정 장비의 핵심 플레이어라는 자리는 여전히 유효하다
- 다만 지금 가격은 한 달 만에 24.7% 오른 자리고, PER 115배는 가볍게 볼 숫자가 아니다
- 추세는 정배열로 살아있지만, 쫓아가기보다는 호흡 조절 구간에서 접근할 자리다
내가 이 종목을 보는 이유
한미반도체는 반도체 후공정, 그중에서도 HBM 패키징에 들어가는 TC본더에서 70% 점유율을 가진 회사다. HBM이 세대를 넘어갈수록 공정 난이도가 올라가고, 난이도가 올라갈수록 이 회사가 만드는 장비의 값어치도 같이 올라간다. 여기에 더해 설계부터 부품, 가공, 조립, 검사까지 수직 통합한 제조체계를 갖고 있다는 게 내가 이 회사를 눈여겨보는 핵심이다. 공급이 빡빡한 시장에서는 빠르게 대응할 수 있는 회사가 이긴다.
핵심 포인트
- HBM5, HBM6용 wide TC본더를 준비 중이다. HBM 세대가 바뀌어도 이 회사의 장비 생명주기가 같이 늘어난다는 뜻이다
- AI 시스템 확산에 따른 2.5D 패키징 확대는 TC본더 수요를 같이 끌고 간다
- 반도체로 들어오는 자금이 가장 먼저 찾는 종목 중 하나라는 점은 분명한 강점이지만, 그만큼 기대가 가격에 먼저 들어와 있다는 뜻도 된다
- TC본더에서 하이브리드본더로 넘어가는 기술 전환, 그리고 경쟁사의 신규 진입 가능성은 장기적으로 지켜봐야 할 숙제다
차트로 본 현재 위치
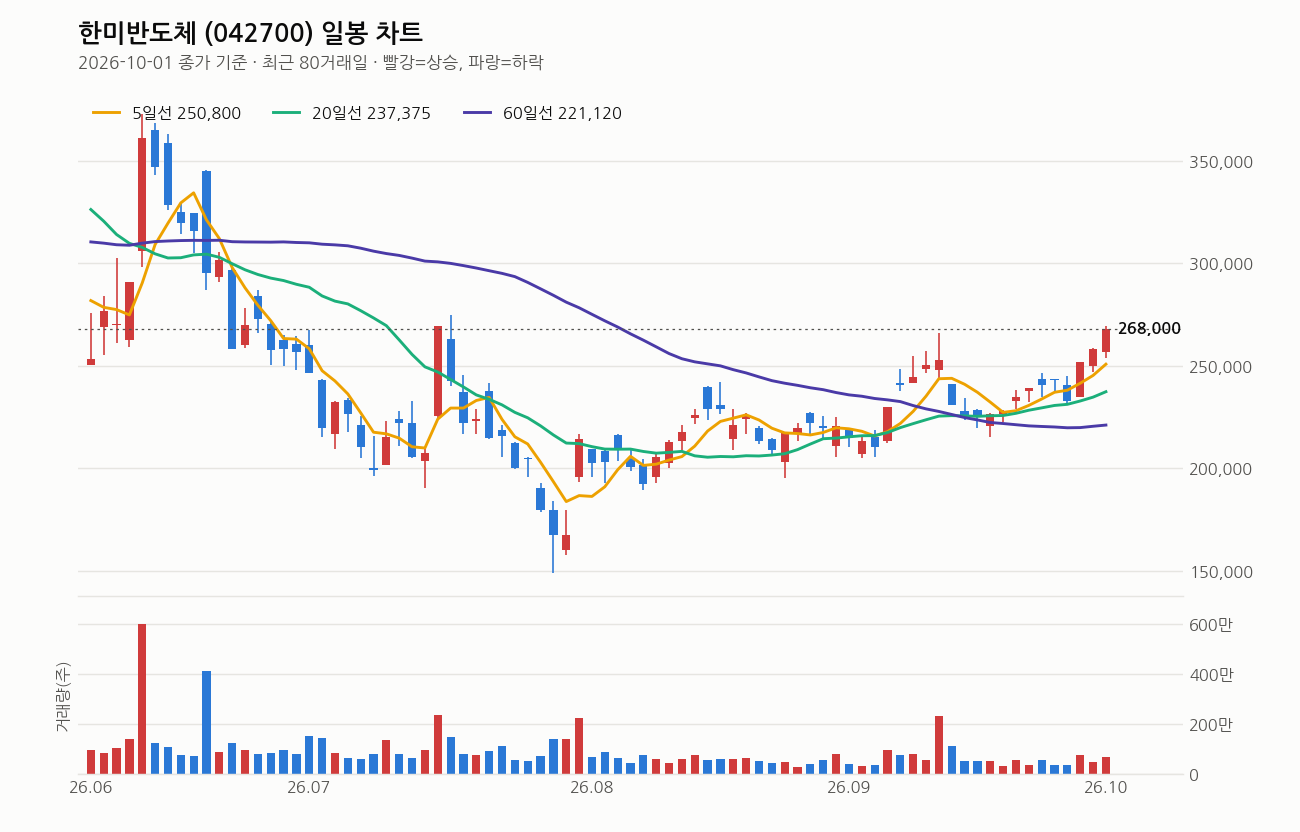
2026년 10월 1일 종가 기준으로 본다. 종가는 268,000원, 전일 대비 +3.88%로 당일 고가 269,500원 근처까지 밀어 올리고 마감했다. 5일선 250,800원, 20일선 237,375원, 60일선 221,120원 순으로 정배열이 유지되고 있고, 20일선도 5거래일 전보다 위로 꺾였다. 추세 자체는 명확히 상승이다.
다만 거래량은 666,828주로 직전 20일 평균의 1.0배 수준이다. 하루 4% 가까이 오르면서도 거래량이 평소보다 특별히 터지지 않았다는 건, 이 상승이 강한 매수세의 새로운 유입보다는 기존 추세의 연장선일 가능성을 보여준다. 최근 1주 수익률이 +11.4%, 1개월 +24.7%, 3개월 +15.3%인 걸 보면 단기에 너무 많이 왔다는 느낌을 지우기 어렵다.
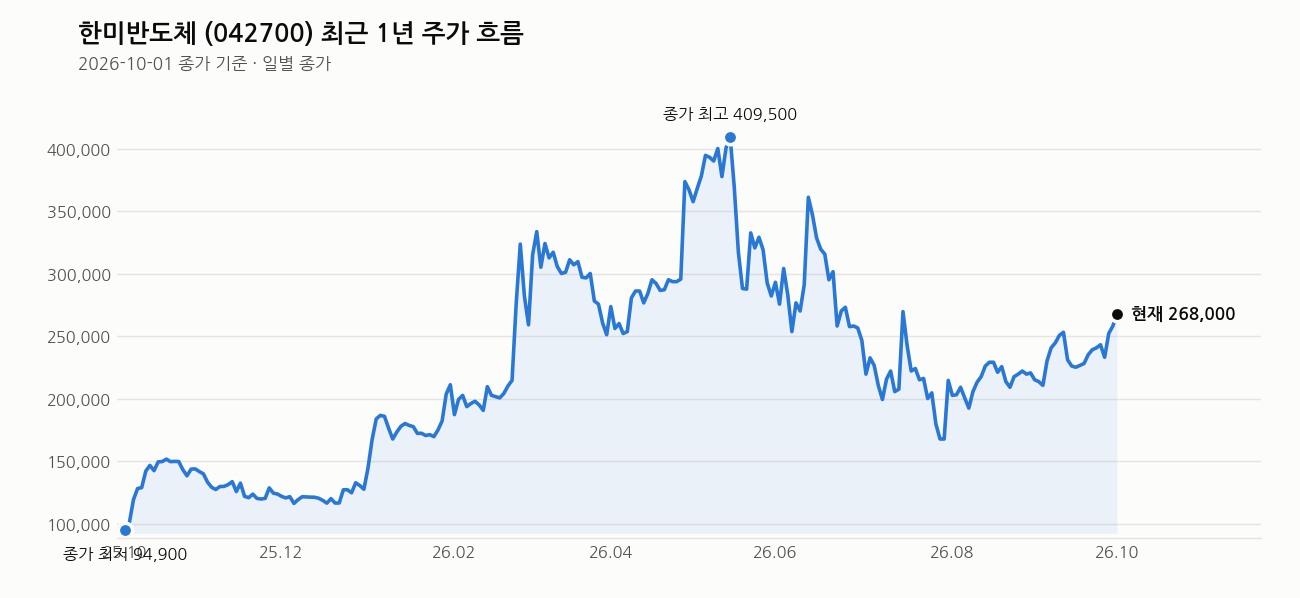
120일선 265,031원을 이제 막 1.1% 웃도는 자리라는 점도 봐야 한다. 이 선을 딛고 올라서는 그림이면 중장기 추세 전환의 신호로 볼 수도 있지만, 아직은 확정된 게 아니다. 1년 최고가 426,000원 대비로는 37.1% 아래라 아직 전고점까지 거리가 있고, 1년 최저가 94,300원 대비로는 184.2%나 올라온 자리다. RSI는 59로 과열권은 아니지만 중립보다는 위쪽에 가 있다. 정리하면, 추세는 살아있는데 단기 피로도는 쌓여있는 자리다.
여기는 조심해라
PER 115배, PBR 34배는 이 회사의 미래 성장을 상당히 많이 끌어다 쓴 가격이다. HBM 수요와 TC본더 점유율이라는 스토리는 탄탄하지만, 프리미엄이 이미 선반영됐다는 점은 분명히 인지하고 들어가야 한다. 좋은 회사와 좋은 가격은 다른 얘기다.
하이브리드본더로의 기술 전환, 경쟁사 신규 진입 같은 구조적 리스크도 멀리 있는 얘기가 아니다. 단기적으로는 한 달에 24%, 일주일에 11% 오른 뒤라 차익 매물이 나올 자리기도 하다. 추격 매수보다는 20일선 237,375원이나 그 아래 60일선 221,120원 정도로 눌림이 왔을 때를 기다리는 게 낫다고 본다. 어떤 자리든 비중은 나눠서 들어가고, 손절선은 미리 정해놓고 지켜라. 이 종목처럼 기대가 큰 종목일수록 손절 원칙이 더 중요하다.
이 회사, 짧게 정리하면
한미반도체는 시가총액 25조 5,437억 원의 코스피 반도체 장비주다. TC본더 70% 점유율을 바탕으로 HBM 후공정 시장의 핵심 공급사 역할을 하고 있고, MSVP 같은 신규 장비 라인업도 확장 중이다. PER 115배, PBR 34배라는 숫자는 시장이 이 회사의 성장성에 상당한 프리미엄을 주고 있다는 뜻이고, 배당수익률 0.30%는 이 종목의 매력이 성장성이지 배당이 아니라는 걸 보여준다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 日 장비서 탈피한 한미반도체…국산화 ‘MSVP’ 새 성장축으로 (v.daum.net, 2026-10-01)
- (고래사냥) ‘한미반도체·지앤비에스 에코·한선엔지니어링·세미파이브! 내일장 고래 종목은?! (v.daum.net, 2026-10-01)
- (진격의 ‘K-소부장’)① 한미반도체, TC본더 70% 점유…HPSP는 어닐링시장 99% 장악 (대한경제, 2026-10-01)
- 한미반도체 ‘초대박’ 난 이유는 (한경 프리미엄9 TODAY) (한국경제, 2026-09-30)
- 한미반도체 반도체 후공정 장비 MSVP, 올해 판매량 지난해 2배 넘어 (동아일보, 2026-09-30)
- ‘23세’ 한미반도체 곽동신 회장 아들, 나인원한남 263억에 샀다 (비즈한국, 2026-09-30)
- 한미반도체 반도체 절단·배치 장비 ‘MSVP’ 누적 매출, 지난해 넘어섰다 (전자신문, 2026-09-30)
- 한미반도체, MSVP 올해 판매 200대 이상 전망…1~8월 매출 작년 연간 넘어 (조선일보, 2026-09-30)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


