한라캐스트, 테슬라 로봇 모멘텀에 거래량 3배 급등
결론부터 말한다
- 테슬라 옵티머스 로봇 부품 샘플·파일럿 납품에 콘테스 통과까지, 대량 수주 기대감이 주가를 밀어올리는 중이다.
- 13,000원 저항을 거래량 3배 터지며 돌파했다. 기술적으로는 매집 신호가 맞다. 다만 RSI 65, 단기 급등 부담도 같이 봐야 한다.
- PER 81배는 미래 기대를 선반영한 숫자다. 실적이 아니라 수주 재료로 가는 주식이란 걸 잊지 말아라.
내가 이 종목을 보는 이유
다이캐스팅 경량 소재로 로봇용 부품을 만드는 회사다. 테슬라 옵티머스 로봇에 샘플·파일럿 부품을 이미 납품했고 콘테스까지 통과했다는 게 핵심 재료다. 여기서 대량 수주로 넘어가느냐가 다음 단계다. 10월 말 테슬라 실적 발표, 11월 4일 로봇 월드까지 로봇 테마를 자극할 이벤트가 줄줄이 잡혀 있다. 나는 이 종목을 “로봇 부품 국산화 수혜주”로 보되, 재료가 현실화되기 전 단계라는 걸 분명히 짚고 간다.
핵심 포인트
- 테슬라 옵티머스向 다이캐스팅 부품 샘플·파일럿 납품 완료, 콘테스 통과
- 대량 수주 전환 여부가 다음 주가 방향을 가른다
- 10월 말 테슬라 실적발표, 11월 4일 로봇 월드 등 이벤트 밀집
- 8월 대량거래 이후 기간·가격 조정 마무리 후 13,000원 저항 돌파
- 감속기·액추에이터 등 로봇 핵심 부품에서 중국 대비 기술 차별화 포인트 있음
- 정부 로봇 정책 지원 기조도 우호적 환경
차트로 본 현재 위치
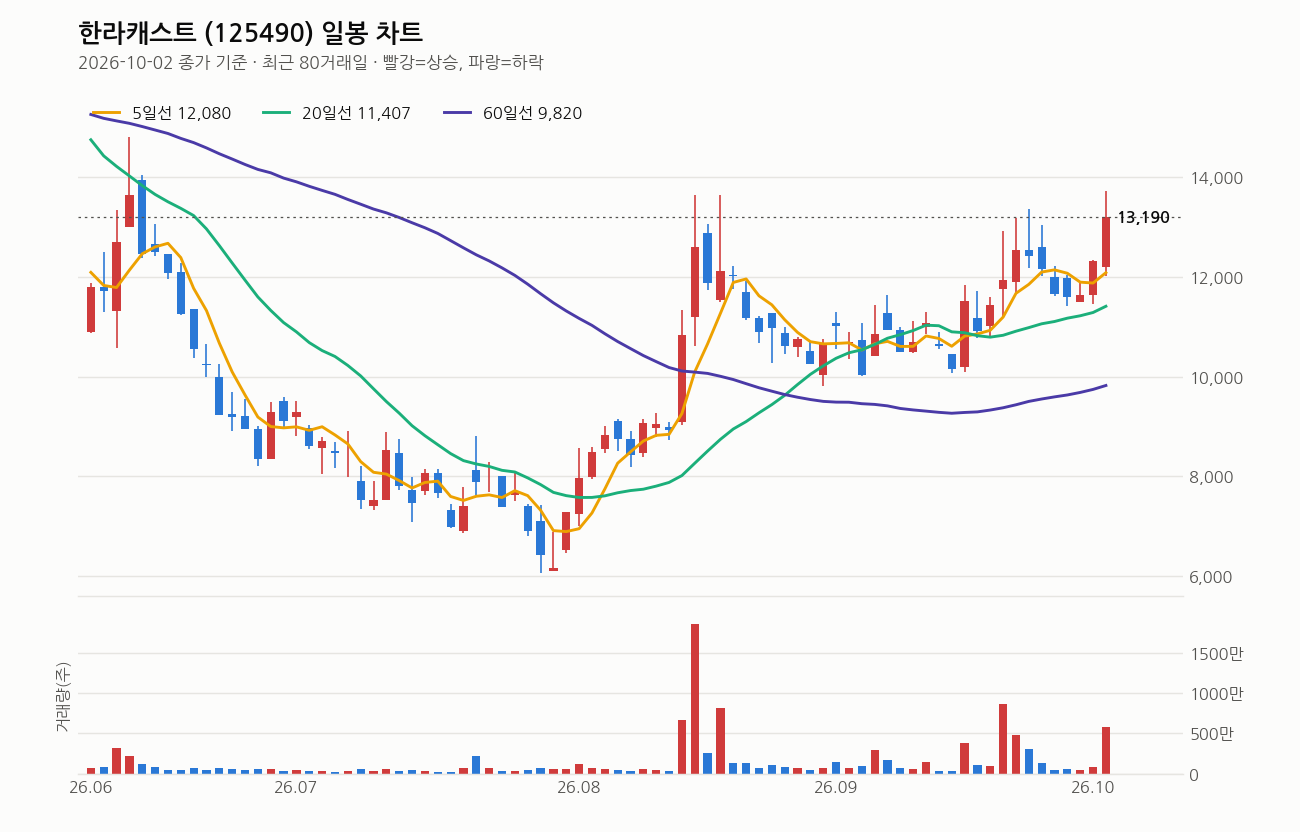
10월 2일 종가 기준이다. 종가 13,190원, 전일 대비 +7.06%로 하루에도 변동성이 크다. 당일 고가 13,710원, 저가 12,020원을 오가며 1,700원 넘게 흔든 날이다.
이동평균선은 5일 12,080원, 20일 11,407원, 60일 9,820원, 120일 11,734원 순으로 정배열이고 20일선도 상승 전환했다. 추세 자체는 분명히 위를 보고 있다. 거래량은 578만주로 20일 평균의 3.3배, 이 정도면 단순 반등이 아니라 수급이 실제로 붙었다는 신호다.
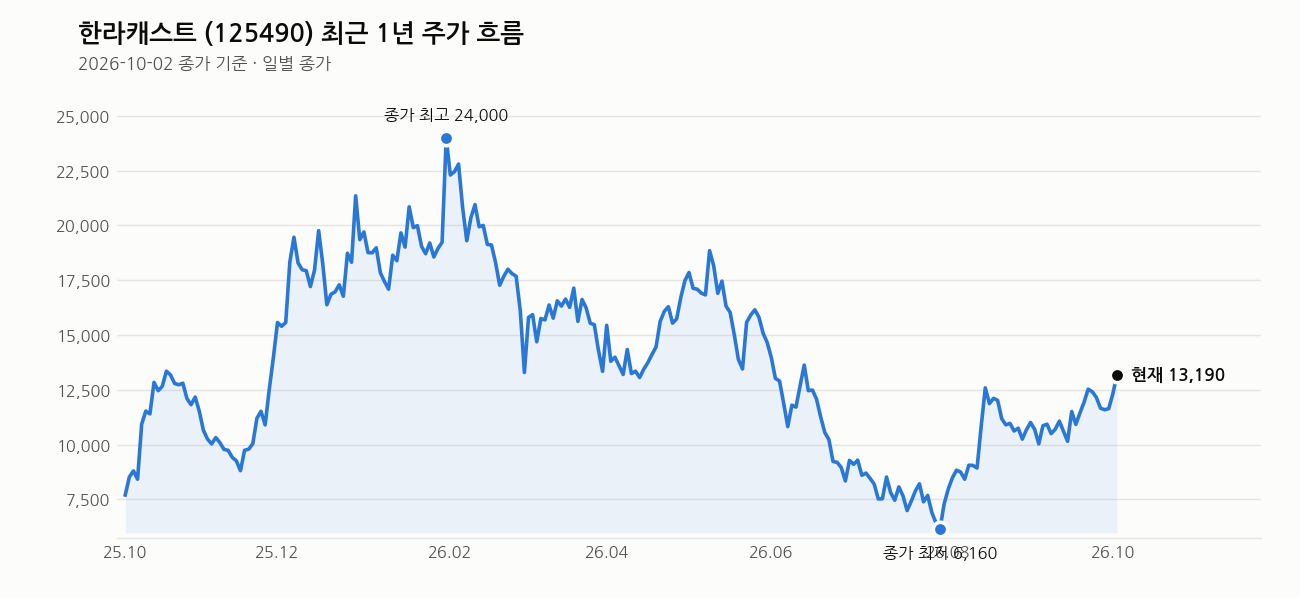
다만 1년 최고가 25,350원 대비로는 아직 48% 아래다. 바닥(6,060원) 대비로는 117.7% 올라온 상태라 이미 많이 뛴 구간이기도 하다. RSI는 65로 과열권 턱밑까지 왔다. 최근 1주 +8.6%, 1개월 +23.4%, 3개월 +55.9%. 단기 추세는 강하지만 그만큼 쉬어갈 자리도 가까워졌다는 뜻이다.
내가 보는 가격대
13,000원이 핵심 저항이었는데 이번에 거래량을 동반하며 뚫었다. 지금 종가 13,190원은 그 저항선을 넘어선 자리고, 13,000원 이하로 다시 밀리면 추가 매수 자리로 보는 시각이 있다. 기술적 지지는 12,000원~10,000원 구간으로 잡는다. 최근 20거래일 저가가 10,010원이라는 점도 이 지지대와 맞물린다.
중요한 건 지금 가격이 저항 돌파 직후라는 점이다. 돌파 후 바로 눌림이 나오는 경우도 흔하다. 쫓아가기보다는 13,000원 지켜주는지, 눌림이 와도 12,000원대에서 버텨주는지를 확인하고 접근하는 게 맞다.
최근 뉴스 흐름
10월 2일 외국인과 기관이 동시 순매수에 나서며 주가가 10% 넘게 뛰었다는 수급 기사가 나왔다. 같은 날 “무슨 회사길래” 식의 소개성 기사와 LG전자와 비교하는 투자 상담성 기사까지 겹쳤다. 9월 30일에는 IR 일정에 이름이 올랐다. 짧은 기간에 수급 뉴스, 소개 기사, IR 소식이 연달아 나온 건 그만큼 시장 관심이 빠르게 몰리고 있다는 뜻이다.
여기는 조심해라
샘플·파일럿 통과와 양산 대량 수주는 완전히 다른 단계다. 테슬라 로봇 상용화 일정이 밀리거나 로봇 테마 전체가 식으면 이 재료는 바로 꺾일 수 있다. PER 81배, PBR 4.34배는 이미 미래 기대를 많이 반영한 숫자라 실적이 못 따라오면 밸류 부담으로 돌아온다. 중국 경쟁사 등장도 장기 리스크로 깔려 있다.
기술적으로는 단기 급등 구간이라 RSI 과열, 3개월 +55.9% 상승 뒤에는 변동성 장세가 따라오기 마련이다. 분할 매수, 분할 매도 원칙 지켜라. 재료 하나에 몰빵하는 건 이 구간에서 가장 위험한 선택이다. 손절선은 반드시 미리 정해놓고 들어가라.
이 회사, 짧게 정리하면
시가총액 4,815억원, 다이캐스팅 경량 소재 기술을 바탕으로 로봇용 부품을 만드는 코스닥 기업이다. PER 81.93배, PBR 4.34배로 밸류는 실적보다 미래 기대가 훨씬 앞서 있는 상태다. 외인 소진율은 1.18%로 아직 외국인 수급 여력은 많이 남아 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (주식민원처리반 2부) LG전자 vs 한라캐스트, 관심 포인트는? – 머니투데이 (머니투데이, 2026-10-02)
- (장중수급포착) 한라캐스트, 외국인/기관 동시 순매수… 주가 +10.37% (뉴스핌, 2026-10-02)
- 한라캐스트 주가, 급등세… 무슨 회사길래? (금강일보, 2026-10-02)
- (오늘의 IR) 삼양패키징ㆍLS티라유텍ㆍ한라캐스트 등 (이투데이, 2026-09-30)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


