에이비엘바이오, 5만원 방어선 지켰지만 추세는 아직 역배열
결론부터 말한다
- 1년 저점(47,350원) 찍고 반등 중이지만 이동평균선은 완전 역배열, 아직 추세 전환이라 부르기 이르다
- 20일선 6만원 돌파와 거래량 150~160만주가 진짜 신호, 지금 거래량은 그 근처도 못 간다
- 36,200원이 최종 손절선이다. 비중 20%로 손실 중이라면 지금은 버티는 게 아니라 규칙을 지키는 구간이다
내가 이 종목을 보는 이유
에이비엘바이오는 이중항체 플랫폼과 혈액뇌장벽(BBB) 침투 기술을 들고 치매 치료제까지 노리는 회사다. 그랩바디-B라는 플랫폼의 확장성 때문에 빅파마들이 관심 갖는다는 뉴스도 계속 나온다. 비만 치료제 쪽은 이미 포화 국면에 들어갔다고 본다. 다음 주목 받을 영역은 치매 치료제 쪽이라는 게 내 생각이고, 이 회사가 그 흐름에 올라탈 후보군이다.
다만 기술력과 주가는 다른 얘기다. 지금 이 종목은 “좋은 회사”와 “좋은 자리”가 일치하는 구간인지부터 냉정하게 봐야 한다.
핵심 포인트
- 외국인은 꾸준히 매수 중이고 최근 보험사·투신 자금도 들어왔다. 수급 자체는 나쁘지 않다
- 과거 바이오 탑픽으로 불렸던 종목이라 코스닥 전체가 살면 같이 움직일 가능성이 있다
- JP모건 헬스케어 컨퍼런스가 1월에 있고, 가을부터 바이오주가 미리 움직이는 패턴이 반복돼 왔다. 지금이 그 초입일 수 있다
- 하지만 이 모든 건 “추세 전환 확인” 전까지는 가능성일 뿐이다. 확인 안 된 기대로 비중 키우는 건 내가 늘 경계하는 패턴이다
차트로 본 현재 위치
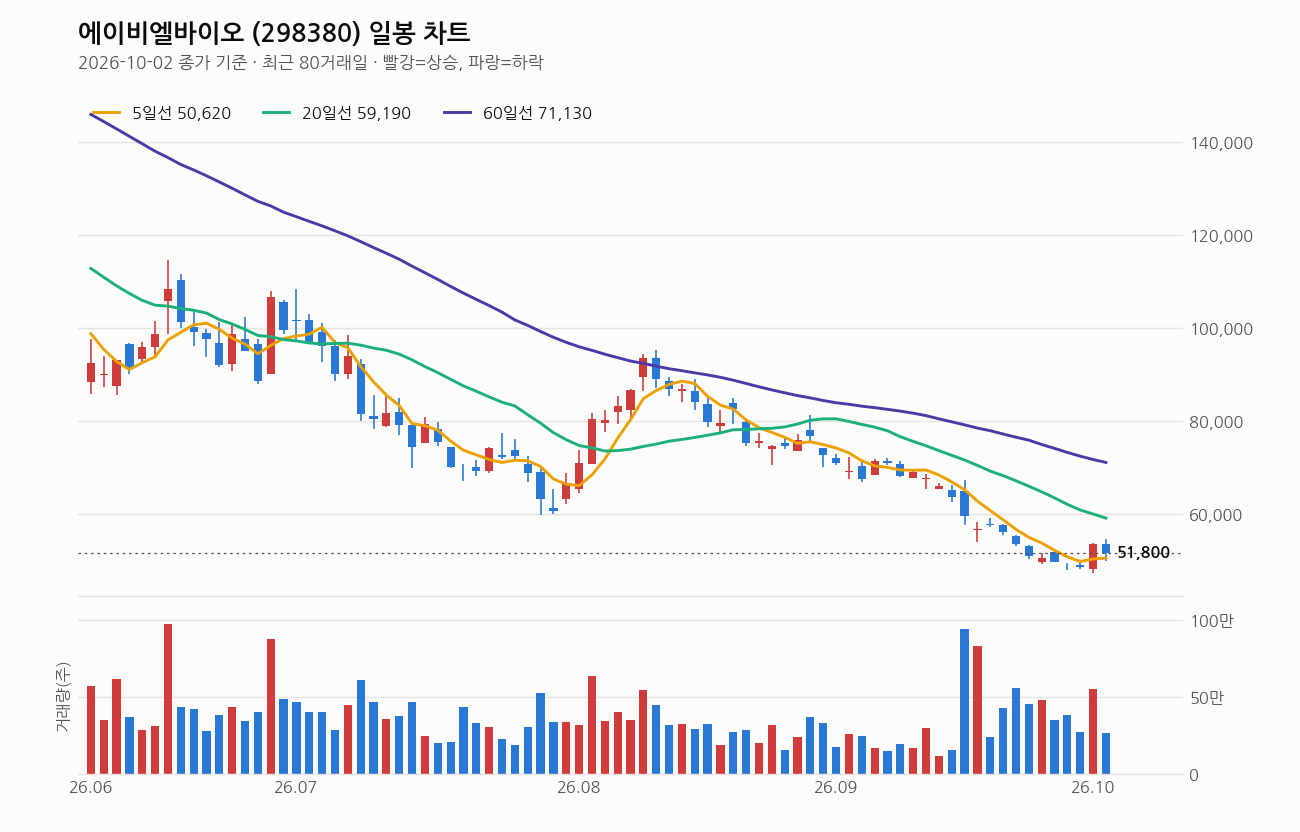
10월 2일 종가 51,800원. 5일선(50,620원)은 살짝 위에 있지만 20일선(59,190원)보다 12.5% 아래, 60일선(71,130원)보다 27.2% 아래, 120일선(95,988원)보다는 46% 아래다. 5일<20일<60일 역배열이고 20일선은 5거래일 전보다도 내려오고 있다. 큰 그림에서는 아직 하락 추세 안에 있다는 뜻이다.
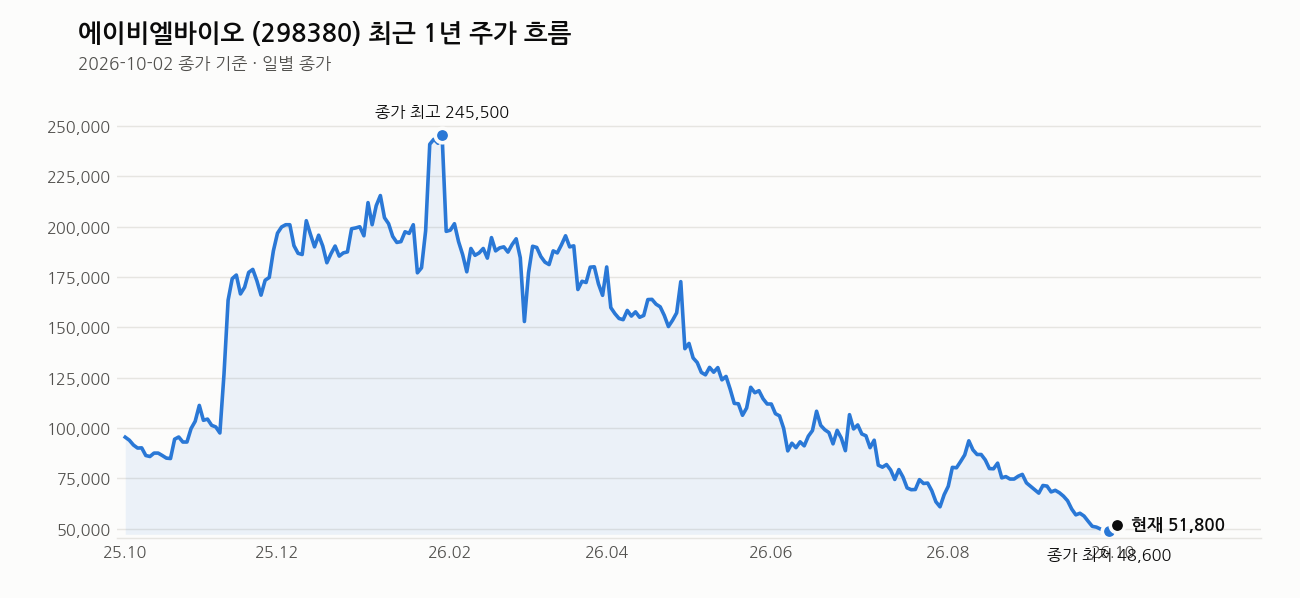
1년 최고가 257,500원 대비 종가는 79.9% 빠진 자리다. 반면 1년 최저가 47,350원(바로 전날 찍은 신저가)보다는 9.4% 위에 있다. 최근 1주 수익률은 +2.2%로 바닥에서 반등 시도 중인데, 최근 1개월은 -25.3%, 3개월은 -42.6%다. 단기 반등일 뿐 추세가 꺾였다고 보기엔 너무 짧다.
RSI는 21로 침체권 깊숙이 들어가 있다. 과매도 구간에서 기술적 반등이 나오는 건 흔한 일이다. 거래량은 266,151주로 20일 평균의 0.7배밖에 안 된다. 신저가 찍고 반등하는데 거래량이 평균도 못 미친다는 건, 아직 큰 손들이 적극적으로 붙지 않았다는 의미로 읽는다.
내가 보는 가격대
20일선(약 59,190원)을 회복해야 추세 전환의 첫 신호로 본다. 거기서 거래량이 150~160만주 이상 터져줘야 의미가 있다. 지금 거래량의 5~6배는 더 나와줘야 한다는 얘기다. 그 돌파가 확인되면 다음 목표는 100,000원 근방, 120일선(95,988원) 테스트 구간이다. 현재가 51,800원 기준으로는 2배 가까운 거리라 쉬운 길은 아니다.
반대로 36,200원은 60개월선(5년선) 터치 후 밀릴 수 있는 저점으로 잡은 최종 방어선이다. 현재가에서 30% 더 빠지는 자리다. 이 선을 깨면 추가 하락 가능성을 인정하고 손절해야 하는 자리다.
최근 뉴스 흐름
10월 1일 그랩바디-B 후속 연구 관심 소식에 8% 넘게 오르며 52,500원을 찍었다가, 다음 날 다시 3.5% 내리며 51,800원으로 마감했다. 9월 30일에는 “5만원 방어선”이라는 표현이 나올 정도로 50,000원 라인을 지키려는 공방이 있었던 것으로 보인다. 빅파마 3사가 그랩바디-B 확장성 때문에 에이비엘바이오를 택했다는 분석과, 대표가 직접 “기술이전 넘어 글로벌 빅파마 자신있다”고 밝힌 기사도 나왔다. 동시에 기술이전된 토베시미그는 미국 허가 과정에서 FDA가 생존이득 임상을 권고했다는 변수도 있다. 호재와 risk가 같은 주에 동시에 뉴스로 나온 모양새다.
여기는 조심해라
역배열 구간에서의 반등은 추세 전환이 아니라 기술적 되돌림일 가능성이 항상 더 크다. 거래량 없는 반등은 쉽게 꺾인다. FDA가 생존이득 임상을 권고했다는 건 기술이전 파트너십의 상업화 시점이 늦춰질 수 있다는 신호로 읽어야 한다. 임상은 원래 불확실한 영역이고, 바이오는 코스닥 전체가 흔들리면 같이 빠진다. 36,200원 손절선은 숫자로 미리 정해놓고, 20%라는 비중도 지금처럼 손실 구간에서는 추가로 더 태우지 않는 게 기본 원칙이다. 반등한다고 물타기 하지 마라. 선을 지키는 게 먼저다.
이 회사, 짧게 정리하면
시가총액 2조 9,002억, EPS는 -1,420원으로 적자 상태다. PBR은 16.91배로 자산가치 대비 주가는 상당히 높게 매겨져 있다. 전형적인 바이오 기업의 밸류에이션 구조다. 기술력과 파이프라인 가치로 평가받는 회사지, 실적으로 설명되는 회사가 아니라는 걸 염두에 두고 접근해야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 에이비엘바이오 8.25% 올라 5만2500원…그랩바디-B 후속 연구 관심 (잡포스트, 2026-10-01)
- 에이비엘바이오 기술이전 ‘토베시미그’ 美 허가 변수…FDA, 생존이득 임상 권고 (메디컬투데이, 2026-10-01)
- 이상훈 대표 “기술이전 넘어 글로벌 빅파마 자신있다” 에이비엘바이오 ‘2.0’ 본격화 (약업닷컴, 2026-09-30)
- 빅파마 3사 에이비엘바이오 택한 이유…그랩바디-B의 확장성 (v.daum.net, 2026-09-30)
- (Stock Tracking) ‘5만원 방어선’ 에이비엘바이오…ESMO 호재 불구 리스크 여전 (녹색경제신문, 2026-09-30)
- 에이비엘바이오 5만원선서 후퇴…그랩바디-B 확장 주목 (잡포스트, 2026-09-30)
- (쟁점점검)(에이비엘바이오)③ABL301 이후 Grabody-B 가치평가, GSK·릴리로 (PRESS9, 2026-09-28)
- 생물공학 상장기업 2026년 9월 브랜드평판…알테오젠, 펩트론, 에이비엘바이오 順 (에너지신문, 2026-09-28)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


