하이브, 1년 최저가 찍은 자리에서 나오는 반등 신호들
결론부터 말한다
- 주가는 1년 최저가 153,300원 근처, RSI 24로 침체권 깊숙이 들어와 있다.
- 역배열에 거래량도 부족한 전형적인 약세 구간이지만, 캣츠아이 흥행과 증권가 목표가 28만원이 반등 트리거로 거론된다.
- 지금은 저점 매수를 서두를 자리가 아니라, 거래량 동반한 추세 전환 신호를 기다려야 할 자리다.
내가 이 종목을 보는 이유
실적은 멀쩡한데 주가만 쭉 빠진 종목이다. 이런 괴리가 가장 재미있으면서도 가장 위험하다. 엔터 섹터 전체 센티가 식어버린 상황에서 하이브만 억울하게 두들겨 맞고 있는 건지, 아니면 시장이 뭔가를 먼저 알고 빠지는 건지 지금 시점에서 가려내야 한다. 나는 이 종목을 “바닥을 확인하는 중인 종목”으로 본다. 아직 바닥을 “완성한” 종목은 아니다.
핵심 포인트
- 월봉 기준 지지선은 15만5천원대로 보는데, 실제 1년 최저가가 153,300원에서 찍혔다. 지지선 테스트가 현재진행형이다.
- 60일선 182,215원, 120일선 206,193원까지 역배열이 뚜렷하다. 단기 반등이 나와도 위에 매물이 겹겹이 쌓여 있다는 뜻이다.
- 거래량이 문제다. 당일 거래량이 20일 평균의 0.8배밖에 안 된다. 추세가 바뀌려면 최소 50만주 이상 거래량이 실리는 날이 나와야 신뢰할 수 있다.
- 중국 한한령 해제는 여전히 가장 큰 트리거로 거론되는데, 아직 현실화된 재료가 아니다. 기대감만으로 움직이는 재료는 변동성이 크다는 걸 명심해야 한다.
- 연말 공연 시즌 매출 증가는 계절적으로 맞는 얘기지만, 이것도 숫자로 확인되기 전까지는 기대치일 뿐이다.
차트로 본 현재 위치
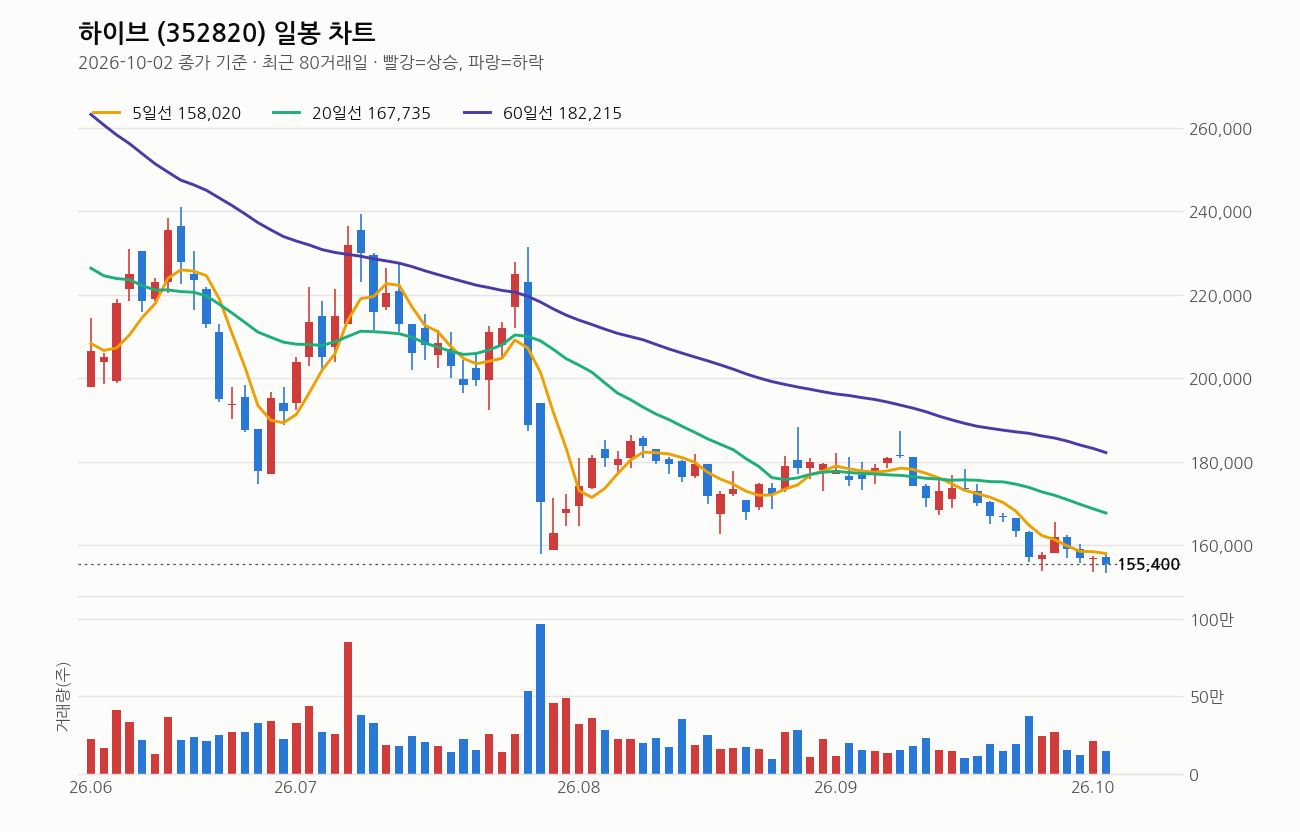
2026년 10월 2일 종가 155,400원 기준이다. 5일선(158,020원), 20일선(167,735원), 60일선(182,215원), 120일선(206,193원) 전부 위에 있는 완벽한 역배열이다. 20일선 자체도 5거래일 전보다 꺾여 내려오고 있어서, 아직 중기 추세가 바뀌었다고 보기 어렵다.
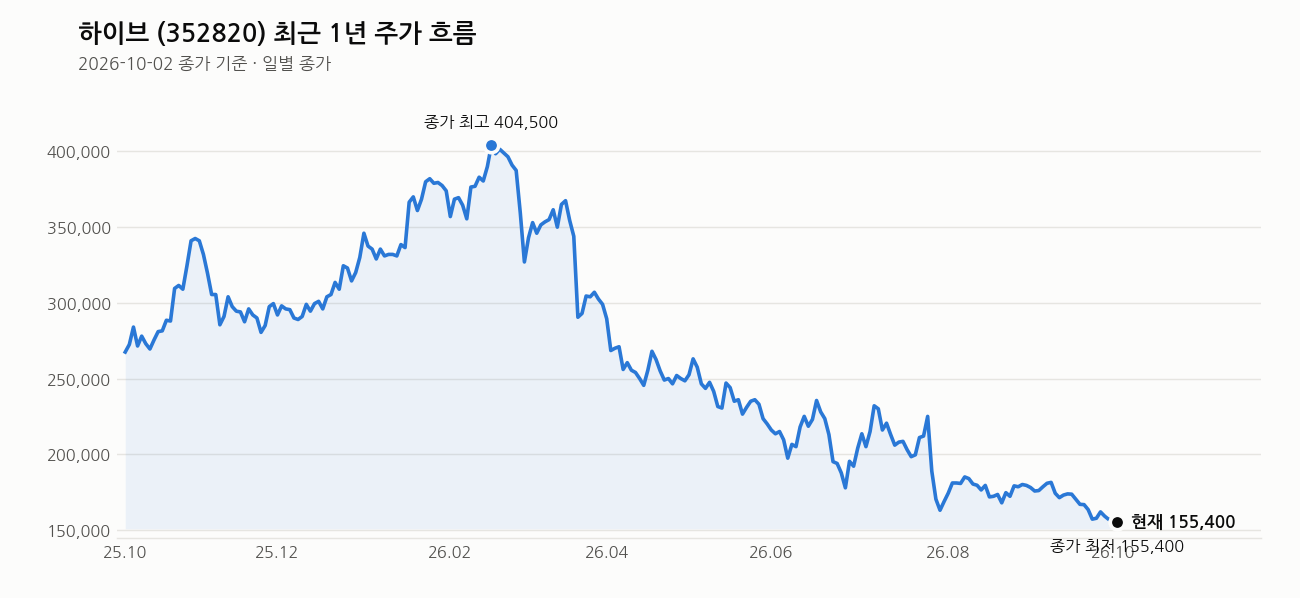
1년 최고가 405,500원 대비 61.7% 빠진 자리, 1년 최저가 153,300원 대비는 겨우 1.4% 위다. 사실상 1년 신저가 근방에 바짝 붙어있는 셈이다. 최근 1주 -1.5%, 1개월 -11.6%, 3개월 -27.7%. 낙폭이 점점 가팔라지는 모양이 아니라 하락 속도가 둔화되는 흐름이라는 점은 긍정적으로 볼 수 있다.
RSI는 24로 침체권에 확실히 들어와 있다. 기술적으로는 반등이 나와도 이상하지 않은 자리다. 다만 거래량이 평균 이하로 빠진 채 가격만 밀린 건, 매도 압력이 강해서가 아니라 매수세도 같이 말라버렸다는 신호로 읽는 게 맞다. 이런 자리에서는 반등이 나와도 힘이 약할 수 있다.
내가 보는 가격대
현재가 155,400원은 월봉 지지선 15만5천원대와 거의 맞닿아 있다. 이 선이 뚫리면 추가 하락 여지를 열어둬야 한다. 60일선 근처인 19만원대는 과거 지지·저항으로 작용했던 자리고, 11선(약 16만원) 돌파가 1차 추세전환 신호로 거론된다. 그 다음 관문이 20일선 20만~21만원대다.
최근 20거래일 고가 187,400원, 저가 153,300원. 지금 주가는 이 박스권의 맨 밑바닥에 있다. 박스 하단을 깨지 않고 버티면서 거래량이 실리는지가 다음 스텝을 결정한다. 증권가에서 나온 목표가 28만원은 현재가 155,400원 대비 80% 가까이 떨어져 있다. 거리가 상당히 멀다는 걸 인지하고, 중간중간 저항선을 하나씩 넘어서는 과정을 확인하면서 접근해야지, 목표가만 보고 달려들 거리가 아니다.
최근 뉴스 흐름
캣츠아이에 272만명이 몰렸다는 소식과 함께 “다시 사야 하나”라는 질문이 증권가에서 나오는 모양새다. KB증권은 목표가 28만원을 제시하면서 콘서트는 늘고 앨범은 줄어드는 믹스 변화를 짚었다. 본업 외적으로는 하이브랩이 프리IPO로 1,000억 기업가치를 인정받고 내년 코스닥 상장을 추진한다는 소식, 컴투스플랫폼이 하이브 액실을 백엔드로 활용한다는 소식도 같이 나왔다. 본업 콘텐츠 흥행과 자회사 가치 재평가, 두 갈래 재료가 동시에 움직이고 있는 흐름이다.
여기는 조심해라
역배열 구간에서의 반등은 속임수가 많다. 거래량 없이 가격만 살짝 오르는 건 진짜 추세 전환이 아니라 숏커버성 반등일 가능성이 크다. 50만주 이상 거래량이 붙는 날이 나오기 전까지는 보수적으로 접근해야 한다.
중국 한한령 해제는 아직 재료일 뿐 사실이 아니다. 기대감에 기댄 매매는 재료가 틀어지는 순간 손실이 커진다. 오너리스크나 엔터 섹터 전반의 센티 악화도 단기간에 해소될 문제가 아니다. 비중은 반드시 나눠서 들어가고, 월봉 지지선 15만5천원이 무너지는지 여부를 손절 기준으로 삼는 게 맞다. 몰빵은 금물이다. 이 가격대에서 물려 있는 사람일수록 추가 매수는 더 신중해야 한다.
이 회사, 짧게 정리하면
하이브는 시가총액 6조 6,988억원, BTS를 비롯한 대형 아티스트를 보유한 국내 최대 엔터 회사다. 현재 EPS는 -8,743원으로 적자지만 추정 EPS는 4,300원, 추정PER 36.14배로 실적 턴어라운드를 가정한 밸류에이션이 걸려 있다. PBR은 1.93배, 배당수익률은 0.32%로 배당 매력은 크지 않다. 실적 반등이 숫자로 증명되기 전까지는 기대감 중심의 주가라는 점을 염두에 둬야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- “하이브 다시 사야 하나”…272만명 몰린 ‘캣츠아이’에 증권가 들썩(주末머니) (v.daum.net, 2026-10-03)
- 하이브랩, 프리IPO 투자 유치…내년 코스닥 상장 추진 (paxetv.com, 2026-10-02)
- 하이브랩, ‘1000억 몸값’ 프리IPO 유치…내년 코스닥 도전 (블로터, 2026-10-02)
- 하이브랩 “상장주관사 참여 펀드서 투자 유치…내년 코스닥 입성 추진” (한국경제, 2026-10-02)
- 하이브랩, 대규모 프리IPO 1차 투자유치 성료 (뉴스핌, 2026-10-02)
- AI 게임 골드러시 속 ‘곡괭이’ 잡은 컴투스플랫폼… ‘하이브 액실’로 백엔드 시장 정조준 (인더스트리뉴스, 2026-10-02)
- (Tech & Now) 하이브랩, 프리IPO 성료…기업가치 1000억원 달성 등 (ebn.co.kr, 2026-10-02)
- (리포트 브리핑)하이브, ‘콘서트↑, 앨범↓’ 목표가 280,000원 – KB증권 (뉴스핌, 2026-10-02)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


