SK하이닉스, 184만원 눈앞인데 환경 이슈가 변수로
결론부터 말한다
- 박스권 175만~200만원 안에서 20일선 위 정배열 유지 중, 추세 자체는 아직 살아있다
- 9월 반도체 수출 260% 증가에 다음 주 잠정실적 발표까지 겹쳐 모멘텀은 분명하다
- 다만 이천공장 방류수 환경 이슈가 뉴스를 도배하고 있다, 실적 발표 전 변동성 키울 수 있는 돌출 변수로 봐야 한다
내가 이 종목을 보는 이유
AI 메모리 수요는 지금 이 시장에서 가장 확실한 성장 스토리다. HBM 강점을 쥔 SK하이닉스가 그 수혜 1열에 앉아있다는 건 다들 아는 얘기다. 청주 신규 공장 투자에 5년 계약까지 체결됐다는 건 이 수요가 일시적 반짝임이 아니라 구조적이라는 뜻으로 읽힌다. 거기에 9월 반도체 수출이 260% 늘었다는 숫자, 다음 주 잠정실적 발표. 단기 모멘텀도 살아있다. 나는 이 종목을 지금 “업황 호황 + 실적 확인 대기” 구간에 있는 종목으로 본다.
핵심 포인트
- AI 메모리 수요 증가 + HBM 경쟁력, 장기 투자 스토리는 견조하다
- 청주 신규 공장 투자와 5년 장기 계약, 수요 안정성 확보
- 9월 반도체 수출 260% 증가, 다음 주 잠정실적 발표가 단기 분수령
- 현재 175만~200만원 박스권, 125만원이 추세 생명선
차트로 본 현재 위치
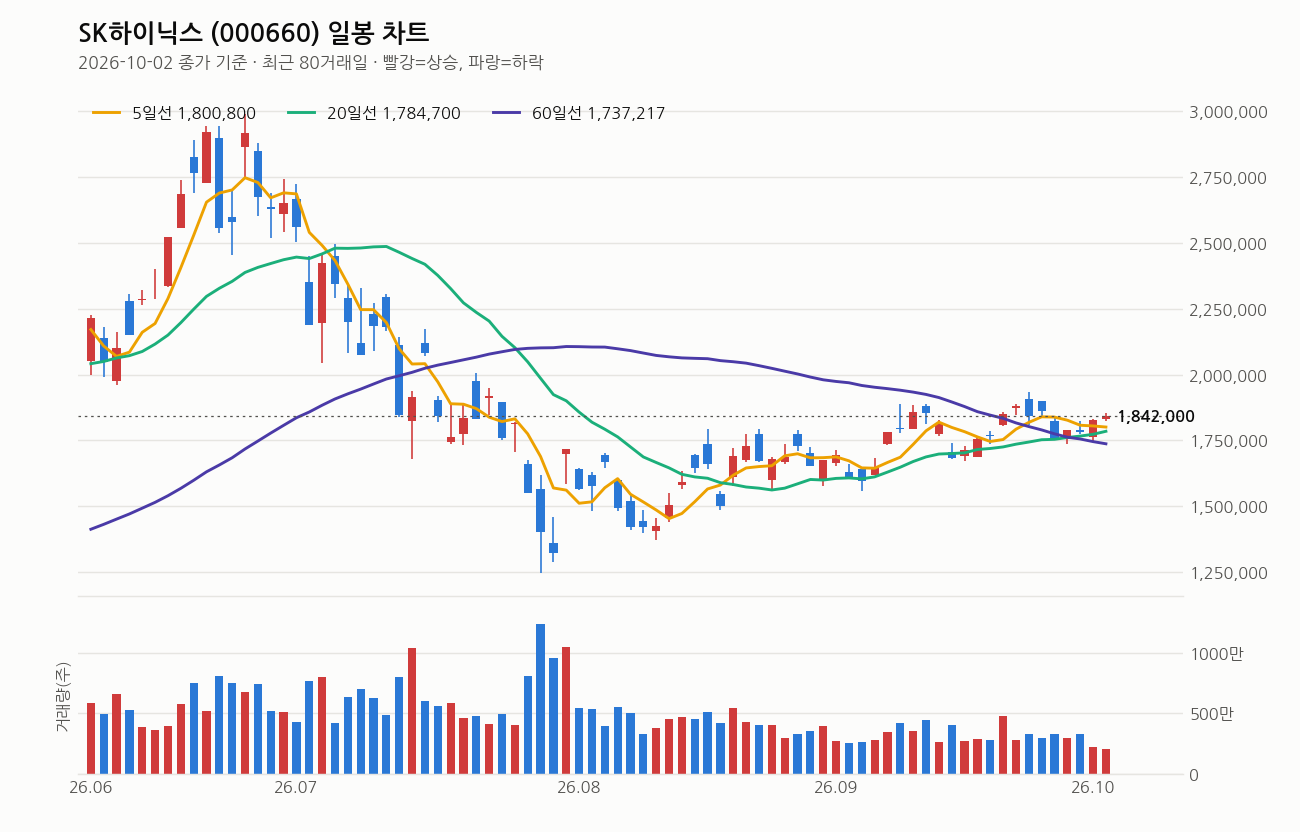
10월 2일 종가 기준 184만 2천원이다. 5일, 20일, 60일 이동평균선이 정배열로 깔려있고 20일선도 5거래일 전보다 위로 꺾였다. 단기 추세는 분명 우상향이다. 120일선(182만 2,275원)도 막 돌파한 자리라 중장기 흐름도 나쁘지 않다.
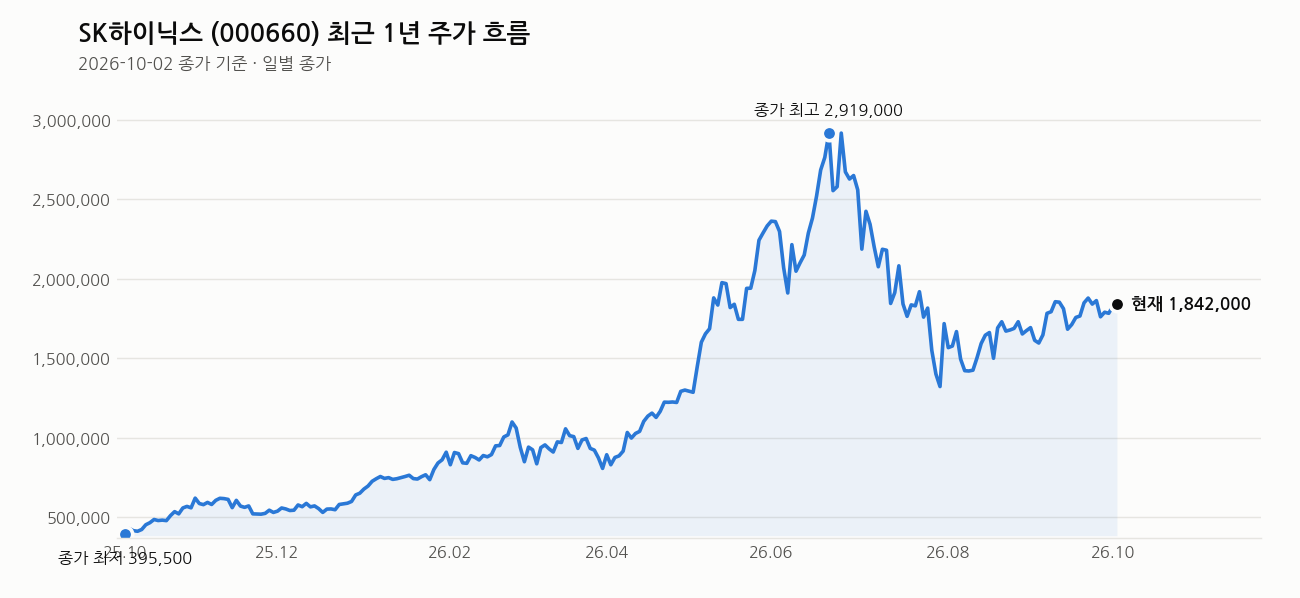
다만 거래량이 직전 20일 평균의 0.6배밖에 안 된다. 가격은 올랐는데 힘이 받쳐주는 상승이 아니라는 뜻이다. 최근 1개월 수익률이 +14.2%로 가파르게 튀어 올랐지만, 최근 3개월로 보면 여전히 -21.4%다. 1년 최고가 298만 7천원 대비로는 아직 38.3% 아래 있다. 바닥에서 많이 올라온 건 맞지만, 고점에서 보면 아직 회복 중인 구간이다. RSI는 49, 과열도 침체도 아닌 중립이다. 지금 자리는 “추세는 살아있지만 거래량 확인이 안 된 상승” 정도로 본다.
내가 보는 가격대
1차 매수는 175만원, 2차 매수는 165만~150만원으로 잡혀있다. 현재가 184만 2천원은 이 구간보다 위에 있다. 최근 20거래일 고가가 193만 5천원, 저가가 155만 8천원이니까 지금 가격은 그 범위 안에서 위쪽에 자리하고 있다고 보면 된다.
목표가는 230만원이다. 현재가에서 약 25% 위다. 가볍게 볼 거리는 아니다. 쫓아가듯 들어가기보다는, 175만원 또는 그 아래 165만~150만원 구간까지 밀릴 때를 기다리는 게 리스크 대비 합리적이다. 그리고 125만원이 깨지면 추세 자체가 흔들린다는 점은 분명히 새겨둬야 한다.
최근 뉴스 흐름
오늘 뉴스는 거의 한 가지 이슈로 쏠려있다. 이천공장 방류수에서 유엔 권고치, FAO 권고치를 초과하는 염소·황산이온이 검출됐다는 경기도 발표다. 용인 공장 가동 전 수질 점검 강화 소식도 같이 나왔다. 경향신문, 연합뉴스, 천지일보, 비즈니스포스트 등 여러 매체가 같은 날 동시에 다루고 있다는 건 이 이슈가 가볍게 지나갈 사안이 아니라는 신호다.
업황 쪽에서는 D램 가격이 최고가를 기록하고 마이크론 실적도 호조라는 소식이 있지만, 동시에 삼성전자·SK하이닉스 전망치가 조정됐다는 기사도 나왔다. 업황 호재와 전망치 조정이 같은 날 섞여 나오는 건 시장이 실적 발표를 앞두고 눈높이를 재는 과정으로 보인다.
여기는 조심해라
환경 이슈는 단기 주가에 직접 타격을 주는 성격은 아니지만, 경기도가 기자회견까지 열고 연일 보도가 쏟아지는 건 가볍게 넘길 일이 아니다. 가동 전 수질 점검 강화라는 표현이 나온 만큼, 향후 공장 운영이나 환경 규제 대응 비용 이슈로 번질 가능성을 열어둬야 한다.
차트상으로는 거래량이 부족한 상승이라는 점이 제일 걸린다. 다음 주 잠정실적 발표를 앞두고 숫자가 기대에 못 미치면 20일선, 60일선까지 되돌림이 나올 수 있다. 125만원 이탈은 추세 악화의 기준선이니 반드시 기억해둬라. 어떤 종목이든 실적 발표 전후는 변동성이 커지는 구간이다. 비중을 한 번에 몰아넣지 말고, 1차·2차로 나눠 대응하면서 손절 기준을 미리 정해두는 게 기본이다.
이 회사, 짧게 정리하면
시총 1,345조 5,669억원, 코스피 대표 반도체 기업이다. PER 8.21배, 추정PER은 5.25배로 더 낮아지는데, 이건 향후 실적 개선 기대가 선반영된 숫자다. PBR은 4.99배로 자산가치 대비는 다소 높은 편이다. 배당수익률은 0.16%로 낮아 이 종목은 배당보다는 성장과 업황 수혜를 보고 접근하는 자리다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 경기도 “SK하이닉스 이천공장 방류수, 유엔 권고치 초과 염소·황산이온 검출” (경향신문, 2026-10-05)
- 경기도, 용인 SK하이닉스 가동 전 수질 선제 점검 (에너지경제신문, 2026-10-05)
- D램 최고가에 마이크론 호조에도 삼성전자·SK하이닉스 전망치 조정…원인은? (글로벌이코노믹, 2026-10-05)
- 반도체 방류수에 기준 없는 염소·황산… 경기도, SK하이닉스 가동 전 관리 강화 (천지일보, 2026-10-05)
- SK하이닉스 이천공장 방류수 유입된 하천의 염소·황산이온 농도 높게 나타나 (비즈니스포스트, 2026-10-05)
- 경기도 “이천 SK하이닉스 방류구 인근 하천서 유엔 권고보다 높은 염소·황산이온 검출” (경향신문, 2026-10-05)
- SK하이닉스 방류 하천 염소·황산이온 농도, ‘FAO 권고치’ 초과 (연합뉴스, 2026-10-05)
- 경기도, 용인 SK하이닉스 방류 대비 수질 조사 결과 기자회견 (경기도뉴스포털, 2026-10-05)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


