롯데손해보험, 신한금융 인수 확정 후 과열권 진입
결론부터 말한다
- 신한금융지주가 주당 2,900원에 지분 77.04%를 6,933억 원에 인수하는 계약을 체결했다. 루머가 아니라 발표다.
- 주가는 이미 종가 2,555원까지 올라왔고 RSI 81, 거래량은 평소의 42.9배다. 재료는 진짜지만 자리는 가볍지 않다.
- 인수가 2,900원과 현재가 사이 거리가 크지 않다. 추가 상승은 잔여 지분 공개매수나 통합 작업 속도에 달렸다고 본다.
내가 이 종목을 보는 이유
이 종목은 몇 달간 ‘M&A 기대감’으로만 움직이던 종목이다. SK그룹 계열 사모펀드 JKL파트너스가 인수 7년차로 엑시트 기한이 임박했다는 얘기, 공개 매각 희망가가 시총보다 훨씬 높다는 얘기가 계속 돌았다. 그런데 오늘 그게 뉴스로 확정됐다. 신한금융이 77.04% 지분을 6,933억 원, 주당 2,900원에 사들이는 계약을 체결했다. 이건 기대감이 아니라 팩트다. 신한금융은 소매 손해보험이 약했던 곳이라 이번 인수로 비은행 포트폴리오가 눈에 띄게 강화된다. 시너지가 작은 거래가 아니다.
핵심 포인트
- 인수가 주당 2,900원, 지분 77.04%, 거래금액 6,933억 원으로 숫자가 명확하게 나왔다.
- 신한금융은 신한EZ손보와 통합 절차를 밟을 계획이다. 이건 단순 투자가 아니라 사업 통합이다.
- 24년 영업익 312억에서 25년 647억으로 2배 이상 늘었지만, 26년은 채권 금리 상승 영향으로 적자가 예상된다는 점은 체크해야 한다. 일시적 손실이라는 분석이 있지만 숫자로 찍힌 적자는 적자다.
- CSM(계약서비스마진)이 2조 5천억 원이라는 건 보험사 특성상 미래 이익 창출 여력을 보여주는 숫자다. 자본 체력 평가할 때 참고할 만하다.
- 신한금융 남은 지분 22%에 대한 추가 공시가 예정돼 있다. 이게 나오는 방향에 따라 주가 흐름이 또 한 번 바뀔 수 있다.
차트로 본 현재 위치
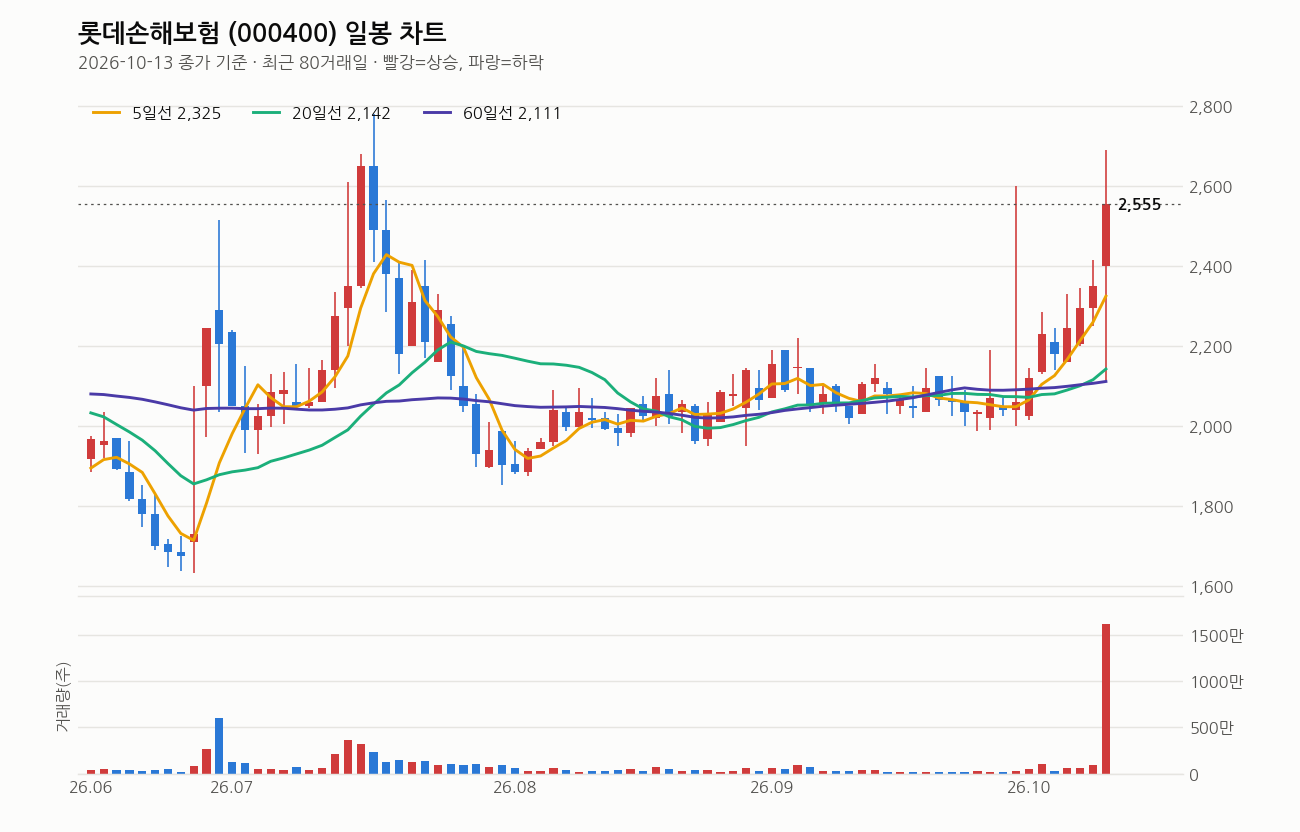
2026년 10월 13일 종가 기준으로 2,555원, 전일 대비 +8.72% 올랐다. 당일 고가 2,690원까지 찍고 저가 2,110원까지 흔들린 뒤 마감한 걸 보면 장중 변동성이 상당히 컸다는 뜻이다.
이동평균선은 5일선(2,325원) > 20일선(2,142원) > 60일선(2,111원) 순서로 정배열이고, 20일선도 상승 전환했다. 추세 자체는 분명히 위를 보고 있다. 문제는 속도다. 종가가 5일선보다 9.9%, 20일선보다 19.3%, 60일선보다 21%, 120일선보다 23% 위에 있다. 단기 이평선과 간격이 너무 크게 벌어졌다. 이건 추세가 좋다는 신호인 동시에 단기 과열 신호이기도 하다.
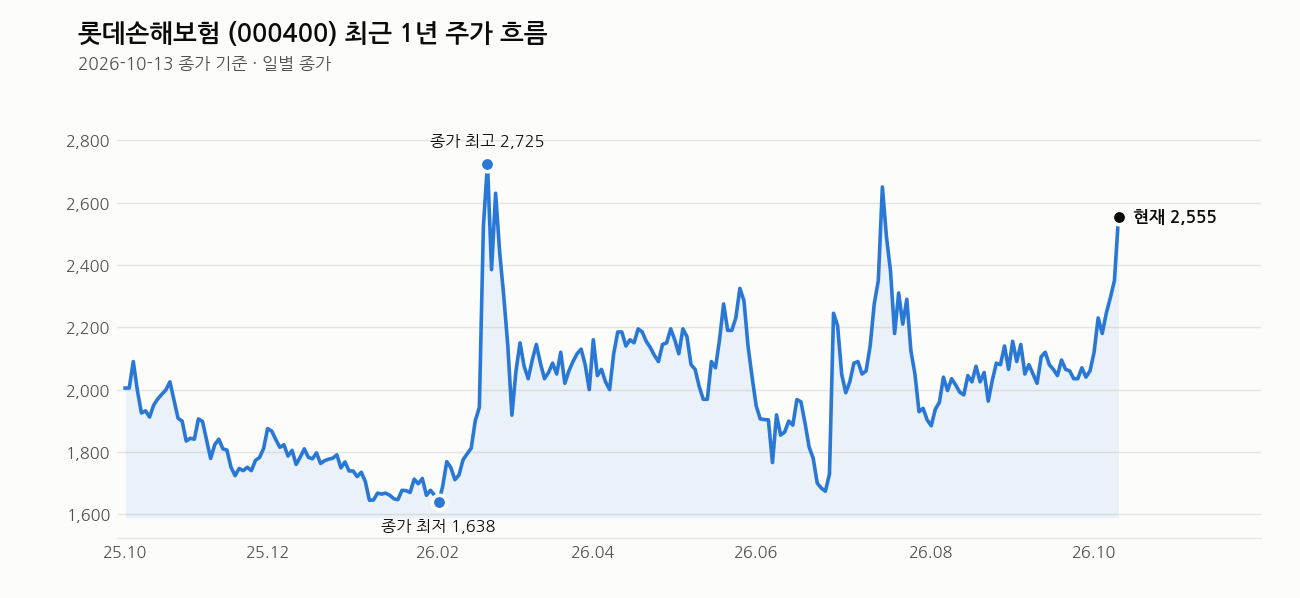
거래량은 1,621만 주, 평소 20일 평균의 42.9배다. 이 정도면 시장 전체가 이 종목에 주목하고 있다는 뜻이고, 동시에 단기 매물이 많이 쌓였다는 뜻이기도 하다. RSI(14일)는 81로 70 이상 과열권을 훌쩍 넘었다. 1년 최고가 3,280원 대비는 22.1% 아래지만, 1년 최저가 1,576원 대비로는 이미 62.1% 올라온 자리다. 최근 1개월 수익률만 26.5%다. 지금은 ‘사야 하나’ 보다 ‘얼마나 쫓아가도 되나’를 먼저 따져야 할 구간이다.
내가 보는 가격대
황대근 PB 관점으로 보면 시총 7,900억 대비 신한금융 평가 가치 약 9,000억 원까지 약 1,100억 원의 추가 상승 여력이 있다. 비율로 치면 10%대 중반 정도의 여력이다. 그런데 오늘 종가 2,555원은 이미 신한금융의 인수가 2,900원과 13% 정도 밖에 차이가 안 난다. 인수가는 경영권 프리미엄이 반영된 가격이지 일반 투자자가 추가로 먹을 수 있는 무한한 상단이 아니다. 최근 20거래일 고가 2,690원, 저가 1,988원 사이에서 오늘 움직임은 이 박스권 상단을 뚫은 모양새다. 단기적으로는 2,690원 근처가 1차 저항, 인수가 2,900원이 심리적 상단으로 보인다.
최근 뉴스 흐름
오늘 하루에만 신한금융의 롯데손해보험 인수계약 체결 소식이 여러 매체에서 거의 동시에 쏟아졌다. 6,933억 원, 지분 77.04% 인수라는 숫자는 모든 기사에서 일치한다. 신한금융 입장에서는 비은행 포트폴리오, 그중에서도 손해보험 사업 역량 강화가 목적이고, 신한EZ손보와의 통합 절차로 이어질 거라는 흐름이다. 보험손익과 자본비율에 시장의 관심이 쏠리고 있다는 점도 함께 짚을 만하다.
여기는 조심해라
오늘 급등은 루머가 뉴스로 확정된 결과다. 재료 자체는 진짜고 무겁다. 하지만 주가는 이미 그 재료를 선반영하다 못해 추가로 끌어올린 상태다. RSI 81, 거래량 평소 42배라는 숫자는 ‘지금 뜨겁다’는 걸 넘어 ‘너무 뜨겁다’는 경고로도 읽어야 한다.
위험 요인은 세 가지로 본다. 첫째, 26년 영업적자 가능성이다. 채권 금리 영향이라는 설명이 있지만 숫자로 찍히면 시장은 그 숫자부터 본다. 둘째, 잉여자본이 여전히 마이너스권이라는 재무 구조 우려, 유상증자 가능성이 거론됐다는 점이다. 셋째, 신한금융의 잔여 지분 22% 처리 방향이다. 공개매수로 가는지, 아니면 다른 방식인지에 따라 소액주주 입장이 크게 갈릴 수 있다.
이미 1개월 수익률 26.5%를 낸 종목을 뒤늦게 따라 들어가는 건 리스크가 크다. 들어가더라도 분할로, 손절 기준을 미리 정해두고 접근해야 한다. 전고점이나 인수가 근처에서 분할 익절 전략도 고민할 자리다.
이 회사, 짧게 정리하면
롯데손해보험은 생명보험 매출 비중이 88%에 달하는 손해보험사로, 시총은 7,929억 원이다. EPS가 -47원으로 적자 상태이고 PBR은 0.79배, BPS 3,214원으로 자산가치 대비로는 아직 저평가 구간이다. 이번 신한금융 인수로 최대주주가 바뀌면서 기업가치 재평가가 본격화된 상황이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 신한금융, 롯데손해보험 품는다…6933억원에 지분 77.04% 인수 (뉴스락, 2026-10-13)
- 신한금융, 롯데손해보험 인수…비은행 포트폴리오 강화 (잡포스트, 2026-10-13)
- 신한금융, 롯데손해보험 인수계약 체결 (BBS불교방송, 2026-10-13)
- 신한금융지주 롯데손해보험 인수계약 전격 체결 (뉴스클레임, 2026-10-13)
- 신한금융, 6933억원에 롯데손해보험 인수 (국제뉴스, 2026-10-13)
- 신한금융, 롯데손해보험 품었다…비은행 성장축 본격 강화 (시사오늘, 2026-10-13)
- 신한금융, 롯데손해보험 인수…신한EZ손보와 통합 절차 수순 (주간한국, 2026-10-13)
- 롯데손해보험 9.66% 올라…보험손익과 자본비율에 초점 (잡포스트, 2026-10-13)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


