에코프로, 유증 확정에도 +2.7%, 밸류체인 재평가 테스트대
결론부터 말한다
- 에코프로비엠 유상증자 8,861억 확정에도 지주사는 오히려 강세, 시장이 투자 확대를 악재로 안 본다는 신호다.
- 20일선 위 정배열 복귀했지만 120일선은 아직 16% 아래, 추세 전환이라 부르긴 이르다.
- PER 84배는 성장을 다 땡겨쓴 가격이다. 실적이 숫자로 못 따라오면 가장 먼저 흔들리는 자리다.
내가 이 종목을 보는 이유
에코프로는 2차전지 밸류체인 전체를 들고 있는 지주사다. 에코프로비엠(양극재), 머티리얼즈(전구체) 자회사 포트폴리오로 한 종목이 배터리 소재 체인 전체 베팅이 된다. 오늘 움직임의 핵심은 단 하나다. 에코프로비엠이 인도네시아 니켈 제련소 투자를 위해 8,861억원 유상증자를 발행가 89,500원에 최종 확정했는데, 보통 유증은 주식 수 늘어나는 악재로 받아들여지는 게 정석이다. 근데 지주사 에코프로는 오늘 2.7% 넘게 올랐다. 시장이 이걸 “희석”이 아니라 “투자 확대”로 읽었다는 뜻이다. 나는 이 지점을 가장 눈여겨본다.
핵심 포인트
- 헝가리 양극재 공장 가동 확대, 인도네시아 재련사업 투자 완료 단계로 밸류체인 하류~상류를 동시에 채우는 그림이다.
- ESS, 휴머노이드 배터리 수요 증가가 성장 스토리의 핵심 축이다.
- K배터리 업종 전체가 실적 회복 흐름을 타면서 섹터 수급이 에코프로 쪽으로 붙었다.
- 다만 실적 선행 반영은 이미 상당 부분 끝났다는 시각도 있다. 추가 모멘텀이 숫자로 확인돼야 다음 상승이 나온다.
차트로 본 현재 위치
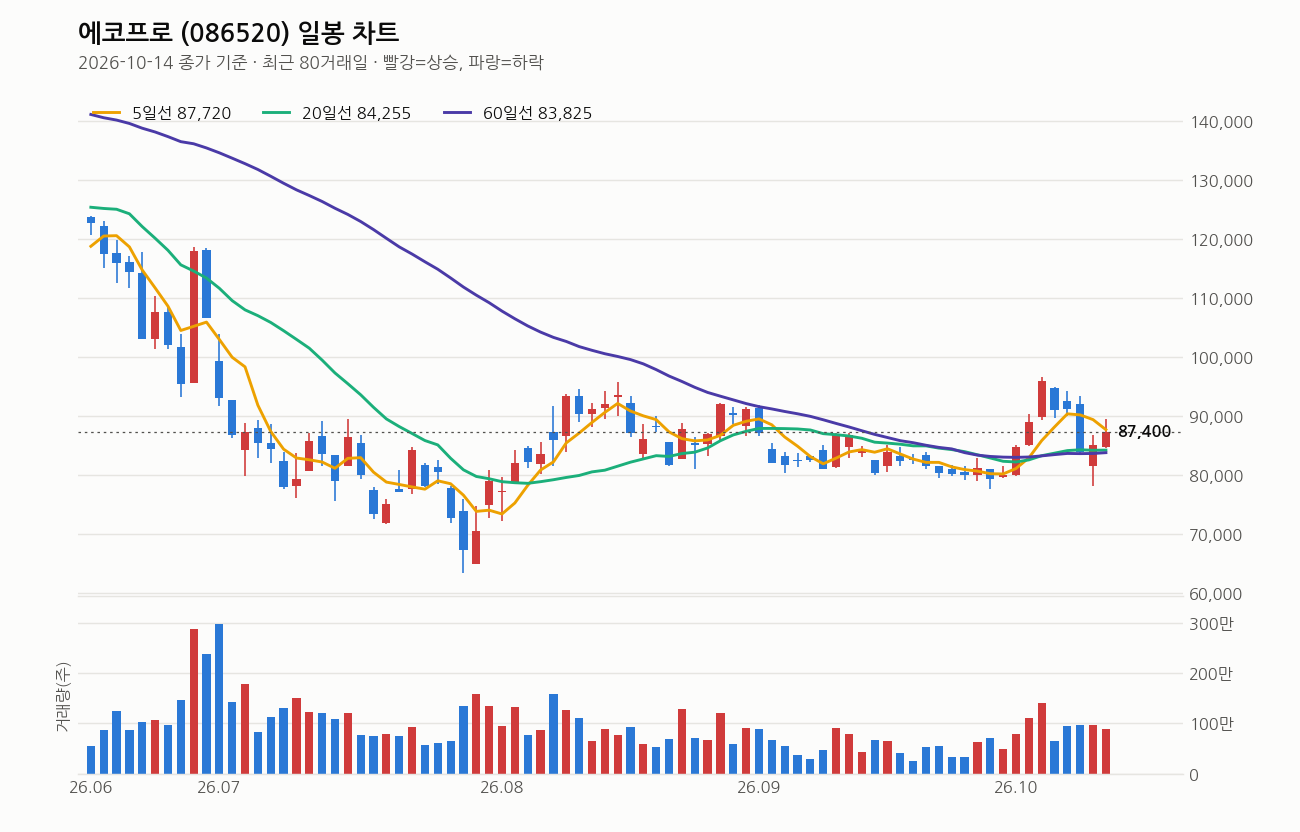
종가 87,400원, 전일 대비 +2.70%다. 5일선(87,720원) 바로 아래, 20일선(84,255원) 위 3.7%, 60일선(83,825원) 위 4.3%로 단기~중기 이동평균이 정배열로 올라섰고 20일선도 5거래일 전보다 상승 전환했다. 단기 추세는 분명 살아났다.
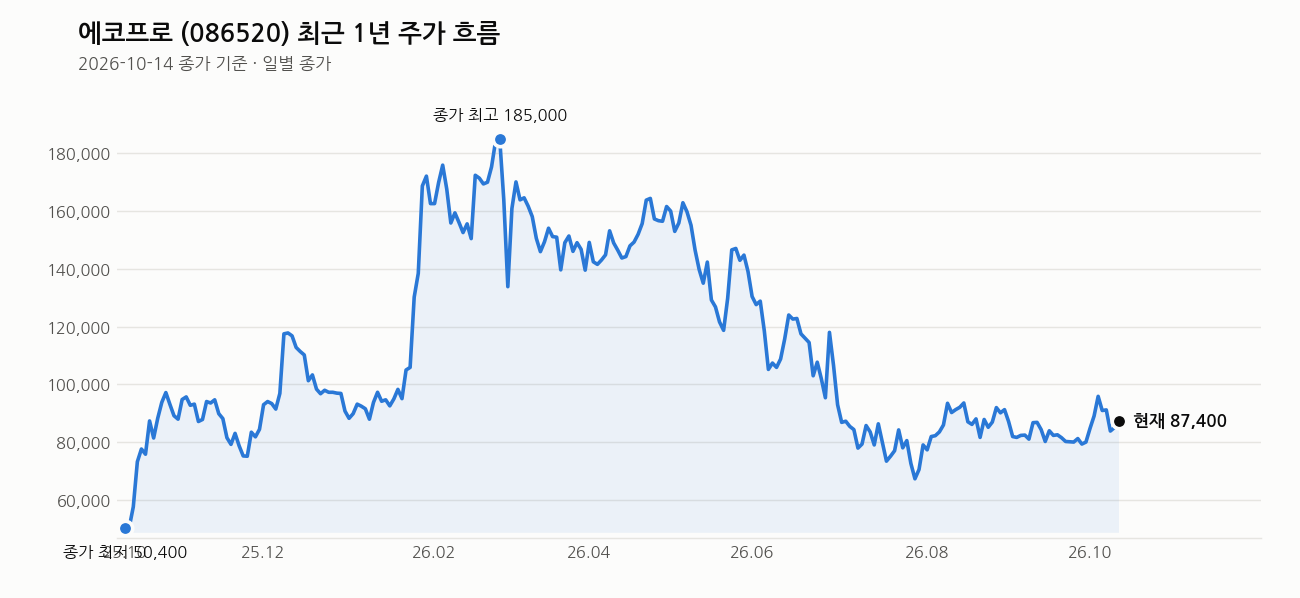
근데 120일선(104,525원)과 비교하면 아직 16.4% 아래다. 1년 최고가 190,000원 대비로는 반토막 넘게 빠진 54% 아래 자리다. 최근 1주 수익률이 -8.9%인데 오늘 하루 강세로 일부 만회한 거고, 1개월로 보면 +0.6% 보합권, 3개월로는 +10.5%다. 즉 큰 그림에서 바닥권에서 반등 시도 중이지 추세 전환을 확정 지은 자리는 아니다.
거래량은 88만 주, 직전 20일 평균의 1.3배로 강세에 거래가 붙었다는 점은 긍정적이다. RSI는 58로 과열도 침체도 아닌 중립 구간, 아직 더 갈 여력은 있다는 뜻이지 이미 과열됐다는 신호는 아니다. 최근 20거래일 고가 96,700원, 저가 77,700원 박스권 안에서 상단 쪽으로 붙어가는 모양이다.
내가 보는 가격대
20거래일 박스 상단이 96,700원이고 현재가 87,400원이니 여기까지는 아직 10% 넘는 거리가 있다. 5일선 87,720원을 종가 기준으로 다시 돌파하느냐가 단기 분수령이다. 못 넘고 눌리면 20일선 84,255원이 1차 지지, 거기마저 깨지면 60일선 83,825원 근처에서 봐야 한다. 유증 발행가가 89,500원으로 정해졌다는 점도 참고할 만하다. 유증가 근처가 심리적 저항으로 작용할 수 있는 자리다.
최근 뉴스 흐름
핵심은 역시 에코프로비엠 유상증자다. 8,861억원 조달, 발행가 89,500원 확정, 15일부터 청약 돌입이고 목적은 인도네시아 니켈 제련소 집중 투자와 유럽 양극재 사업 확장이다. 조직 인사 기사에서는 지주 ‘쌍두마차’ 대표 체제로 관리역량을 강화한다는 내용도 나왔다. 배터리 소재 업종 전반에 대한 관심도 “인도의 차세대 석유”라는 표현으로 다시 부각되는 분위기다. 종합하면 투자 확대 → 조직 정비 → 섹터 관심 확산이 같은 타이밍에 겹친 날이다.
여기는 조심해라
PER 84.36배, PBR 5.28배는 절대 싼 자리가 아니다. 실적이 이 밸류에이션을 못 받쳐주면 조정 빌미는 언제든 나온다. 유증은 투자 확대로 포장돼 있지만 결국 자회사 에코프로비엠 주식 수가 늘어난다는 의미다. 단기 호재로 소화됐다고 끝난 게 아니라 중장기 희석 부담은 남는다. 1년 최저가가 바로 1년 전인 48,500원이었다는 것도 기억해야 한다. 이 종목 변동성이 얼마나 큰지 보여주는 숫자다. 분할 매수, 분할 매도 원칙 지키고 손절선 미리 정해놓고 들어가라. 비중 몰빵은 금물이다.
이 회사, 짧게 정리하면
에코프로는 시총 11조 8,668억원의 코스닥 2차전지 지주사다. 에코프로비엠(양극재), 에코프로머티리얼즈(전구체) 등을 거느리고 배터리 소재 밸류체인 전체에 걸쳐 있다. PER 84배, PBR 5.28배로 고평가 논란이 늘 따라붙는 자리고, 배당수익률은 0.17%로 배당 매력은 거의 없는 성장주 성격의 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (시가총액 상위 종목) 에코프로, 전일비 3.29%↑… 현재가 88,000원 (버핏연구소, 2026-10-14)
- “인도의 차세대 석유”… 에코프로머티·포스코퓨처엠 등 韓 배터리 소재 주목 (글로벌이코노믹, 2026-10-14)
- (에코프로 인사&조직) ②지주 ‘쌍두마차’ 최상운·김장우 대표, 관리역량 높인다 (FETV, 2026-10-14)
- 에코프로비엠, 유증 통해 8861억원 조달한다…인니 니켈 제련소 집중 투자 (CEO스코어데일리, 2026-10-13)
- 에코프로비엠, 유상증자 8861억 확정…인니 니켈 제련소 투자 (한국경제, 2026-10-13)
- 에코프로비엠, 유상증자 발행가액 확정…주당 89,500원, 총 8,861억 원 조달 (Investing.com 한국어, 2026-10-13)
- 에코프로비엠 유상증자로 8900억 조달 예고, 송호준 인도네시아 니켈·유럽 양극재 사업 확장 탄력 (비즈니스포스트, 2026-10-13)
- 에코프로비엠, 유상증자 최종 발행가 8만9500원 확정… 15일 청약 돌입 (디지털데일리, 2026-10-13)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


