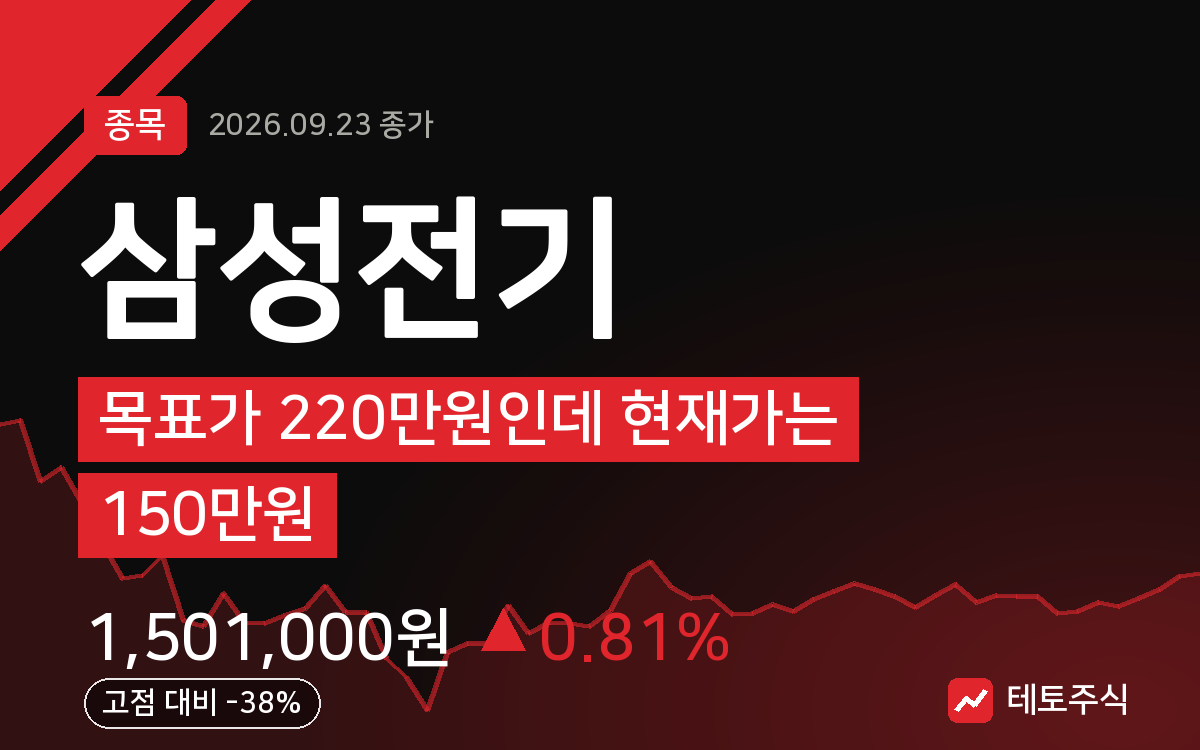
삼성전기, 목표가 220만원인데 현재가는 150만원
결론부터 말한다
- AI 서버·에이전트 확산에 따른 MLCC·기판 수요 증가가 실적 눈높이를 끌어올리고 있다.
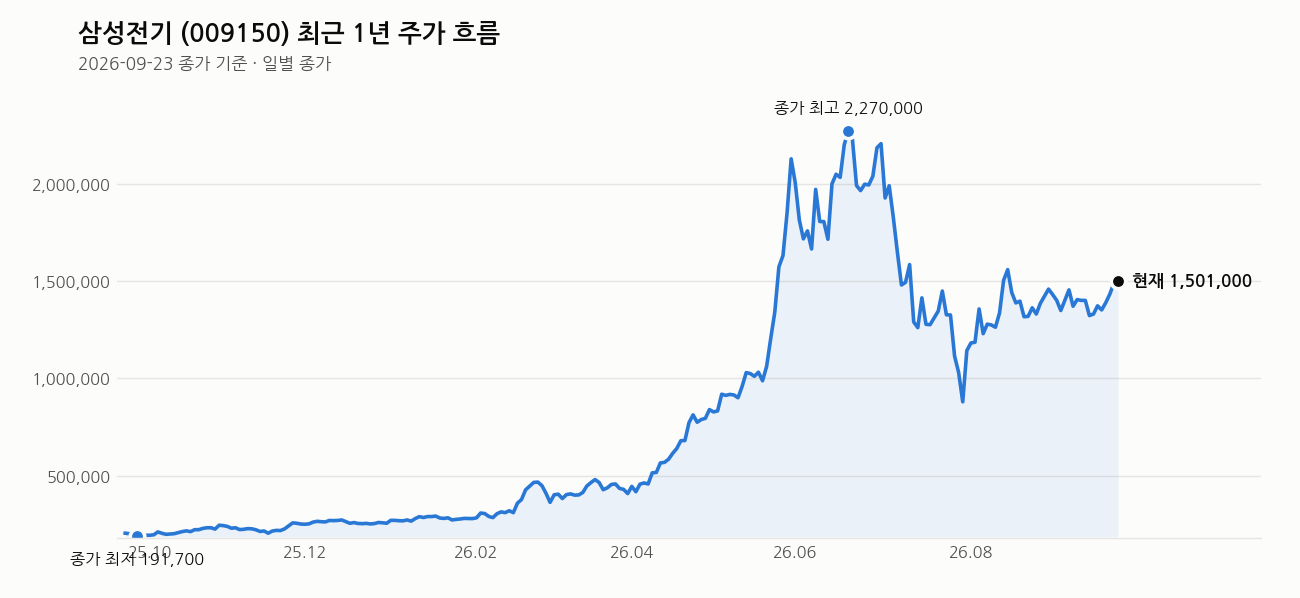
- 최근 1주 +9.4%, 1개월 +12.9%로 급하게 올라왔지만 3개월로 보면 여전히 -26.3% 구간이다.
- 증권가 목표가와 현재가 사이 간극이 크다. 기대감과 실제 주가 사이 거리부터 냉정하게 재야 한다.
내가 이 종목을 보는 이유
CPU 강세와 AI 에이전트 확산은 결국 연산량 증가로 이어지고, 연산량이 늘면 고성능 MLCC와 대면적 기판 수요가 같이 붙는다. 이게 지금 삼성전기를 움직이는 핵심 논리다. 나는 이 흐름 자체를 부정하지 않는다. HBM 다음 성장 동력을 기판·MLCC 쪽에서 찾는 시각은 합리적이다. 여기에 일본 무라타가 저마진 사업을 축소하고 고난이도 모듈로 재편한다는 소식까지 겹치면서, 그 빈자리를 삼성전기가 채울 수 있다는 기대가 더해졌다. 메타의 새로운 AI 서비스 공개가 기판·MLCC 관련주 전반의 주목도를 높였다는 점도 같은 맥락이다.
핵심 포인트
- CPU(인텔·AMD) 수요 증가 → 패키지 기판·MLCC 수혜 구조
- AI 에이전트 확산 시 고성능 MLCC 수요가 크게 늘 수 있다는 분석
- 3분기 영업이익이 전년 대비 큰 폭으로 늘어날 것이란 전망이 나온다
- 목표가는 220만원으로 상향됐고, 환율 역풍에도 이익 눈높이는 오히려 올라가는 중이다
- 무라타 사업 재편 수혜 기대감, 메타의 신규 AI 서비스 공개로 관련주 주목도 상승
- 외국인 수급은 최근 매수 후 일부 차익실현이 나온 정도로, 추세를 흔들 규모는 아니다
차트로 본 현재 위치
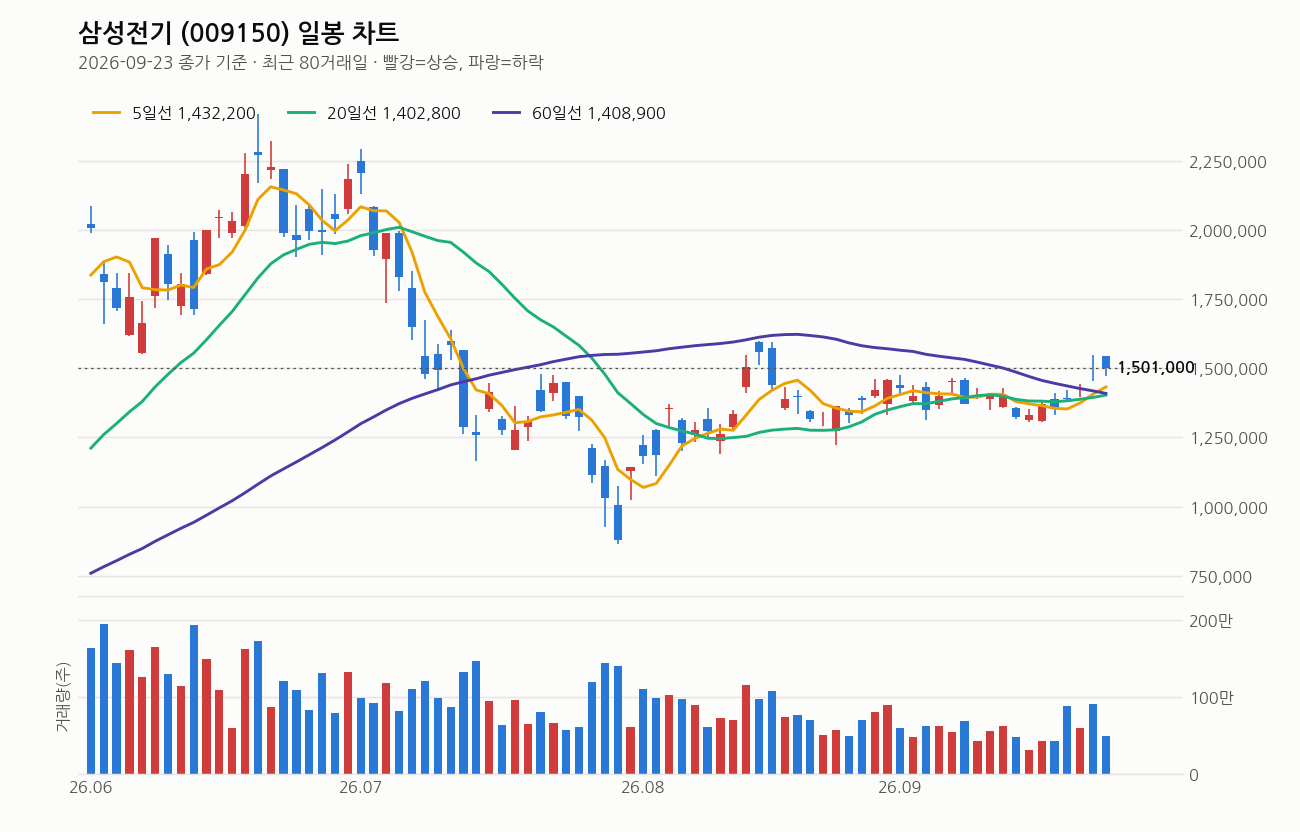
2026년 9월 23일 종가 기준으로 본다. 종가는 1,501,000원, 전일 대비 +0.81%다. 5일선(1,432,200원)보다 4.8%, 20일선(1,402,800원)보다 7.0%, 60일선(1,408,900원)보다 6.5%, 120일선(1,324,654원)보다는 13.3% 위에 있다. 이동평균선 배열 자체는 정배열도 역배열도 아닌 혼조지만, 20일선이 5거래일 전보다 위로 방향을 튼 건 최근 반등이 단순 일시적 반응이 아니라는 신호다.
문제는 속도와 거래량이다. 최근 1주 +9.4%, 1개월 +12.9%로 단기 급등인데, 정작 당일 거래량은 496,091주로 직전 20일 평균의 0.8배에 그쳤다. 주가는 올랐는데 거래량은 오히려 평균 이하다. 매수 강도가 확실히 실린 상승이라기보단 매물 소화 없이 가볍게 밀어올린 흐름이라는 뜻이다. RSI는 65로 과열권 문턱까지 왔다. 아직 70을 넘지는 않았지만 여유가 많은 자리도 아니다.
큰 그림에서 보면 최근 1년 최고가 2,417,000원 대비 37.9% 아래, 최저가 188,600원 대비로는 695.9% 위다. 3개월 수익률이 -26.3%인 걸 감안하면 지금 상승은 큰 폭의 하락 이후 반등 구간이지, 신고가를 다시 노리는 국면은 아니다. 나는 지금 자리를 “빠진 걸 되돌리는 중이지만 아직 검증은 덜 된 반등”으로 본다.
내가 보는 가격대
목표가 220만원 기준으로 보면 현재가 1,501,000원과의 거리는 약 46.6%다. 짧은 거리가 아니다. 최근 20거래일 고가는 1,548,000원, 저가는 1,305,000원이다. 오늘 당일 고가 1,544,000원은 이 20일 고점 근처까지 찍고 내려온 것으로, 단기적으로는 이 구간이 1차 저항으로 작용하고 있다고 본다. 반대로 20일선(1,402,800원)과 60일선(1,408,900원)이 모여있는 140만원 초반대는 단기 지지 역할을 할 자리로 보인다.
목표가 200만원을 지지선으로 언급하는 시각도 있는데, 이건 현재가보다 위쪽에 있는 숫자다. 지금 단계에서 지지선으로 삼기엔 거리가 너무 멀다. 실제로 기댈 수 있는 지지는 20일선·60일선이 몰려있는 140만원 근처로 봐야 한다는 게 내 판단이다.
최근 뉴스 흐름
오늘 나온 뉴스 헤드라인들을 묶어보면 방향은 뚜렷하다. AI 서버발 MLCC 수요 폭증, 범용 MLCC는 부진해도 AI용은 가격이 최대 5배까지 뛰었다는 소식, 2028년 매출 5조 전망, 누적 수주 4조 원 목전이라는 소식까지 모두 “고부가 AI 부품으로의 체질 전환”이라는 한 방향을 가리킨다. 증권가는 환율이라는 악재 속에서도 이익 눈높이를 상향 조정하고 있고, 목표가도 220만원으로 올려잡았다. 다만 한 헤드라인은 “150만원인데 목표가는 300만원, 근거는 무엇인가”라고 되묻는다. 낙관적 전망이 시장에 쏟아지는 만큼 그 근거를 의심해보는 시선도 함께 존재한다는 뜻이다. 나는 이 지점을 가볍게 넘기지 않는다.
여기는 조심해라
첫째, 환율이다. 여러 소식에서 환율을 비우호적 변수로 짚고 있다. 이익 눈높이가 오른다고는 해도 환율 부담이 사라진 건 아니다. 둘째, 단기 급등에 거래량이 못 받쳐준다는 점이다. 1개월 만에 12.9% 오른 종목이 평균 이하 거래량으로 신고가 근처를 찍었다는 건, 조금만 매도세가 붙어도 쉽게 흔들릴 수 있다는 뜻이다. 셋째, 목표가와 현재가 사이 46% 넘는 간극은 기대가 크다는 뜻이지 그게 곧 상승을 보장한다는 뜻은 아니다. 이런 자리일수록 나는 분할 접근과 명확한 손절 기준을 반드시 세우라고 말한다. 20일선(1,402,800원)이 무너지는지를 하나의 기준으로 삼는 것도 방법이다. 비중을 한 번에 싣지 말고, 조정이 올 때를 감안한 여유를 반드시 남겨둬라.
이 회사, 짧게 정리하면
삼성전기는 MLCC와 반도체 패키지 기판을 주력으로 하는 부품 업체다. 시가총액은 112조 1,152억 원, PER은 115.60배로 현재 이익 대비로는 비싼 밸류에이션이지만, 추정PER은 75.30배로 향후 이익 성장을 상당 부분 반영하고 있다. PBR은 11.08배로 자산가치 대비 프리미엄이 크게 붙어 있는 상태다. 배당수익률은 0.16%로 배당 매력보다는 성장주로서의 접근이 맞는 종목이다.
관련 기사
- (초점) 삼성전기 150만원인데 목표가는 300만원…증권사들의 낙관론, 근거는 무엇인가 (경인방송 뉴스, 2026-09-23)
- 삼성전기 누적 수주 4조 원 목전, 주가 반등할까 (thecommoditiesnews.com, 2026-09-23)
- AI서버發 MLCC 수요 폭증… 삼성전기 2028년 매출 5조 잭팟 (v.daum.net, 2026-09-23)
- 범용 MLCC는 급락, AI용은 최대 5배 뛰었다…삼성전기 ‘고부가 승부’ – 머니투데이 (mt.co.kr, 2026-09-23)
- 삼성전기 날아오를 때…LG이노텍, 환율에 비상 (v.daum.net, 2026-09-23)
- 삼성전기, 비우호적 환율에도 이익 눈높이 상향 (알파경제, 2026-09-23)
- 삼성전기, 환율 악재에도 이익 눈높이 상향-메리츠 (인포스탁데일리, 2026-09-23)
- 메리츠證 “삼성전기, 에이전틱 AI 수혜…목표 주가 상향” (news1.kr, 2026-09-23)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.