대덕전자, 하루 만에 14% 꽂힌 날 봐야 할 것
결론부터 말한다
- 반도체 기판주 전체가 급락한 날, 대덕전자도 -14.55%로 직격탄 맞았다
- 하지만 20일선 위, 120일선 근접, 정배열은 아직 안 깨졌다
- 실적 모멘텀은 살아있다. 문제는 지금 가격이 공포를 다 반영했냐는 것이다
내가 이 종목을 보는 이유
오늘 하루만 보면 패닉이다. 고가 138,200원에서 저가 121,900원까지 밀리면서 하루에 14%가 넘게 빠졌다. 기판주 전체가 같이 무너진 날이라 대덕전자 혼자만의 문제는 아니다. 그런데 나는 이런 날일수록 숫자를 다시 봐야 한다고 생각한다.
이 종목은 지금 반도체 기판, 그 중에서도 FCBGA라는 고부가 제품으로 체질이 바뀌는 중이다. CSP 비중을 줄이고 BGA 비중을 늘리는 믹스 개선이 진행 중이고, 3분기 영업이익은 전년 대비 207% 폭증할 거란 전망까지 나와 있다. 가동률도 2분기 90% 초반에서 3분기 90% 중반으로 올라왔다. 이게 사실이면 오늘의 낙폭은 실적 문제가 아니라 수급과 심리의 문제다.
핵심 포인트
- 3분기 영업이익 750억 원, 전년 동기 대비 207% 폭증 전망
- FCBGA 양산 시작, 고부가 제품 비중 확대로 수익성 개선
- 4분기·2027년 영업이익 추정치도 각각 3% 상향
- 기판업체 중 가장 빠르게 내년 2분기부터 FCBGA 증설 효과 반영 예상
- 외국인 수급 양호하다는 시각이 있지만, 오늘 같은 급락에선 수급도 흔들릴 수 있다는 점은 감안해야 한다
- 10월 20일 이후 빅테크 실적 발표 시즌이 변수다. AI 투자 속도가 꺾이면 이 스토리 자체가 흔들린다
차트로 본 현재 위치
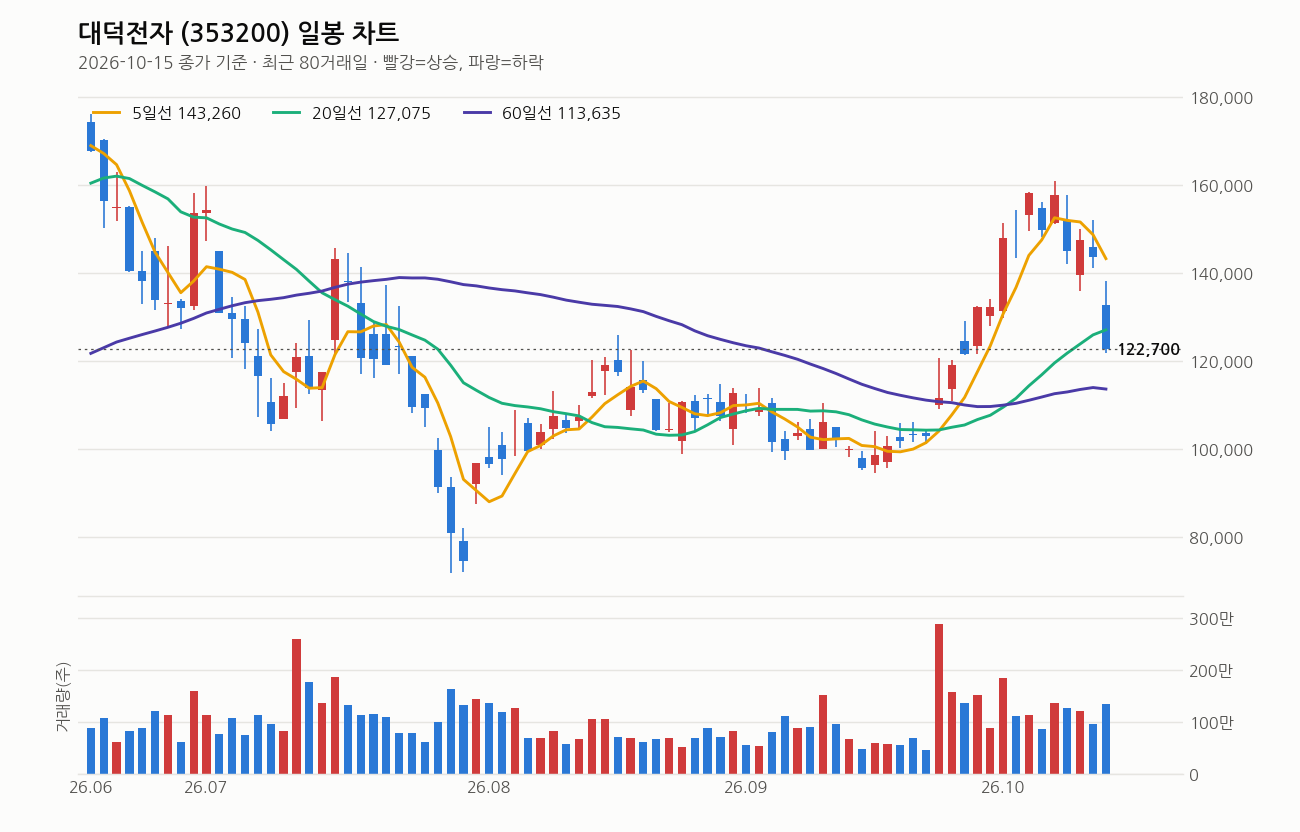
종가는 122,700원이다. 5일선(143,260원)보다는 14.4% 아래, 20일선(127,075원)보다는 3.4% 아래로 내려왔다. 단기 이평선을 모두 하회했다는 뜻이다. 다만 60일선(113,635원)은 여전히 8.0% 위에 있고, 120일선(125,182원)과는 2.0% 차이밖에 안 난다. 5일>20일>60일 정배열 자체는 아직 유지되고 있다.
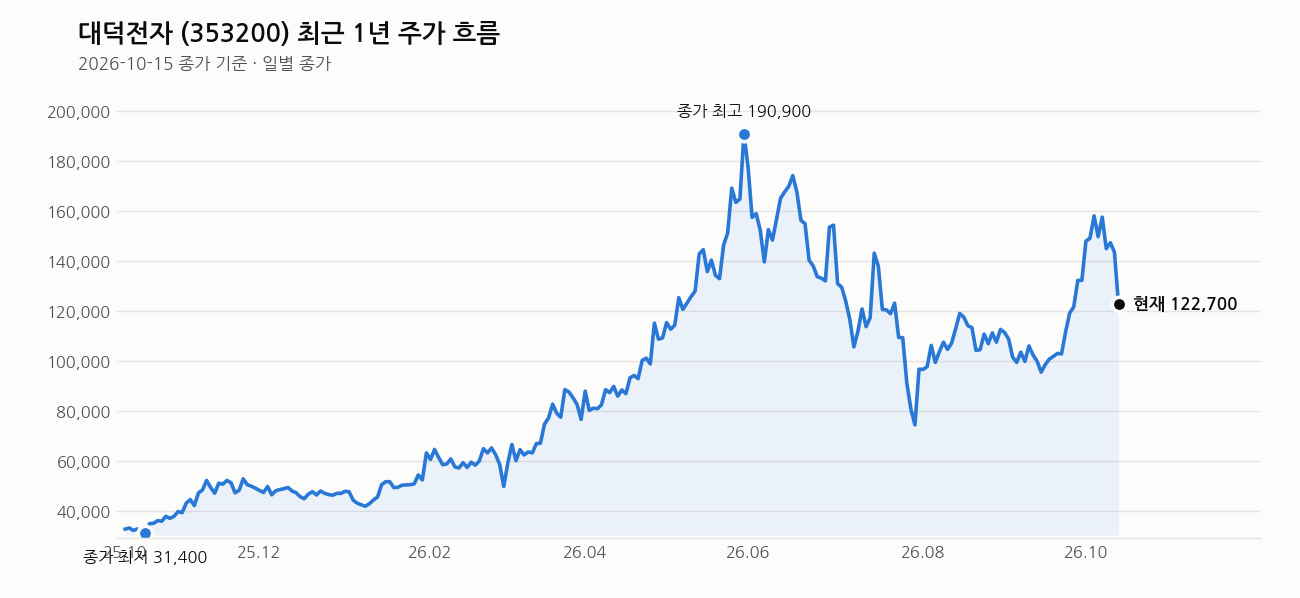
1개월 수익률은 +22.7%로 여전히 플러스다. 1주일 수익률이 -18.1%인 걸 보면, 최근 한 달간 급등했던 걸 하루 급락으로 상당 부분 반납한 모양새다. 1년 최고가 198,000원 대비는 38.0% 아래, 1년 최저가 30,450원 대비는 303.0% 위다. 지난 1년간의 엄청난 상승 뒤에 찾아온 조정이라고 보는 게 맞다.
거래량은 평균의 1.2배로 급락치고는 많이 터진 수준은 아니다. 대량 투매라기보다 전반적인 투자심리 위축에 따른 하락으로 읽힌다. RSI는 59로 중립권이다. 과열도 침체도 아니다. 20일선이 5거래일 전보다 올라오고 있다는 점은 중기 추세가 완전히 꺾인 건 아니라는 신호로 본다.
내가 보는 가격대
목표가 24만원이 제시돼 있다. 현재가 122,700원 기준으로는 95% 가까운 상승 여력이다. 다만 이 목표가는 122,700원이 아니라 129,500원을 기준으로 잡은 숫자라 지금 가격 기준으로는 거리가 더 벌어진 셈이다.
눈여겨볼 건 최근 20거래일 고가 161,000원, 저가 94,500원이라는 변동폭이다. 지금 122,700원은 이 범위의 중간 아래쪽이다. 20일선(127,075원)과 120일선(125,182원)이 모여 있는 구간이 바로 위에 있다. 이 두 선을 회복하느냐가 단기 반등의 1차 관문이라고 본다. 못 넘으면 94,500원까지 열어둬야 한다.
최근 뉴스 흐름
오늘 반도체 기판주가 삼성전기와 함께 일제히 급락하며 증시에 충격을 줬다는 보도가 나왔다. 불과 이틀 전인 13일만 해도 대덕전자는 14만7000원에 보합권 마감했다는 기사가 있었고, 같은 날 전자전(KES2026)에서 대덕전자 회장이 금탑산업훈장을 받는 등 긍정적 뉴스가 이어졌다. 내년 2분기 FC-BGA 증설분 가동으로 주가 탄력을 받을 수 있다는 분석 기사도 13일에 나왔다. 즉 펀더멘털 뉴스는 나쁘지 않았는데, 업종 전체의 투매성 하락이 겹친 게 오늘이다.
여기는 조심해라
오늘 같은 하루 14% 급락은 가볍게 볼 게 아니다. 추세가 바뀐 신호일 수도 있고, 일시적 패닉일 수도 있다. 지금 시점에선 둘 다 가능성을 열어놔야 한다.
AI 투자 둔화 우려가 현실화되면 기판 수요 전망 자체가 흔들린다. 환율도 변수다. 원화강세가 계속되면 수출 기업 실적에 부담이다. PER 41.57배, PBR 6.47배는 절대 싼 밸류에이션이 아니다. 추정 실적 기준 PER 27.25배로 내려와도 여전히 고밸류다. 실적이 기대만큼 안 나오면 밸류 부담이 바로 주가를 짓누른다.
10월 20일 이후 빅테크 실적 발표가 연쇄 변수다. 이 결과에 따라 기판주 전체 분위기가 또 한 번 출렁일 수 있다. 지금 같은 변동성 구간에서는 분할 접근과 손절 라인을 반드시 정해놓고 들어가야 한다. 한 번에 몰빵하는 건 이 종목 같은 고밸류·고변동성 구간에서 가장 위험한 선택이다.
이 회사, 짧게 정리하면
대덕전자는 반도체 기판(PCB) 전문 기업으로, 최근 FCBGA 같은 고부가 제품으로 믹스를 전환하며 수익성 개선을 노리고 있다. 시총은 6조 635억 원, PER 41.57배로 밸류 부담이 있지만 추정PER은 27.25배로 실적 성장을 반영하면 낮아진다. 배당수익률은 0.41%로 배당 매력보다는 성장 스토리에 베팅하는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 반도체 기판주 일제히 급락…삼성전기·대덕전자 ↓, 증시 ‘충격파’ (CBC뉴스, 2026-10-15)
- (마감분석) 대덕전자 보합권 마감 속 14만7000원 기록 : 기업주식정보 (재경일보, 2026-10-13)
- ‘전자·IT의 날’ 대덕전자 김영재 금탑·LG이노텍 조지태 은탑 (이데일리, 2026-10-13)
- 김영재 대덕전자 회장 사진=박지호 기자 jihopress@etnews.com (전자신문, 2026-10-13)
- (KES2026) 김영재 대덕전자 회장 ‘금탑산업훈장’ 영예 (전자신문, 2026-10-13)
- 한국전자전에 전시된 대덕전자 웨이퍼 (뉴스1, 2026-10-13)
- 대덕전자 신영환 대표이사와 직원 일동 (사진=삼성전자) (전자신문, 2026-10-13)
- (코스피 현미경 분석) 대덕전자, 내년 2분기 FC-BGA 증설분 가동으로 주가 탄력? (데일리인베스트, 2026-10-13)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


