ASML 홀딩, 역대급 실적에도 흘러내린 이유
결론부터 말한다
- 3분기 매출·영업이익 모두 시장 예상 상회, 그런데 주가는 하락
- SK하이닉스 HBM4 장비 도입 연기 뉴스가 숫자보다 더 크게 작용
- 5일선·20일선·60일선 밑에 깔린 혼조 구간, 지금은 쫓아갈 자리 아니다
내가 이 종목을 보는 이유
실적은 완벽했다. 매출 116억 6,200만 유로, 전분기 대비 25% 증가. 영업이익은 거의 50억 유로로 전분기 대비 70% 늘었다. 컨퍼런스콜까지 A부터 Z까지 흠잡을 데 없이 진행됐다는 평가가 나올 정도였다. 그런데 주가는 3.9% 빠졌다. 이게 핵심이다. 실적이 좋아도 주가가 떨어지는 날이 있다. 바로 오늘 같은 날이다. 시장이 지금 숫자보다 심리에 더 민감하게 반응하고 있다는 뜻이고, 이건 모든 반도체장비주 투자자가 눈여겨봐야 할 신호다.
핵심 포인트
좋은 실적을 깎아먹은 건 SK하이닉스의 HBM4 장비 도입 일정 연기 뉴스다. 후공정 장비사들이 이 소식에 일제히 조정 받았고, ASML도 그 분위기에서 자유롭지 못했다. 기술주 전반의 약세 장 분위기도 한몫했다. 나는 이걸 “실적 발표 자체의 실패”로 보지 않는다. 오히려 실적과 무관하게 업황 우려가 먼저 반응한 케이스로 본다. 다만 HBM4 지연이 일회성 이슈인지, 아니면 반도체 투자 사이클 둔화의 신호탄인지는 좀 더 지켜봐야 한다.
차트로 본 현재 위치
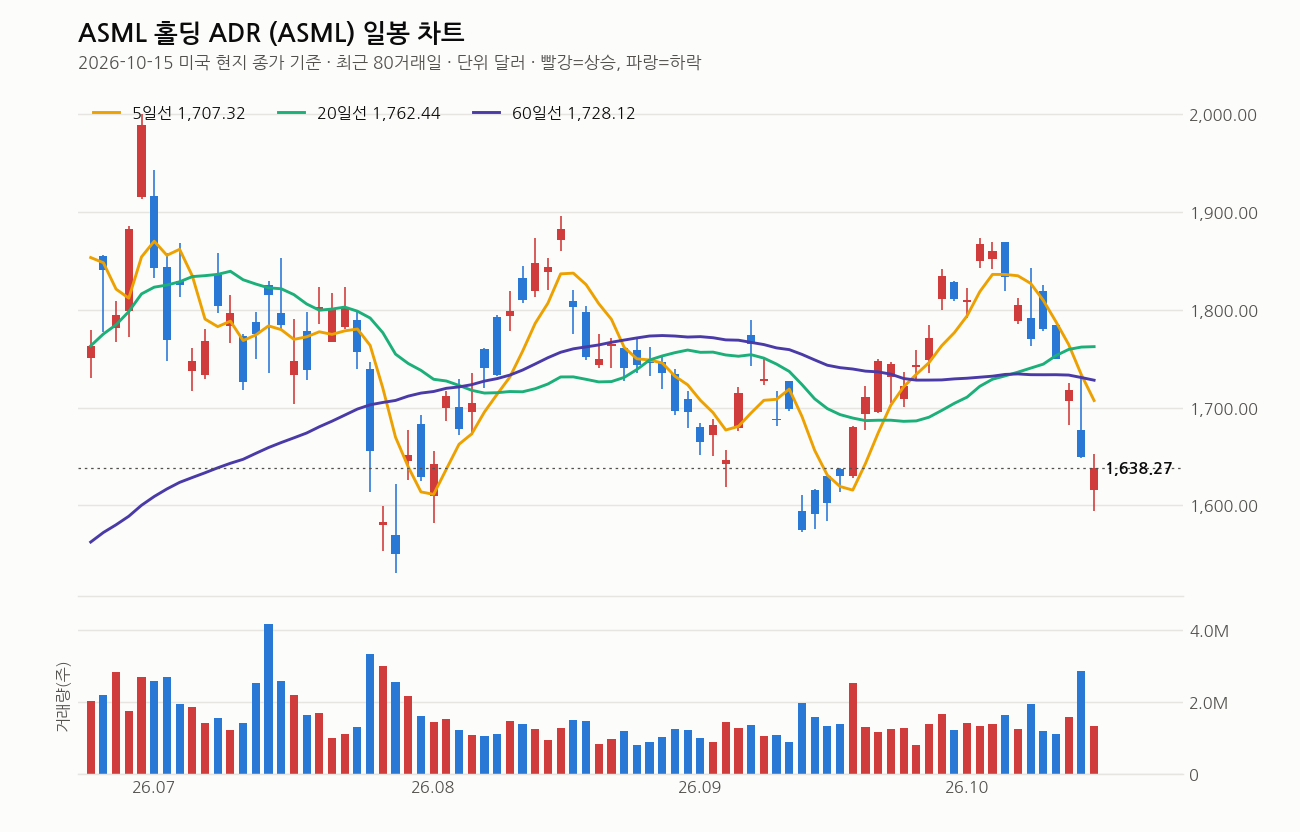
2026년 10월 15일 종가 기준 $1,638.27, 전일 대비 -0.71%다. 당일 고가 $1,652.76, 저가 $1,594.03으로 변동폭도 작지 않았다.
지금 가격은 5일선($1,707.32)보다 4.0% 아래, 20일선($1,762.44)보다 7.0% 아래, 60일선($1,728.12)보다 5.2% 아래, 120일선($1,707.17)보다도 4.0% 아래다. 네 개 이동평균선이 전부 위에 있다. 정배열도 역배열도 아닌 혼조 국면이라지만, 현재가가 모든 선 밑에 깔려 있다는 건 단기 수급이 눌려 있다는 뜻이다. 그나마 20일선이 5거래일 전보다는 올라오는 중이라 추세가 완전히 꺾인 건 아니다.
거래량은 132만 주로 직전 20일 평균의 0.9배. 평소보다 적은 거래량으로 하락한 거다. 실적 발표 다음 날치고는 매도 강도가 폭발적이진 않았다는 뜻이다. 패닉셀보다는 차익실현에 가깝다고 본다.
수익률로 보면 최근 1주 -7.4%로 단기 낙폭이 꽤 크고, 최근 1개월은 +0.5%로 보합, 3개월은 -9.1%로 중기 추세는 아래다. 1년 최고가 $1,999.96 대비 18.1% 빠져 있고, 1년 최저가 $946.11보다는 73.2% 높은 자리다. 고점에서 많이 내려왔지만 바닥권이라 보긴 이르다.
RSI는 38로 과열도 침체도 아닌 중립 구간이다. 추가로 더 빠질 여력도, 바로 반등할 근거도 뚜렷하지 않은 애매한 위치라는 뜻이다.
여기는 조심해라
HBM4 장비 도입 지연이 길어지면 ASML 같은 선단 공정 장비주 전체에 실적 우려가 번질 수 있다. 반도체 투자 사이클이 심화되거나 늦춰지는 경기 약세 신호도 변수다. 실적이 아무리 좋아도 시장이 악재에만 민감하게 반응하는 국면에서는 숫자만 믿고 들어가면 안 된다. 지금처럼 이동평균선 아래 깔린 혼조 구간에서는 분할 대응이 기본이다. 손절 라인을 미리 정해놓고, 비중을 한 번에 싣지 말아라. 반등을 노린다면 20일선 회복 여부를 먼저 확인하고 움직여도 늦지 않다.
이 회사, 짧게 정리하면
ASML은 극자외선(EUV) 노광장비를 독점 공급하는 반도체 장비업체다. 삼성전자, TSMC, SK하이닉스 같은 선단 공정 파운드리·메모리 업체들의 설비투자에 실적이 직결되는 구조라 HBM4 같은 후공정 일정 변화에도 민감하게 반응한다. 오늘 종가 기준 시가총액이나 PER 수치는 별도로 제공되지 않았지만, 이번 분기 영업이익이 전분기 대비 70% 뛴 만큼 밸류에이션 부담보다는 업황 사이클 변수를 먼저 챙겨봐야 하는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
장 마감 후엔 적중 결과까지 그대로 공개합니다.


