LG전자, 213,000원 매수 메모는 이미 과거 얘기다
결론부터 말한다
- 매수 메모의 213,000원은 지금 주가보다 24% 위에 있다. 상황이 이미 바뀌었다.
- 최근 1주 -15.1%, 1개월 -12.4%. 로봇·냉각 스토리와 무관하게 수급이 무너졌다.
- RSI 29로 침체권 진입. 반등 시도는 나올 수 있지만 추세 전환과는 다른 얘기다.
내가 이 종목을 보는 이유
LG전자를 백색가전 회사로만 보면 지금 주가 흐름을 설명 못 한다. 로봇, 냉각솔루션, AI 데이터센터 공조장치로 사업 축을 옮기는 중이라는 게 이 종목을 다시 보게 만드는 이유다. 로봇스타, 로봇티즈 같은 로봇 기업 지분 투자도 그 연장선이다. 실적 자체는 나쁘지 않다고 판단한다. 문제는 주가가 그 실적을 따라가지 못하고 시장 전체 약세에 끌려 내려갔다는 점이다. 나는 이 종목을 “개별 종목 이슈”가 아니라 “지수와 같이 움직이는 그로스주”로 분류한다. 그래서 지수가 바닥을 잡느냐가 이 종목 판단의 절반을 차지한다.
핵심 포인트
- 사업 재평가 스토리: 백색가전 → 로봇·냉각·공조로 전환, AI 데이터센터 냉각 수혜 기대
- 로봇 관련 지분 투자(로봇택시 등)로 테마 확장성 확보
- 실적은 호조인데 주가는 시장 약세에 동반 하락 중 — 밸류에이션 괴리 발생
- 추정PER 14.96배로 현재 PER 29.55배보다 크게 낮다. 실적 추정치가 맞다면 지금 주가는 싸 보일 수 있다
- 단, “지수 회복과 금리 하락”이 선행 조건이라는 점을 메모 두 곳 모두에서 강조한다
차트로 본 현재 위치
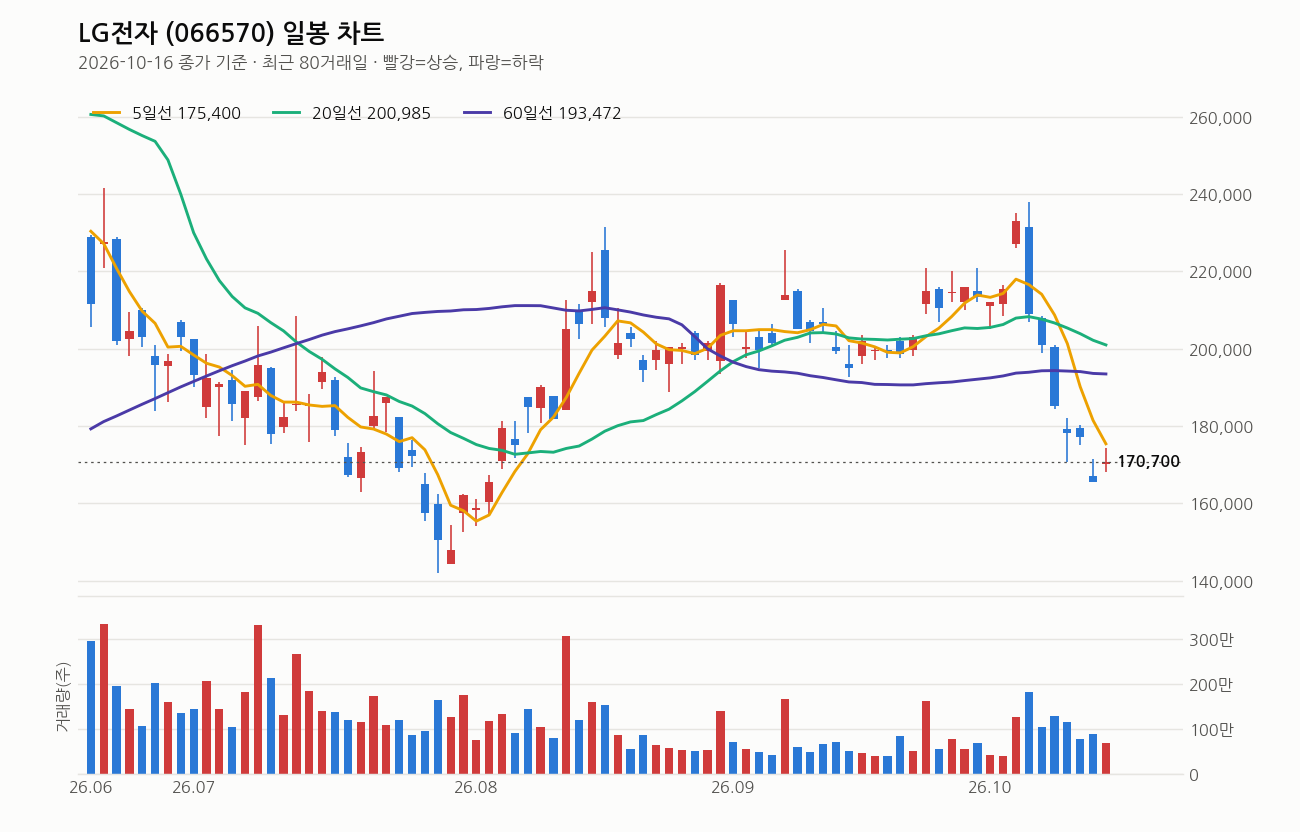
2026년 10월 16일 종가 기준이다. 종가는 170,700원, 전일 대비 +3.14% 반등은 했지만 이건 기술적 반등 이상으로 보기 어렵다. 5일선(175,400원)도 20일선(200,985원)도 60일선(193,472원)도 120일선(198,951원)도 전부 위에 있다. 역배열에 가까운 혼조다. 20일선 자체가 5거래일 전보다 꺾여 내려오고 있다는 게 더 중요하다. 중기 추세선이 살아있지 않다는 뜻이다.
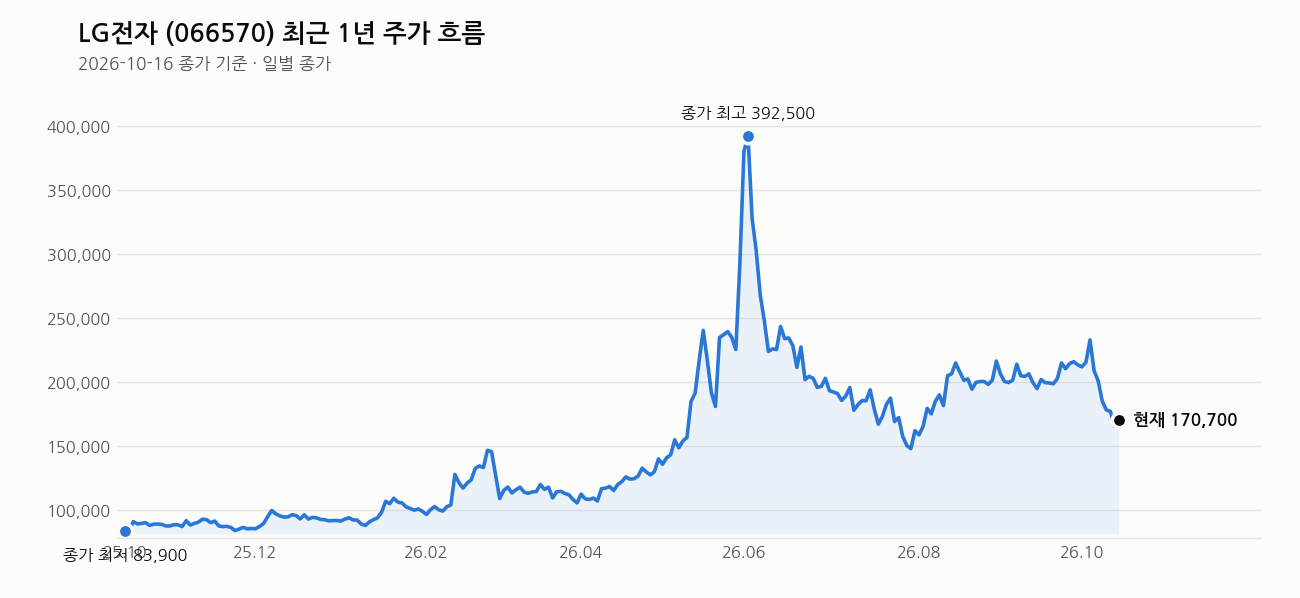
거래량은 직전 20일 평균의 0.8배. 반등일인데도 거래량이 평소보다 적다는 건 매수 주체가 강하게 붙지 않았다는 신호다. 1년 최고가 438,000원 대비 61.0% 빠진 자리고, 1년 최저가 83,100원 대비는 아직 105% 위에 있다. 그만큼 올해 변동폭이 극단적이었던 종목이다. RSI 14일 기준 29. 침체권에 진입했다. 단기 기술적 반등 가능성은 열려 있지만, 이평선 배열이 무너진 상태에서 나오는 반등은 추세 전환이 아니라 눌림목 반등일 가능성이 더 높다고 본다.
내가 보는 가격대
메모 속 매수가 213,000원은 지금 종가 170,700원보다 24.8% 위에 있다. 이 가격이 나왔던 시점과 지금은 이미 시장 상황이 다르다는 걸 분명히 해둔다. 단기 목표 23만 원, 돌파 시 중장기 29만 원이라는 시나리오는 유효하려면 먼저 231,000원 돌파가 전제다. 지금 주가와 그 돌파선 사이 거리는 35% 이상이다. 상당히 멀다.
최근 20거래일 고가 238,000원, 저가 165,400원. 지금 종가 170,700원은 이 20일 박스권 하단에 바짝 붙어 있는 자리다. 저가 165,400원을 깨고 내려가면 추가 하락 가능성을 열어둬야 하고, 반대로 20일선 200,985원 회복 전까지는 “추세 반전”이라는 말을 쓰면 안 된다고 본다. 지금은 바닥을 확인하는 구간이지, 상승을 논하는 구간이 아니다.
최근 뉴스 흐름
오늘 나온 뉴스는 전부 ‘퓨리케어 하이드로타워 맥스’라는 AI 가습·공기청정기 신제품 출시 소식이다. 위생·AI 기능을 강화한 신제품이고, 미국 소비자매체 주방가전 신뢰도 평가에서 3개 부문 1위를 했다는 내용도 같이 나왔다. 이건 기존 백색가전 사업의 제품 경쟁력을 보여주는 뉴스지, 로봇·냉각솔루션·AI 데이터센터 공조 스토리와는 결이 다르다. 재평가 모멘텀을 당장 자극할 만한 뉴스는 아니라고 본다. 주가 흐름과 직접 연결 짓기는 어렵다.
여기는 조심해라
이 종목은 그로스주 성격이 강하다. 지수가 흔들리면 같이 흔들린다. 지금 하락도 개별 악재보다는 시장 전체 약세 영향이 크다고 본다. 그 말은 반대로, 지수가 더 빠지면 이 종목도 추가로 더 빠질 수 있다는 뜻이다. 로봇·AI 산업의 실현 속도가 기대보다 늦어질 위험, 반도체 경기 약화가 데이터센터 투자 사이클에 영향을 줄 위험도 짚어야 한다. 20일선 아래, 역배열 구간에서는 분할 접근과 손절선 설정이 필수다. 한 번에 들어가는 베팅은 이 구간에서 가장 위험한 방식이다.
이 회사, 짧게 정리하면
LG전자는 시가총액 27조 8,044억 원, PER 29.55배지만 추정PER은 14.96배로 낮아진다. 실적 개선이 현실화되면 밸류에이션 부담이 크게 줄어드는 구조다. PBR 1.14배로 자산가치 대비 과도한 프리미엄은 아니다. 백색가전이라는 안정적 기반 위에 로봇·냉각솔루션이라는 성장 스토리를 얹은 회사라는 게 지금 LG전자를 보는 핵심이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- LG전자, 위생·AI 기능 강화한 ‘퓨리케어 하이드로타워 맥스’ 출시 (엠투데이, 2026-10-18)
- LG전자, 美 소비자매체 ‘주방가전 신뢰도 평가’ 3개 부문 1위 (브릿지경제, 2026-10-18)
- LG전자, 거실 맞춤형 가습·공청기 ‘하이드로타워 맥스’ 출시… “사계절 프리미엄 공략” (인더스트리뉴스, 2026-10-18)
- LG전자, AI 가습·공기청정기 ‘하이드로타워 맥스’ 출시 (뉴스토마토, 2026-10-18)
- LG전자 ‘퓨리케어 하이드로타워 맥스’ 출시 (ER 이코노믹리뷰, 2026-10-18)
- LG전자, 가습·공기청정기 ‘하이드로타워 맥스’ 출시 (IT조선, 2026-10-18)
- LG전자, AI 가습·공기청정기 ‘퓨리케어 하이드로타워 맥스’ 출시 – 조선비즈 (Chosunbiz, 2026-10-18)
- LG전자, AI로 관리하는 ‘퓨리케어 하이드로타워 맥스’ 출시 – 머니투데이 (머니투데이, 2026-10-18)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


