선익시스템, 7% 급등 뚫은 올레도스 추가 수주의 무게
결론부터 말한다
- 올레도스 증착장비 해외 추가 수주 뉴스에 거래량 터지며 7.87% 급등, 20일선 위 정배열 유지
- 4분기 중국 BOE 8.6세대 장비 매출 반영되면 분기 사상 최대 실적 가능성, 다만 3분기는 아직 감익 구간
- 최고가 대비 41.9% 아래서 반등 중이라 추세는 살아있지만 PER 62배는 가볍게 볼 숫자가 아니다
내가 이 종목을 보는 이유
선익시스템은 OLED, 올레도스(OLEDoS), 페로브스카이트 태양전지까지 증착장비 하나로 묶어가는 회사다. 올레도스 시장에서는 점유율 85% 이상을 쥐고 있다고 본다. XR 기기, 스마트글래스 쪽으로 수요가 옮겨가는 흐름을 가장 먼저 받는 자리에 이 회사가 있다는 게 핵심이다. 메타버스에서 AI로 패러다임이 넘어가면서 스마트글래스가 다시 뜨는 구간인데, 메타와 삼성전자가 이 시장을 끌고 가는 이상 장비 공급사인 선익시스템은 그 수혜 라인에 그대로 올라탄다.
오늘 급등은 뜬구름 잡는 재료가 아니다. 해외 고객사로부터 올레도스 증착장비를 추가로 수주했다는 소식이 오늘 아침부터 여러 매체에서 동시에 쏟아졌다. 이게 가격을 밀어올린 직접적인 힘이다.
핵심 포인트
- 올해 매출의 90%가 하반기에 몰려 있다. 중국 올레도스와 BOE 2단계 물량이 그 중심이다.
- 상반기에만 올레도스 3개 라인을 수주했다. 평년 연간 2~3개 수준을 상반기에 이미 채운 셈이다.
- 8.6세대 OLED 2개 라인 수주 건도 걸려 있고, 4분기엔 중국 BOE의 8.6세대 양산용 증착기 매출이 반영될 예정이다.
- 수주 잔고가 6,400억원까지 쌓였다. 이 숫자가 내년 매출의 밑바탕이 된다.
- 페로브스카이트 태양전지 장비도 매출이 100억원대로 올라오면서 세 번째 성장축으로 자리를 잡고 있다.
- 평택 신규 공장이 이달 가동에 들어가면서 생산능력이 1.8배 늘어난다. 수주를 받아도 못 만드는 병목은 당분간 걱정 안 해도 된다는 뜻이다.
- 3분기 영업이익은 180억원대로 전년 동기 대비 9.3% 줄어든다는 전망이 있다. 지금 주가를 끌어올리는 건 3분기 실적이 아니라 4분기 이후 기대라는 점을 분명히 알고 가야 한다.
차트로 본 현재 위치
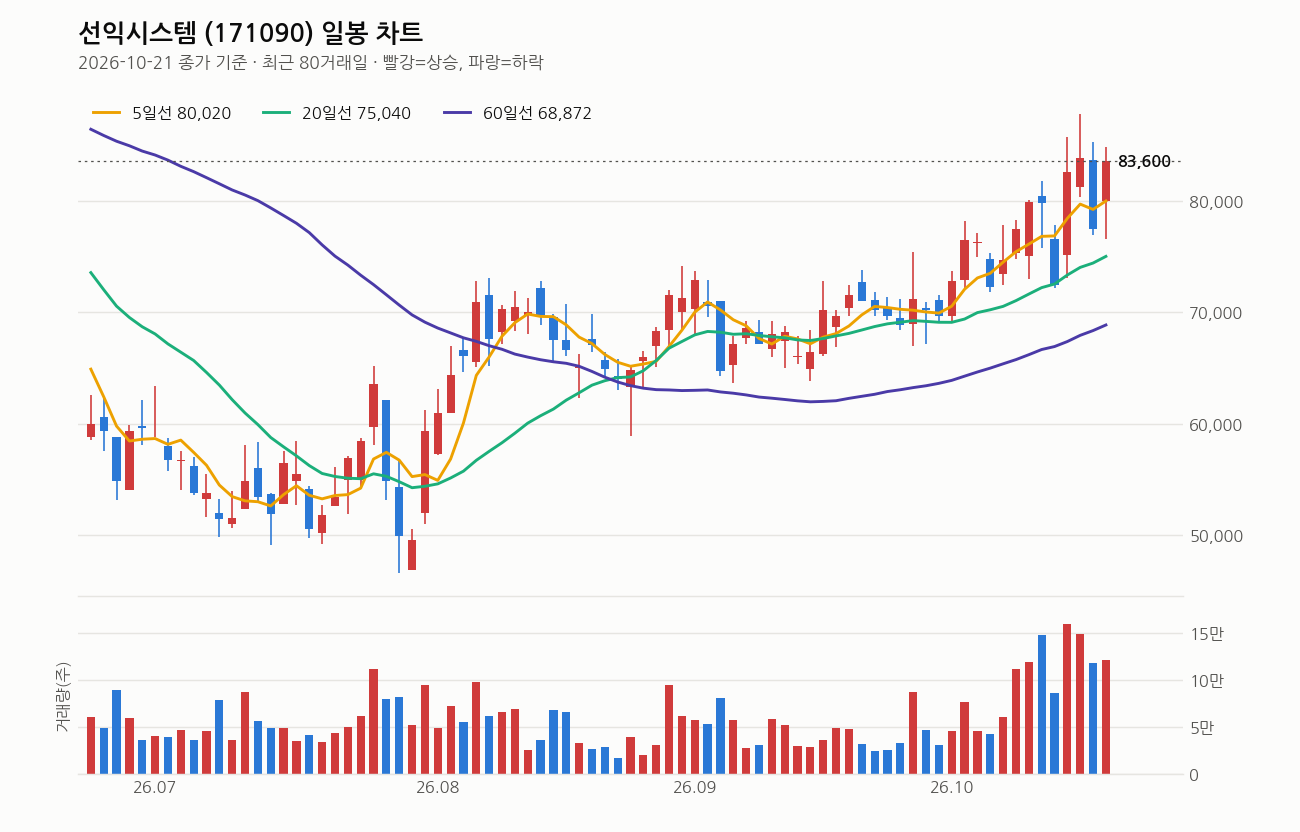
2026년 10월 21일 종가 83,600원, 전일 대비 7.87% 올랐다. 당일 저가 76,600원에서 고가 84,900원까지 찍고 밀렸다가 83,600원에 마감한 흐름이니 장중 변동폭이 상당히 컸다.
이동평균선은 5일 80,020원, 20일 75,040원, 60일 68,872원으로 완전한 정배열이다. 종가가 5일선 위 4.5%, 20일선 위 11.4%, 60일선 위 21.4%, 120일선 위 16.2%에 있다. 단기·중기·장기 추세가 전부 상승 방향으로 맞춰진 자리라는 뜻이다. 20일선도 5거래일 전보다 올라가는 중이니 추세 힘이 꺾이지 않았다.
거래량은 121,642주로 직전 20일 평균의 1.6배다. 단순 저거래 반등이 아니라 실제 매수세가 붙은 상승이라고 봐야 한다. 최근 1주 +4.8%, 1개월 +16.8%, 3개월 +56.6%. 3개월 상승률만 봐도 이 종목이 얼마나 가파르게 재평가되고 있는지 알 수 있다.
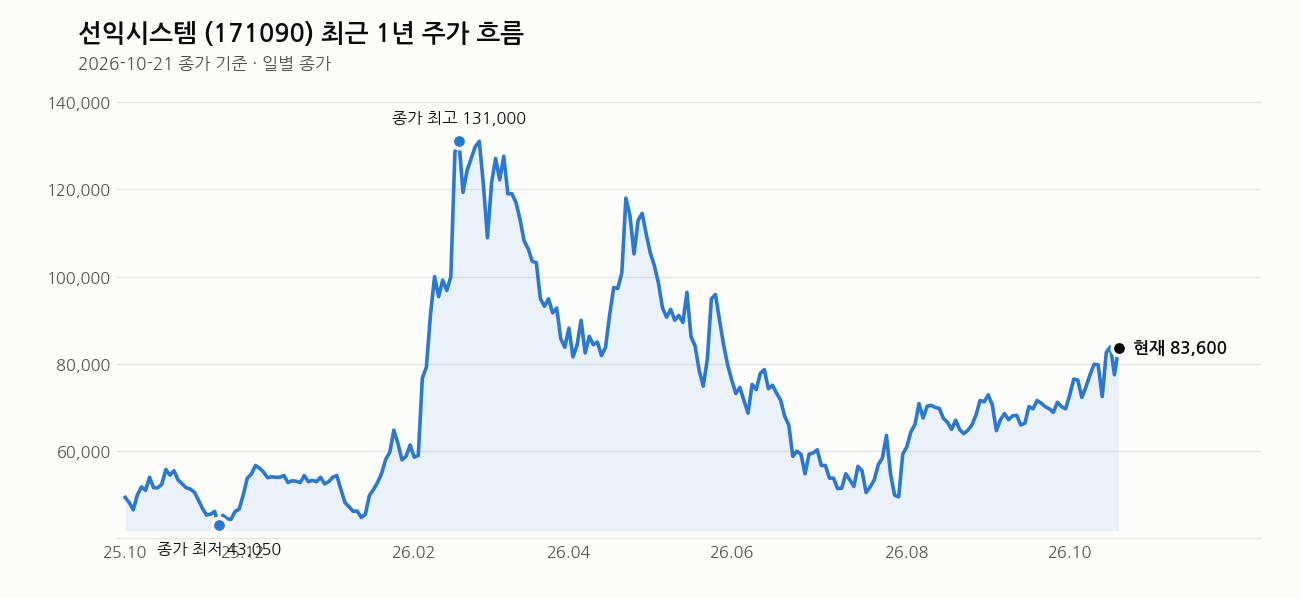
다만 1년 최고가 144,000원 대비로는 아직 41.9% 아래다. 고점에서 많이 밀렸다가 최저가 42,900원 대비로는 94.9% 오른 지점까지 올라온, 바닥 대비 거의 두 배 되는 자리다. RSI는 63으로 과열권인 70에는 못 미치지만 이미 상당히 달아오른 구간이라는 건 분명히 인지해야 한다.
내가 보는 가격대
목표가로 제시되는 94,000원은 현재가 83,500원대 대비 12.6% 상승여력이 있는 숫자다. 최근 20거래일 고가가 87,800원, 저가가 67,000원인데 오늘 종가는 그 박스권 상단에 바짝 붙은 자리다. 87,800원을 거래량 실리면서 뚫어내느냐가 다음 구간의 관건이다. 20일선(75,040원)까지는 여전히 거리가 있어서, 단기 조정이 와도 추세 자체가 흔들리는 건 아니라고 본다. 다만 이미 20일선 위로 11% 넘게 벌어진 상태라 눌림이 나온다면 그 폭도 생각해야 한다.
최근 뉴스 흐름
오늘 하루에만 올레도스 증착장비 해외 추가 수주 소식이 여러 매체에서 동시에 나왔다. 제목은 조금씩 다르지만 전부 같은 사안, 해외 고객사로부터 올레도스 증착장비를 추가로 따냈다는 내용이다. 여기에 올해 매출이 하반기, 그중에서도 중국 올레도스와 BOE 2단계 물량에 집중돼 있다는 분석도 함께 나왔다. 페로브스카이트 태양전지 쪽에서는 “대장주” 포지션을 짚어주는 리포트성 기사도 있었다. 오늘 급등의 근거가 뉴스 플로우와 정확히 맞아떨어지는 하루였다.
여기는 조심해라
PER 62.72배, PBR 4.56배다. 이미 미래 실적 기대를 상당 부분 선반영한 밸류에이션이다. 3분기 영업이익이 전년 대비 줄어든다는 전망이 있는 만큼, 4분기 사상 최대 실적이 숫자로 확인되기 전까지는 기대와 실적 사이의 간극이 존재한다는 걸 염두에 둬야 한다.
오늘 같은 7%대 급등 다음 날은 차익실현 매물이 나오기 쉬운 구간이다. 외인소진율이 1.43%로 낮아 수급 주체가 제한적이라는 점도 변동성을 키우는 요인이다. RSI 63에서 추가로 더 달아오르면 단기 과열 리스크가 커진다. 분할 대응과 손절선 설정은 필수다. 이 가격대에서 몰빵 들어가는 건 리스크 관리가 아니라 도박이다.
이 회사, 짧게 정리하면
선익시스템은 OLED, 올레도스, 페로브스카이트 태양전지까지 아우르는 증착장비 전문기업이다. 시가총액 8,467억원, PER 62.72배, PBR 4.56배로 성장 기대가 짙게 반영된 밸류에이션이다. 배당수익률은 1.20%로 크지 않지만, 핵심은 배당이 아니라 올레도스·8.6세대·태양전지로 뻗어가는 수주 잔고와 생산능력 확장 스토리다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- AI주식상승확률분석 : 선익시스템 (171090) 주가 전망과 상승확률 분석 (Investing.com 한국어, 2026-10-21)
- 선익시스템, 해외 고객사서 OLEDoS 증착장비 추가 수주 (스페셜타임스, 2026-10-21)
- 선익시스템, OLEDoS 증착장비 추가 수주 (디일렉, 2026-10-21)
- 선익시스템, 올레도스 증착장비 추가 수주 (전자신문, 2026-10-21)
- 선익시스템, 해외서
올레도스증착장비 추가 수주… XR 디스플레이 공략 가속 (디지털데일리, 2026-10-21) - (Tech & Now) 선익시스템, OLEDoS 증착장비 추가 수주 등 (www.ebn.co.kr, 2026-10-21)
- (리포트 브리핑)선익시스템, ‘페로브스카이트의 대장’ Not Rated – 한양증권 (뉴스핌, 2026-10-21)
- 선익시스템, 올해 매출 90% 하반기 집중…”중국 올레도스·BOE 2단계가 견인” (마켓잉크, 2026-10-21)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


