10월 22일 아침 브리핑 – AI 실적 랠리와 유가·지정학 변수
결론부터 말한다
- 간밤 미국 3대 지수 동반 상승, 메타·테슬라 실적 서프라이즈가 AI 랠리 재점화시켰다. 다만 장 막판 중동발 지정학 리스크로 상승폭은 줄었다.
- 나스닥은 20일선 밑, 다우는 RSI 78 과열권. 지수마다 체력이 다르다는 점을 분명히 봐야 한다.
- 국내는 어제 코스피가 이미 3% 급등하며 반도체 투톱이 5%대 올랐다. 오늘은 그 상승의 연속성이 진짜인지 확인하는 날이다.
간밤 미국 증시
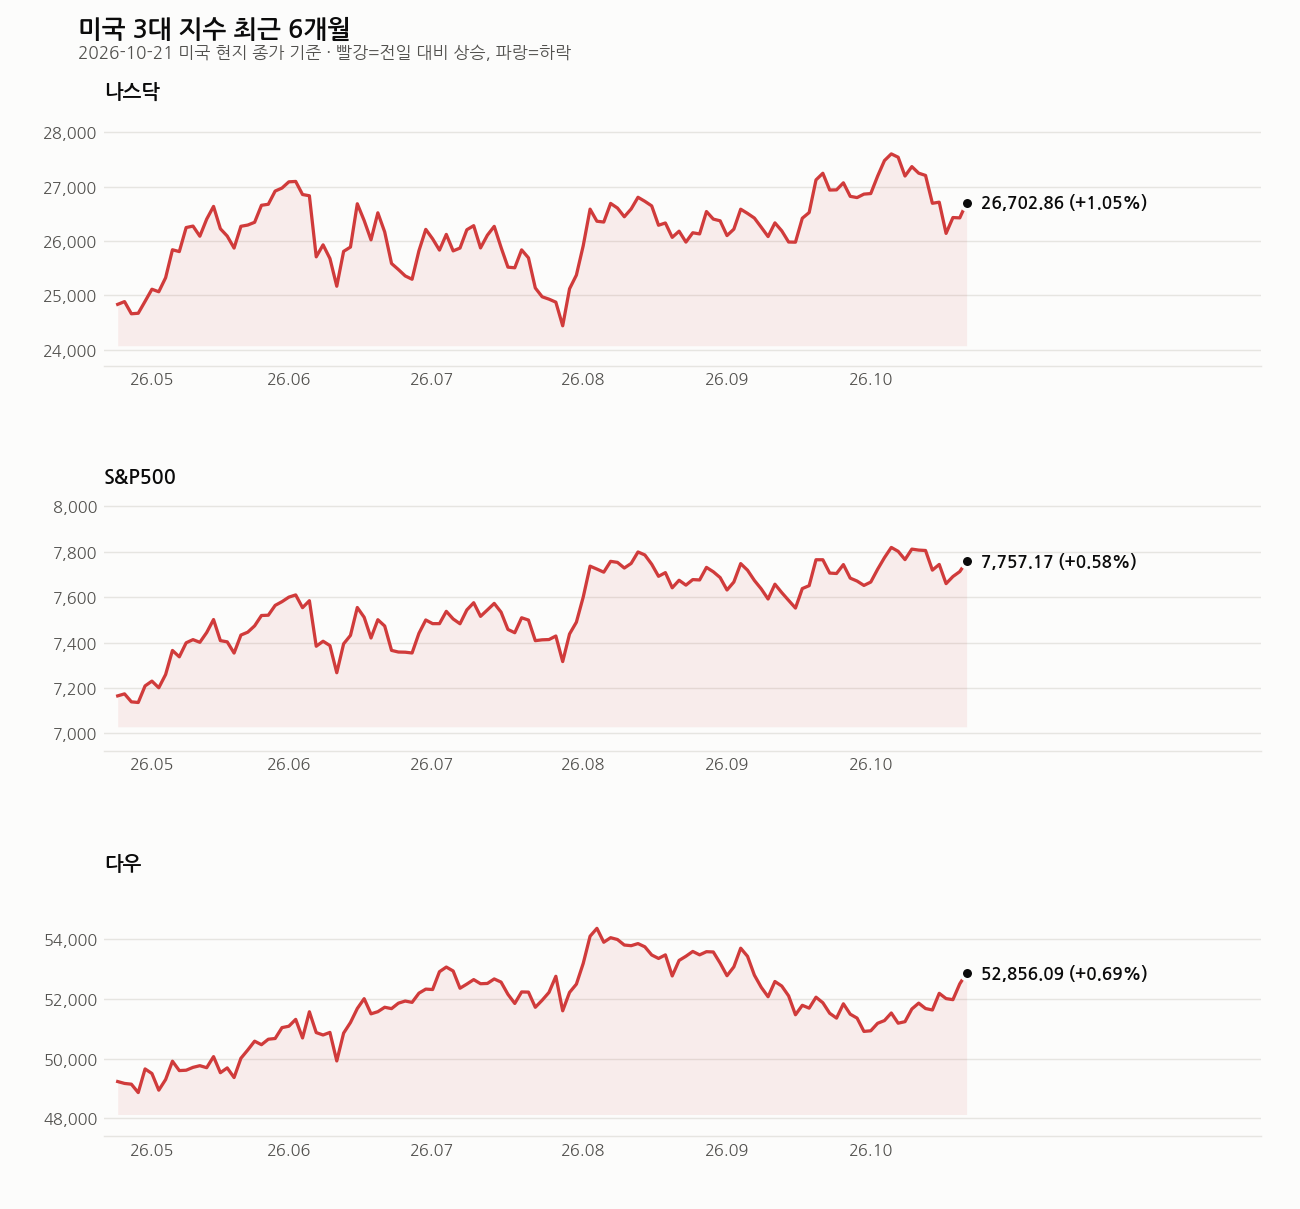
나스닥 +1.05%, S&P500 +0.58%, 다우 +0.69%. AI 관련주 중심으로 기술주가 지수를 끌어올렸다. 필라델피아 반도체지수가 +2% 뛰면서 반도체가 상승을 주도했고, 메타·테슬라 실적이 예상을 웃돌면서 AI 투자 수익성 우려를 걷어냈다.
다만 지수별로 자리가 다르다는 걸 짚어야 한다. 나스닥은 종가가 20일선보다 1.0% 아래에 있고 RSI는 47, 최근 1개월 수익률은 -0.9%다. 겉으로는 올랐지만 속은 아직 눈치보는 구간이다. 반면 다우는 RSI 78로 과열권에 진입했고 최근 1주 수익률만 2.4%다. 단기 과열 부담을 안고 가는 그림이다. S&P500은 1년 최고가 대비 1.1% 아래, RSI 58로 셋 중 가장 균형 잡힌 자리다.
유가는 브렌트유 배럴당 $109로 5개월 최고치를 찍었다. 미국 원유재고가 시장 예상보다 크게 줄면서 공급 우려가 겹쳤고, 중동 지정학 긴장(이란 후티 반군, 대사관 직원 귀환 명령)이 장 막판 상승폭을 깎아 먹었다. 20년물 국채 낙찰금리는 5.46%로 2020년 5월 이후 최고치다. 금리 부담이 여전히 살아있다는 신호로 본다. 러시아-우크라이나 평화협상 재개 소식은 긍정적이지만, 중동 리스크가 그걸 상쇄하는 혼조 장세였다.
미국 종목, 하나씩 본다
엔비디아 (NVDA)
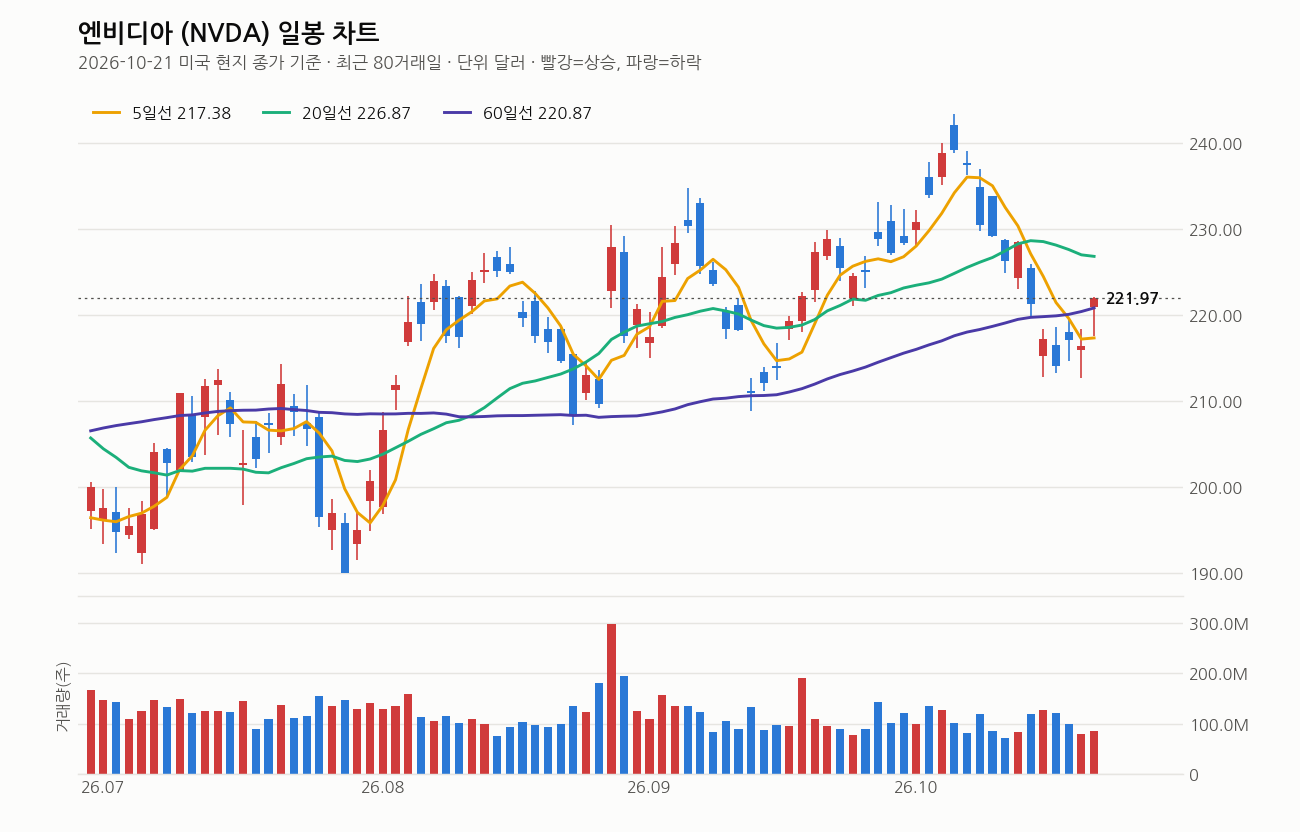
종가 $221.97, +2.54%. GTC 2026에서 차세대 플랫폼 베라 루빈 본격 생산, 데이터센터 전력 소비 30% 감소라는 구체적 기술 진전이 나왔다. 삼성전기와 패키지 기판 생산능력 3년간 2.5배 확대 협력까지 더해지며 생태계 확장이 뚜렷하다. 다만 숫자로 보면 아직 20일선 대비 2.2% 아래, RSI 41로 과열과는 거리가 멀다. 1년 최고가 대비는 8.8% 아래 자리다. 기술 스토리는 좋은데 가격은 숨고르기 중이라는 뜻이다. 중동 리스크가 장 막판 상승폭을 깎은 점도 기억해둬야 한다.
메타 (META)
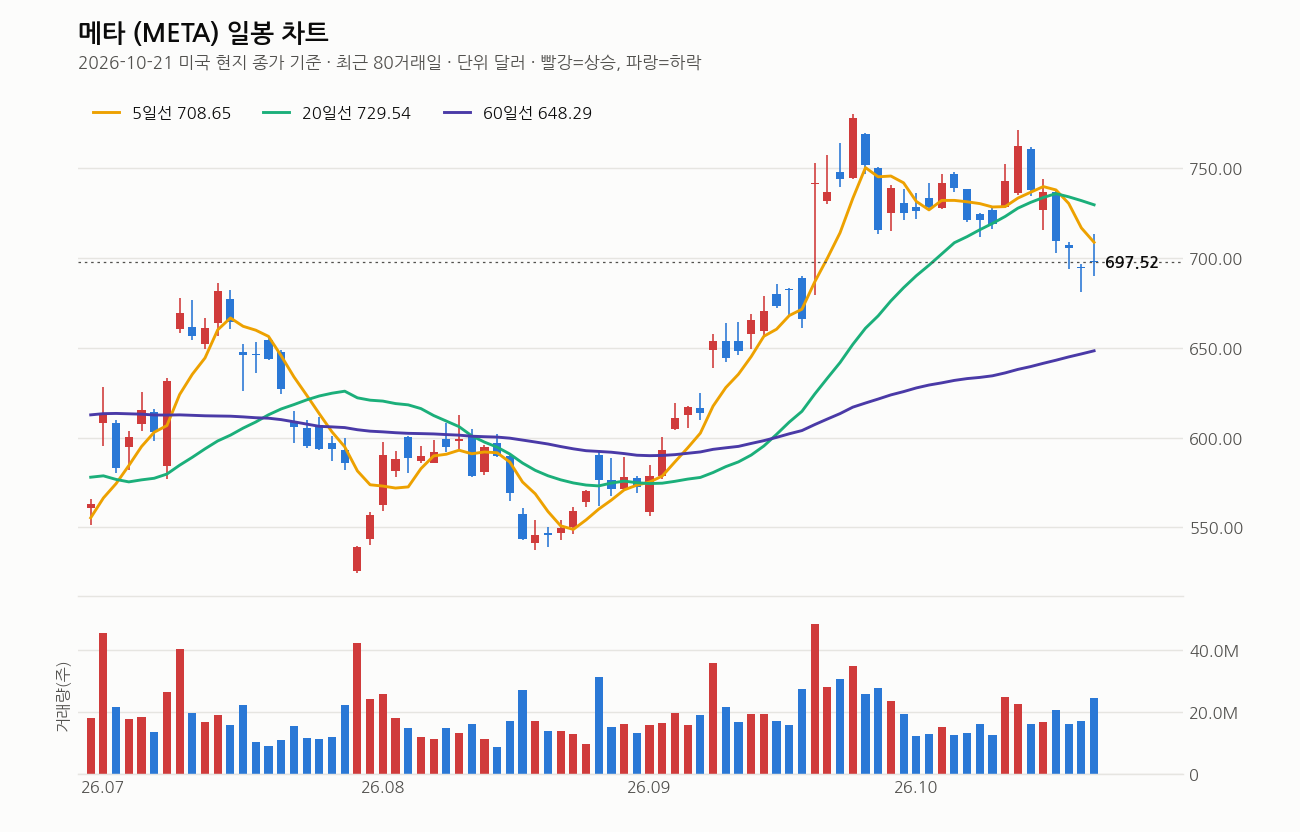
종가 $697.52, +0.47%. 3분기 매출 646억 달러, 주당순이익 3.83달러로 예상 상회했고 광고 매출도 26% 늘었다. 시간외에서는 추가로 더 오르는 분위기였다는데, 정규장 수치만 보면 아직 반영이 다 안 끝난 셈이다. 문제는 자리다. 20일선 대비 4.4% 아래, 최근 1개월 수익률 -6.3%, RSI 41. 실적은 좋은데 최근 한 달간 주가는 꽤 빠져 있었다는 얘기다. 99억 달러 규모 법률 비용이 영업이익을 눌렀다는 점도 변수다. 실적 서프라이즈가 하락 추세를 꺾을 수 있을지는 오늘 밤 반응을 더 봐야 한다.
테슬라 (TSLA)
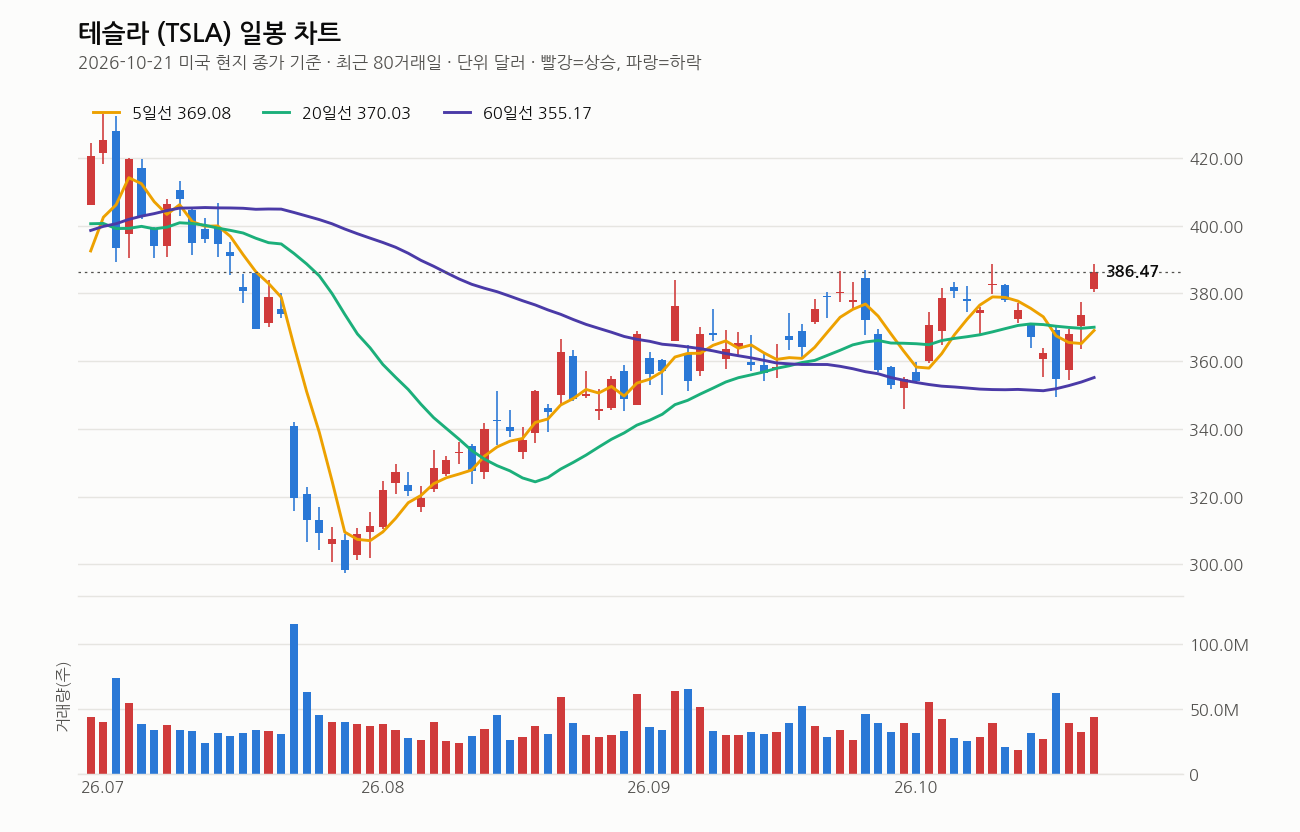
종가 $386.47, +3.41%. 5일선·20일선 모두 위에 있고 최근 1주 수익률만 5.3%, RSI 66으로 과열권 턱밑까지 왔다. FSD 구독 67% 급증, 옵티머스 로봇 생산 시작도 호재지만 시장이 더 주목하는 건 스페이스엑스 합병 검토다. JP모건이 목표가를 240달러에서 500달러로 크게 올렸다는 점이 주가를 밀어올린 핵심이다. 다만 1년 최고가 대비는 아직 22.5% 아래다. 실적 자체보다 합병 시나리오에 주가가 휘둘릴 수 있는 구간이라 변동성은 각오해야 한다.
마이크론 테크놀로지 (MU)
종가 $913.67, +1.96%. 향후 2년간 메모리 공급 부족을 자체 전망했고 HBM5 등 차세대 AI 메모리 준비도 진행 중이다. 그런데 가격은 이미 많이 식었다. 20일선 대비 9.4% 아래, 최근 1개월 수익률 -14.8%, RSI 26으로 침체권에 들어와 있다. 1년 최고가 대비는 27.2% 아래다. 펀더멘털 스토리와 주가 흐름이 따로 노는 전형적인 자리다. 침체권 RSI는 반등 가능성을 암시하지만, 추세 전환 신호가 아니라 단순 낙폭 과대일 수도 있다는 점을 조심해야 한다.
오늘 국내 장, 내가 볼 것
어제 코스피가 3% 상승하며 5,735선을 회복했고 반도체 투톱이 각각 5%대 올랐다. 두 달 만에 외국인 매수 사이드카까지 떴다. 간밤 메타·테슬라 실적 호조와 반도체 섹터 강세가 오늘도 이 흐름에 힘을 보탤 가능성이 높다고 본다.
다만 나는 어제 상승이 ‘진짜 추세 전환’인지 ‘단발성 반등’인지부터 확인하고 싶다. 외국인 수급이 반도체주로 들어왔지만 아직 연속성은 미확인 상태다. 지난주 낙폭을 다 회복하지도 못했다. 삼성전자·SK하이닉스는 7월 저점 지지 여부와 다음주 확정 실적에서 HBM3 등 고부가가치 제품 실적이 얼마나 나오는지가 관건이다. 10월 1~20일 반도체 수출이 222.5% 급증했다는 수치는 업황 반등의 근거로 볼 만하다.
우주항공·방위산업주도 눈여겨본다. 스페이스엑스 호실적과 테슬라 합병 소식에 우주항공주가 일제히 올랐고, 중동 평화 중재안 움직임으로 재건 수혜 기대가 건설·건설기계주로 번지고 있다. 전력기기 섹터(LS일렉트릭 등)는 북미 노후전력망 교체와 데이터센터 수요로 변압기 주문이 사상 최고 수준이라 펀더멘털은 견조하지만, 기술적으로는 이동평균선 이탈을 아직 회복 못 한 종목들이 있어 매수 타이밍은 따져봐야 한다. 원달러 환율이 1,325원까지 내려온 점도 외국인 수급에 우호적인 신호다.
조심해라
다우 RSI 78은 분명한 과열 신호다. 미국 쪽에서 단기 조정이 나올 수 있다는 걸 염두에 둬야 한다. 브렌트유 $109, 중동 지정학 리스크, 20년물 국채금리 5.46%까지 겹치면 변동성은 언제든 커질 수 있다.
국내도 마찬가지다. 어제 하루 3% 급등은 반가운 일이지만, 수급 연속성이 확인되기 전까지는 추격 매수를 자제하는 게 맞다. 11월 미국 중간선거, 미중 정상회담, 엔트로픽 IPO 등 굵직한 이벤트가 줄줄이 대기 중이라 11월부터 변동성이 커질 가능성이 높다. 분할 매수, 분할 매도 원칙을 지키고 손절 라인은 미리 정해놓고 들어가라. 과열 구간에서 몰빵하는 건 가장 위험한 습관이다. 비중 관리 없이 따라가면 반등의 끝에서 물리기 딱 좋은 시점이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
장 마감 후엔 적중 결과까지 그대로 공개합니다.


