현대건설, 9만원 초반 지지선에서 원전·실적 양쪽 다 쥔 자리
결론부터 말한다
- 역배열 구간에 RSI 23, 과매도권에서 9만원 초반 지지선 테스트 중이다
- 원전 모멘텀 조정은 끝물일 수 있고, 3분기 실적과 정비사업 수주는 숫자로 받쳐준다
- 다만 20일선이 10만 5천원대고 아직 하락 방향이다. 추세 전환은 아직 증명 안 됐다
내가 이 종목을 보는 이유
현대건설은 지금 두 가지 이야기가 겹쳐 있다. 하나는 원전이다. SMR, 해외 EPC 경쟁력, AI 데이터센터발 전력 수요 확대까지 테마 자체는 튼튼하다. 다른 하나는 본업이다. 주택 원가율 개선에 정비사업 수주까지 겹치면서 실적이 돌아서고 있다는 신호가 뚜렷하다.
내가 이 종목에 눈이 가는 이유는 단순하다. 테마주처럼 기대감만으로 오른 게 아니라, 실적이라는 바닥 받침이 있는 상태에서 조정을 맞았다는 점이다. 조정의 이유가 펀더멘털 훼손이 아니라 원전 모멘텀 소강이라면, 그 조정은 언젠가 기회가 될 수 있다. 다만 지금 당장 그 기회가 왔다고 단정하진 않는다.
핵심 포인트
- 3분기 영업이익이 전년 대비 106% 성장할 것으로 전망된다. 원자재 비용 하락이 마진 개선을 이끌고 있다
- 정비사업에서 12조 수주라는 기록을 썼다. 건설업 본업 경쟁력은 흔들리지 않았다
- 로이터발 보도로 현대건설과 삼성물산이 차세대 SMR 건설 파트너로 거론됐다. 2030년대 상용화 이야기까지 나온다
- 원전으로 이미 많이 오른 뒤 조정받은 구간이라는 시각과, 7월 저점과 현재 저점이 겹치는 지지선이라는 시각이 공존한다. 나는 이 지지선이 한 번은 테스트할 가치가 있다고 본다
차트로 본 현재 위치
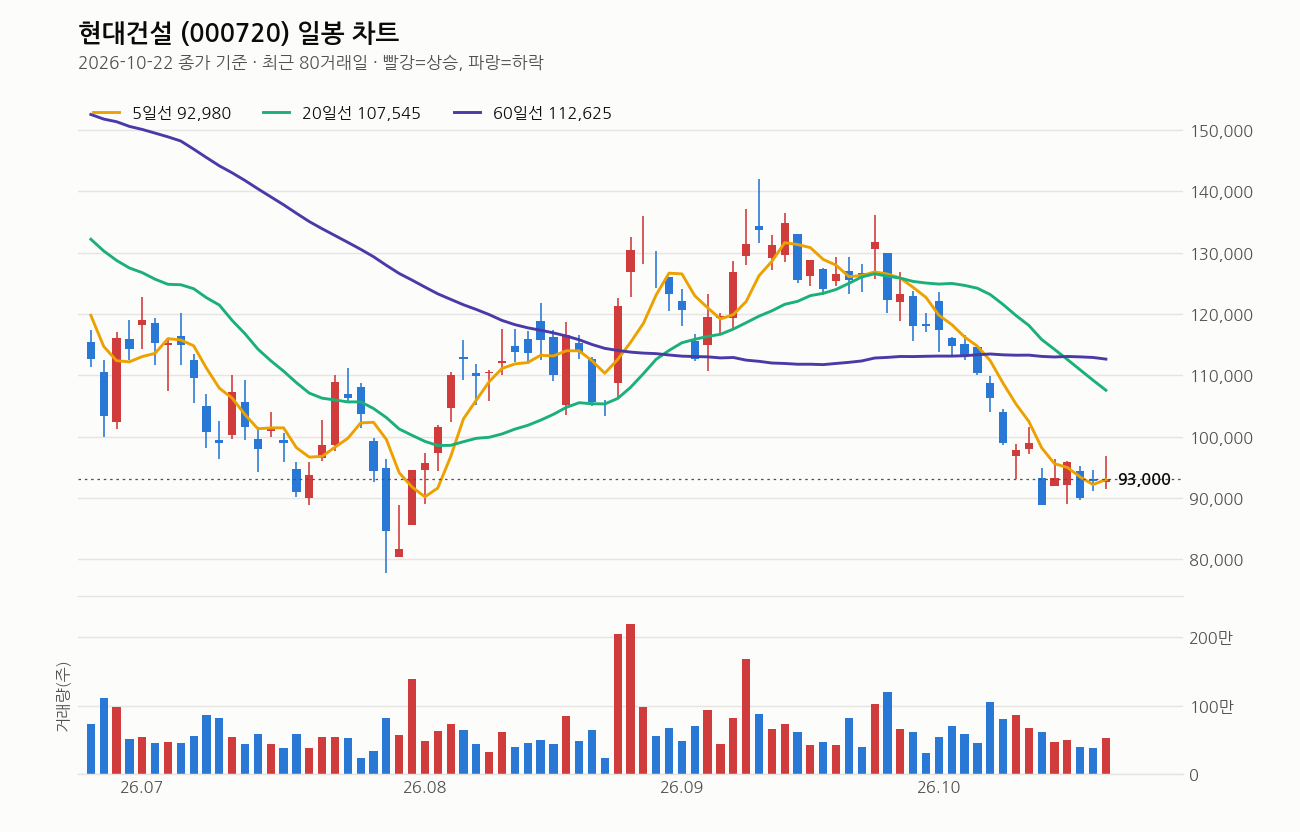
10월 22일 종가는 93,000원이다. 당일 고가 96,900원, 저가 91,500원을 오가며 변동폭이 컸다.
5일선(92,980원)은 종가와 거의 붙어 있지만, 20일선(107,545원)과 60일선(112,625원), 120일선(122,701원)은 전부 위에 있다. 전형적인 역배열이다. 20일선은 5거래일 전보다 더 내려왔다. 중기 추세는 아직 하락 방향을 유지하고 있다는 뜻이다.
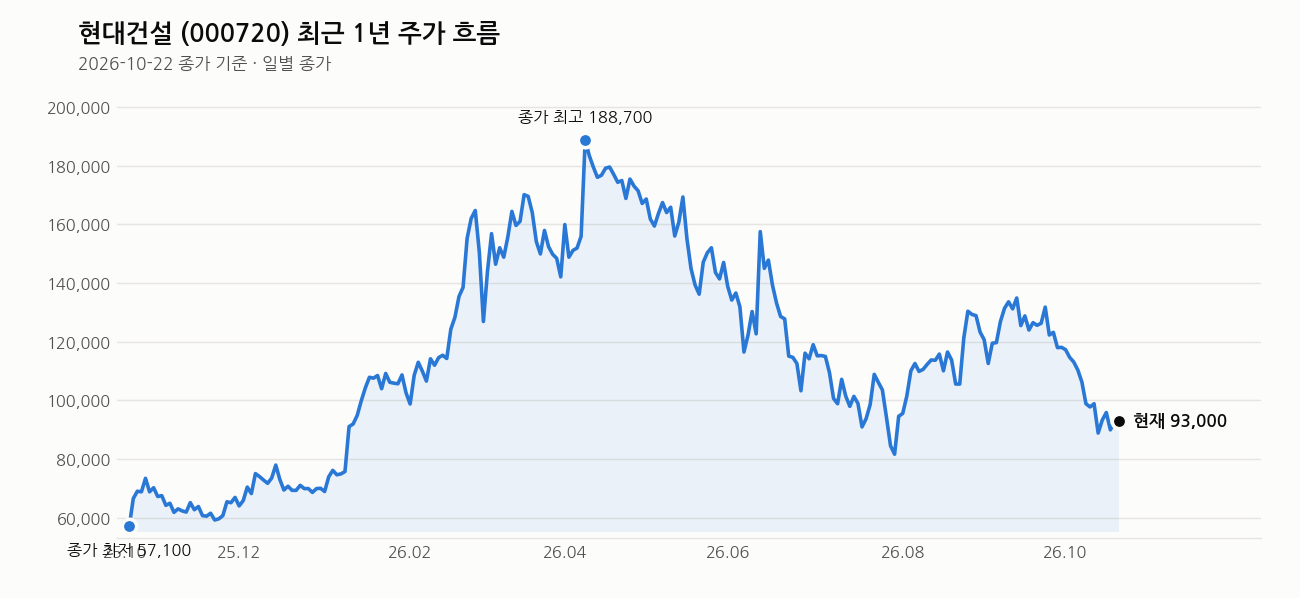
다만 최근 1주일 수익률은 +4.6%다. 최근 1개월 -26.0%, 3개월 -14.6% 급락 뒤에 단기 반등이 붙은 모양새다. 1년 최고가(198,400원) 대비는 53.1% 아래, 1년 최저가(56,800원) 대비는 63.7% 위에 있다. 롤러코스터를 탄 흔적이 고스란히 남아 있는 차트다.
RSI 14일 기준 23. 명백한 침체권이다. 거래량은 52만4천주로 20일 평균의 0.8배, 아직 반등에 거래량이 확실히 실리진 않았다. 과매도 반등 초입이지, 추세 전환을 선언할 자리는 아니다.
내가 보는 가격대
9만원 초반이 핵심이다. 7월 저점과 현재 저점(91,500원 근처)이 겹친다. 최근 20거래일 저가도 88,900원이니, 이 구간이 여러 번 테스트된 지지선이라는 뜻이다. 이 선이 뚫리지 않는 한 저가 매력을 논할 수 있는 자리다.
위로는 20일선 107,545원이 1차 저항이다. 여기까지만 돌아가도 현재가 대비 15% 가까운 거리다. 80만원 지지선 언급은 다른 단위(천주 단위 환산 전 가격 혹은 과거 기준)로 보이는데, 지금 주가 레벨에서는 9만원 초반 지지선이 가장 현실적인 기준선이다.
최근 뉴스 흐름
이번 주 뉴스는 두 갈래다. 하나는 SMR 파트너십 기대감이다. 로이터 보도를 인용해 삼성물산과 현대건설이 차세대 SMR 건설 파트너로 부상했다는 내용이 나왔다. 다른 하나는 실적과 수주다. 정비사업에서 12조원 수주 기록, 최고 실적 전망 보도가 이어졌다. 다만 중대재해 사고 건수에서 현대건설이 포스코이앤씨와 함께 최다 수준으로 거론된 점은 ESG 리스크로 계속 따라붙는 꼬리표다.
여기는 조심해라
역배열에 20일선이 아직 하락 중이라는 건 중기 추세가 살아있는 하락세라는 뜻이다. 반등 거래량이 평균 이하라는 점도 마음에 걸린다. 외국인 수급이 관건이라는 시각도 있다. 외인소진율 25.68%에서 추가 매도가 나오면 지지선도 쉽게 무너질 수 있다.
원전 모멘텀이 다시 식으면 추가 하락 가능성은 열려 있다. SMR이나 해외 EPC 수주는 기간이 걸리는 이야기다. 기대감만으로 버틸 구간이 아니라는 걸 명심해야 한다. 9만원 초반 지지선이 깨지면 손절 기준을 분명히 잡고, 비중도 절대 몰빵으로 가져가지 마라. 중대재해 이슈도 뉴스 흐름을 계속 체크할 요소다.
이 회사, 짧게 정리하면
현대건설은 시총 10조 3,561억원, PER 23.30배, 추정PER 20.76배로 밸류에이션이 점점 낮아지는 구간에 들어와 있다. PBR 1.13배로 자산가치 대비 과도한 프리미엄은 아니다. 배당수익률은 0.86%로 높은 편은 아니지만, 원전과 건설 본업 두 축을 동시에 가진 대형 건설사라는 포지션은 분명하다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 로이터 “삼성물산·현대건설, 차세대 SMR 건설 파트너로 부상…2030년대 상용화 속도 (더구루, 2026-10-22)
- 현대건설 최고 실적·삼성물산 첫 10조 눈앞…정비사업 기록 행진 (투데이신문, 2026-10-21)
- 현대건설 ‘정비사업 절대 강자’ 위용…12조 수주 새 기록 썼다 (데일리한국, 2026-10-21)
- (2026 아주경제 건설대상) 현대건설, 특화설계로 주거 품격 높인 힐스테이트 고덕엘리스트 (아주경제, 2026-10-21)
- 한화·현대건설 ‘포레나힐스테이트 진주’ 완판…21년 만의 신규 공급에 수요 집중 (녹색경제신문, 2026-10-21)
- 꼴찌 현대건설, 흥국생명 제압…천적 입증 (KBS 뉴스, 2026-10-21)
- 중대재해 보고 ‘건설사 쏠림’…현대건설·포스코이앤씨 6건씩 (시사저널, 2026-10-21)
- 포스코이앤씨·현대건설, 작년 이후 중대재해 사고 각 6건 ‘최다’ 오명 (ESG경제, 2026-10-21)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


