LG이노텍, 어닝쇼크에 RSI 18까지 떨어진 자리
결론부터 말한다
- 3분기 영업이익 반토막, 아틀라스 수주 실패까지 겹치며 역배열 전환 완성됐다
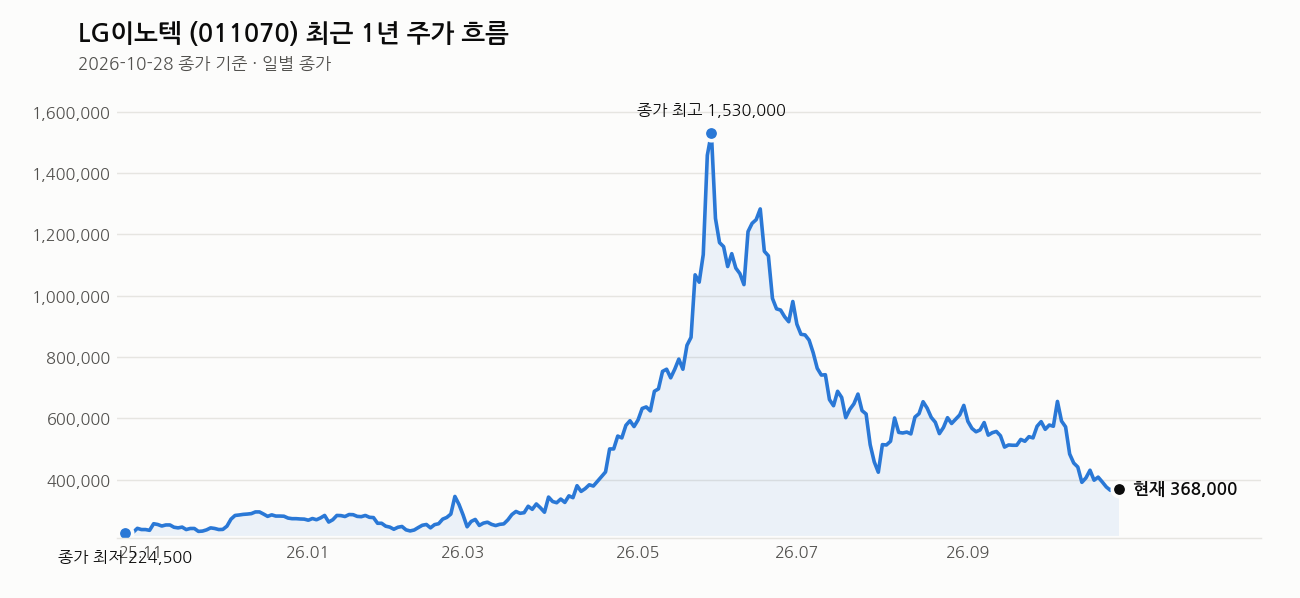
- 종가 368,000원, 1년 고점 대비 79.4% 빠진 자리. RSI 18은 극단적 침체권이지만 추세는 아직 하락이다
- 중장기 카메라·기판 스토리는 살아있다. 다만 지금은 바닥을 확인하는 구간이지 반등을 확신할 자리는 아니다
내가 이 종목을 보는 이유
이 종목은 지금 시장에서 가장 극적으로 망가진 대형주 중 하나다. 3분기 영업이익이 전년 대비 절반 넘게 줄었고, 그 와중에 기대했던 아틀라스 벨트체인 메인카메라 수주까지 현대모비스에 뺏겼다. 악재가 한 번에 몰린 전형적인 케이스다. 그런데 역설적으로 이런 자리가 내가 주목하는 이유다. 주가는 이미 1년 고점 대비 80% 가까이 빠져 있고, RSI는 18까지 내려와 있다. 시장이 패닉을 넘어선 수준으로 반응했다는 뜻이다. 나는 이런 종목을 “지금 사라”고 말하지 않는다. 다만 “지금부터는 바닥을 재는 작업을 해야 할 때”라고 본다.
핵심 포인트
- 3분기 영업이익 948억원, 컨센서스 절반 수준. 매출은 6조를 넘겼지만 수익성이 무너졌다
- 카메라 모듈 매출 비중이 78%에 달해 애플 아이폰 수요 둔화의 직격탄을 그대로 맞는 구조다
- 아틀라스 벨트체인 메인카메라 사업에서 제외된 건 미래 먹거리 하나가 날아간 사건이다. 가볍게 볼 악재가 아니다
- 반대로 중장기에서는 카메라·센싱 기술이 로봇, 자율주행, 테슬라 로봇택시 쪽으로 확장될 가능성이 있다. FCBGA 기판도 내년부터 AI 가속기 쪽 진출 여지가 있다
- 기관은 이미 순매도 상위권에 LG이노텍을 올려놨다. 수급이 아직 우호적이지 않다는 뜻이다
차트로 본 현재 위치
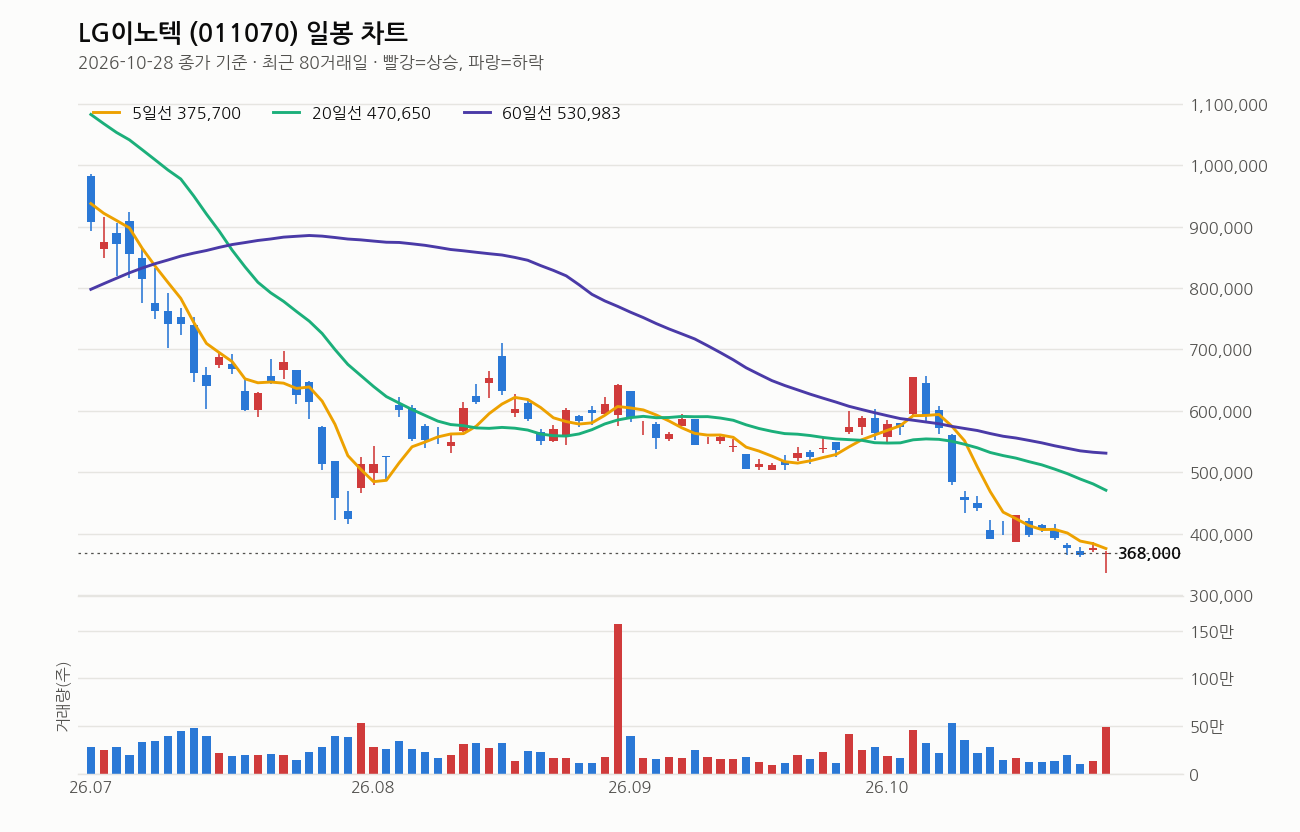
기준일 종가는 368,000원, 전일 대비 2.39% 하락했다. 당일 저가 335,500원까지 찍고 올라온 건 긍정적이지만, 5일선(375,700원)조차 뚫지 못하고 그 아래 머물러 있다. 20일선(470,650원), 60일선(530,983원), 120일선(706,550원) 모두 역배열로 완전히 꺾여 있고 20일선 방향도 여전히 하락이다. 즉 단기·중기·장기 추세 모두 아래를 보고 있는 상태다.
거래량은 직전 20일 평균의 2배로 실렸다. 이건 패닉성 매도와 저가 매수가 동시에 들어왔다는 신호로 읽는다. 1년 최고가(1,788,000원) 대비 79.4% 빠졌고, 1년 최저가(217,000원) 대비는 아직 69.6% 위에 있다. 즉 최악의 바닥은 아니지만 고점 대비로는 거의 절반 토막이 난 자리다.
RSI 14일이 18이다. 30 이하면 침체권으로 보는데 18은 그보다 훨씬 깊다. 기술적으로는 단기 반등이 나올 가능성을 열어둘 수준이다. 하지만 RSI 과매도는 “지금 싸다”는 신호일 뿐 “지금 바닥이다”는 확정이 아니다. 역배열 추세에서는 과매도가 더 깊게 갈 수도 있다는 걸 항상 염두에 둬야 한다.
내가 보는 가격대
목표가는 45만원, 손절가는 32만원으로 잡혀 있다. 현재가 368,000원 기준으로 목표가까지는 약 22% 위에 있고, 손절가까지는 약 13% 아래 있다. 거리상으로 손절 라인이 훨씬 가깝다는 걸 명심해야 한다.
최근 20거래일 고가가 657,000원, 저가가 335,500원이다. 지금 종가는 이 박스권의 하단 근처에 붙어 있다. 20일선이 470,650원이니 여기까지 올라와야 중기 추세 반전을 논할 수 있는데, 지금 자리에서는 아직 거리가 상당하다. “20일 입형선 구간”이라는 메모처럼 여기서 지지를 확인하려는 시도가 나올 수는 있지만, 그 시도가 성공할지는 봐야 안다.
최근 뉴스 흐름
오늘 쏟아진 뉴스는 결이 일관된다. 매출은 6조를 넘겼지만 영업이익이 53.4% 급감했다는 점, 증권가가 목표가를 줄줄이 하향 조정했다는 점, 3분기에 이어 4분기도 실적 부진이 이어질 거라는 전망까지 나왔다. 경쟁사인 삼성전기는 AI 수혜로 실적이 갈리는데 LG이노텍은 환율까지 겹악재로 작용했다는 비교 기사도 눈에 띈다. 다만 긍정적인 흐름도 섞여 있다. 산업부 장관이 구미 반도체 기판 공장을 직접 점검했고, 롯데이노베이트 등 12개 업체와 AI 커넥티드카 협력에 나섰다는 소식도 있다. 당장의 실적보다 미래 사업 쪽에서 정부와 업계가 LG이노텍의 기판·커넥티드카 역량에 관심을 두고 있다는 뜻으로 읽을 수 있다.
여기는 조심해라
지금 이 종목의 가장 큰 리스크는 애플 의존도다. 매출의 78%가 카메라 모듈이고, 그 수요가 아이폰 사이클에 묶여 있다. 아이폰 수요 부진이 길어지면 실적 반등 시점도 계속 밀린다. 증권가 목표가 하향이 이미 줄을 잇고 있다는 것도 가볍게 볼 신호가 아니다. 기판 사업은 경기 업체보다 움직임이 느려서 반등 속도 자체가 더딜 수 있다.
나는 역배열 구간에서 RSI 과매도만 믿고 들어가는 매매를 가장 경계한다. 분할 매수로 접근하더라도 반드시 손절가(32만원 선)를 지키는 원칙을 세워야 한다. 비중을 한 번에 싣지 말고, 20일선 회복 여부를 확인하면서 단계적으로 판단하는 게 맞다. 추세가 바뀌었다는 확신이 들기 전까지는 보수적으로 접근해야 한다.
이 회사, 짧게 정리하면
LG이노텍은 카메라 모듈, 기판, 센싱 부품을 만드는 애플 밸류체인 핵심 기업이다. 시가총액은 8조 7,095억원, PER은 13.13배, 추정PER은 10.93배로 실적 반등을 어느 정도 선반영한 밸류에이션이다. PBR은 1.37배로 자산가치 대비 큰 부담은 없는 수준이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 김정관 산업부 장관, LG이노텍 구미공장 방문…반도체 기판 생산현장 점검 By EBN (Investing.com 한국어, 2026-10-28)
- 삼성전기 ’AI 질주’ vs LG이노텍 ’환율 암초’…3Q 실적 희비 갈렸다 By EBN (Investing.com 한국어, 2026-10-28)
- LG이노텍 매출 6조 돌파에도 영업익 53.4% 급감 (자본시장뉴스, 2026-10-28)
- (오늘의 증권가 콜) LG이노텍, 셀트리온, HD현대일렉트릭, 한화오션, 에스티팜, 성광벤드 등 (한국경제, 2026-10-28)
- LG이노텍, 3분기 이어 4분기도 실적 부진 전망… 목표가↓-SK By 인포스탁데일리 (Investing.com 한국어, 2026-10-28)
- 롯데이노베이트, LG이노텍 등 12곳과 AI 커넥티드카 협력 By EBN (Investing.com 한국어, 2026-10-28)
- 한국투자증권 “LG이노텍, 3분기 수익성 악화.. 목표가 하향” (글로벌이코노믹, 2026-10-28)
- (특징주) LG이노텍, 영업익 반토막에 6% 하락…증권가 목표가 줄하향 (Chosunbiz, 2026-10-28)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


