한미약품, 바닥 다지며 반등하는 날 비만약이 터졌다
결론부터 말한다
- 실적은 부진했지만 R&D 선제 투입이 원인이고, 내일부터 국산 1호 비만약 ‘에페’ 처방이 시작된다.
- 20% 이상 저가 경쟁력을 내세운 비만약 출시 기대감에 오늘 하루 +5.81% 반등했지만, 여전히 역배열 구간이다.
- RSI 19는 침체권 바닥 신호지만, 기술적 반등과 추세 전환은 다른 얘기다. 비중 관리가 먼저다.
내가 이 종목을 보는 이유
한미약품은 오늘 오를 이유가 명확했다. 내일부터 위고비 대비 40% 저렴한 국산 1호 비만치료제 ‘에페’가 국내 처방에 들어간다. 가격은 13만 원대, 위고비·마운자로 대비 확실한 가격 경쟁력을 내세운다. 거기에 283억 원 규모 자사주 소각 결정까지 겹쳤다. 3분기 영업이익이 전년 대비 31% 줄며 컨센서스를 하회했는데도 주가가 오른 건, 시장이 이 실적 부진을 이미 아는 악재로 보고 있다는 뜻이다.
나는 이 종목을 “실적 vs 모멘텀” 싸움으로 본다. 지금은 모멘텀이 이기고 있다.
핵심 포인트
- 3분기 영업이익 378억 원, 전년 대비 31% 감소. 중국 자회사(북경한미) 부진이 주원인이고, R&D 비용 선제 투입도 한몫했다. 매출은 3,774억 원.
- 내일부터 ‘에페’ 국내 처방 개시. 위고비·마운자로 대비 40% 저가 경쟁력이 핵심 무기다.
- 3중작용제 개발 중이고, 근손실 방지·지방 감소 병행 치료제 임상도 진행형이다. 여기서 라이선스 아웃 기대감이 따라붙는다.
- 283억 원 자사주 소각은 3월 주주환원 정책의 후속 조치다. 악재 속에서도 주주가치 관리 의지는 보여준 셈이다.
- 로수젯 이후 차세대 성장 품목 4종도 거론되고 있다. 비만약 하나에만 거는 그림은 아니다.
차트로 본 현재 위치
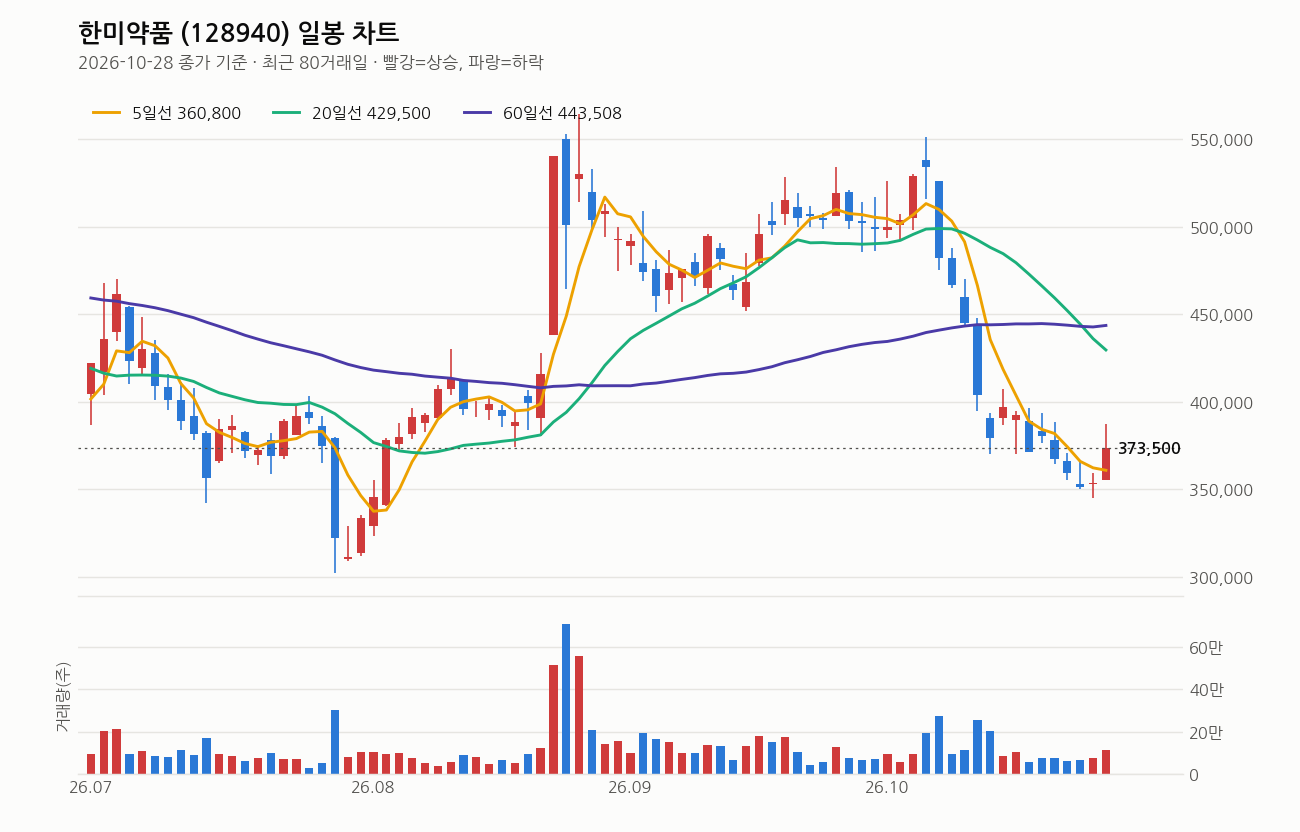
종가는 373,500원, 전일 대비 +5.81% 올랐다. 당일 고가 387,500원까지 찍고 355,000원 저가도 지나왔으니 변동성 자체가 크다는 뜻이다.
이동평균선은 5일(360,800원) < 20일(429,500원) < 60일(443,508원) < 120일(433,658원) 순의 역배열이다. 종가는 5일선 위로는 겨우 올라왔지만 20일선보다 13%, 60일선보다 15.8% 아래다. 20일선은 5거래일 전보다 하락 중이라 중기 추세는 아직 꺾인 상태다. 한 번의 반등으로 역배열이 풀리는 건 아니다.
거래량은 112,716주로 20일 평균의 1.0배 수준이다. +5.81% 반등 치고는 거래량이 터졌다고 보기 어렵다. 힘이 실린 양봉이라기보단 숏커버성·저가 매수세로 보는 게 맞다.
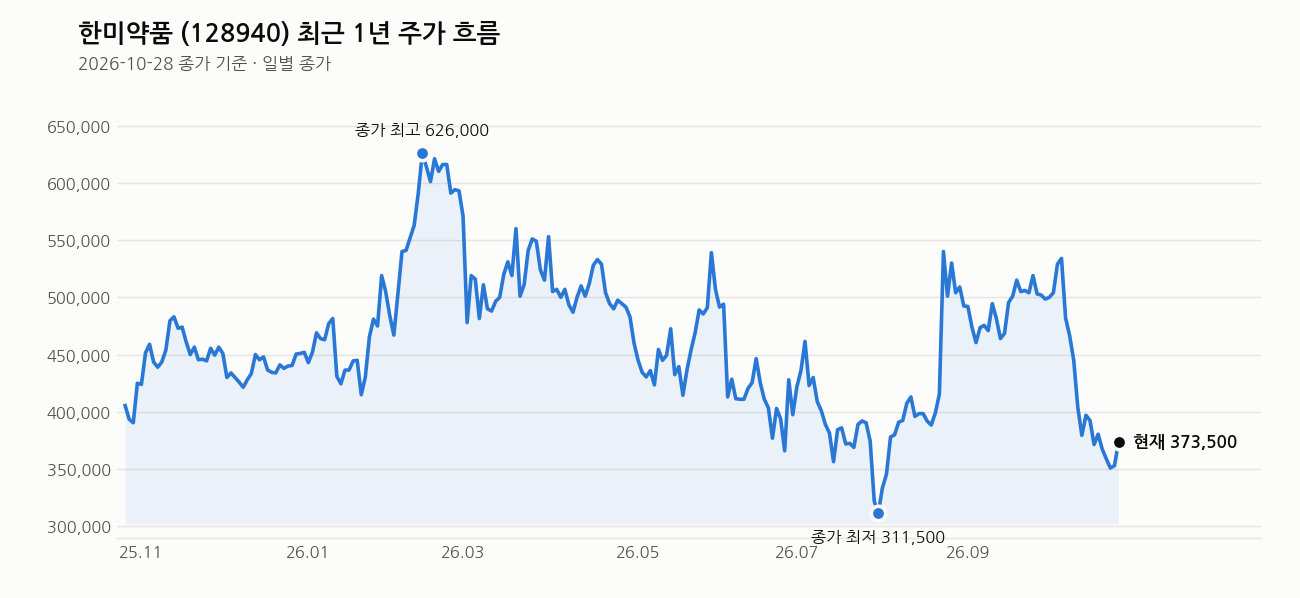
1년 최고가 647,000원 대비 42.3% 아래, 최근 1년 최저가 302,000원 대비는 23.7% 위에 있다. 최근 1개월 수익률이 -25.7%로 크게 밀렸다가 오늘 반등 하루 나온 자리다. RSI(14일)는 19로 침체권 깊숙이 들어가 있다. 기술적으로 과매도 반등이 나올 자리는 맞지만, 추세가 바뀐 증거는 아직 없다.
내가 보는 가격대
345,000원이 최근 20거래일 저가다. 여기를 깨지 않고 버티는 게 1차 방어선이다. 위로는 20일선 429,500원이 저항이고, 그 위에 최근 20거래일 고가 551,000원이 있다. 지금 자리는 20일선과 60일선 사이 저항대를 다시 뚫어야 흐름이 바뀌는 구간이다. 345,000원 지지가 흔들리면 비중을 줄이는 게 맞고, 429,500원 부근을 돌파하는지 거래량과 함께 확인하는 게 다음 체크포인트다.
최근 뉴스 흐름
오늘 뉴스는 세 갈래다. 첫째, 3분기 실적 부진과 북경한미 부진이 컨센서스를 하회했다는 소식이다. 둘째, 내일부터 처방 들어가는 ‘에페’가 위고비·마운자로와 맞서는 반값 공세라는 점이 부각됐다. 셋째, 로수젯 이후 2030 차세대 성장 품목 4종 낙점, 심혈관계 통합 관리 제시 등 중장기 파이프라인 기사도 같이 나왔다. 여기에 경영권 분쟁 관련 보도도 함께 걸려 있어, 실적·신약·지배구조 이슈가 동시에 맞물린 하루였다.
여기는 조심해라
중국 사업 부진이 언제 끝날지 아직 안 보인다. 비만약도 출시가 임박했을 뿐 실제 처방 실적과 매출 반영까지는 시간이 걸린다. 성능 비교에서 경쟁약 대비 우위를 증명해야 하는 숙제도 남아있다. 바이오 섹터 전반이 약세일 때는 개별 호재가 나와도 주가 반응이 제한적일 수 있다는 점도 염두에 둬야 한다. 역배열 종목은 기술적 반등이 추세 전환으로 이어지지 않는 경우가 훨씬 많다. 345,000원 저가 이탈 여부를 손절 기준으로 삼고, 분할 접근과 비중 관리는 필수다.
이 회사, 짧게 정리하면
한미약품은 시가총액 4조 7,849억 원, PER 22.05배, 추정PER은 15.51배로 내려간다. PBR은 3.38배로 바이오 업종 치고 낮은 편은 아니다. 로수젯 등 기존 제품에 비만치료제라는 새 성장축을 더하려는 국내 대표 제약사 중 하나다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (한미약품 분쟁-신동국과 백기사들㊤) ‘최현만·황상연·안종균’ 역할 주목 (시사저널e, 2026-10-28)
- 위고비·마운자로 맞서는 한미약품 ‘에페’···시장 판도 바꿀까 (서울파이낸스, 2026-10-28)
- 한미약품, 스타틴·에제티미브 활용 심혈관계 통합 관리 제시 (청년의사, 2026-10-28)
- 한미약품, 3분기 영업익 378억원…전년 대비 31% 감소 (뉴스1, 2026-10-28)
- 한미약품, 3분기 매출 3774억…한미사이언스 3629억 (중소기업신문, 2026-10-28)
- 한미약품, 3분기 실적 컨센서스 하회…북경한미 부진 지속 By 알파경제 alphabiz (Investing.com 한국어, 2026-10-28)
- 1호 K비만약 ’에페’ 출격 초읽기…한미약품, ’반값’ 공세로 판 흔든다 By EBN (Investing.com 한국어, 2026-10-28)
- ‘로수젯 다음은?’ 한미약품, 2030 차세대 성장 품목 4종 낙점 (약사공론, 2026-10-28)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


