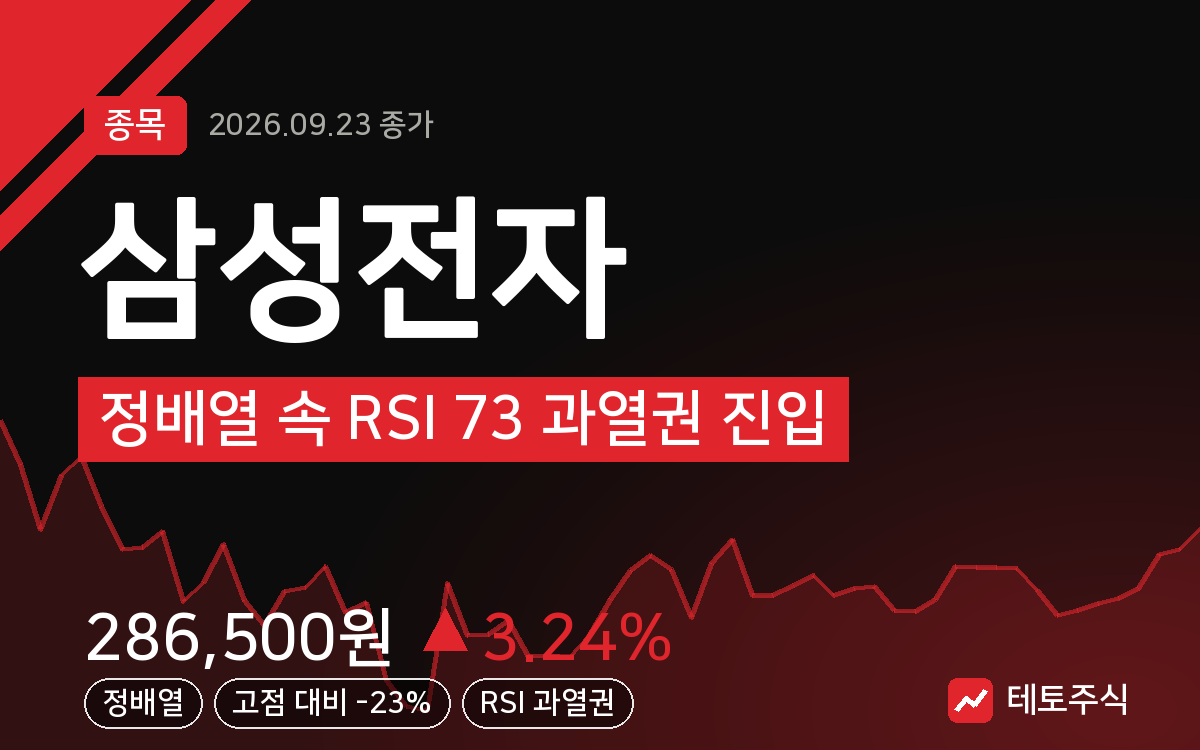
삼성전자, 정배열 속 RSI 73 과열권 진입
결론부터 말한다
- 5일선이 20일선 위, 20일선이 60일선 위인 정배열이다. 최근 1주 +13%, 1개월 +9.6% 급등 뒤에 RSI 73까지 올라온 과열권이다.
- 반도체 호황과 AI 메모리 수요가 상승의 본체다. 다만 3개월 수익률은 여전히 -11.3%로, 지금 오른 만큼 그 전에 빠졌던 자리라는 걸 잊지 마라.
- 좋은 회사와 좋은 자리는 다른 얘기다. 변동성 큰 시황산업이니 비중과 손절선부터 정하고 접근해라.
내가 이 종목을 보는 이유
지금 삼성전자를 끌어올리는 힘은 명확하다. AI 메모리 수요 증가, HBM과 NAND 같은 초고성능 반도체 제품군의 강세다. 반도체는 대한민국 수출의 핵심이고, 그 중심에 삼성전자가 있다. 이 흐름 자체는 부정하지 않는다.
다만 나는 이 종목을 “묻지마 우량주”로 보지 않는다. 반도체는 전형적인 시황산업이다. 사이클 탈 때는 화끈하게 오르고, 꺾일 때는 그만큼 빠진다. 좋은 회사라는 것과 변동성이 낮다는 것은 전혀 다른 얘기다. 지금 오른 만큼 언젠가 조정도 온다는 전제를 깔고 봐야 한다.
핵심 포인트
- 5일·20일·60일선 정배열, 20일선도 5거래일 전보다 방향을 위로 틀었다. 단기·중기 추세 모두 우상향이다.
- 종가 286,500원은 20거래일 고가와 정확히 같은 가격이다. 신고가 경신 흐름이란 뜻이고, 그만큼 부담도 같이 올라간다는 뜻이다.
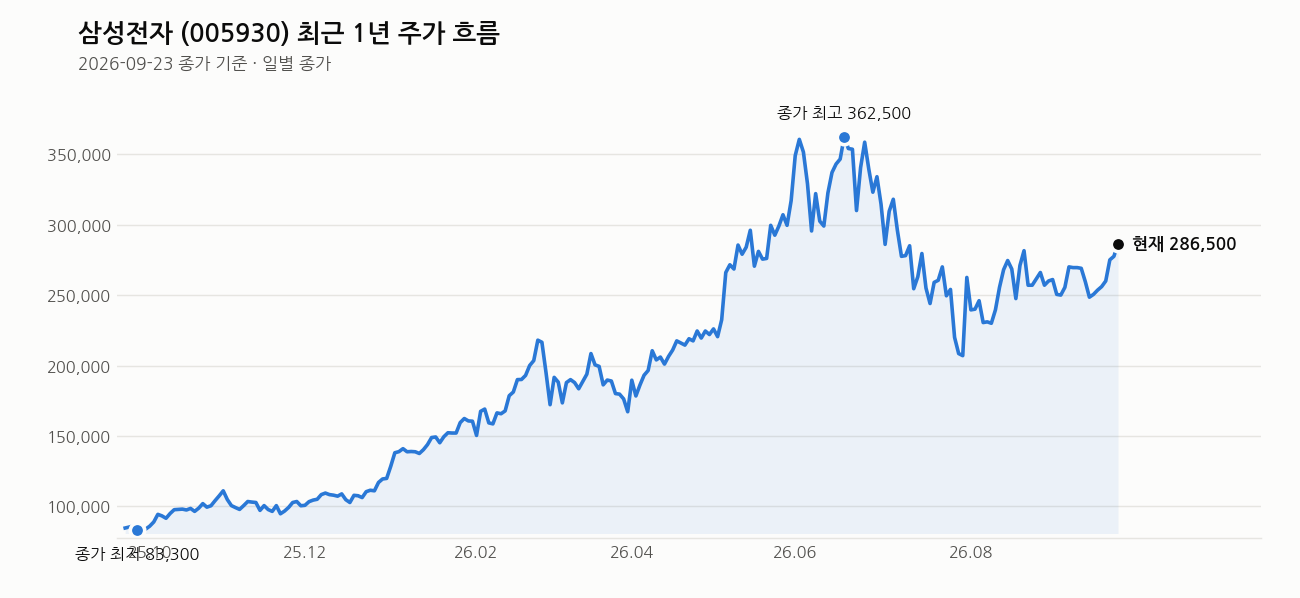
- 최근 1년 최고가 374,500원 대비 23.5% 아래, 반대로 1년 최저가 82,400원 대비는 247.7% 위다. 저점에서는 이미 세 배 넘게 뛴 자리라는 걸 기억해야 한다.
- 거래량은 직전 20일 평균의 1.2배 수준이다. 폭발적인 거래량 실린 상승은 아니고, 완만하게 힘이 붙는 모양이다.
차트로 본 현재 위치
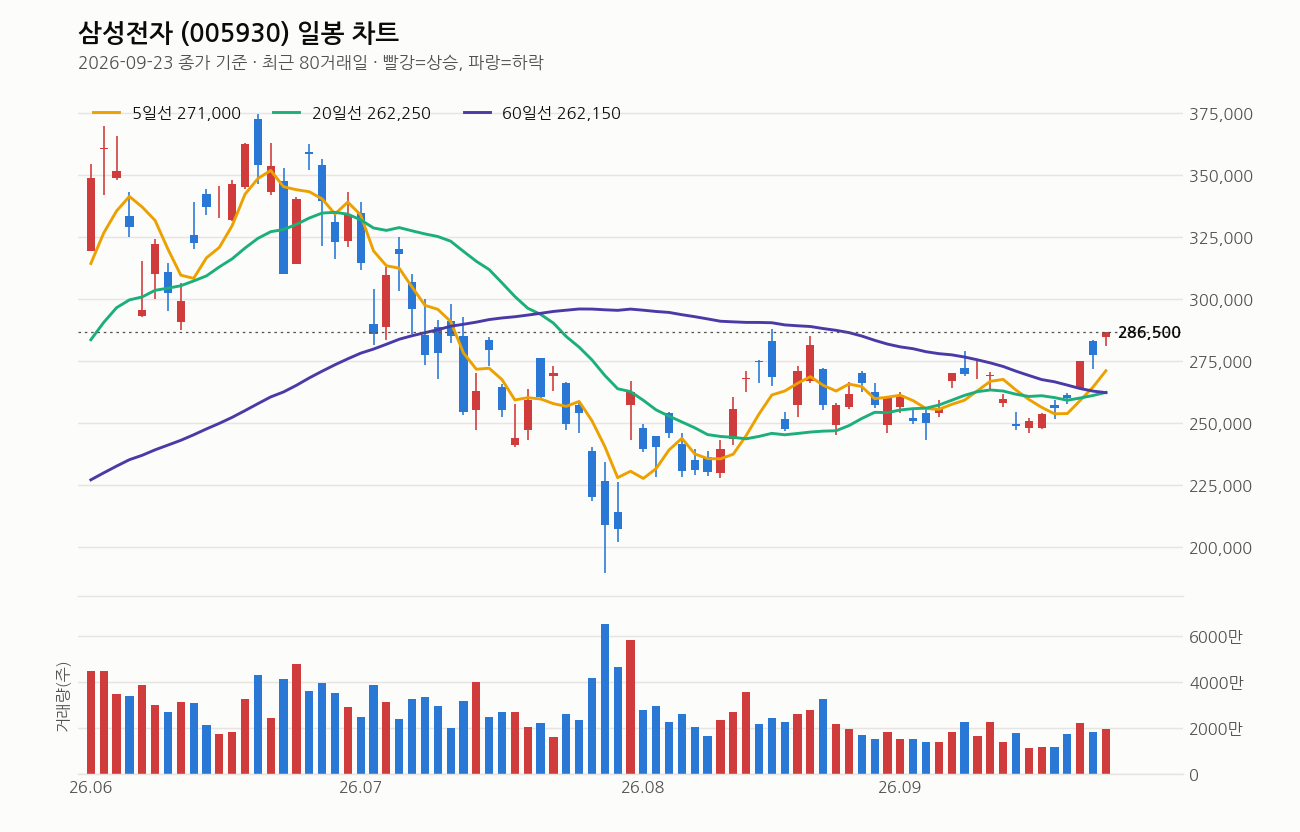
2026년 9월 23일 종가 286,500원 기준으로 본다. 전일 대비 +3.24% 상승 마감했고 당일 고가와 종가가 같다. 이동평균선은 5일 271,000원 > 20일 262,250원 > 60일 262,150원으로 정배열이 뚜렷하고, 종가는 이 모든 선 위 7~9%대에 떠 있다. 120일선(267,778원) 대비로도 7.0% 위니 중장기 추세까지 다 상승 쪽으로 정렬됐다.
문제는 속도다. RSI(14일)가 73으로 과열권 진입이다. 최근 1주 +13%라는 숫자가 이걸 뒷받침한다. 단기간에 너무 빨리 올라온 자리라는 뜻이다. 20일선(262,250원)까지 내려오면 9.2% 조정이라는 계산이 나오는데, 이 정도 되돌림은 정배열 추세 안에서도 충분히 나올 수 있는 흐름이다. 지금은 “추세는 살아있지만 속도 조절이 필요한 자리”로 본다.
최근 뉴스 흐름
목표주가를 두고 시장 시각이 크게 엇갈린다. “63만원 간다”는 쪽과 “27만원 하락”을 보는 쪽이 동시에 나온다. 이 정도 온도차가 있다는 자체가 지금 주가가 밸류에이션 논쟁의 한복판에 있다는 신호다. 나는 이런 양극단 전망이 붙을 때일수록 숫자보다 내 리스크 관리 기준을 먼저 세우라고 말한다.
배당 관련해서는 28일 기준 배당을 챙기려는 움직임이 뉴스로 잡힌다. 배당수익률 자체는 0.58%로 높은 편은 아니라서, 배당만 보고 들어갈 자리는 아니다.
반도체 부문 특별성과급이 1인당 6억원대라는 얘기가 이달 말 발표를 앞두고 계속 나온다. 성과급 규모 자체가 반도체 사업부의 실적 개선 강도를 짐작하게 하는 대목이다. 동탄 등 반도체 벨트 지역 부동산 얘기까지 뉴스에 엮이는 걸 보면, 지금 이 호황 사이클에 대한 시장 관심이 얼마나 뜨거운지 알 수 있다.
여기는 조심해라
반도체는 시황산업이다. 지금처럼 좋을 때는 한없이 좋아 보이지만, 사이클이 꺾이면 낙폭도 크다. RSI 73에 최근 1주 +13% 급등까지 겹친 자리에서 추격 매수는 신중해야 한다. 특히 고령 투자자거나 변동성에 취약한 자금이라면 이런 종목 비중은 낮춰서 가져가는 게 맞다. 목표주가가 63만원부터 27만원까지 갈리는 상황 자체가 불확실성의 크기를 보여준다. 진입한다면 분할로 접근하고, 20일선(262,250원) 이탈 여부를 손절 기준선 중 하나로 삼아라. 비중 관리 없이 몰빵하는 순간 시황산업의 변동성을 온몸으로 맞게 된다.
이 회사, 짧게 정리하면
시가총액 1,674조원대의 코스피 대장주다. PER 12.85배지만 추정PER은 5.98배로, 시장은 내년 실적 개선을 상당히 크게 반영하고 있다. PBR 3.33배, 배당수익률 0.58%로 배당보다는 성장과 사이클 베팅에 가까운 종목이다.
관련 기사
- “63만원 간다” VS “27만원 하락”…삼성전자 목표주가 온도차 (edaily.co.kr, 2026-09-25)
- “1000주면 460만원”…삼성전자, 28일 배당 막차 타볼까(김미정의 머니태그) (v.daum.net, 2026-09-25)
- (속보) 삼성전자 반도체 직원 ‘성과급 6억’ 받나…이달 말 기준 공개 (KBC광주방송, 2026-09-24)
- 삼성전자 DS 특별성과급 9월말 발표…1인당 6억원대 보상 전망 (v.daum.net, 2026-09-24)
- 삼성전자 ‘5억 대출’에 들썩이는 동탄…30대 집 사러 몰렸다 (한경매거진&북, 2026-09-24)
- 삼성전자 성과급 세부안 추석 연휴 뒤 공개 (KBS 뉴스, 2026-09-24)
- 삼성전자, 반도체 부문 성과급 세부안 이달 말 공개 (연합뉴스TV, 2026-09-24)
- 삼성전자 냉장고 업데이트에 먹통…”긴급 복구 중” (연합뉴스TV, 2026-09-24)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.