하이브, 60% 빠진 자리에서 11월 3일 실적이 분수령이다
결론부터 말한다
- 2월 고점 대비 60% 넘게 빠졌고, 하락 원인은 회사 문제가 아니라 중동 리스크라는 외부 변수다.
- BTS 투어 수익이 3분기부터 반영되고 저연차 아이돌 글로벌 성과까지 겹쳐 11월 3일 실적이 분기점이다.
- 120일선 19만5000원까지는 기술적 저항이니, 거기 닿으면 비중 일부 정리하고 넘어가는 게 맞다.
내가 이 종목을 보는 이유
하이브는 지금 ‘실적 문제’로 빠진 종목이 아니다. 3월부터 시작된 중동 리스크가 시장 전체를 흔들면서 같이 끌려 내려온 케이스다. 나는 이 구분을 중요하게 본다. 회사 펀더멘털이 망가져서 빠진 종목과, 외부 충격으로 밀린 종목은 접근법이 다르다. 전자는 피해야 하고 후자는 리스크가 완화될 때 되돌림이 크게 나올 수 있다.
BTS 해외 투어 수익이 3분기부터 매출에 잡히기 시작한다. 여기에 코르티스, 캐치아이 같은 저연차 아이돌이 빌보드 차트에 진입하고 앨범 판매 500만장을 찍을 정도로 티켓 파워를 키웠다. 저연차 아이돌이 흥행하면 기획사가 가져가는 로열티·구매 비율이 커지는 구조다. 이게 수익성 개선으로 바로 연결된다는 점에서 11월 3일 실적 발표를 주목할 수밖에 없다.
핵심 포인트
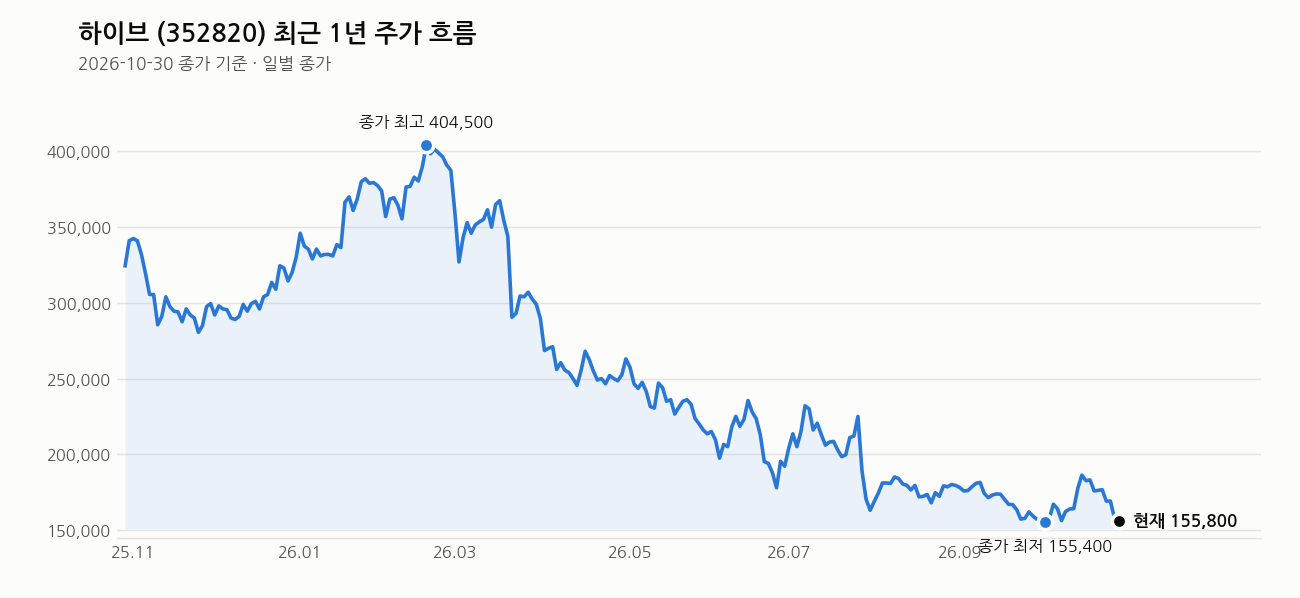
- 2월 고점 40만원대에서 현재 15만원대까지 60% 이상 하락. 하락 원인은 중동 리스크, 회사 자체 문제 아님.
- BTS 해외 투어 매출 3분기 반영 시작, 영업이익 증가 예상.
- 저연차 아이돌 글로벌 흥행으로 로열티 수익 구조 개선 중.
- 11월 3일 실적 발표 예정, 양호한 결과 기대되는 상황.
- 중동 리스크 완화 시 눌려 있던 만큼 반등 탄력이 클 수 있는 자리.
차트로 본 현재 위치
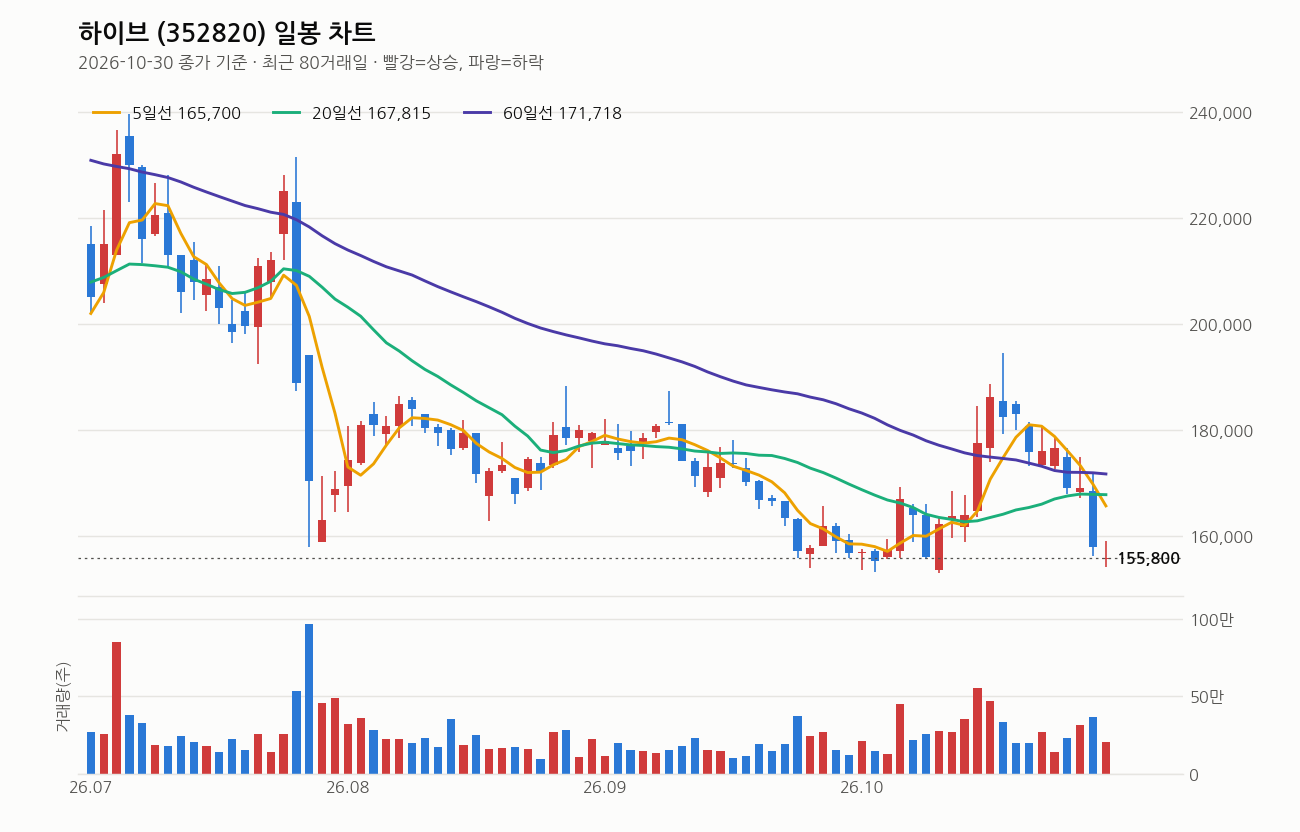
10월 30일 종가 15만5800원, 전일 대비 -1.39%다. 당일 고가 15만9100원, 저가 15만4200원으로 변동성은 크지 않았다.
이동평균선은 5일선 16만5700원, 20일선 16만7815원, 60일선 17만1718원, 120일선 19만3432원 순으로 완전한 역배열이다. 120일선과는 19.5%나 떨어져 있다. 다만 20일선 방향이 5거래일 전보다 올라오고 있다는 점은 짚어야 한다. 단기 바닥을 다지는 신호로 볼 수 있다.
거래량은 20만6468주로 직전 20일 평균의 0.7배에 그친다. 거래량이 실리지 않은 하락이라는 건, 매도 압력이 격렬하지는 않다는 뜻이다. 다만 반대로 보면 반등에도 아직 힘이 실리지 않았다는 뜻이기도 하다.
1년 최고가 40만5500원 대비 61.6% 아래, 반대로 1년 최저가 15만3000원 대비는 1.8% 위다. 최근 1주 수익률 -11.5%로 단기 낙폭이 꽤 크다. RSI는 50으로 과열도 침체도 아닌 중립 구간이다. 결론적으로 지금은 저점 부근에서 방향을 탐색하는 자리다. 역배열은 아직 풀리지 않았으니 추세 전환을 확신할 단계는 아니다.
내가 보는 가격대
120일선이 19만5000원 부근이다. 현재가 15만5800원에서 여기까지는 약 25% 거리다. 짧지 않은 구간이다. 최근 20거래일 고가가 19만4500원이었다는 걸 보면, 19만5000원은 최근 한 달 박스권 상단과도 거의 일치하는 자리다.
나는 이 가격이 오면 전량 정리가 아니라 비중 10% 정도만 덜어내고 넘어가라고 본다. 중동 리스크가 완화되는 국면이라면 여기서 더 올라갈 힘이 남아있을 수 있고, 그 힘을 다 버리기엔 아깝기 때문이다. 다만 20일선(16만7815원), 60일선(17만1718원)을 차례로 넘어서는지부터 확인하고 판단해야 한다. 지금 자리에서 19만5000원까지 바로 직행할 거라는 기대는 접어두자.
최근 뉴스 흐름
글로벌 공연 사업 확대로 실적이 고공행진 중이라는 보도가 나왔다. 신예 아이돌이 대학가 투어를 돌고, 보이그룹이 국경을 넘는 협업을 이어가는 등 콘텐츠 라인업은 활발하게 돌아가고 있다. 두나무 지분 관련 기사도 있는데 이건 재무적 이슈로 가볍게 보고 넘어갈 부분은 아니다.
다만 민희진 측 전 어도어 부대표의 내부자료 무단 반출 기소 건이 연이어 보도됐다. 벌금 500만원 약식기소로 사안 자체의 강도는 크지 않아 보이지만, 하이브-어도어 갈등 이슈가 다시 수면 위로 올라왔다는 점은 부담이다. 이런 뉴스는 실적과 무관하게 주가 심리에 노이즈를 줄 수 있다.
여기는 조심해라
이 종목은 테마주적 성격이 강하게 작동하고 있다. 중동 리스크가 다시 불거지면 실적과 무관하게 추가로 눌릴 수 있다. 역배열이 아직 풀리지 않은 상태라는 점도 잊지 말아야 한다. 20일선 방향이 돌아섰다고 해서 추세 전환으로 단정하면 안 된다.
11월 3일 실적이 잘 나온다고 해서 주가가 즉각 반응한다는 보장도 없다. 시장 전반의 분위기, 중동 리스크의 완화 여부가 더 큰 변수로 작동할 수 있다. 어도어 관련 법적 이슈가 추가로 확대되는지도 지켜봐야 한다. 진입한다면 분할로 접근하고, 120일선 도달 시 일부 정리라는 원칙을 세워놓고 움직여라. 손절선 없이 들어가는 건 금물이다.
이 회사, 짧게 정리하면
하이브는 BTS를 비롯해 다수의 글로벌 아이돌을 보유한 엔터테인먼트 기획사다. 시가총액은 6조 7160억원, PBR 1.92배, 추정PER 40.55배 수준이다. EPS는 -8743원으로 최근 손실을 기록했지만 추정EPS는 3842원으로 턴어라운드를 바라보는 구간이다. 배당수익률은 0.32%로 낮은 편이라 배당 매력보다는 실적 개선과 리스크 완화에 베팅하는 종목으로 봐야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (특징주) 하이브(352820), 글로벌 공연 사업 확대…실적 고공행진 (인천일보, 2026-11-01)
- ‘하이브 신예’ 튜이드, 부산대·백석대·연세대 출격, 대학가 누비며 활기찬 에너지 발산 (스포츠경향, 2026-10-31)
- 하이브 보이그룹, 국경 넘은 협업…산토스 브라보스, 앤팀 또 만났다 (텐아시아, 2026-10-30)
- 하이브, ‘아픈 손가락’에 두나무 지분까지 수혈 (재계톡톡) (매일경제, 2026-10-30)
- 민희진 측근의 하이브 내부자료 접근 논란…전 어도어 부대표 기소 (알파경제, 2026-10-30)
- 하이브 떠난 뒤에도 내부 자료 접근…민희진 측근 전 부대표 법정행 (메디컬투데이, 2026-10-30)
- 어도어 전 부대표, 하이브 기밀자료 무단 반출 혐의…벌금 500만원 약식기소 (톱스타뉴스, 2026-10-30)
- “방시혁 ㅈ되는 거 보고 싶다”…민희진 측근, 하이브 기밀 빼돌려 기소 (디스패치, 2026-10-30)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


