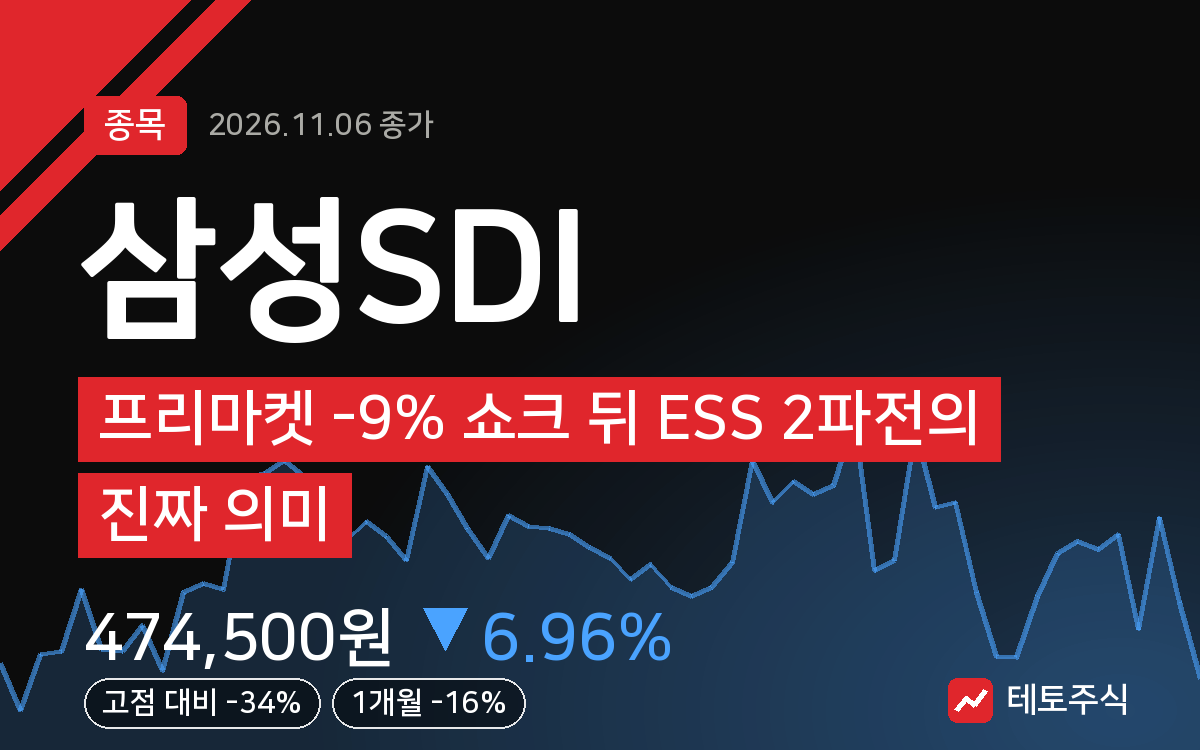
삼성SDI, 프리마켓 -9% 쇼크 뒤 ESS 2파전의 진짜 의미
결론부터 말한다
- 오늘 삼성SDI는 전일 대비 -6.96%로 밀리며 20일선, 60일선, 120일선을 모두 깨고 내려왔다. 단기 추세는 분명히 꺾였다.
- 한전 ESS 3차 입찰에서 LG엔솔이 빠지고 삼성SDI·SK온 2파전으로 좁혀진 건 구조적으로 긍정적이다. 다만 “수주보다 수익성”이 화두로 떠오른 건 그냥 넘길 뉴스가 아니다.
- RSI 33, 1년 고점 대비 34% 빠진 자리다. 바닥을 논하기엔 이르지만 가격 메리트는 분명히 생기기 시작했다. 지금은 쫓아가는 자리가 아니라 지켜보는 자리다.
내가 이 종목을 보는 이유
나는 삼성SDI를 ESS·배터리 사이클의 핵심 플레이어로 본다. 한전 ESS 중앙계약에서 1차·2차 합쳐 70~80%를 따낸 이력이 있고, 이번 3차는 물량이 2배 이상으로 커졌다. 게다가 LG엔솔이 이번 입찰에서 빠지면서 사실상 삼성SDI와 SK온 둘만의 경쟁 구도가 됐다. 파이가 커지는데 경쟁자는 줄었다. 이건 숫자로 증명되기 전까지는 재료일 뿐이지만, 방향성 자체는 나쁘지 않다.
12개 분기 만의 최대 실적, 2개 분기 연속 흑자 전환이라는 체질 개선 흐름도 같이 간다. 하이닉스급 방향성 전환까지는 아직 아니지만, 선별 수주로 차입 수준을 낮추며 재무 안정성을 다져온 점은 긍정적으로 본다. 하반기 전고체 배터리 양산까지 이어지면 밸류에이션 자체가 다시 쓰일 수 있는 종목이다.
핵심 포인트
- ESS 중앙계약 2파전: LG엔솔이 빠진 3차 입찰에서 삼성SDI·SK온이 경쟁한다. “수주보다 수익성”을 따지는 흐름이라 물량을 따내도 마진이 받쳐줘야 의미가 있다.
- 미국 라인 ESS 전환: 전기차 배터리 라인 중 저가동 설비를 ESS로 돌린다는 뉴스는 유휴 설비를 활용하는 체질 개선 시도로 읽힌다.
- AMPC 의존도: 투자는 늘어나는데 보조금(AMPC)을 빼면 수익성이 아직 약하다는 지적이 있다. 이건 삼성SDI뿐 아니라 배터리 업종 전체가 안고 가는 숙제다.
- 현대 아틀라스 탑재: 완성차 라인에 배터리가 꾸준히 들어가고 있다는 신호다. 수요처 다변화는 긍정적이다.
차트로 본 현재 위치
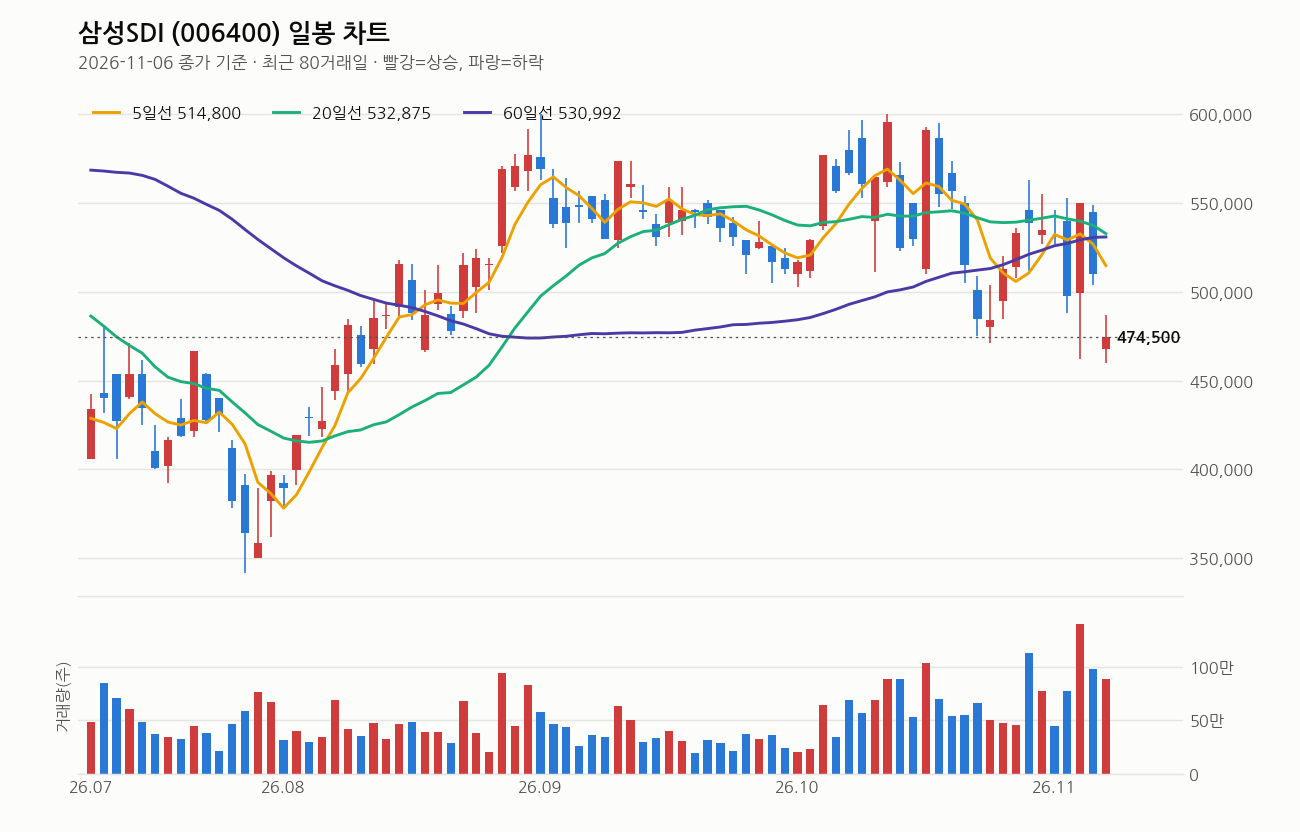
기준일 종가 474,500원, 전일 대비 -6.96%로 큰 폭 하락했다. 당일 고가 487,000원에서 저가 460,000원까지 흔들린 변동성 큰 하루였다.
5일선(514,800원), 20일선(532,875원), 60일선(530,992원), 120일선(517,212원) 전부 위에 있다. 역배열에 가까운 혼조 배열이고, 20일선은 5거래일 전보다 방향이 꺾여 내려오고 있다. 단기·중기 추세 모두 하락 쪽으로 기운 상태다.
거래량은 891,675주로 20일 평균의 1.2배. 급락인데 거래량이 폭발적으로 터진 건 아니다. 투매라기보다는 악재성 재료에 대한 실망 매물이 꾸준히 나온 흐름으로 본다.
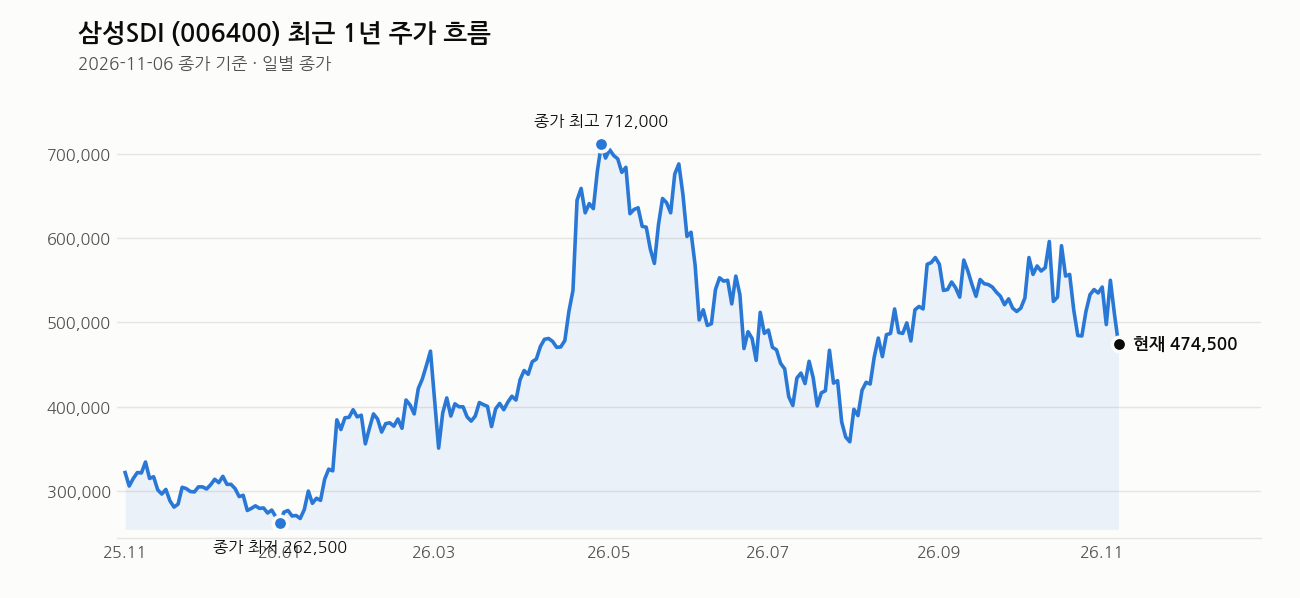
최근 1주 -11.3%, 1개월 -16.3%로 단기 낙폭이 크다. 반면 3개월로 보면 +3.4%로 여전히 플러스다. 즉 최근 반등분을 최근 보름 새 거의 다 반납한 그림이다. 1년 최고가 723,000원 대비 34.4% 빠져 있고, 1년 최저가 259,000원보다는 83.2% 높은 중간 어딘가에 있다. RSI 14일 기준 33으로 침체권(30 이하)에 근접했다. 과매도 초입이지 아직 확정된 바닥 신호는 아니다.
내가 보는 가격대
최저점 목표 35만원은 7월 최저점 기준이다. 현재가 474,500원에서 이 가격까지는 아직 26% 넘게 더 빠져야 닿는 거리다. 지금 당장 그 자리를 염두에 두고 들어갈 구간은 아니라고 본다.
오히려 현실적으로 볼 건 최근 20거래일 레인지다. 고가 600,000원, 저가 460,000원 사이에서 오늘 저가 460,000원을 건드리고 올라왔다. 이 20일 저가 라인이 단기 지지선으로 작동하는지가 1차 관전 포인트다. 이 선이 무너지면 추가 하락 압력이 커질 수 있고, 지켜내면서 20일선·60일선(530,000원대) 회복을 시도하는지가 다음 체크 지점이다.
최근 뉴스 흐름
오늘 하루에만 ESS 3차 입찰 관련 기사가 집중적으로 쏟아졌다. 핵심은 LG엔솔이 빠지고 삼성SDI·SK온 2파전이 됐다는 것, 그리고 “수주보다 수익성”이라는 평가 기준이 부각됐다는 점이다. 물량 경쟁이 아니라 공급능력과 마진을 같이 보겠다는 신호로 읽힌다.
여기에 미국 전기차 배터리 라인을 ESS로 전환해 저가동 설비를 재활용한다는 뉴스, 전자재료 사업부 이익이 18% 늘었다는 뉴스, 현대 아틀라스에 배터리가 탑재됐다는 뉴스까지 더해져 사업 포트폴리오가 다변화되고 있다는 그림이 나온다. 다만 AMPC를 빼면 수익성이 남지 않는다는 지적성 기사도 같은 날 나왔다. 호재와 숙제가 동시에 노출된 하루다.
여기는 조심해라
오늘 급락은 단일 악재라기보다 단기 과열 해소와 시장 전반 조정이 겹친 결과로 보인다. 프리마켓부터 -9% 내외로 밀렸다는 건 그만큼 투자심리가 흔들렸다는 뜻이다. 추세가 꺾인 자리에서 섣불리 물타기부터 들어가는 건 위험하다.
배터리 가격 약세, 경쟁 심화는 업종 공통의 리스크다. 여기에 AMPC 의존도 이슈처럼 보조금 없이는 수익성이 약하다는 지적은 정책 변수에 따라 실적 변동성을 키울 수 있다. ESS 입찰도 따낸다고 끝이 아니라 마진이 받쳐줘야 주가에 반영된다는 걸 기억해야 한다.
지금 같은 급락 구간에서는 분할 접근과 손절 기준을 미리 정해두는 게 기본이다. 20일 저가 라인 460,000원이 무너지는지, 거래량이 실리며 반등하는지를 먼저 확인하고 비중을 움직여도 늦지 않다.
이 회사, 짧게 정리하면
삼성SDI는 2차전지·ESS·전자재료 사업을 하는 시총 38조 2,378억 규모의 코스피 대형주다. 현재 PER은 1,036배로 사실상 의미가 없는 수준이고, 추정PER 46.74배, PBR 1.54배로 봐야 실질적인 밸류에이션 판단이 가능하다. 외국인 소진율은 24.42%로 외국인 수급도 꾸준히 걸려 있는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 현대 아틀라스에 삼성SDI 배터리 70개 탑재 (디일렉, 2026-11-06)
- 투자는 40배 더 쓰는데 AMPC 빼면 남는 게 없다…삼성SDI 배터리, 언제쯤 ’제값’ 벌어올래? (뉴스퀘스트, 2026-11-06)
- “수주보다 수익성”…LG엔솔 빠진 역대 최대 ESS 입찰, 삼성SDI·SK온 셈법은? (ER 이코노믹리뷰, 2026-11-06)
- 삼성SDI, 美 전기차 배터리 라인 ESS로 돌린다…저가동 설비 재활용 (스마트투데이, 2026-11-06)
- LG엔솔 빠진 3차 ESS 입찰…삼성SDI·SK온 ‘공급능력’ 평가대 (FETV, 2026-11-06)
- (기후청구서 得⑥) 삼성SDI, 탄소중립 바람 타고 ESS 시장 공략 (한스경제, 2026-11-06)
- LG엔솔 빠진 3차 韓 ESS, 삼성SDI·SK온 2파전으로 (배터리레이다) (디지털데일리, 2026-11-06)
- 삼성SDI, 폴더블폰·반도체 소재서 두각⋯전자재료 이익 18% 증가 (엠투데이, 2026-11-06)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

