삼성전자, 하루 만에 -4% 꺾인 20만전자 붕괴 현장
결론부터 말한다
- 193,500원, 하루 만에 20만원 밑으로 밀렸다. 이건 숫자로 확인된 사실이다.
- 실적과 HBM 펀더멘털은 안 깨졌다. 깨진 건 수급과 심리다.
- 지금은 “싸다”는 말보다 “역배열 추세 한복판”이라는 말이 먼저 나와야 할 자리다.
내가 이 종목을 보는 이유
삼성전자는 지금 두 가지 얼굴을 동시에 보여주고 있다. 하나는 HBM 고부가 제품 중심의 메모리 사이클 확장, 사상 최대 분기 실적, 2027~2028년 초까지 물량이 완판된 수주 구조다. 10개 고객사와 장기공급계약을 맺었고 추가로 10개와 협의 중이라는 건 사이클 변동성을 줄여주는 요인이다. 펀더멘털만 보면 흔들릴 이유가 없다.
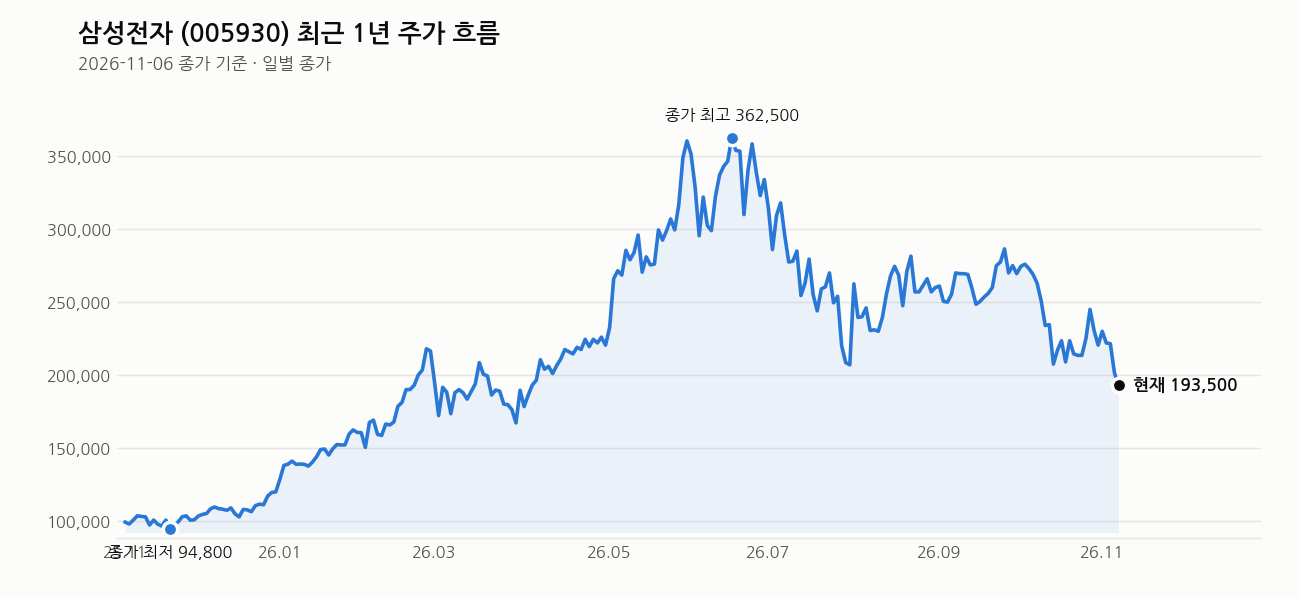
다른 하나는 주가다. 최근 한 달 -26.4%, 1년 최고가 대비 거의 반토막(-48.3%)이다. AI 규제 우려, 원화 강세로 인한 달러 환산 이익 감소, 여기에 글로벌 펀드가 “배당 확대보다 자사주 소각”을 요구하는 수급 불만까지 겹쳤다. 나는 이걸 “기업이 못해서”가 아니라 “시장이 무서워해서” 빠지는 구간으로 본다. 그런데 이유가 뭐든 주가는 떨어지면 돈을 잃는다. 이걸 구분해서 보는 게 중요하다.
핵심 포인트
- HBM4 개발 진행 중이고 2027~2028년 초 물량은 이미 완판 상태. 장기공급계약으로 사이클 리스크를 깎아내는 전략이 진행형이다.
- 원화 강세가 달러 환산 이익을 깎으면서 삼성전자·SK하이닉스 합계 영업이익 전망치가 7월 대비 10월에 21.5조 원 하향됐다. 실적 방향성은 맞는데 숫자는 줄고 있다.
- 노태문 대표가 자사주 3000주, 6억 3000만 원 규모를 장내 매입했다. 경영진이 지갑을 열었다는 건 신호로 읽을 만하다. 다만 이 규모 자체가 주가를 떠받칠 수준은 아니다. “방향성 메시지”로만 봐야 한다.
- 펀드들이 배당 확대보다 자사주 소각을 요구한다는 건 주주환원 방식에 대한 불만이 쌓였다는 뜻이다. 이게 해소되느냐가 수급 회복의 변수다.
차트로 본 현재 위치
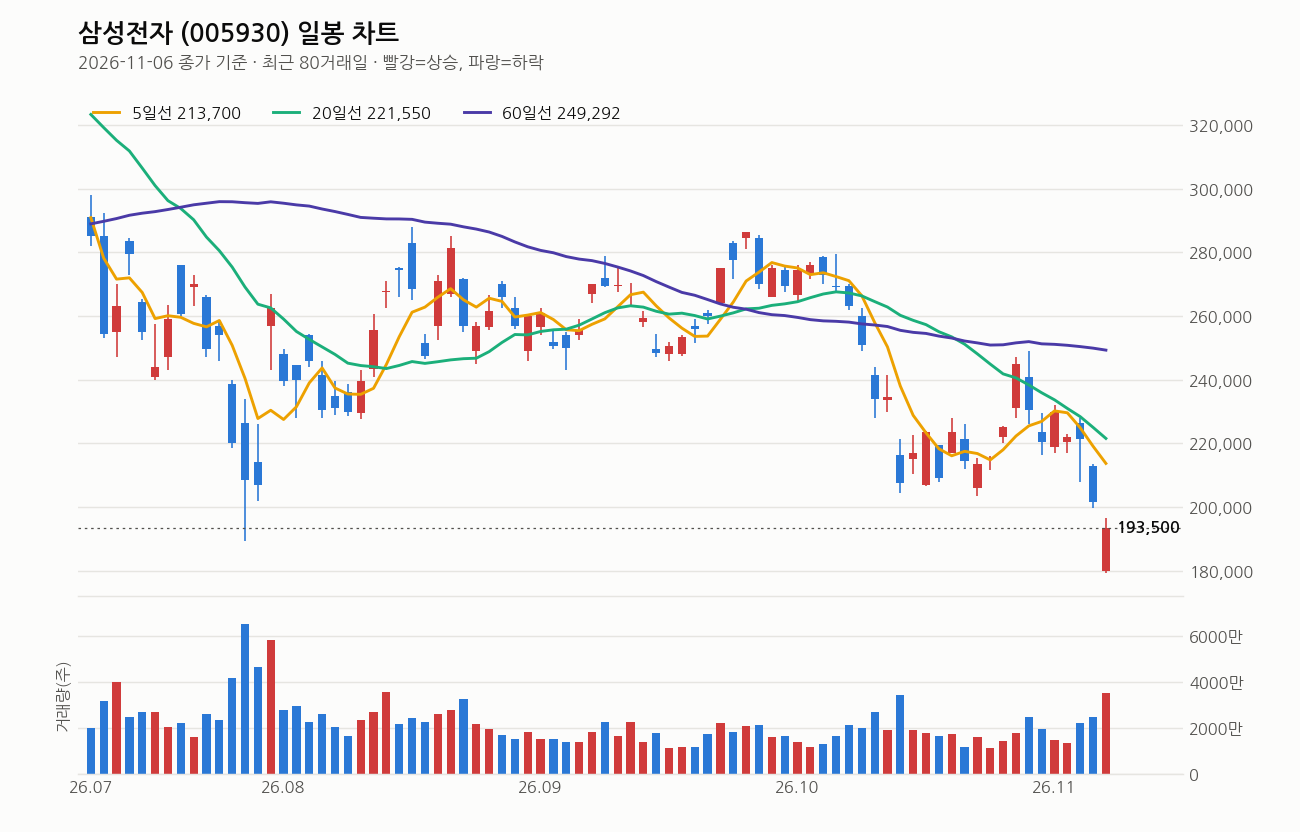
11월 6일 종가 193,500원, 전일 대비 -3.97%. 당일 변동폭이 179,200원에서 196,500원까지 벌어졌다는 건 그날 하루에도 패닉성 매물과 저가 매수가 세게 붙었다는 뜻이다.
이동평균선은 5일선 213,700원, 20일선 221,550원, 60일선 249,292원, 120일선 271,058원 순으로 완전 역배열이다. 종가가 5일선보다 9.5% 아래, 20일선보다 12.7% 아래, 60일선보다 22.4% 아래다. 20일선 방향도 5거래일 전보다 꺾여있다. 쉽게 말하면 단기·중기·장기 모든 구간에서 주가가 이동평균선 밑에 깔려있고, 그 선들조차 아래로 향하고 있다. 추세로 보면 아직 바닥을 확인했다고 말하기 이른 자리다.
거래량은 평소 20일 평균의 1.8배로 터졌다. 이건 단순 조정이 아니라 매물이 실제로 쏟아졌다는 증거다. 다만 RSI는 39로 아직 30 이하 과매도권까지는 아니다. 공포는 커졌지만 기술적으로 “너무 많이 팔렸다”고 단정할 구간은 아직 아니라는 뜻이다.
최고가 374,500원 대비 48.3% 아래, 최저가 94,500원 대비는 104.8% 위다. 1년 변동폭 안에서 지금은 중간보다 아래쪽, 추세의 하단부에 위치해 있다고 보면 된다.
내가 보는 가격대
1차 지지선으로 거론되는 220,000원은 이미 20일 이동평균선(221,550원)과 거의 겹치는 자리였는데, 지금 주가는 그 밑으로 완전히 깨져 내려왔다. 최근 20거래일 저가가 179,200원이고 어제 저가도 그 근처였다는 건, 이 구간이 단기 매물대이자 심리적 하단으로 작용하고 있다는 뜻이다. 만약 이 저가권을 다시 깨고 내려간다면 추가 하락 가능성을 열어둬야 한다.
중기 목표로 제시되는 255,000원이나 그 이상 목표는 지금 주가(193,500원)에서 보면 30% 넘게 떨어져 있다. 거리가 꽤 멀다. 이 거리를 메우려면 단순 반등이 아니라 수급과 심리가 같이 돌아서야 한다. 지금 이 가격을 보고 바로 그 목표를 상상하는 건 순서가 틀렸다. 일단 역배열을 깨고 20일선 위로 올라서는 게 먼저다.
최근 뉴스 흐름
이번 주 뉴스는 크게 두 갈래다. 하나는 노태문 대표의 자사주 매입 소식이 여러 매체에서 반복 보도됐다는 점. 6억 3000만 원, 3000주 규모의 장내 매입이고 ’20만전자가 무너지자’ 나온 매입이라는 타이밍이 강조되고 있다. 다른 하나는 글로벌 펀드가 배당 확대보다 자사주 소각을 요구했다는 내용과 “호실적에도 주가가 묶여 있다”는 진단, 그리고 “오늘 왜 하락하냐”는 질문성 기사다. 종합하면 실적은 나쁘지 않은데 주가가 눌려있고, 경영진은 매수로 신뢰를 보여주려 하고, 외국인 투자자들은 더 적극적인 주주환원을 요구하는 구도다.
여기는 조심해라
지금 역배열에 거래량까지 터진 구간이다. 이런 자리에서 “싸니까 산다”는 접근은 위험하다. 물려있는 참여자들의 투매가 추가로 나올 수 있다는 점, 미국의 AI·반도체 규제 정책이 현실화되면 심리가 한 번 더 흔들릴 수 있다는 점을 염두에 둬야 한다. 원화 강세가 지속되면 실적 추정치도 추가로 낮아질 수 있다. 분할 대응, 손절 기준 설정 없이 들어가는 건 금물이다. 비중은 반드시 여유 자금 범위 안에서, 추가 하락 시나리오까지 감안해서 잡아야 한다.
이 회사, 짧게 정리하면
시가총액 1,131조 원, PER 8.68배지만 추정PER은 4.24배로 내려온다. 내년 실적 기준으로는 지금 주가가 싸게 보일 수 있다는 뜻이다. PBR은 2.25배, 배당수익률은 0.86%로 높지 않다. HBM과 메모리 사이클이라는 성장 스토리는 살아있지만, 지금 주가는 그 스토리보다 수급과 거시 변수에 더 크게 흔들리고 있는 국면이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전자 노태문, 자사주 3000주 매입…6억3000만원 규모 (뉴스인사이드, 2026-11-07)
- 노태문, 삼성전자 자사주 3000주 장내 매입…주당 가격은 (아시아경제, 2026-11-07)
- 노태문 삼성전자 대표, 6억3000만원 자사주 매입 (진일보 | 전남일보, 2026-11-07)
- ’20만전자’ 무너지자…삼성전자 노태문, ‘3000주’ 6억3000만원 규모 추가 매입 (전자신문, 2026-11-06)
- 호실적에도 주가 묶인 삼성전자… 글로벌 펀드 “배당 확대보다 자사주 소각하라” (글로벌이코노믹, 2026-11-06)
- 삼성전자 노태문, 6.3억원어치 자사주 매입 (연합인포맥스, 2026-11-06)
- 삼성전자 주가, 오늘 하락하는 이유는? (Investing.com 한국어, 2026-11-06)
- 삼성전자 노태문 대표이사, 자사주 3천 주 매입‥6억 3천만 원 규모 (MBC 뉴스, 2026-11-06)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

