하이브, 1년 신저가 찍고 과매도권 진입한 지금 자리
결론부터 말한다
- 3분기 최대 실적에도 주가는 역배열 속 1년 신저가 근처. 실적과 주가가 따로 논다.
- RSI 17, 과매도 구간 확실하다. 다만 추세는 여전히 아래를 보고 있다.
- 단기 반등 기대는 걸어볼 자리지만, 추세 전환 신호 없이 들어가는 건 다른 문제다.
내가 이 종목을 보는 이유
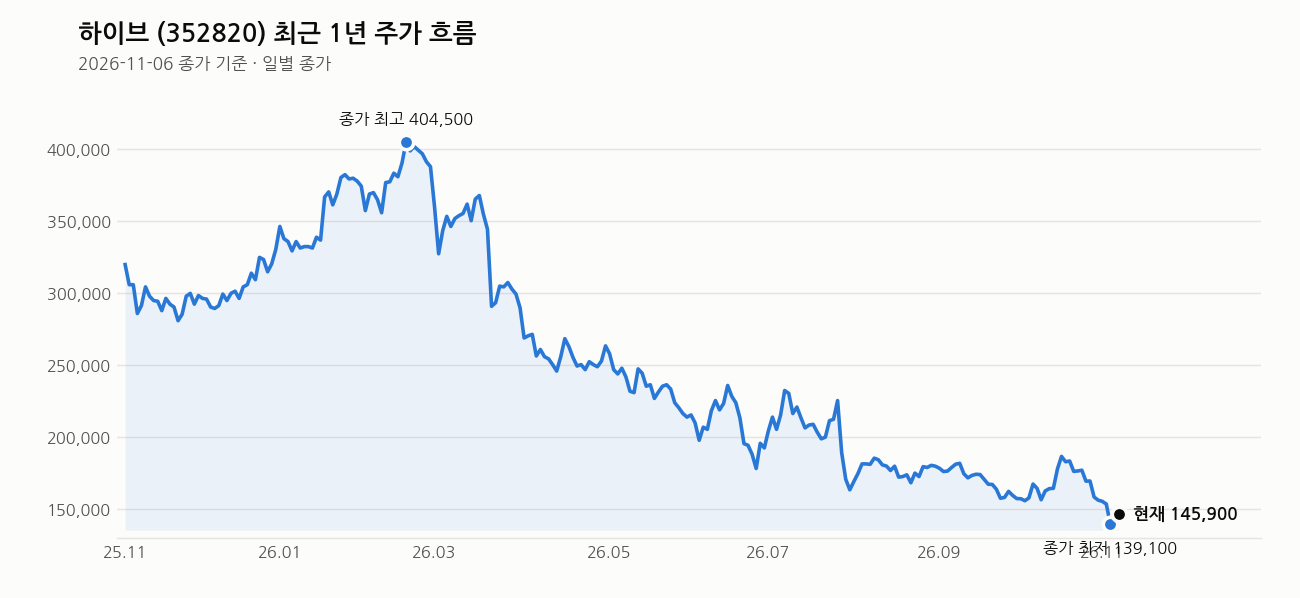
3분기 최대 실적을 냈다. 그런데 주가는 최근 3개월 동안 21% 넘게 빠졌고 어제는 1년 최저가(136,500원)를 하루 전에 찍고 올라온 수준에 머물러 있다. 실적은 사상 최대인데 주가는 신저가. 이 괴리가 내가 하이브를 오늘 짚는 이유다.
엔터주는 원래 실적보다 수급과 테마에 더 크게 흔들리는 섹터다. 지금 하이브가 딱 그 모습이다. 신규 아티스트 IP, BTS 월드투어·연말 콘서트, 굿즈·티켓 파워까지 펀더멘털 재료는 쌓여 있는데 시장 수급이 이걸 받아주지 않고 있다. 실적 대비 저평가라는 시각에는 나도 동의한다. 하지만 저평가가 바로 반등으로 이어진다는 보장은 없다. 그건 또 다른 얘기다.
핵심 포인트
- 3분기 사상 최대 실적 + BTS 추가 활동 기대 + 신규 아티스트 IP, 재료는 충분하다.
- 그런데 최근 1주 -6.4%, 1개월 -11.0%, 3개월 -21.1%. 시장은 재료보다 수급에 더 크게 반응하고 있다.
- 추정PER 123배. 숫자만 보면 비싸 보이지만, 올해 적자(EPS -8,743원)를 반영한 수치라 내년 추정EPS(1,182원) 기준으로 봐야 맥락이 맞는다.
- 빌보드 투어링 파워 플레이어스에 하이브 인사 3인이 연속 선정됐다. 글로벌 투어링 역량은 여전히 살아있다는 뜻이다.
- 뉴진스 계약서 관련 법적 공방은 계속 뉴스에 오르내리고 있다. 감정적 재료라 주가에 어떻게 반영될지는 지켜봐야 한다.
차트로 본 현재 위치
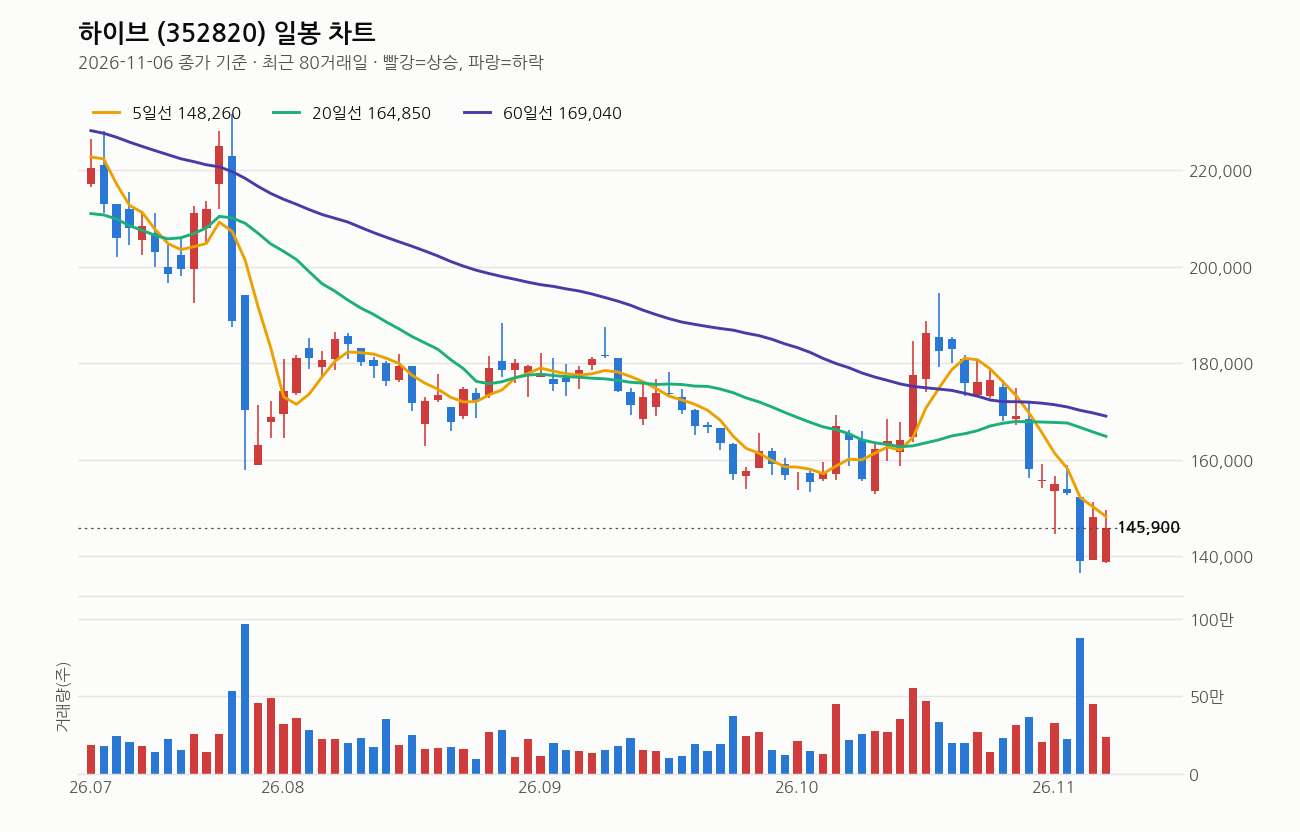
11월 6일 종가 145,900원, 전일 대비 -1.55%. 당일 변동폭이 138,700원~149,500원으로 꽤 크다. 5일선(148,260원)마저 아래로 깨고 내려왔고, 20일선(164,850원)과는 11.5%, 60일선(169,040원)과는 13.7%, 120일선(189,522원)과는 23.0%까지 벌어져 있다. 5일 < 20일 < 60일 역배열에 20일선 방향도 계속 하락 중이다. 거래량은 23만5천주로 20일 평균의 0.7배, 반등을 받쳐주는 매수세는 아직 안 보인다.
1년 최고가(405,500원) 대비로는 64% 빠진 자리, 반대로 1년 최저가(136,500원)는 바로 어제 찍었고 지금은 그보다 6.9% 위다. RSI 14일 기준 17. 30 이하면 침체권인데 17이면 과매도도 꽤 깊게 들어간 수준이다. 기술적으로는 눌릴 대로 눌린 자리라는 게 내 판단이다. 다만 역배열과 거래량 부진이 같이 있다는 건, 아직 “바닥을 다지는 중”이지 “바닥을 찍고 돌아섰다”는 신호는 아니라는 뜻이다.
내가 보는 가격대
단기 목표가는 21만원으로 본다. 현재가 145,900원 대비로는 44% 가까운 거리다. 짧게 갈 거리는 아니다. 최근 20거래일 고가가 194,500원, 저가가 136,500원이었던 걸 보면 지금 주가는 그 박스권 하단 근처에 걸쳐 있는 셈이다. 21만원까지 가려면 일단 20일선(164,850원), 60일선(169,040원)을 차례로 회복하고 최근 20일 고점(194,500원)까지 넘어서야 한다. 단계가 꽤 남아 있다는 뜻이다. 장기적으로 더 높은 레벨을 보는 시각도 있지만, 그건 실적과 아티스트 활동이 실제로 숫자로 확인된 다음 얘기다.
최근 뉴스 흐름
이번 주 뉴스는 크게 두 갈래다. 하나는 하이브 인사 3인(SM 포함 4인)이 빌보드 투어링 파워 플레이어스에 연속 선정됐다는 소식. 글로벌 투어링 비즈니스에서 하이브의 영향력이 여전하다는 걸 보여주는 긍정적 재료다. 다른 하나는 뉴진스 전속계약서 공개를 둘러싼 민희진 측과의 법적 공방이 계속 이어지고 있다는 소식이다. 계약서 공개 이후 하이브가 공식 입장을 내놓는 흐름이 이어지고 있다. 이 분쟁이 어떻게 결론 날지는 뉴스만으로는 알 수 없다. 사업 재료와 리스크 재료가 동시에 뉴스에 섞여 나오는 구간이라는 점만 짚어둔다.
여기는 조심해라
역배열에 20일선이 계속 꺾이고 있다. RSI 과매도는 반등 가능성을 말해주지만 추세 전환을 보장하지 않는다. 거래량도 평균 이하라 지금 반등을 믿고 베팅할 근거는 약하다. 엔터주 특성상 수급 이탈이 시작되면 실적과 상관없이 더 빠질 수 있다는 것도 명심해야 한다. 뉴진스 관련 법적 분쟁은 추가 뉴스에 따라 단기 변동성을 키울 수 있는 변수다. 들어간다면 분할로, 그리고 반드시 손절 라인을 먼저 정하고 들어가라. 비중은 절대 한 번에 싣지 마라.
이 회사, 짧게 정리하면
하이브는 BTS를 비롯한 아티스트 IP 기반으로 음반·콘서트·굿즈·플랫폼 수익을 내는 엔터테인먼트 회사다. 시가총액 6조 2,893억원, PBR 1.80배, 추정PER은 123배로 높아 보이지만 이는 올해 적자 기저 때문이고 내년 추정EPS 1,182원 기준으로 봐야 한다. 배당수익률은 0.34%로 배당 매력은 크지 않다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 강민이 하이브 실장, 빌보드 투어링 파워 플레이어스 2년 연속 선정 (녹색경제신문, 2026-11-07)
- 하이브 3인, ‘빌보드 투어링 파워 플레이어스’ 선정 (BNT뉴스, 2026-11-07)
- 하이브 3인·SM 1인, 빌보드 파워 인물에 선정 (문화일보, 2026-11-07)
- K팝 무대 이끈 주역들…하이브·SM 인사, 빌보드 명단에 (Chosunbiz, 2026-11-07)
- 하이브·SM 구성원 4인, ‘빌보드 투어링 파워 플레이어스’ 선정 (연합뉴스, 2026-11-07)
- ‘뉴진스 계약서 공방’ 하이브vs민희진, 책임의 경계는 (엔터그알) (MTN 머니투데이방송, 2026-11-07)
- 뉴진스 계약서 공개되자…하이브가 내놓은 답변 (자막뉴스) (YTN, 2026-11-06)
- NYT, 뉴진스 전속 계약서 공개…하이브 “민희진이 주체” (이슈플러스) (YTN, 2026-11-06)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

