산일전기, 어닝쇼크 던진 주가, 수주는 사상 최대라는 역설
결론부터 말한다
- 숫자는 갈린다. 영업이익은 전분기 대비 28.2% 감소했는데 신규 수주는 전년 대비 118% 늘었다. 시장은 일단 실적 쇼크에 베팅했다.
- 주가는 이틀 연속 급락, 정적 VI까지 뜨며 역배열 깊은 자리로 밀렸다. RSI 26, 침체권 진입이다.
- 수주장고는 진짜 사상 최대다. 하지만 지금 이 주가는 “미래 기대”보다 “눈앞 실망”이 더 세게 반영된 자리다.
내가 이 종목을 보는 이유
산일전기는 AI 데이터센터向 전력설비, 특수변압기를 공급하는 회사다. AI 인프라 투자가 커질수록 전력비용과 전력설비 수요가 같이 늘어난다는 게 이 종목의 기본 그림이다. 그런데 이번에 그 그림과 어긋나는 일이 벌어졌다. 수주는 사상 최대인데 실적은 전분기 대비 28% 꺾였고, 시장은 이걸 “성장 스토리 훼손”으로 받아들여서 이틀 연속 폭락으로 답했다.
나는 이 괴리를 주목한다. 숫자가 서로 다른 말을 하고 있을 때가 오히려 종목을 제대로 뜯어봐야 할 때다. 실적 쇼크인지, 일시적 변동인지 구분하는 게 지금 핵심이다.
핵심 포인트
- 3분기 영업이익 약 445~450억원, 예상치는 상회했지만 전분기 대비로는 28.2% 감소. 방향성에 대한 해석이 갈린다.
- 3분기 신규 수주 2,789억원, 전년 대비 118% 증가. 전체 수주장고는 사상 최대 수준.
- Bloom Energy向 리액터 수주가 반복 발주되고 있다는 뉴스는 수요가 일회성이 아니라는 근거다.
- 특수변압기 수주와 증설 속도는 계속 확인되고 있다. 공급 캐파 확장 의지는 살아있다.
- 증권사는 목표가 36만원을 유지하거나 재확인하는 분위기다. 현재가와 극단적으로 괴리된 숫자라는 점은 염두에 둬야 한다.
차트로 본 현재 위치
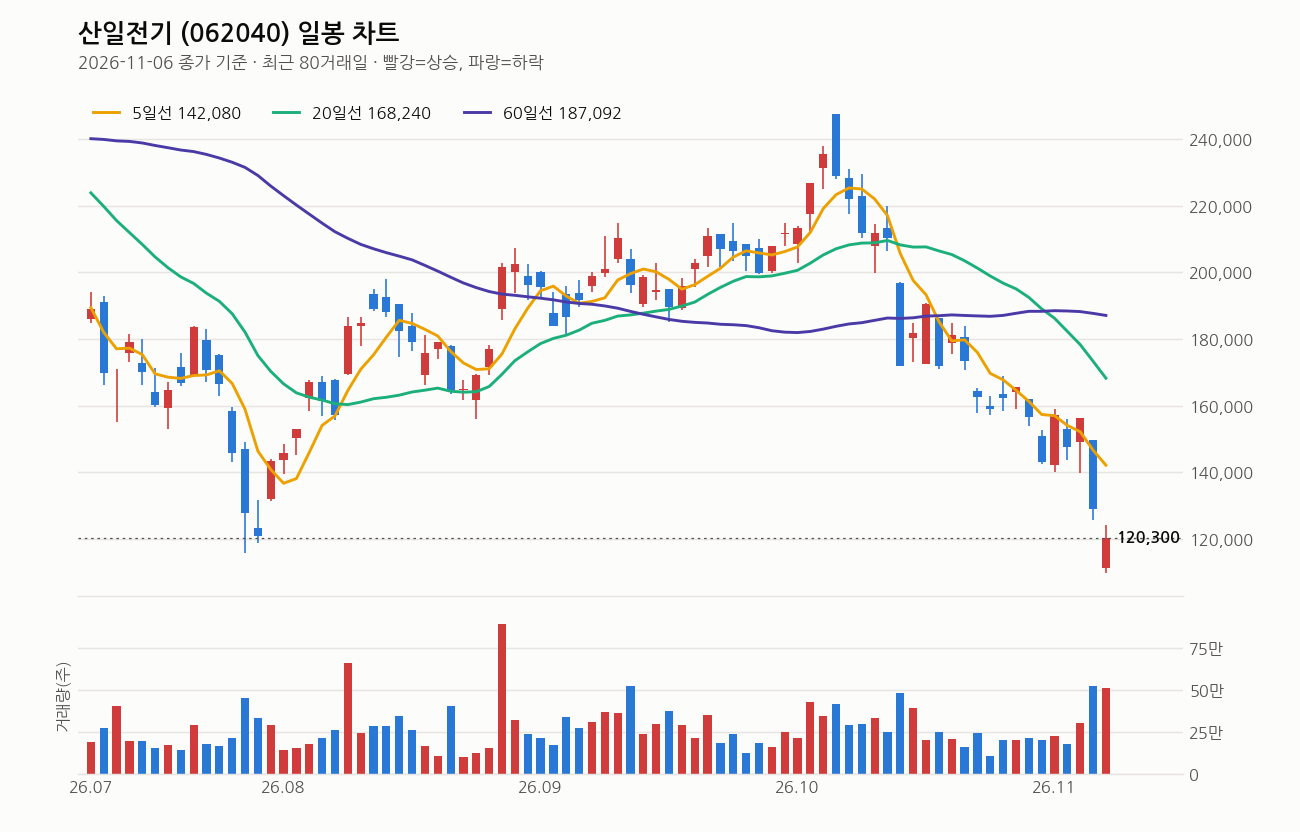
2026년 11월 6일 종가 기준 120,300원, 전일 대비 -6.74%다. 당일 고가 124,000원, 저가 109,600원까지 밀리며 변동성이 극심했다.
이동평균선은 5일선 142,080원, 20일선 168,240원, 60일선 187,092원, 120일선 199,669원 순으로 완전한 역배열이다. 종가는 5일선보다 15.3%, 20일선보다 28.5%, 60일선보다 35.7%, 120일선보다 39.8% 아래에 있다. 단기·중기·장기 모두 하락 추세 안에 깊이 들어가 있는 자리다. 20일선 방향도 5거래일 전보다 꺾였다.
거래량은 511,793주로 20일 평균의 2배다. 투매와 저가 매수가 동시에 붙었다는 뜻이다. 최근 1주 수익률 -15.8%, 1개월 -45.8%, 3개월 -23.5%로 하락 속도가 매섭다.
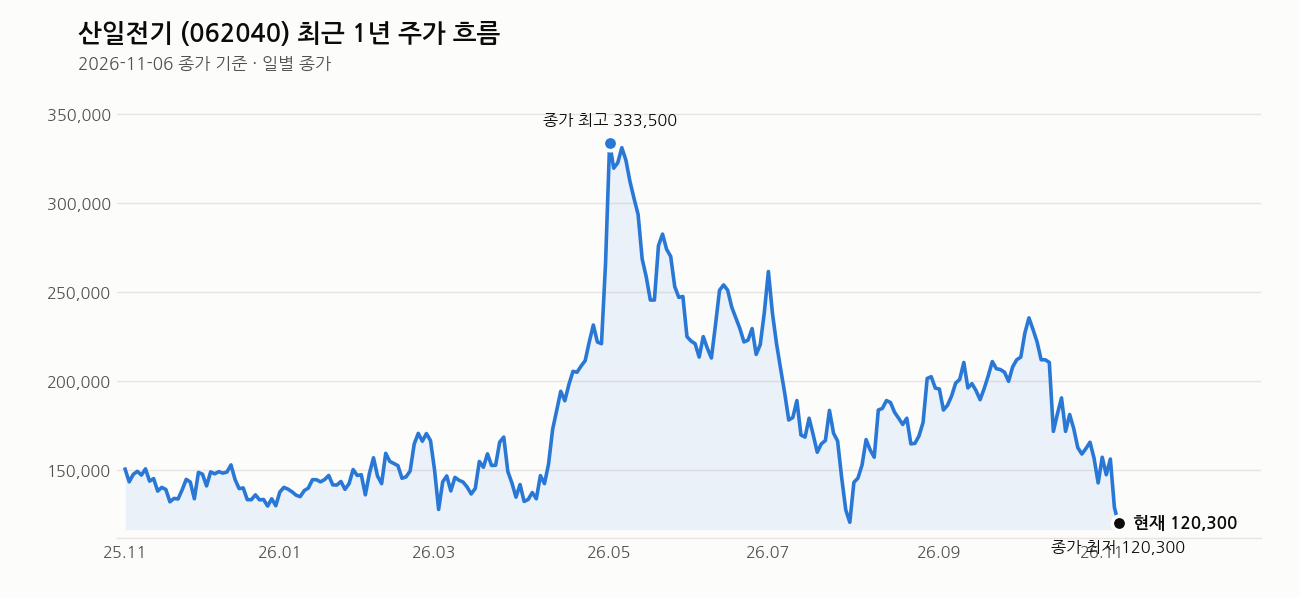
최근 1년 최고가 341,000원 대비로는 64.7% 빠졌고, 최근 1년 최저가가 바로 어제 찍힌 109,600원이다. 종가는 그 최저가보다 9.8% 위, 역사적 바닥을 막 확인한 구간이다. RSI(14일)는 26으로 침체권에 들어와 있다. 이 자리는 추세적으로는 분명히 약하다. 다만 기술적으로는 단기 반등이 나올 수 있는 과매도 구간이라는 점도 같이 봐야 한다.
내가 보는 가격대
1차 목표가 140,000원은 심리적 지지선 회복 수준이고, 2차 목표가 190,000원은 기업가치를 반영한 중기 목표다. 현재가 120,300원에서 1차 목표까지는 약 16.4% 거리, 2차 목표까지는 57.9% 거리다. 5일선(142,080원)이 1차 목표가와 거의 겹친다는 건, 저 선을 회복해야 추세 전환 얘기를 꺼낼 수 있다는 뜻이다.
최근 20거래일 고가 229,500원, 저가 109,600원. 지금 주가는 이 20일 박스의 최하단에 붙어있다. 2차 목표가 190,000원은 60일선과 120일선 사이에 위치한다. 지금 자리에서 저 레벨까지 가려면 추세 자체가 바뀌어야 한다. 단순히 며칠 반등으로 닿을 거리가 아니다.
최근 뉴스 흐름
11월 5일 3분기 어닝미스 여파로 장 후반 16%대 하락, 영업이익은 전분기 대비 28.2% 감소라는 충격이 먼저 터졌다. 그런데 같은 날 유안타증권은 “실적 쇼크를 덮는 수주, 블루웨이브까지”라며 목표가 36만원을 제시했고, SK증권도 목표가를 유지했다. 증권가와 주가 반응이 정반대로 갈린 셈이다.
11월 6일에는 Bloom Energy向 리액터 반복 발주 소식이 나왔다. 수요가 지속되고 있다는 신호다. 그리고 11월 7일, 8.25% 추가 하락과 함께 오전 9시 53분 정적 VI가 하락률 13.33%로 발동됐다. 같은 날 “3분기 실적 주춤했지만 수주는 사상 최대, 성장 기대 여전”이라는 기사도 나왔다. 즉 실적 충격이 이틀에 걸쳐 주가를 짓누르는 동안, 수주·수요 관련 뉴스는 꾸준히 긍정적으로 나오고 있다. 시장의 공포와 펀더멘털 뉴스가 엇갈리는 전형적인 패턴이다.
여기는 조심해라
이틀 연속 정적 VI급 폭락이 나왔다는 건 수급이 완전히 무너졌다는 뜻이다. 역배열에 RSI 침체권, 거래량 폭증이 겹친 자리는 기술적 반등이 나와도 다시 눌릴 위험이 크다. 증권사 목표가와 현재 주가 사이 괴리가 너무 커서, 저 숫자만 보고 들어가는 건 위험하다. 목표가는 미래 추정이지 지금 주가의 보증서가 아니다.
AI 데이터센터 투자가 장기간 지연되면 수주장고가 아무리 커도 실적으로 전환되는 속도가 느려질 수 있다. 분할 대응, 명확한 손절 기준 없이 이 변동성 큰 구간에 들어가는 건 추천하지 않는다. 비중 관리는 선택이 아니라 필수다.
이 회사, 짧게 정리하면
시가총액 3조 6,863억원, PER 20.36배, 추정PER 17.96배로 추정 실적 기준으로는 밸류에이션 부담이 다소 낮아진다. PBR은 5.54배로 자산가치 대비로는 여전히 프리미엄이 있는 구간이다. AI 데이터센터向 전력설비라는 성장 테마와 급격한 주가 조정이 동시에 걸려있는, 변동성이 큰 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 산일전기 8.25% 내려…특수변압기 수주와 증설 속도 확인 (잡포스트, 2026-11-07)
- (속보) 산일전기, 09시 53분 정적 VI 발동…하락률 13.33% (CBC뉴스, 2026-11-07)
- 산일전기, 3분기 실적 주춤했지만 수주는 사상 최대…성장 기대 여전 (핀포인트뉴스, 2026-11-07)
- 산일전기 장학선 전무이사, 소유 주식 수량 2857주 보고…소유 지분율 0.01% (디지털투데이, 2026-11-06)
- 산일전기, ‘Bloom Energy향’ 반복 발주…‘리액터’ 수주 확대 (금융소비자뉴스, 2026-11-06)
- (특징주) 산일전기, 3분기 어닝미스 여파…장 후반 16%대 하락 (아주경제, 2026-11-05)
- (리포트 브리핑)산일전기, ‘실적 쇼크를 덮는 수주, 블루웨이브까지’ 목표가 360,000원 – 유안타증권 (뉴스핌, 2026-11-05)
- 산일전기 영업익 전분기보다 28.2% 감소…SK증권 목표가 유지 (비건뉴스, 2026-11-05)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

