이수스페셜티케미컬, 기관·외인 쌓이지만 추격 구간의 위험 신호
결론부터 말한다
- 전고체 배터리의 핵심 원료 공급사로 4분기 양산 시작을 앞두고 있으며, 기관·외인이 6일 연속 순매수하는 중이다.
- 다만 지난 1주일 +23.6% 급등한 후 현재 자리는 최근 1개월 -9.6% 낙폭에서 반등한 추격 구간이고, PER 358배로 현재 가치가 현저히 높게 평가된 상태다.
- 조정 가능성이 크므로 현물 관리와 손절의 명확한 기준을 갖춰야 한다.
내가 이 종목을 보는 이유
이 회사는 전고체 배터리 시대의 핵심 원료인 황화리튬을 생산하는 기업이다. 단순한 기술 개발 단계를 벗어나 10월 마더플랜트 양산식을 개최했고, 올해 4분기부터 본격 양산을 시작한다.
휴머노이드 로봇, 차세대 배터리 시장이 확산하면서 이 분야 수요는 분명 증가할 것이다. 글로벌 10개사와 지속 협의 중이라는 점도 향후 매출 가시성을 높인다. 연속식 공법으로 비용 효율성을 갖추고, 추가 증설도 유상증자 없이 500톤까지 가능하다고 했으니 생산 기반도 탄탄해 보인다.
다만 지금은 그런 긍정 요인이 이미 충분히 반영된 자리다.
핵심 포인트
양산 일정이 명확하다는 게 가장 큰 강점이다. 삼성SDI 같은 대형사들도 전고체 배터리를 개발 중이지만, 이 회사는 이미 마더플랜트를 가동하고 구체적인 양산 시간표를 제시했다. 이건 단순한 기대가 아니라 실행 단계라는 뜻이다.
기관과 외인이 6일 연속 순매수했다는 건 기술 신뢰도와 시장 성장성을 기관들이 인정한다는 신호다.
하지만 변동성이 크다. 최근 1주일 +23.6%, 1개월 -9.6%라는 수치가 보여주듯 이 종목은 오르고 내리는 폭이 급하다. 지난 1개월간 떨어졌다가 최근 일주일 사이에 다시 올라온 것이다. 지금이 반등이자 동시에 추격 구간이라는 뜻이다.
차트로 본 현재 위치
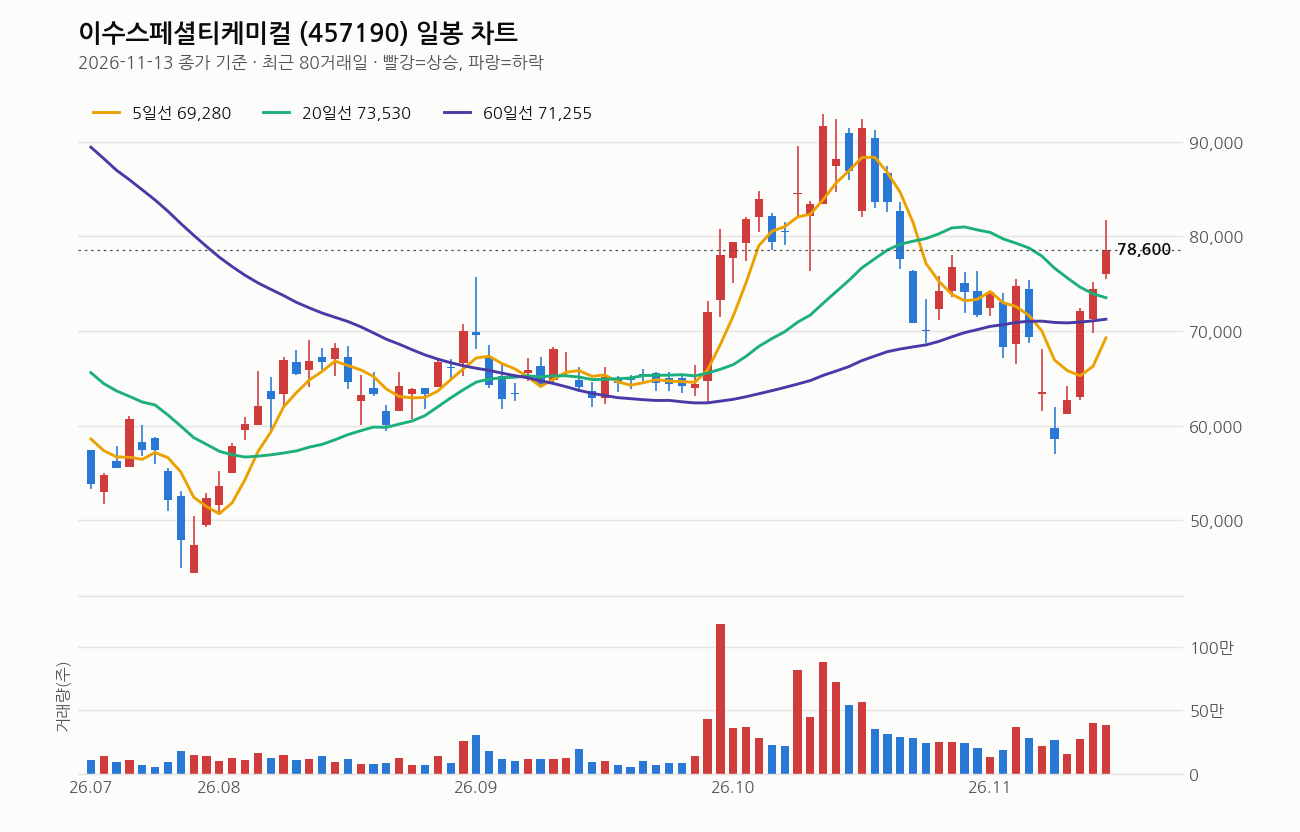
기준일 11월 13일 종가 78,600원 기준이다.
이동평균선 배열이 혼조다. 5일선은 급격하게 상승하면서 종가를 크게 앞서가고(+13.5%), 20일선은 하락 추세인 상태다. 60일·120일선은 종가 위에 있긴 하지만 역시 하락하고 있다. 이건 단기 반등 강하지만 중기 하락 추세는 아직 결정되지 않은 상황을 말한다.
거래량은 20일 평균의 1.3배로 실렸으니 거래량 면에선 관심을 받는 중이다. RSI는 57로 과열권(70)도 침체권(30)도 아닌 중간대다.
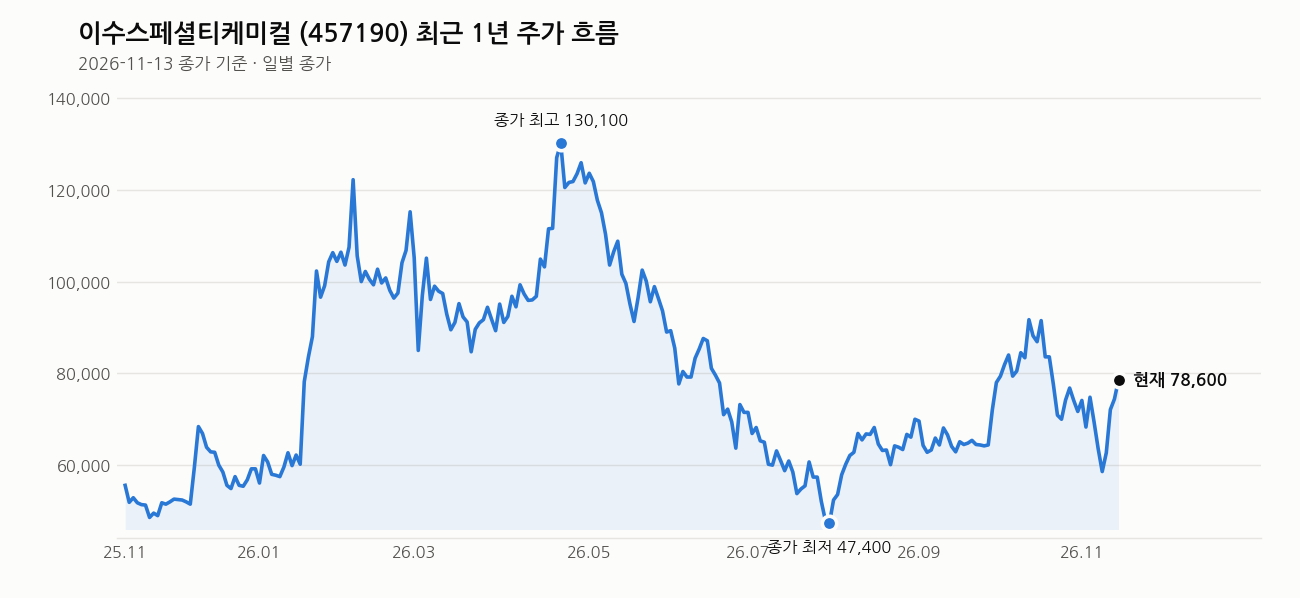
가장 중요한 건 현재가 최근 1년 고점(131,800원)의 40.4% 아래에 있다는 점이다. 반대로 말하면 올해 4월 이후 꾸준히 내려온 주가다. 지난달 7월 저점(44,400원)에선 77% 위이니 저점까지는 안 내려가고 있지만, 여전히 큰 폭의 낙폭을 안고 있는 것이다.
지난 20거래일 범위는 57,000~92,400원이고, 현재 78,600원은 이 범위 내에서 윗부분에 자리 잡았다.
내가 보는 가격대
목표가는 9만 5,000원이고 손절가는 5만 4,000원이다. 조정 시 재진입 권장가는 7만 3,000원이다.
현재 78,600원에서 9만 5,000원까지는 20.8% 올라야 한다. 반면 7만 3,000원까지는 7% 내려야 한다. 목표가까지의 거리가 조정 수준의 3배인 것이다.
20일선(73,530원)과 7만 3,000원 권장가가 거의 비슷한 수준이니, 지금부터 5~7% 정도 조정이 오면 그 자리가 재진입 기회가 된다는 계산이다. 손절가 5만 4,000원까지는 31% 떨어져야 하므로 여유가 있긴 한데, 그 정도까지 가는 상황은 피해야 한다.
최근 뉴스 흐름
최근 3거래일 동안 기관과 외인이 동시에 순매수하고 있다. 11월 13일엔 기관이 6일 연속 순매수 행진을 이어가는 중에 주가가 +7.62% 올랐고, 11월 11일엔 외국인도 함께 순매수하면서 +12.26% 올랐다.
이는 전고체 배터리 상용화에 대한 시장의 기대감이 커지면서 동시에 이 회사의 양산 준비가 실제 진행되고 있다는 확신이 더해진 것으로 보인다.
여기는 조심해라
지금은 추격 구간이다. 1주일에 23.6% 올랐다. 기관이 쌓고 있다는 건 좋은 신호지만, 개인 투자자 입장에선 이미 많이 올라온 후에 진입하는 것이다.
PER 358배는 비정상이다. 현재 평가가 얼마나 앞서 있는지를 보여준다. 기업의 실제 이익 대비 주가가 358배 비싸다는 뜻이다. 양산이 성공하고 매출이 나면 이 배수는 내려갈 텐데, 그 과정에서 조정이 올 가능성이 크다.
양산 성공의 불확실성이 남아 있다. 마더플랜트 양산식을 했고 4분기 양산을 앞두고 있지만, 실제 수율, 원재료 수급, 고객사 확보 같은 것들이 예상대로 될지는 별개다. 만약 양산 초기에 문제가 생기면 주가는 급락할 수 있다.
변동성이 크다. 이런 종목은 한 번 조정이 오면 깊게 내려간다. 손절 기준을 명확히 하고, 현물 비중을 적절히 관리하는 게 필수다. 7만 3,000원 선까지 조정을 기다리는 것도 방법이다.
이 회사, 짧게 정리하면
이수스페셜티케미컬은 전고체 배터리의 핵심 원료인 황화리튬을 생산하는 회사다. 시총 2조 3,752억, PER 358배로 현재 가치가 크게 선행된 상태에서 4분기 양산을 앞두고 있다. 글로벌 10개사와 협의 중이지만, 양산 성공과 매출 실적화까지는 시간이 필요하다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (장중수급포착) 이수스페셜티케미컬, 기관 6일 연속 순매수행진… 주가 +7.62% (뉴스핌, 2026-11-13)
- (장중수급포착) 이수스페셜티케미컬, 외국인/기관 동시 순매수… 주가 +12.26% (뉴스핌, 2026-11-11)
- (여의도 투자본부 2부) 지니언스 vs 엑시콘 vs LG씨엔에스 vs 이수스페셜티케미컬 – 머니투데이 (머니투데이, 2026-11-09)
- 4일 이수스페셜티케미컬, 74,200원 10.25% 상승… 시가 대비 5,200원 상승 (데이터투자, 2026-11-04)
- 전고체 배터리 상용화 기대 커졌다…대주전자재료·이수스페셜티케미컬 ‘신바람’ (핀포인트뉴스, 2026-11-04)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

