삼성전자, 실적 탄탄하지만 고점에서 45% 내려온 자리
결론부터 말한다
- 3분기 영업이익 100조 원 돌파, 영업이익률 70% 이상으로 실적 탄탄. SK하이닉스보다 엔비디아 의존도 낮아 상대적 방어력 우수.
- 고점 대비 44% 내려온 현재가에서 주주환원정책 모멘텀과 함께 매수 타이밍 형성. 다만 반도체 사이클 성장률 둔화 신호도 나타나고 있음.
- DRAM 가격 하락 추세, 수익성 둔화 우려는 조심해야 할 부분. 손절가 14만 원 선 사수와 비중 관리가 필수.
내가 이 종목을 보는 이유
삼성전자는 지금 실적은 매우 좋은데 시장 심리로 눌려 있는 상태다. 3분기 영업이익이 거의 100조 원에 육박하고 영업이익률도 70% 이상이니 수익성 측면에선 엄청난 회사다.
반도체 시장에서 AI 수요를 두고 벌어지는 경쟁 구도에서 삼성전자가 유리하다. SK하이닉스는 엔비디아에 대한 의존도가 높아 그쪽 수요 변동에 민감한데, 삼성전자는 고객사 다변화가 더 잘 돼 있다. 지수 방어 역할을 하면서 시장의 중심 주도주로 움직이는 이유도 이 같은 펀더멘탈 때문이다.
내가 보는 핵심은 주주환원정책이다. 지난번 2분기 실적 발표 후 3주 뒤 주주환원 정책이 나왔던 패턴이 이번에도 반복될 가능성이 높다. 그게 모멘텀이 되면서 약세 심리가 전환될 수 있다는 뜻이다.
핵심 포인트
먼저 현재 자리의 의미를 명확히 해야 한다. 고점인 37만 4천 원에서 44% 내려온 지점이 지금이다. 포모 현상으로 고점에서 매수했던 투자자들이 손실을 안고 있는 상황인데, 이것이 매수 기회가 될 수 있다는 게 핵심이다.
반도체 업황을 보면 둘 다 맞는 말이다. 작년 2분기부터 이번 분기까지 영업이익이 분기마다 60%~160% 성장했던 게 사실이고, 동시에 3분기부터 4분기에는 성장률이 20%대 또는 10%대로 둔화할 가능성이 있다는 것도 사실이다. DRAM 수출 단가가 상반기에 상승했다가 6월부터 꺾이기 시작했으니까.
그래도 AI 관련 수요는 여전히 좋다. 메타 같은 대형 기술사들의 설비투자가 계속되고 있고, 최근 뉴스에 따르면 삼성전자가 CES 2027에서 혁신상 19개를 받으며 기술력을 입증하고 있다. 이건 단순한 상장 행위가 아니라 시장에서 인정받는 기술 경쟁력의 증거다.
차트로 본 현재 위치
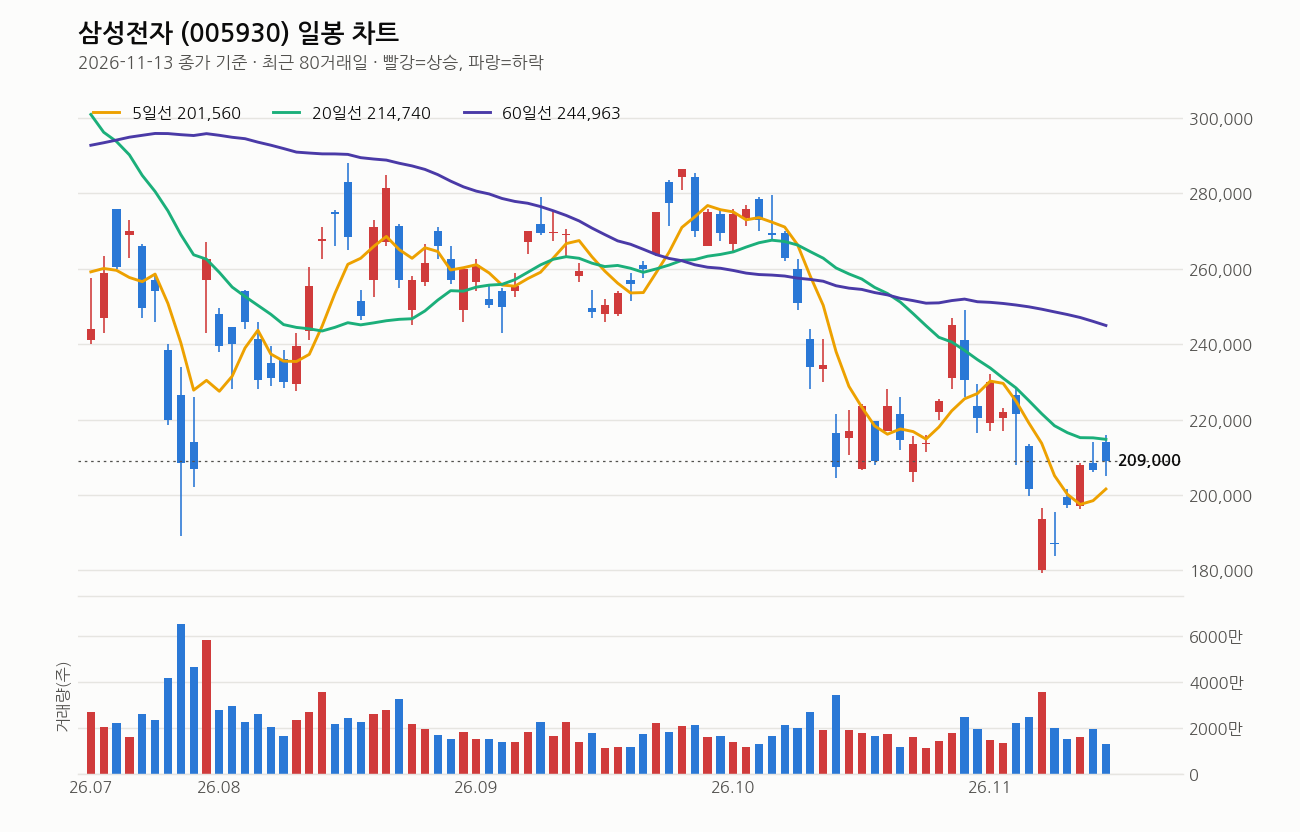
기준일 11월 13일 종가 기준, 삼성전자는 20만 9천 원이다.
이동평균선을 보면 먼저 5일선 < 20일선 < 60일선 역배열 상태로, 여전히 약세 구도가 유지되고 있다. 20일선이 5거래일 전보다 하락 중이니 단기 추세도 여전히 약한 상태다. 다만 종가는 5일선 위에 있어서 아주 최근 며칠간 반등의 흐름이 보인다.
거래량은 직전 20일 평균의 0.7배 수준으로 약한 상태. 본격적인 상승 모멘텀이 들어오려면 거래량이 뒷받침돼야 한다는 뜻이다.
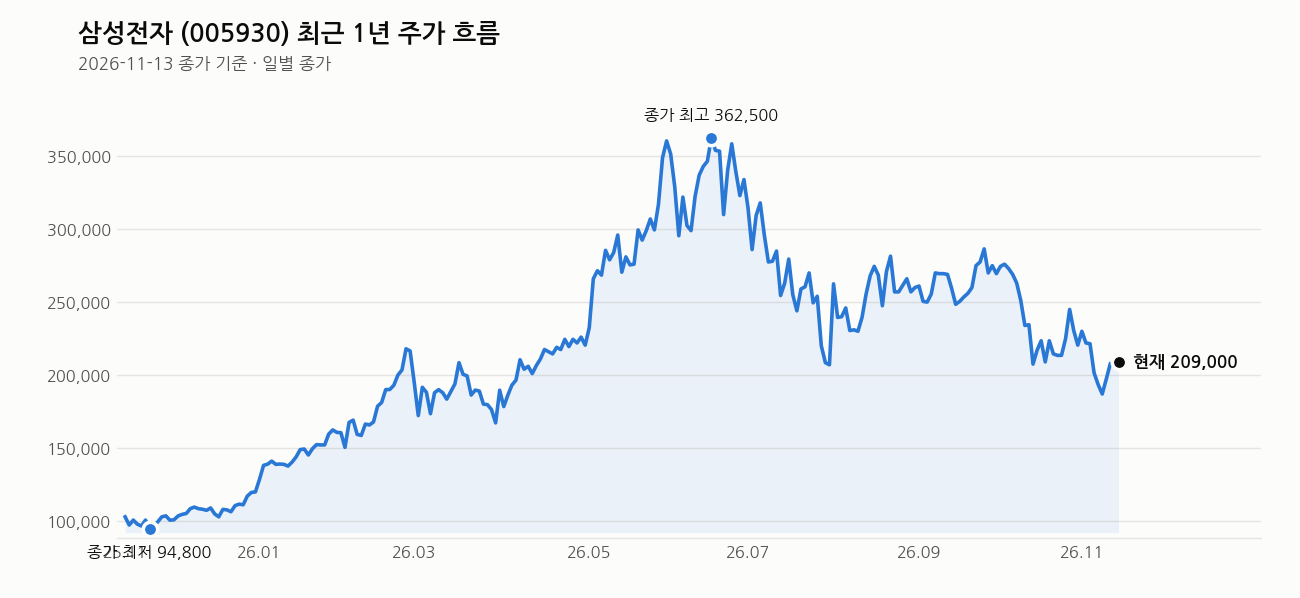
가격대로 보면 최근 1년 고점 37만 4천 5백 원 대비 44% 아래에 있고, 최근 1년 저점 9만 4천 5백 원 대비 121% 위에 있다. 즉 저점에서는 한참 벗어났지만 고점에서는 여전히 멀리 내려와 있다.
RSI는 48로 중립 상태. 과열도 침체도 아니라는 뜻이다.
내가 보는 가격대
목표가는 28만 원(단기)이다. 현재 20만 9천 원에서 보면 34% 가량 상승할 여지가 있다. 120일선 레벨을 돌파하는 것이 기준이 되고 있다.
현재 20만 9천 원은 20일선 21만 4천 7백 원보다 2.7% 아래, 60일선 24만 4천 9백 원보다 14.7% 아래다. 단기적으로 20일선을 되찾는 게 첫 번째 과제고, 그 다음이 60일선 레벨인데 그곳까지는 상당한 거리가 있다.
최근 20거래일 고가는 24만 9천 원. 이 수준을 넘으면 다시 고가권으로 향할 준비가 되는 셈이다.
손절가는 14만 원으로 설정되어 있다. 현재가에서 33% 아래 수준이니 충분한 방어선이라고 본다.
최근 뉴스 흐름
오늘 하루만 봐도 삼성전자 관련 뉴스가 여럿 나왔다. CES 2027에서 혁신상 19개를 수상했다는 소식이 주를 이룬다. 특히 최고 혁신상 4개는 역대급 성과라고 평가되고 있다. 이건 폴더블, AI 기술력을 입증하는 신호다.
동시에 엔비디아와 관련된 소식도 나왔다. 시장에선 엔비디아의 수급 변화가 반도체 시장 전반에 미치는 영향을 주시하고 있는데, 삼성전자가 고객 다변화로 상대적으로 덜 밀린다는 평가가 나오는 이유가 여기 있다.
특허 분쟁 관련 뉴스도 있지만, 이건 단기적 주가에 직접 영향을 주기보다는 배경 소식으로 봐야 한다.
여기는 조심해라
반도체 사이클은 구조적으로 주기성이 있다. 지금 DRAM 가격 하락 추세가 시작된 상태인데, 이게 더 빠르게 진행되면 3분기 이후 영업이익 성장이 생각보다 둔화될 수 있다. 일부 애널리스트들은 3분기~4분기 성장률이 20%대~10%대 또는 마이너스가 될 수 있다고 본다.
AI 설비투자 과열도 조심해야 한다. 지금 메타 같은 기업들이 대규모 설비투자를 진행 중인데, 이게 언제까지 지속될지는 불확실하다. 혹시 수요 신호가 약해지면 메모리칩 공급과잉 우려가 생길 수 있다.
주주환원정책이 예상과 다르게 지연되거나 규모가 작으면 모멘텀이 살아나지 않을 수도 있다.
가장 중요한 건 손절 규율이다. 14만 원 선은 반드시 사수해야 한다. 비중 관리도 마찬가지. 반도체 사이클 특성상 하강국면에 빠지면 빠져나오기 어렵다.
이 회사, 짧게 정리하면
삼성전자는 시가총액 1,221조 원대 한국 최대 규모 기업. 3분기 영업이익 거의 100조 원, 영업이익률 70% 이상으로 수익성이 뛰어나다. PER 9.38배, 추정PER 4.58배로 밸류에이션은 저평가 상태. 배당수익률 0.80%.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전자, 19개 CES 혁신상 수상…최고 혁신상 4개 포함 (팍스경제TV, 2026-11-15)
- 삼성전자, 최고 혁신상 4개 등 총 19개 수상 (중부일보, 2026-11-15)
- 젠슨 황 떠난 엔비디아…삼성전자 웃고, SK하이닉스 울게 될까 (뉴스웍스, 2026-11-15)
- 美 법원, 애플 요청 수용…삼성전자 클라우드 내부자료 사법공조 요청서 발급 허가 (뉴스필드, 2026-11-15)
- ‘CES 2027’ 삼성전자, 혁신상 19개 수상 (신아일보, 2026-11-15)
- (ZD브리핑) 삼성전자 갤럭시링 특허 분쟁 결론 임박…지스타·MS 이그나이트 개막 (지디넷코리아, 2026-11-15)
- 삼성전자, CES 2027 혁신상 19개 휩쓸어…폴더블·AI 기술력 입증 (매일일보, 2026-11-15)
- 삼성전자, CES 혁신상 19개 싹쓸이…최고 혁신상은 역대급 4개 (아이뉴스24, 2026-11-15)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

